本篇摘要
《老喬的台灣財富報告》系列的總入口與總目錄,收錄老喬在財富、收入、稅、股市、ETF、保險、退休、傳承題目上的全部文章(約 200 篇),照讀者理解順序分六站:①我站在哪(淨資產階梯、各年齡存款、薪資與職業)②台灣財富結構(照主計處家庭淨資產十分位切五層:底層一半到中位數 894 萬、中間 50% 到 90% 即 894 萬到 3,391 萬才是中產、前 10%、破億 12.4 萬人且六成以上是企業主、十億約 7,000 人,加稅級距與股市集中度,並附美國、中國、全球對照組)③報告書架(UBS、瑞信、安聯、中信與 BCG、KPMG、主計處、退休調查、銀行排名)④高資產與傳承(家族辦公室、資產管理行業地圖、EAM、Fee-Only 顧問、Tiger 21、信託與 STEP)⑤下一步行動(退休缺口與年金、保險、下一代)⑥往上走的工具(指數化與巴菲特報酬、台灣與海外 ETF 全模擬與指數公司、日本美國中國市場;只講機制不推薦標的)。核心邏輯:理解位置本身就是風險管理;系列不提供快速致富方法。各站附 tools.joelin.cc 計算器(存款基準、年薪排名、一生能存多少、與一億的距離、退休距離、定期定額、XIRR、整合財務報告)。尚未寫的三塊是台灣房地產、債券配置與主動基金對 ETF 的正面對照。
- 總目錄收錄約 200 篇文章,分六站、每站再照財富節點或主題細分
- 第二站照主計處十分位切五層:中位數家庭 894 萬、前 10% 門檻 3,391 萬、破億 12.4 萬人(六成以上企業主)、十億約 7,000 人;家庭一千萬只在第 53.8 百分位,不是中產天花板
- 核心邏輯:理解位置是風險管理,不提供快速致富方法
- 第五站是退休、保險、下一代三節;第六站是累積工具、ETF 與指數、海外市場三節,2026-09-16 自原第五站拆出
- 各站附老喬工具站計算器:存款基準、年薪排名、退休距離、定期定額、XIRR 等 8 個
- 尚未寫的三塊:台灣房地產、債券配置、主動基金與 ETF 對照
本篇目錄(74 節)
TL;DR
- 這一頁是「老喬的台灣財富地圖」總入口:所有台灣收入、資產、財富階級與高資產族群的文章,都從這裡出發
- 地圖照「理解順序」分六站:定位自己 → 看懂結構 → 挑對報告 → 高資產與傳承 → 下一步行動 → 往上走的工具
- 這一頁刻意做得很長、什麼都有:每一站再照財富節點與主題細分,200 篇上下的文章都收在這裡,用搜尋或直接跳到你要的那一節
- 這份《台灣財富報告》不教你快速致富,只幫你看懂台灣財富結構、知道自己站在哪裡

這一頁,是我刻意留下來的一個入口
如果你是第一次來到老喬的文章,很可能會有一個感覺:
資料很多、數字很多,但它們其實都在指向同一件事——
你在台灣整體財富結構裡,究竟站在什麼位置?
我不是財經老師,也不是來教你怎麼快速變有錢的人
我做這份《台灣財富報告》,是因為我自己曾經卡在同一個問題裡
在工作一段時間後,我發現自己的薪水並不算低,但內心一直有一個不安:
如果我照現在這樣走一輩子,在台灣社會裡,我到底算哪一種人?
我開始查資料——收入分佈、家戶結構、資產階級、稅制、國際財富報告
很快就發現:這些資料全部存在,但沒有被整理成一張「一般人看得懂的地圖」
於是我一篇一篇寫給自己看
多年下來,這些文章拼出了這張——老喬的台灣財富地圖
當你沒有地圖的時候,所有努力都只能靠感覺
而靠感覺走路,最容易的結果就是累、焦慮,卻不知道為什麼
理解位置,本身就是一種風險管理
適合閱讀的人
- 想知道自己在台灣財富結構中,大概站在哪裡的人
- 對台灣收入分佈、資產階級、高資產族群有興趣的人
- 想用更有結構的方式理解財富目標,而不是只靠感覺做決策的人
不適合閱讀的人
- 想直接找明牌、短線翻倍方法或快速致富答案的人
- 不想看數據、只想看情緒性財經內容的人
- 對台灣財富分佈、現實結構與長期累積路徑沒有興趣的人
本文關鍵字:
- 台灣財富地圖
- 台灣財富報告
- 台灣財富分佈
- 台灣資產階級
- 台灣財富階梯
- 台灣有錢人比例
- 台灣高資產族群
我為什麼會開始整理這張「台灣財富地圖」
很多人以為,這個系列是我「後來」才開始關心財富
其實不是
它的起點很現實
在工作一段時間後,我發現自己的薪水並不算低,但內心一直有一個不安:
如果我照現在這樣走一輩子,在台灣社會裡,我到底算哪一種人?
不是比慘,也不是比炫耀,而是想知道:
這條路,結構上能走到哪裡
我開始查資料
查收入分佈、家戶結構、資產階級、稅制、人口變化、國際財富報告
很快我就發現一件事:
這些資料全部存在,但沒有被整理成一張「一般人看得懂的地圖」
於是我只能一篇一篇寫給自己看。
多年下來,這些文章慢慢拼出了一張我現在稱為——
老喬的台灣財富地圖
老喬整理這份地圖的真正原因
我一直覺得,
理解位置,本身就是一種風險管理。
你不一定要往上爬,
但你至少要知道自己現在站在哪裡,
以及每往上一階,真正要付出的代價是什麼。
這不是為了讓人焦慮,
而是為了讓選擇變得清楚。
這,就是《老喬的台灣財富報告》。
這份《台灣財富報告》在做什麼
我先說清楚,它不是在做什麼
它不是快速致富指南,不賣翻身故事,也不告訴你哪一條路一定成功
那它在做什麼?
它只做三件事,而且這三件事的順序不能亂
第一,讓你看懂台灣的財富結構
透過官方統計、國際研究與制度資料,搞清楚台灣的收入、資產與人口現實長什麼樣子
不是感覺上的「大家都很辛苦」,而是比例與分佈
第二,讓你知道自己站在哪裡
我整理「台灣財富地圖」與「台灣財富金字塔」,不是為了標籤人,而是為了回答一個殘酷但重要的問題:
你現在這個狀態,在整體結構裡,算是哪一層?
第三,攤開「往上走」真正需要付出的代價
很多人會說:「那我也想要有一千萬、一億。」
但真正該問的是:
你準備付出多少時間?承擔多少風險?犧牲哪些生活?
以及——這條路,適不適合你?
為什麼我一直強調「沒有地圖,就不要亂走」
在沒有財富地圖之前,
大多數人的選擇其實只有三種:
聽朋友說、看新聞說、跟著情緒走
問題是,這些資訊很少告訴你「整體結構」,
更不會告訴你
某一個財富等級,在台灣到底是多難、多少人、怎麼來的
當你沒有地圖,你會很容易高估自己能到的地方
或低估其實已經不錯的位置
這份《台灣財富報告》的存在意義
就是讓你在設定目標之前,先看清戰場
如果你的目標是「一千萬」,這張地圖能幫你什麼
舉一個最常被問的例子
很多人會跟我說:
「我沒有要當有錢人,我只想累積到一千萬。」
這句話本身沒有問題
真正的問題是
你知不知道,在台灣,一千萬資產大概站在哪一層?
有了地圖之後,你會開始問完全不同的問題:
這個目標,需要的是收入型努力,還是時間型累積?
需要承擔多大的波動?
一般人走得到嗎?還是其實是少數路徑?
當你能回答這些問題,
你才真的有資格說「我適不適合走這條路」
為什麼這一頁會是整個系列的入口
這一頁,不是用來一次看完的
它是整個「老喬的台灣財富報告」系列的系統入口
未來,只要是和台灣財富結構、資產階級、收入分佈、累積路徑相關的文章,
都會回到這裡
不是因為這一頁最完整,
而是因為它負責維持一件事:
老喬看待財富的世界觀一致性
你不需要追每一篇新文章。
只要記得這張地圖還在更新,就夠了
這份報告適合誰,不適合誰
如果你正在找一個告訴你「該買什麼、怎麼翻倍」的答案,
這裡可能會讓你失望。
但如果你想知道:
我現在這樣走,十年後大概會站在哪裡
某一個財富目標,值不值得我投入人生的這個階段
以及,我是不是其實已經站在不錯的位置
那這份《台灣財富報告》,就是為你準備的。
這張地圖怎麼用
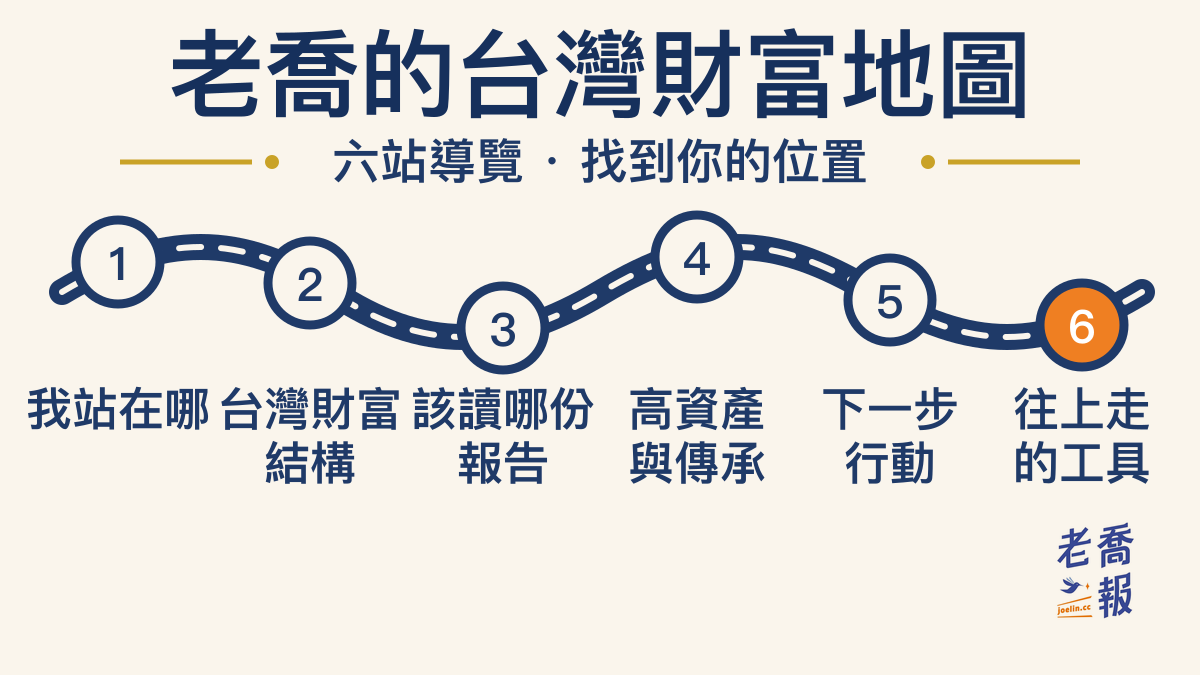
這一頁很長,這是刻意的。它是整個系列的總目錄,收錄了老喬在財富、收入、稅、股市、ETF、保險、退休、傳承這幾個題目上寫過的所有文章,照「理解順序」排成六站,每一站再照財富節點或主題細分。
- 第一站|我站在哪?用階梯、存款、薪資三組數據定位你自己
- 第二站|台灣財富結構長什麼樣?照主計處十分位切五層:底層一半、中間 50% 到 90%、前 10%、破億、十億,再看稅與股市
- 第三站|該讀哪份報告?報告書架,UBS、安聯、中信、KPMG、主計處各自回答什麼
- 第四站|高資產與傳承:資產往上走之後的問題系統
- 第五站|下一步行動:退休、保險、下一代
- 第六站|往上走的工具:指數化與複利、ETF、海外市場
不用從頭看到尾。用瀏覽器的搜尋功能找你在意的那個關鍵字,或直接跳到那一站的那一節。
每一站裡標「計算器」的連結是老喬工具站的小工具:填你自己的數字,直接算出你在該站的位置或缺口。想一次算完,用整合財務見解報告:填一次資料,看你在哪、缺口多大、該怎麼補。
第一站|我站在哪?
在談任何財富目標之前,先回答這個殘酷但重要的問題:
你現在這個狀態,在台灣整體結構裡,算是哪一層?
這一站用三組數據幫你把座標標出來:淨資產、存款、薪資。
1-1 用淨資產定位:階梯與分級
先把「淨資產」的定義弄清楚,再拿官方的家庭十階梯把自己家放進去。這一節從官方主計處數據、瑞信的中位數與平均數,到 Dcard 流行的 A 幾分級,用的是同一把尺:你名下的東西減掉負債,落在台灣的哪一格。銀行怎麼看你,也在這裡。
- 淨資產是什麼意思?定義、計算公式與台灣中位數對照
- 台灣「家庭」財富十階梯(10 階級):淨資產門檻表與定位器
- 台灣資產分布怎麼看?官方家庭淨資產十分位,以及為什麼不能換算成個人排名
- 資產 A1 到 A12 是什麼意思?「你家是 A 幾」分級表完整對照
- 台灣財富中位數:成人人口的財富中位數
- 台灣財富平均數:成人人口的財富平均數
- 台灣財富平均數歷年資料整理
- 台灣銀行資產等級怎麼分?以中國信託 MyWay 為例
- 台灣家庭財富深度報告:儲蓄、股票資產、財富世代流動
- 台灣財富數據總覽:資產分佈、存款、中位數、有錢人定義全系列導覽
- 在台灣,關於財富自由的定義是什麼?
1-2 用存款定位:和同齡人比
存款是最容易對照的數字,但只跟平均比會失真。這一節按每五歲一篇,用主計處資料算出各年齡的中位數與分布,20 歲的基準接近零,真正該看的是同齡人的中位數而不是平均。先用計算器輸入你的年齡與存款,再讀對應那篇。
- 計算器:你這年紀存款多少算正常
- 台灣人存款中位數、平均存款與各年齡存款大調查
- 20 歲平均存款多少才正常?
- 25 歲平均存款多少才正常?
- 30 歲存款多少才正常?
- 35 歲平均存款多少才正常?
- 40 歲平均存款多少才正常?
- 45 歲平均存款多少才正常?
- 50 歲平均存款多少才正常?
- 55 歲平均存款多少才正常?
- 60 歲平均存款多少才正常?
- 65 歲平均存款多少才正常?
1-3 用收入定位:薪資與職業
收入決定你累積的速度。這一節從全國薪資中位數與十分位、216 種職業的薪資總表,到新鮮人起薪、最低工資與勞保投保級距,讓你知道自己的薪水在全國落在哪個百分位。年薪排名計算器直接算出你在第幾名。
- 計算器:你的年薪在台灣第幾名
- 在台灣,你的收入層級,站在社會上什麼位置?
- 台灣薪資中位數是多少?2024 年 54.6 萬、平均 73.2 萬,歷年十分位總表
- 你的年薪在台灣第幾名?這決定你的退休策略
- 台灣 216 種職業薪水總表:月薪、年薪與你的 PR 位置
- 新鮮人起薪多少?大學 3.6 萬、研究所 5.3 萬
- 2026 最低工資是多少?月薪 29,500 元、時薪 196 元
- 2026 時薪制勞工薪資規則:加班費倍率與假日試算
- 2026 勞保投保薪資分級表:勞保、職災、勞退三表對照
- 台灣人的夢幻職業是什麼?
報告裡的數字都很大,K/M/B 和萬、億怎麼換算,先收藏這篇工具文:英文數字單位縮寫對照表。
第二站|台灣財富結構長什麼樣?
知道自己站在哪之後,把鏡頭拉遠。
這一站照主計處的家庭淨資產十分位切五層:底層一半、中間 50% 到 90%、前 10%、破億、十億。每一層的人數、門檻與致富方式都不一樣。
這一站的數字一律是家庭淨資產:官方只公布家庭的分布,沒有個人的;把家庭數字除以戶量只得到每人平均分攤額,不能拿來排個人名次(原因見台灣資產分布怎麼看)。每一層手上那些資產是什麼組成的,另外拆在房地產佔台灣家庭資產多少——房地產是單一項目裡最大的一塊,但沒有過半,而且前 20% 家庭就持有全國家庭房地產的一半以上。看不懂分位表上那些破百的百分比,先看房子算資產還是負債,它把一戶的總資產、負債與淨值攤開,順便講清楚房貸和股票融資差在哪裡。看完分層,再看稅與股市這兩面照妖鏡。
2-1 底層一半:第一桶金 100 萬到家庭中位數 894 萬
台灣有一半的家庭淨資產在 894 萬以下,這就是中位數。全世界的第一桶金都落在 100 萬台幣上下,不是巧合;用薪資中位數往後算,一個人一輩子能存下的數字也在這一層。這一節看的是大多數人實際站的地方。
一輩子能存多少?三步算給你看
用主計處 113 年的分齡薪資中位數,22 歲做到 65 歲,錢會這樣一層一層漏掉:
graph TD
    A["一輩子賺到的<br/>2,444 萬"] -->|"扣稅與保險 ×85%"| B["拿到手的<br/>2,077 萬"]
    B -->|"儲蓄率 ×25%"| C["真正能存下的<br/>519 萬"]
    C -->|"對照家庭十階梯"| D["第 4 階<br/>30%–40%"]
| 步驟 | 金額 | 怎麼來的 |
|---|---|---|
| 一輩子賺到的 | 2,444 萬 | 43 年的累積總薪資 |
| 拿到手的 | 2,077 萬 | 扣掉稅與保險,可支配率約 85% |
| 真正能存下的 | 519 萬 | 儲蓄率 25%,平均每個月存 10,065 元 |
做滿 43 年、每個月存下收入的四分之一,最後是 519 萬,平均一個月一萬元出頭。
官方沒有個人的財富分布,只能拿家庭十階梯來比。519 萬落在第 4 階,也就是 30% 到 40% 之間,還不到家庭中位數 894 萬;就算夫妻兩人都照這條路徑存滿 43 年,合計約 1,038 萬,也只剛過中位數、站在第 6 階(50% 到 60%),離前 20% 門檻 2,134 萬還差一半。這就是純薪資路徑的天花板。
想換自己的起始年齡、儲蓄率或通膨假設重算,用一生能存多少計算器;想看這條路徑怎麼突破,走第六站的累積工具。
- 淨資產是什麼意思?定義、計算公式與台灣中位數對照
- 為什麼全世界第一桶金的範圍,都落在 100 到 300 萬台幣?
- 台灣人一生努力工作,最後能存下多少?
- 台灣「家庭」平均收入是多少?可支配所得有多少?
- 台灣歷年家戶數的歷史變化,每戶有多少人?
- 國富毛額是什麼?國富淨額是什麼?
2-2 中間層 50% 到 90%:家庭 894 萬到 3,391 萬,這才是中產
從中位數往上到前 10% 門檻,家庭淨資產是 894 萬到 3,391 萬,涵蓋四成的家庭。這一層才是台灣的中產。一千萬常被當成天花板,其實家庭一千萬只在第 53.8 百分位,剛過中間線。至於「一個人有一千萬排第幾」,官方資料回答不了——家庭數字不能除以戶量換算成個人排名。
- 台灣多少人有一千萬?家庭淨資產破千萬約 409 萬戶,佔全台 46%
- 房地產佔台灣家庭資產多少?官方 55 兆、佔淨值 29.96%,最有錢 20% 持有一半
- 房子算資產還是負債?482 萬資產配 405 萬負債,淨值只剩 77 萬
- 台灣資產分布怎麼看?官方家庭淨資產十分位與千萬門檻
- 台灣「家庭」財富十階梯(10 階級):每一階的門檻與每人平均分攤額
- 台灣中產階級標準:家庭月收入、家庭資產、個人薪資一次看
- 台灣資產分佈:一文了解台灣前 10% 的有錢人是誰
- 台灣有錢人定義是什麼?最新資產分級、比例與標準
- 2022 台灣資產分佈報告整理:前 1% 收入與資產排名
2-3 前 10%:家庭 3,391 萬以上,銀行眼中的高資產
家庭淨資產 3,391 萬,就進入前 10%。這一層裡三分之一是 3,300 萬以上的高資產族群,也是金管會與財富報告開始統計的對象。UBS 算出的 77 萬個百萬美元富翁,大致就是這一層。
- 金管會認證的「高資產客戶」:定義、人數、資產規模
- 台灣有破 1 百萬美金的人數預估:就抓 3,000 萬台幣以上
- 3,000 萬以上資產的人在想什麼?
- UBS 全球財富報告 2026:台灣 77 萬人是百萬美元富翁
- 一億元的科學:複利、時間、本金的真相
- 計算器:你與一億的距離
2-4 破億:12.4 萬人,六成以上是企業主
台灣淨資產破億的人約 12.4 萬,佔人口 0.5%,每 185 人有 1 人。中信與 BCG 的超高資產報告反覆指出同一件事:這一層六成以上是企業主,第一代創業者約三成、二三代約四分之一,非業主靠投資走到破億的機率只有三到四成。這一節看的是人數、配置,以及創業為什麼是主要路徑。
- 台灣資產破億人數有多少人?
- 台灣 1 億元以上淨資產的人有多少、資產怎麼配置?KPMG 與玉山調研
- 老喬解讀:中國信託與 BCG《2026 台灣超高資產客群財富洞察》
- 老喬解析:2024 年中信「超高淨資產」調查報告:業主佔六成以上
- 老喬解析:2025 中國信託臺灣「高資產」客群財富報告
2-5 十億:約 7,000 人,每一萬人只有 3 人
破十億的人約 7,000 人,佔人口 0.03%,每 16 位破億者才有 1 位跨過這條線,合計掌握約 15 兆資產。這一層的財富幾乎全部來自企業股權與家族事業,年齡以 50 歲以上為主。
2-6 稅:最誠實的收入照妖鏡
所得稅申報資料不會說謊。誰在繳稅、繳多少、將近一半的申報戶為什麼免繳,這一節把 2021 到 2024 年的級距分布逐年攤開,再附上級距速算與二代健保。自雇者與一人公司的稅另有一套邏輯,放在最後。
- 誰在繳稅?台灣個人綜合所得稅的人數結構與稅收佔比
- 台灣個人綜合所得稅結構解析:稅收從哪裡來?
- 2026 綜合所得稅級距是多少?5% 到 40% 五級距與速算表
- 台灣 2024 年所得綜所稅申報統計:698 萬申報戶、45% 免繳
- 台灣 2023 年所得綜所稅申報戶級距分布
- 台灣 2022 年所得綜所稅申報戶級距分布
- 台灣 2021 年個人綜合所得稅的階梯級距表
- 單身、純薪資,一張表看自己該繳多少稅
- 二代健保補充保費怎麼算?2.11% 費率與六項所得門檻
自雇者與一人公司的稅,是另一套邏輯:
- 一人公司記帳與報稅入門:小規模 1% 與一般 5%、發票門檻
- 網紅稅怎麼算?YouTuber、業配、直播主報稅全解
- 公司登記在住家好嗎?住家登記與借址的稅務代價
- 借址登記是否違法?合法的三個條件與會出事的四種情況
2-7 股市與資本:結構的另一面
台灣財富結構有一面藏在股市裡。上市公司市值極度集中在台積電一家,股市上漲的果實也只落在少數持有股權的人手上。這一節用結構數據看這件事,怎麼參與股市的方法放在第六站。
- 台股不是一個平均市場,老喬用兩張表看懂台灣股市結構
- 股權的財富效應:為什麼股市上漲只有少數人受益?
- 據說台灣股市能夠是正報酬的,只有 1% 的人
- 台股市值排名 Top 50 常設資料頁:台積電一家占一半,每週更新
2-8 對照組:美國、中國與全球
把台灣放回世界看。同樣的問題——財富怎麼分佈、中產在哪一段、頂層拿走多少——換一個國家問,答案會差很遠。看過對照組,你才知道台灣的數字是各國共通的現象,還是台灣自己的結構。這一節照國家分三組:美國拆得最細,中國看調查資料,最後一組是不綁單一國家的跨國趨勢。
美國:拆得最細的那一組對照
美國的財富統計公開、細、而且連續幾十年,是最適合拿來對照台灣的一組。老喬的美國人財富報告系列把同一份分佈資料拆成十篇:先看總覽與整體分佈地圖,再照階層(中產、底層 50%、頂層 0.1%)、照資產類別(房地產),最後照人群變數(世代、教育、種族)各走一遍。只想要數字、不想讀十篇的,直接看最後兩篇資料頁。
- 老喬的美國人財富報告:系列總覽
- 美國財富分佈地圖:誰擁有這個國家?
- 美國中產階級的慢性失血:三十六年的財富蠶食
- 底層 50% 的財務真相:美國一半人口的資產負債表
- 頂層 0.1% 解剖:超級富豪的錢放在哪裡?
- 房地產:中產的財富壓艙石,還是流動性陷阱?
- 世代財富戰爭:嬰兒潮、X 世代與千禧世代
- 教育的財富溢價:學歷真的能換到淨資產嗎?
- 種族財富鴻溝:數據裡的結構性不平等
- 美國財富分佈總表:前 1% 拿走三成,每季更新
- 美國人其實沒你想的有錢:平均全球第 2,中位數只排第 28
中國:財富調查與高資產行業
中國這一組只有兩篇,因為公開又可信的財富調查本來就少。一篇是把 2010 到 2025 的家庭淨資產中位數與胡潤百富拉成一條長期線,另一篇看高資產客群背後的財富管理行業長什麼樣。這組數字要對照著讀,別單看一年。
全球與跨國趨勢:錢往哪裡移動
這一組不綁單一國家,看的是跨國的結構性變化:少子化怎麼改寫稅基與政府的資產選擇、有錢人為什麼從搬家改成重組主權投資組合,以及台灣自己在全球財富版圖上被放在哪裡。這些趨勢不會反映在任何一國的年度統計上,但會決定十年後的分佈長什麼樣。
第三站|該讀哪份報告?(報告書架)
UBS、安聯、KPMG、中信與 BCG、主計總處。
每份報告統計的對象根本不同,拿錯報告回答問題,結論會差很遠。
這一站是書架:先看總對照挑對報告,再進深讀。
先看這篇:2026 財富報告怎麼讀?9 份全球與台灣財富報告總對照。一張表看懂每份報告是誰做的、算誰的錢、回答什麼問題。
3-1 全球財富報告:UBS、瑞信與安聯
UBS 與瑞信的全球財富報告算的是全人口的淨資產,安聯算的是金融資產。三份報告的台灣數字常被混用,這一節逐份解讀,並附台灣財富中位數與平均數的專文。
- UBS 全球財富報告 2026 完整整理
- 老喬解讀:瑞信研究所 2025 全球財富年度報告
- E109 老喬解析瑞士銀行 2025 年財富報告(Podcast)
- 台灣有破 1 百萬美金的人數預估
- 台灣財富中位數(瑞信研究所)
- 台灣人均財富平均數(瑞信研究所)
- 2025 安聯全球財富報告:台灣夾在美中之間的資產新秩序
- 台灣人金融資產全球排名:2024 安聯全球財富報告
3-2 台灣高資產報告:中信、BCG、資誠與 KPMG
中國信託與 BCG、資誠、KPMG 與玉山銀行做的都是台灣本地高資產客群的調研,統計對象是可投資資產一億以上的人。這一節按年份排列老喬的解讀,看得出這群人的配置與傳承需求怎麼變。
- 老喬解析:2025 中國信託臺灣「高資產」客群財富報告
- 老喬解析:2024 年中信「超高淨資產」調查報告
- 老喬解讀:中國信託與 BCG《2026 台灣超高資產客群財富洞察》
- 2024 年中國信託與 BCG 臺灣超高資產客群財富洞察報告
- 2022 臺灣高資產客群財富報告:中國信託與資誠
- 2026 KPMG 與玉山銀行:臺灣高資產顧客財富管理與傳承調研
3-3 官方統計與退休調查
主計處的家庭收支調查是最底層的官方數據,退休調查則多由金融業發布、數字系統性偏高。這一節先看官方版本,再看五大機構的退休數字對照,以及為什麼官方與銀行的數字差這麼多。
- 台灣家庭財富深度報告:主計處資料全解析
- 台灣家庭平均收入與可支配所得:2010 到 2024 資料整理
- 台灣退休金調查全比較:五大機構數字對照表
- 台灣人壽與政大 2026 台灣退休生態指標 13 張圖
- 退休調查可信嗎?金融業的數字為什麼系統性偏高
- 官方數字和銀行數字差這麼多,哪個才對?先看口徑
3-4 銀行與金融機構
銀行的排名與分級是另一種財富報告:總資產、存款、放款排名看的是機構規模,MyWay 這類分級看的是銀行眼中的客戶等級。銀行代碼總表是查帳時會用到的工具文。
第四站|高資產與傳承進階
資產在一般累積階段時,大家關心收入、存款、投資。
但資產往上走之後,問題會變成:配置、風險隔離、稅務、傳承與家族治理。
這一站是給高淨資產(3,000 萬以上)與好奇上層世界怎麼運作的人。
4-1 傳承總綱與家族辦公室
傳承是七個面向的問題系統,家族辦公室是其中一種解法。這一節從傳承總綱、家辦的三種型態與設立門檻,到一個人也能用的家辦思維,最後附上 2026 年民法繼承編修法草案的整理。
- 財富傳承完整地圖:七大面向與台灣現況一次看懂
- 家族辦公室是什麼?SFO、MFO、VFO 類型與設立門檻
- One-Person Family Office:把自己當一個家族來經營
- 兄弟姊妹特留分要刪了?2026 民法繼承編修法草案整理
4-2 資產管理行業地圖:誰為誰工作
資產管理這個行業兩百年來一直在回答同一個問題:誰為誰工作。這六篇按時間順序,從 Rockefeller 的家辦、法律造出來的 RIA、訂閱制顧問,到 Tiger 21 的同儕模式,最後回到台灣有什麼、缺什麼。
- 資產管理 200 年:從 Rockefeller 到 Tiger 21,誰為誰工作?
- 富人造的工具:SFO 與 EAM 的雙生故事
- 法律造的工具:1940 年的一條法案如何發明 RIA
- 訂閱造的工具:當財富顧問變成 Netflix
- 教練與同儕造的工具:Tiger 21 的反向發明
- 台灣地圖:我們有什麼、缺什麼、為什麼
4-3 EAM 外部資產管理人
EAM 是外部資產管理人,起源於 1980 年代的日內瓦,靠 LPOA 雙頭結構讓客戶資產留在銀行、決策交給獨立顧問。這三篇講它怎麼運作,以及新加坡、香港、杜拜三地的差異。
4-4 Fee-Only 顧問:財富顧問怎麼收錢,決定他站在誰那邊
財富顧問怎麼收錢,決定他站在誰那邊。Fee-Only 運動從 1969 年的反叛開始,經過訂閱化與 Flat-Fee 兩波,這一節看它的起源、平台與適合什麼人,並附上 XYPN 與 FACET/Range 兩套平台各四篇的深度拆解。
- 從 Loren Dunton 到 NAPFA:Fee-Only 運動的反叛起源
- 訂閱化的第一波:Garrett 與 XY Planning
- Flat-Fee 訂閱:Facet 與 Range
- 訂閱型 Fee-Only Planner 適合什麼人?
XY Planning Network 與 FACET/Range 是這條線上最完整的兩套平台,各有一組四篇的深度文:
- XY Planning Network 完整背景
- fee-only 顧問業務的真實運作:一位 XYPN 顧問的一年
- Kitces 內容引擎拆解:Nerd’s Eye View 的 16 年複利
- XYPN vs NAPFA vs Garrett:fee-only 顧問平台的三種路徑
- FACET 完整背景:從 2016 年 Baltimore 到 USD 250M+ 融資的 flat-fee 先鋒
- Range 完整背景:FACET 的最大新銳挑戰者
- Flat-Fee 訂閱模型的客戶現場:加入 FACET / Range 的第一年是什麼樣
- FACET / Range vs 傳統 RIA / XYPN:四種 fee-only 模型對照
4-5 Tiger 21:富豪互相當顧問的機制
Tiger 21 是 1,500 位超高淨資產者的同儕網絡,核心機制是每年一次把自己的投資組合攤開讓同儕質詢。這一節看它的背景、真實會議現場、人才結構,以及後來的模仿者。
- Tiger 21 完整背景:1,500 位超高淨資產者的同儕網絡
- Portfolio Defense 的真實會議現場
- Chair 是誰:Tiger 21 的人才結構與招募邏輯
- Tiger 21 之後的模仿者:R360、Long Angle、YPO Wealth 與其他
4-6 信託與 STEP:傳承的專業執照
信託是傳承最核心的法律工具,而 STEP 是這個專業的國際執照。這六篇從台灣家辦變多但誰來做信託的問題出發,講信託為什麼源自英國普通法、TEP 怎麼考、STEP 在亞洲的時差,以及想入這行怎麼準備。
- 台灣家族辦公室變多了,但誰來做信託與傳承?
- 信託為什麼是英國的?普通法與大陸法的分水嶺
- TEP 怎麼考?學分、實務年資與路徑
- STEP Taiwan 2025:英國共主為什麼這個時間點來台灣?
- 亞洲 STEP 時差:新加坡、香港、台灣
- 想入這行怎麼準備?路徑、成本、機會
第五站|下一步行動:退休、保險與下一代
看懂位置、看懂結構之後,地圖要變成計畫。
這一站處理「錢要去哪裡」:退休要存多少、保險怎麼配、下一代怎麼教——三件都是有明確對象、也有明確時間表的事。
至於「用什麼工具往那裡走」,放在下一站。
5-1 退休:要存多少、靠什麼
退休是這張地圖最多人要用的一節,分四塊:政府與雇主先幫你墊了多少、你自己還差多少、你想要哪一種退休,以及退休之後才會冒出來的那些問題。先用計算器抓個大概,再照順序往下看。
- 計算器:你與退休的距離
制度這一層:勞保、勞退、TISA 與美國 401(k)
先弄清楚別人幫你準備了多少,剩下的才是你要補的缺口。勞保是社會保險、勞退是個人帳戶,兩者用相反的邏輯設計,很多人一直把它們當成同一筆錢。這一塊也看國際上的三層框架,以及美國 401(k) 的實際成效當對照。
- 退休金的三層、三原則:讀懂國際框架
- 勞保 vs 勞退:同樣叫退休金,為什麼用兩種相反的邏輯設計?
- 勞保老年年金怎麼算?年資、平均月投保薪資與請領年齡
- 勞退新制 6% 怎麼算?雇主提繳、自提節稅與請領規則
- TISA 開戶懶人包
- 政府年金還能信嗎?別歸零,也別全靠
- 子女奉養率腰斬後,你的老後生活費要靠誰?
- 退休金的幻覺:美國的 401(k) 真的能讓人退休嗎?
標準數字:1,901 萬是怎麼算出來的,你的缺口又是多少
網路上流傳的退休金數字都有一套假設藏在背後。1,901 萬是其中一個版本,月支出 5 萬乘以 12 再除以 4% 提領率則是另一個算法,答案差很多。這一塊先拆解那些數字怎麼來的,再用分齡缺口回答你自己還差多少。也順便處理「平均數騙人」和「金融業的調查對象不是你」這兩個常見誤讀。
- 退休金要存多少?台灣退休規劃完整指南:缺口、倍數法、三支柱
- 退休要存 1,901 萬?這個數字是怎麼算出來的
- 40、50、60 歲離退休還差多少?分齡退休缺口試算
- 幾歲開始存退休金才不算晚?
- 太晚了嗎?本金太少?拆解三個讓你不敢開始的障礙
- 平均退休金的陷阱:看分布和中位數才有意義
- 金融業的退休族和你想的不是同一群人
- 台灣退休信心十年走勢
四種風格:RISA 矩陣與 FIRE 的四種變體
退休不是只有一種過法,而目標金額會隨你選的風格整個換一個數量級。RISA 矩陣分的是「怎麼領」,FIRE 分的是「要存多少」,兩者互不衝突。以月支出 4 萬為例,一般 FIRE 要 1,200 萬,Barista FIRE 靠兼職只要 600 萬,Lean FIRE 壓到月支出 2.5 萬則是 750 萬。
退休之後才開始的問題:長壽、長照與提領順序
存到錢只是上半場。退休後的算法完全不同:支出不是一條平線、活太久本身就是財務風險、台灣不健康餘命約 8.5 年而長照總費用保守估也要 288 萬。最後還有一個沒人想先談的問題:你打算把錢花光,還是留下來,這個決定會反過來決定你的提領順序。
5-2 保險:對沖風險的效率
財富管理不外乎股市、債券、保險。保險這一塊從新手十分鐘懂壽險、保險的底層邏輯與該買多少,到台灣的滲透率、保險密度、公司排名與評議統計,老喬把個人決策與產業數據都寫了。
- 只要 10 分鐘,新手也能懂的壽險基礎知識
- 壽險有哪些種類?人壽、健康、傷害、年金與團體保險
- 保險的底層邏輯:為什麼醫療險到老了反而不能用?
- 聊聊買壽險需要的知識、預期設定與成本效率
- 台灣人壽險平均買多少?保險公司建議要多少?
- 台灣人死亡後,平均壽險領多少?
- 小額終老保險的資料整理
- 台灣微型保單的定義、保戶人數與年齡分佈
- 壽險在台灣的滲透率
- 台灣保險滲透率:保費收入對 GDP 之比率
- 台灣保險密度統計:每人每年支付的保險費用
- 台灣前十大保險公司排名 2026:壽險市占率
- 台灣產險公司排名 2026:保費收入與市占率
- 台灣產險公司資產排名 2026
- 保險評議案件統計 2026:各公司件數與評議比率
5-3 下一代:孩子的錢與金錢觀
下一代的財富教育從一個銀行帳戶開始。這一節是三寶爸老喬開兒童帳戶的資料搜集、孩子金錢觀的建立、適合孩子讀的理財書,以及政府替每個孩子代操的兒少未來帳戶怎麼運作。
- 台灣開立兒童銀行帳戶,家長該怎麼選?
- 老喬人生的挑戰:孩子金錢觀的建立
- 小狗錢錢重點與讀後心得:適合孩子讀嗎?
- 政府替你的小孩代操 114 萬:兒少未來帳戶的投資機制與保底真相
- 兒少未來帳戶第 18 條 0.1% 之謎與五國對照
第六站|往上走的工具:指數化、ETF 與海外市場
知道要去哪裡之後,剩下的問題是用什麼工具走。
這一站是整張地圖最長的一站:複利與時間實際上怎麼運作、ETF 買到的到底是什麼、海外市場該怎麼看。
它不推薦任何標的,只講機制與老喬自己實際跑過的數字——看懂機制之後,選擇是你自己的。
6-1 累積工具:指數化、時間與巴菲特
老喬自己的投資立場很單純:底層長期只進不出、指數化、不報明牌。這一節是這個立場的證據與方法,分五塊:巴菲特的完整成績單、報酬率到底怎麼算、每月 3,000 元存三十年會變多少、被動與主動的實測數據,以及起步的節奏。
巴菲特的歷史成效:61 年年化 20.1%,但近十年只贏大盤 0.5 個百分點
巴菲特是「主動選股能贏」最有力的證據,可是把時間軸拉開會看到另一面。1965 到 2023 年的年化報酬約 20.1%,同期美股大盤約 9% 到 10%,差距驚人;但近十年只剩 11% 對 10.5%,而且 61 年裡他輸給大盤 21 年。這一節看的是完整版次,不是精選片段。
年化報酬怎麼算:CAGR、TWR、XIRR 與 72 法則
講報酬率之前要先講清楚算法,否則比較本身就是錯的。CAGR 算一段期間的年化,TWR 排除進出金的影響所以基金與投顧用它,XIRR 算你自己不規則投入的真實報酬。72 法則則是心算翻倍年數的捷徑:年化 20% 約 3.6 年翻一倍。
- 72 法則:快速驗算投資翻倍的時間
- CAGR 是什麼?年複合成長率公式,與 IRR、TWR 差在哪
- TWR 是什麼?為什麼基金、投顧、私募都用 TWR
- XIRR 報酬公式在台股、美股上的應用
- 計算器:定期定額能滾多大?
- 計算器:XIRR 報酬率計算機
每月 3,000 元存 30 年:帳面 351 萬,購買力只剩 145 萬
把上面那些年化報酬率套到自己身上。假設 30 歲開始,每月扣 3,000 元,一路存到 60 歲,年化以 7% 計、通膨以 3% 計:
graph TD
    A["投入本金<br/>108 萬"] -->|"年化 7%、30 年複利"| B["帳面總值<br/>351 萬"]
    B -->|"扣掉 30 年通膨"| C["實際購買力<br/>約今日 145 萬"]
報酬率是這件事最大的槓桿,差 2 個百分點,三十年後就是完全不同的結果:
| 年化報酬 | 30 年後帳面 | 換算成今日購買力 |
|---|---|---|
| 3% | 174 萬 | 72 萬 |
| 5% | 245 萬 | 101 萬 |
| 7% | 351 萬 | 145 萬 |
| 9% | 511 萬 | 211 萬 |
| 11% | 752 萬 | 310 萬 |
帳面上 351 萬是本金的三倍多,看起來很不錯;但扣掉三十年的通膨之後只剩今日的 145 萬,比 108 萬本金只多了三成四。這就是為什麼「有存就好」不夠,報酬率必須被認真對待。
也要誠實說清楚這個試算的限制:它假設年化固定、每月不中斷、不含稅與手續費。真實市場某年跌三成、某年漲四成也可能長期年化 7%,波動會改寫路徑。
想換金額、年數或通膨假設重算,用定期定額計算機;想知道這筆錢在退休規劃裡夠不夠,回 5-1 的缺口試算。
被動還是主動:SPIVA 的數據與老喬自己的實績
SPIVA 的結論很一致:美國大型股主動基金在 15 年期間有 89.5% 跑輸指數,而且期間拉得越長,跑輸的比例越高。老喬也把自己的台股與美股實操成效,跟 0050 與 VTI 擺在一起比過。
- 被動指數與主動操盤的戰爭成果數據
- SPIVA 研究:S&P 指數 5 年、10 年、15 年幾乎都勝於主動操作
- 台灣股市要自操還是買被動 ETF?老喬個人績效與 0050 比較
- 美國股市該 ETF 還是個人選股?老喬的美股實操成效,以 VTI 為對標
- 近 20 年年化報酬率超過 10% 的 ETF 有哪些?
起步的節奏:什麼時候開始、錢怎麼分、心態怎麼擺
工具之外還有節奏問題。什麼時候進場、錢從哪裡分、遇到波動時心態怎麼擺,這些決定了你撐不撐得過完整的複利週期。這一塊是老喬的投資心法與讀書整理,含兩集談年化報酬與資產配置的 Podcast。
- 做時間的朋友!普通人也能做到的高勝率股市投資方法
- 現在進場太晚了嗎?別用一個時點決定一生投資
- 小資族要怎麼開始理財?先建立三個帳戶
- 理財矩陣是什麼?常見四種矩陣一次看懂
- 納瓦爾寶典的財富公式:特定知識、槓桿與判斷力
- 李笑來《通往財富自由之路》讀書整理
- E105 資產管理的市場戰略圖與 72 法則(Podcast)
- E106 用市場地圖概念理解年化報酬與資產配置(Podcast)
6-2 ETF 與指數:買的到底是什麼
台灣 ETF 從 1% 長到六成,是一般人最主要的累積工具。這一節最長,先看兩篇打底的,再照五塊往下:台股實測、海外實測、指數是誰編的、買整個世界、主題型與半導體。
台股定期定額全模擬:0050 二十二年把 540 萬變成 3,382 萬
同一套紀律,每季投入固定金額、配息再投入,跑完二十二年半的真實歷史。0050 投入 540 萬變成 3,382 萬,年化 14.03%;同指數的 006208 同窗期間年化還多 0.66 個百分點;高股息的 00878 年化 13.96% 不差,但同期市值型是 27.72%。
海外定期定額全模擬:同樣的紀律,年化從 3.66% 到 15%
九個市場、同一套定期定額規則,結果差到四倍。美股 S&P 500 十年年化 15.02%,最被看好的印度只有 7.54%,歷史最長、最有紀律的中國 A 股十六年只有 3.66%。這一塊的價值不在挑贏家,在看清楚「選市場」這件事的後果有多大。
- 元大 S&P 500(00646)定期定額 10 年全模擬
- 富邦 NASDAQ(00662)定期定額 9 年半全模擬
- 富邦日本(00645)定期定額 10 年全模擬
- 元大歐洲 50(00660)定期定額 10 年全模擬
- 元大寶滬深(0061)定期定額 16 年全模擬
- 富邦印度(00652)定期定額 10 年全模擬
- 國泰新興市場(00736)定期定額 8 年全模擬
- 富邦越南(00885)定期定額 4 年半模擬
- 富邦恒生國企(00700)定期定額 8 年全模擬
指數是誰編的:被動其實沒有那麼被動
被動投資的前提是「指數中立」,但指數是公司編的,而那些公司靠投信付授權費賺錢。當投信可以按需求下訂做一條指數,「特選、精選、Smart」這些字就是主動選股換了一件衣服。這一塊也看你實際拿到的報酬跟指數差多少,那個差額就是你付出的成本。
- 你買的 ETF,指數是誰編的?
- 全球指數公司地圖:MSCI、FTSE、S&P、ICE、Nasdaq、恒生、臺灣指數公司
- 「特選、精選、Smart、Select」是什麼意思?被動悄悄變主動
- 指數公司的生意經:投信付授權費、按需求設計指數
- ETF 的個股上限是好是壞?
- 元大 S&P 500(00646)指數追蹤效益:十年落後多少
- 富邦 NASDAQ(00662)指數追蹤效益
買整個世界:全市場型與全球分散
如果不想賭單一市場,就買全部。這一塊是全市場型 ETF 的比較:ACWI 與 VT 買的是含美國的全世界,VXUS 與 VEU 買的是美國以外,差別在美股該不該重複持有。另外附全球市值的地區佔比,以及所有指數分類的底層規則 GICS。
主題型與半導體:同樣的名字,買到的東西不同
四檔都叫「台灣半導體」,買到的成分股卻完全不同;你以為 QQQ 是科技 ETF,它其實是一套市場選擇機制。主題型 ETF 最大的風險不是波動,是你以為你買了 A、實際買到 B。這一塊逐檔拆開來看,含英國掛牌的四檔半導體 UCITS ETF。
- 同樣叫「台灣半導體」,這四檔 ETF 買到的是完全不同的東西
- 你以為買的是科技股,其實買的是一套市場選擇機制:老喬把 QQQ 說清楚
- 比較科技指數的區別:MSCI IT 25/50、NYSE Technology、NASDAQ-100
- VGT:Vanguard 資訊科技 ETF 績效與介紹
- 英國股市上被動型半導體 ETF 的選擇
- VanEck Semiconductor UCITS ETF
- iShares MSCI Global Semiconductors UCITS ETF
- Amundi MSCI Semiconductors UCITS ETF
- HSBC Nasdaq Global Semiconductor UCITS ETF
6-3 海外市場:日本、美國、中國
台灣以外的市場,這一節先看日本三大指數與前 50 大企業,再往下鑽到個別公司,然後是美股與中國的市值榜、交易所結構與老喬的中國股市實績,最後是海外券商入金經驗。海外不動產目前只寫了日本,附租屋買房計算機。
- 日經 225 指數完整解析:股價加權機制與追蹤 ETF
- TOPIX 東證股價指數完整解析
- MSCI Japan 指數完整解析:外資視角的日本
- 日本前 50 大企業市值排名,每週更新
- 日本三大銀行完整比較:MUFG、SMFG、Mizuho
- 鎧俠是什麼公司?從東芝記憶體、NAND、群聯關係到 AI 儲存週期
- 全家的母公司是誰?伊藤忠商事、台灣全家的真實關係,與日本綜合商社是什麼
- 美股市值排名 Top 50,每週更新
- 中國市值排名 Top 50,每週更新
- 老喬看中國 A 股:四層結構地圖,北京、上海、深圳交易所的定位與結構
- 招商銀行的一百五十年:從李鴻章的輪船招商局到零售之王
- 老喬的中國股市投資績效紀錄 2019 到 2026
- 美國券商 Firstrade 的國際匯款入金經驗整理
海外不動產目前只寫了日本:
還沒寫的三塊:台灣房地產在家庭淨資產裡的份量與買房的財務判斷;債券在一般人的資產配置裡該扮演什麼角色;主動型基金與 ETF 在費用和績效上的正面對照。這三題寫好會補進這張地圖。
FAQ|關於台灣財富地圖的常見問題
台灣資產多少算有錢?
這沒有單一標準,但如果從台灣銀行財富管理與高資產客群的分類來看,通常資產達到一定門檻後,才會被視為真正進入高資產客群。若從一般人日常感受來看,幾百萬、上千萬、破億,會是完全不同的財富層次。
台灣有多少人資產破億?
依公開財富報告、銀行研究與相關資料推估,台灣資產破億者大約落在少數人口區間,約僅占整體人口中的極小比例。這也是為什麼很多人對「破億」的想像,常常和現實人數有落差。
台灣一千萬資產很多嗎?
這要放回台灣整體財富分佈來看。一千萬不是最頂層,但也不是非常普通的數字。真正重要的不是單看金額,而是它在家庭、個人、年齡、收入來源與資產結構下,代表的是哪一種位置。
這份《台灣財富報告》在做什麼?
它不是投資建議,也不是致富教學,而是整理出台灣收入、資產、人口與高資產族群的整體結構,讓一般人可以先知道自己站在哪裡,再決定要不要往上走,以及值不值得為此付出代價。
這一頁和其他財經文章有什麼不同?
大多數財經文章在談方法、商品或投資選擇,這一頁是整個系列的地圖入口。它的目的不是給你一個快速答案,而是幫你建立台灣財富結構的基本座標系,然後告訴你下一步該看哪一篇。
結論
老喬做這份《台灣財富報告》,是希望把台灣財富世界裡那些零散、難懂、難比較的資料,整理成一張一般人也看得懂的地圖。
你不一定要追求更高的財富層級
但你至少該知道自己現在站在哪裡
因為只有知道位置
你才有辦法判斷方向、代價與風險
這一頁會持續作為台灣財富地圖的總入口。
它會一直變厚,因為每一篇新文章都會回到這裡;你只要記得這一頁在哪,就等於記得整個系列。
Key Takeaways
- 《老喬的台灣財富報告》是一張幫助一般人理解台灣財富結構的位置地圖
- 地圖照理解順序分六站:定位自己 → 看懂結構 → 挑對報告 → 高資產與傳承 → 下一步行動 → 往上走的工具
- 財富目標本身不重要,重要的是你知不知道那個目標在結構上代表什麼
- 沒有地圖時,人很容易高估自己能到的地方,或低估自己其實已經不錯的位置
- 這一頁是總入口,收錄了整個系列的所有文章:不用從頭看到尾,跳到你需要的那一站那一節就好
覺得這些數字有用?
台灣財富數據,每週一封寄給你