本篇摘要
壽險本質是去化未來未知的死亡風險,涵蓋後事費用、未結清債務、家人生活費與子女教育費等經濟需求,同時發揮財稅規劃功能(身故理賠不計入遺產稅)。壽險需求因人生階段而異,計算公式為保額=扶養責任+貸款或債務-可運用資金,簡易法則為「雙十理論」(年收入乘以十作為保額、保費不超過年收入10%)。壽險依繳費方式分為終身險、定期險、一年期險,各有不同效率值與年齡限制。定期壽險與一年期壽險保費便宜但有年齡限制,終身壽險則終身有效、兼具財富傳承功能。老喬建議五年期定期壽險為甜蜜點,具彈性與成本優勢。
- 壽險額度=扶養責任+債務-可運用資金;簡易法為年收入乘以十
- 定期壽險效率值15.12、一年期壽險252.9、終身壽險1.81–2.1
- 年齡限制:65歲前大多產品可投保,65歲後選擇銳減、保費大幅提升
- 建議五年期定期壽險為甜蜜點,兼具彈性、保證續保與成本優勢
本篇目錄(50 節)
本篇是老喬在研究壽險產品時,所思考的邏輯與對於「壽險」這支商品的功能探討。
希望研究壽險的各位,能夠快速了解壽險的功用。
老喬本身不做保險,純粹是消費者,如果有需要介紹保險業務
可以發信與我聯繫喔 service@joelin.cc
文章發佈日與更新日資訊
本文在November 19, 2024發佈,最新更新日期為 February 10, 2026 ,資料由 Joe Lin 更新。

壽險在處理的問題是什麼?
- 去化未來未知的死亡風險(都是經濟面考量,也就是應對突然需要一筆錢,或是未來沒有收入留給後世的風險)
- 當作財稅規劃的工具
壽險在去化什麼樣的經濟風險?
- 辦後事的錢
- 生前未結清的醫藥費
- 喪葬費
- 繳房貸、車貸等等你欠下的債務
- 留給後人的錢
- 家人基本生活費
- 孩子未來教育費
- 長輩的照顧費
- 想要捐給法人團體的錢
- 想要給你覺得值得的人的錢
- 繳遺產稅(保險金的身故理賠並不算遺產,因此也不納入遺產稅計算)
- 用財務管理邏輯,分配在死後,要給後人的錢的方法
- 抽象來說,給某一組人,一筆錢,以應對死亡後暫時沒收入的狀況,這組人通常是家人,也可能不是家人(喔喔喔裡面有秘密)
至於辦後事,到底有那些事情,政府單位有整理資料
親友離世之後,需要處理哪些事情?
國稅局有個遺產稅專區,裡面有各種政府的說明,詳細請前往單一窗口查詢金融遺產暨遺產稅申報稅額試算服務專區
壽險在財稅規劃中,可以扮演的角色與限制?
- 要付遺產稅的時候,需要一大筆錢,這時候壽險的錢可以直接動用
- 可以指定每個人要分多少,而且可以買保險的人自己決定,不用考量社會、家聽的眼光與壓力
- 可以不分給老婆孩子,直接給其他人,像是留給孫子等等
- 給家人/朋友/小三/某個很重要的人一筆錢
- 可以當作信託,像是每年給一筆錢,讓後代不會拿到一大筆(好像也不會因此被認列為後代的收入?)
- 就是有控制權的感覺~
- 可以抵押作為貸款的抵押物
- 可以中途解約,拿錢急用(真的有需要嗎?在什麼情況?有沒有更好的方法?)
我有需要買壽險嗎?
看你的人生階段
像是老喬現在,有三個孩子、一個老婆,又有些創業貸款,也是家裡主要的經濟來源
如果突然掛了,應該會很讓人煩惱(吧? 哈哈哈哈哈哈)
我需要多少壽險的額度呢?
該買多少保額一句責任多寡而定!那麼我們需要多少保額呢?
壽險額度(保額)= 扶養責任 + 貸款或債務 – 可運用資金
保險工會提供的保險額度試算表格
https://www.lia-roc.org.tw/?catg%5Fid=56&temp%5Fmenu%5Ftitle=%E4%BF%9D%E6%88%B6%E5%9C%92%E5%9C%B0
關於額度的思考,以市場實際狀況切入
老喬在研究壽險的一個月時間,發現幾筆資料
- 政府推行的,主要給相對弱勢團體買的小額終身壽險,平均保額為30萬新台幣
- 台灣人死亡後,平均領取的壽險額度為60萬新台幣
- 保險公司業務在推的壽險,基本上都是從100萬起跳
- 壽險公司的平均保險額度,以2023年第一名市佔的國泰人壽保險來看,平均保險金額在83萬的水準
這樣看完數據後,你會發現保險公司所說、合理的數據計算與市場上的實務需求,差異很大大大
所以根本是自己目前是什麼樣的角色?
簡單的計算方式:雙十理論
這是老喬在網路上找到的,給各位參考
第一個十:算出一年年收入,將它乘以十可以做為保額,意味如果自己突然離開,希望維持讓家人有 10 年的時間擁有與現在一樣的收入水準。
第二個十:注意保費不要超過年收入的10%,避免現在的自己難以負荷過高的保費。
買太貴的壽險,壓得自己喘不過氣,肯定也不是家人樂見的!
假設一個人的年收入是 50 萬,那可以考慮保保額 500 萬以上、保費不超過 5 萬元的保險。
依照這個算法,可見保額會提高很多很多喔~
邏輯通順,但是要考量你荷包的份量做決策
我所需要的壽險是哪一種?終身險?定期險?一年期險?
老喬看到最精鍊的分類邏輯為
家有老小而財產少者,需要的是保費較低廉的定期壽險
而已經需要思考財富傳承者,則重保險給付的稅賦優惠
這兩種人的需求是不一樣的,消費者要思考的是自己「現在」是哪一種人
老喬就此理解到,要保多少壽險,其實是了解自己角色、責任與財務狀況的過程
終身壽險,對衝風險的效率有多高?
先定義一下老喬所謂的效率值
就是今天保費繳了一塊錢,今天死亡後,所得到的保費是多少,用這個概念去換算效率值。
假定不存在解約的念頭,並且會完整付完保單費用
舉例來說
今天買20年期的終身壽險,繳完20年的瞬間,這時候享有的壽險額度有多少
老喬35歲,買90萬保額的小額終身壽險,每月繳24,930
繳完20年的時候,老喬付出 24,930*20= 498,600新台幣
換來90萬的壽險額度
所以壽險的效率值為
90萬/498,600=1.81
這代表老喬花的1塊錢新台幣,買到了1.81元的保額
政府推行的小額終身壽險(小額終老保險)的效率有多高?老喬計算為1.81~2.1
上面舉例來說說完了XDDD
政府提供的小額終身壽險,老喬定義的效率值為1.81
但各位網友可以注意的是,同樣是小額壽險,各大壽險公司會有微幅差異
另外,同樣保額下,繳費年期越短,期效率比越高,與保額無關
老喬跑了一組數據給各位參考
- 6年期:2.17014
- 10年期:2.079002
- 15年期:1.97824
- 20年期:1.8797
在選擇產品時,除了效率比外,就是每年要繳交的現金了
這部分看各自的財務狀態斟酌
利率變動型終身壽險的效率值有多高?老喬計算為1.78~2.04
這題對老喬來說完全是新領域 XD
這邊要先科普一下,利率變動型終身壽險有的特色
- 增值回饋分享金
- 身故/失能給付金額
- 終止契約領取金額
- 年度還本金
- 分紅金額
增值回饋分享金
這個項目,是保險公司拿你的保費去投資
有賺錢的時候,拿一些錢跟你分
台灣業界,據說這個項目一般是對標台灣銀行、合作金庫與第一銀行的2年定存利率做對標
但要記得,因為是「增值」的時候,才會與保戶「回饋」的「分享金」
所以當保險公司虧損的時候,理論上不會減少保額,但也代表保護沒有錢分喔哈哈哈哈
身故/失能給付金額
就是死的時候,或是你無法自理(像是殘疾、失去某些器官等),會給你的錢
這邊一般就叫做保額
終止契約領取金額
好像很多人很在意今天終身壽險,如過買一買後悔的時候
解約金怎麼算
老喬一直覺的這個觀念很奇怪~~~
因為壽險不就是等著自己死後,把錢留給後世用的嗎?
除非付不出來,或是功課沒做足,否則老喬個人覺得,是沒必要去特別在意這件事,除非你覺得自己不會死!? 或是不會因為意外就突然去世
年度還本金
這好像是在保險繳到滿期後,每年會分享一定的金額給保戶
要注意的是這好像會被認列為所得
分紅金額
就…保險公司有賺錢時,會分錢給你
與「增值分享回饋金」的差異是,這邊給現金
「增值分享回饋金」是拿去增加保額的
所以...利率變動型終身壽險的效率值有多高?
這題由於函數有點多,這邊老喬用的是
- 台幣保單
- 20年期的壽險
- 增值回饋分享金
以下幾個條件來做推估
想要知道,請找保險業務提供試算表喔~~~
老喬拿到的保險單函式為
繳到20年的時候,已經付出1,710,720的保費
這時候,身故/失能給付金額為 3,657,112 元新台幣,也就是你這時候掛了,就可以領到這些錢
所以老喬定義的效率值為 3,657,112/1,710,720= 2.137761878
這是以繳清的當下認列的效率值
當80歲的時候,效率值是多少呢?
80歲的時候,是第46的保單年度,,這時候的保險預估值為
3,263,280/1,710,720 = 1.90755
眼尖的朋友可能會發現到,為什麼身故/失能給付金額在地20年與46年時不相同?
- 20年:3,657,112
- 46年:3,263,280
老喬經過多天研究,發現原來是有段期間,該保單會買一年期壽險來增加保額
將該保額移除後,實際的身故/失能給付金額為與效率值為 - 20年:3,057,112/1,710,720 = 1.78703
- 46年:3,263,280/1,710,720 = 1.90755
為什麼保額會一直增加?
因為有「增值回饋分享金」這個項目,所以你的保額會持續增加
為什麼保額會定期減少?
因為人老了,保險公司的風險函數不太一樣
台灣目前大多以十年為一個單位,所以每到整數歲,保障就有可能會下降一些
業者回饋老喬,會有保額下降,是過去有些歷史因素導致
在2024年的現在,市場上已經看不太到壽險保額會下降的商品了
所以壽險,在報表上是快樂表,總價值只可能會上升,永遠不可能下降喔 XDDD
回歸正題利率變動型終身壽險的效率值有多高?
不過也因為是終身保單,所以前面計算的效率值是最高峰的時候,那麼如果你活到保險試算表的99歲的時候,老喬定義的效率值又是多少呢?
這時候
已經付出1,710,720的保費
而
身故/失能給付金額為 3,491,911 元新台幣
所以老喬定義的效率值為 3,491,911/1,710,720= 2.04119376637
我們將三個節點放字一起看
- 20年:3,057,112/1,710,720 = 1.78703
- 46年:3,263,280/1,710,720 = 1.90755
- 65年:3,491,911/1,710,720 = 2.04119376637
所以這種保單,效率值就定義在 1.78~2.04 這個區間吧
這代表在利率變動型終身壽險,花1塊錢的費,能買到1.78~2.04的保額
一般終身壽險的效率有多高?老喬計算為1.45
這邊老喬就用推算的
傳統壽險,相較於政府推行的「小額終身壽險」貴
而「小額終身壽險」的保費,大約是一般終身壽險的八折
所以效率值用推估的
老喬定義的效率值為
先前提到的小額終生壽險效率值為1.81
而小額終身壽險的費用比一般終生壽險便宜20%
所以老喬定義的效率值為 1.81*0.8=1.448
定期壽險的效率有多高?老喬計算為15.12
定期壽險,就是保障一段時間的壽險
這邊比較的產品都用20年期,100萬保額,不還本的壽險作比較
老喬用這四隻產品做個平均值
- 全球人壽 ETL
- 南山人壽 NTL2
- 台銀人壽 GE
- 元大人壽 EF
老喬現年35歲,保20年,該產品到54歲時結束
平均內年支出 3,305,20年總支出
3,305*20=66,100
老喬定義的效率值計算為
1,000,000/66,100=15.12
也就是這20年間,花1元的保費,帶來15.12的保費轉換保額效率
定期壽險中的優體壽險
這部分,設計邏輯為,健康的人,保費可以比較低
但是很多優體壽險,都在拼500萬以上的保額
適不適合自己,需要多想想
因為根據資料,台灣領到壽險的人
平均請款金額額為 600,000新台幣,資料細節請見 台灣人死亡後,平均壽險領多少呢?死亡原因是什麼呢?
一年期壽險的效率有多高?老喬計算為252.9
一年期壽險,去化的是明年度的死亡風險
但是因為是一年期,所以費用的分布,一定是隨著年齡的變化而調整的
可以看圖形
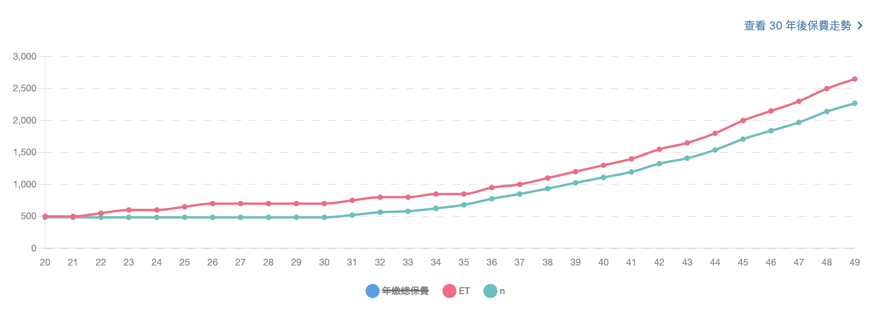
這代表,隨著年齡的增長,在相同保額下,保戶所要付出的保額會越高
老喬用這兩隻商品做平均值
- 元大人壽 ET
假設是18歲的年輕人要保,雖然每年的保費不相同
但老喬就抓連續三十年的保費平均,來做效率值的估計吧
今天這位年輕人,18歲就開始保一年期壽險,一直保到60歲
總共要花費 83,050 元,代表每年平均保費為83,050/42=1,977
保額是500,000的情況下
老喬定義的效率值計算為
500,000/1,977=252.9084471421
天啊,效率超級高噎 XDDDD
老喬眼中,一年期、定期、終身壽險不同的戰場與用法
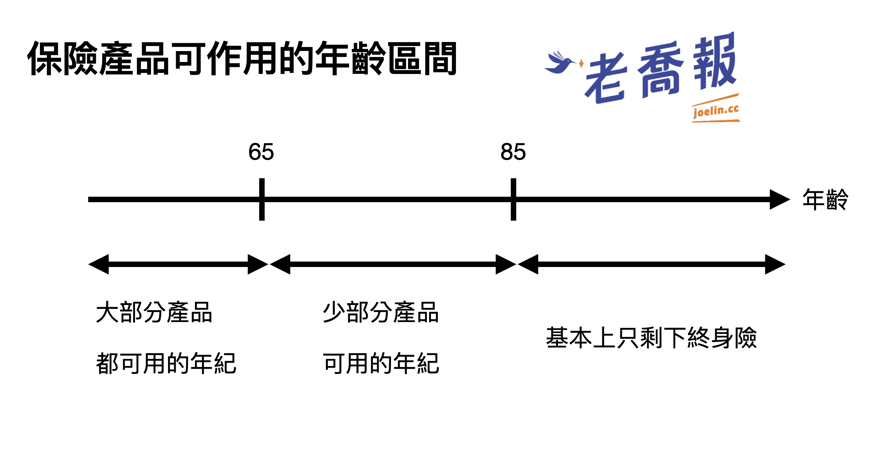
老喬目前的資料整理下,會發現,大部分的壽險產品在65歲之前,幾乎都可以運作。
但是一旦超過65歲,可以選擇的壽險產品,會銳減,或是保費會開始大幅提升。
當超過85歲的時候,基本上只剩下終身型的壽險產品可以做選擇。
一年期壽險、定期壽險,可以去化的死亡風險,一般在85歲以前,超過基本上沒選擇
雖然前面在老喬定義的效率值上面,一年期壽險、定期壽險的1塊錢新台幣,能買到的保費數字都滿優秀的,但剛性的限制是年齡。
這使的一年期壽險、定期壽險,其產品核心會是在去化短期、中期的死亡風險
而其性質,難以作為財富傳承的工具來做使用
年齡超過85歲以後,基本上只有終身壽險能夠服務
超過85歲的這個特性,是老喬覺得終身壽險的核心價值
因為這不但可以去化每年的死亡風險
也可以兼顧財富傳承、所得稅繳納、指定受益人、信託基金的目的了
在壽險上,要如何選擇保險公司?
這題在市場上有很多需要討論的內容
老喬認為有幾個邏輯
看看保險公司的申訴率
金融評議中心每年有申訴報告出來,你可以用這份報告,了解到
- 哪家壽險公司,賣比較多保單
- 各家壽險公司,該年被申訴的案件有多少
- 看到各家保險公司的申訴率
https://www.foi.org.tw/Article.aspx?Lang=1&Arti=57
下圖為2023年,金融消費評議中心的報告
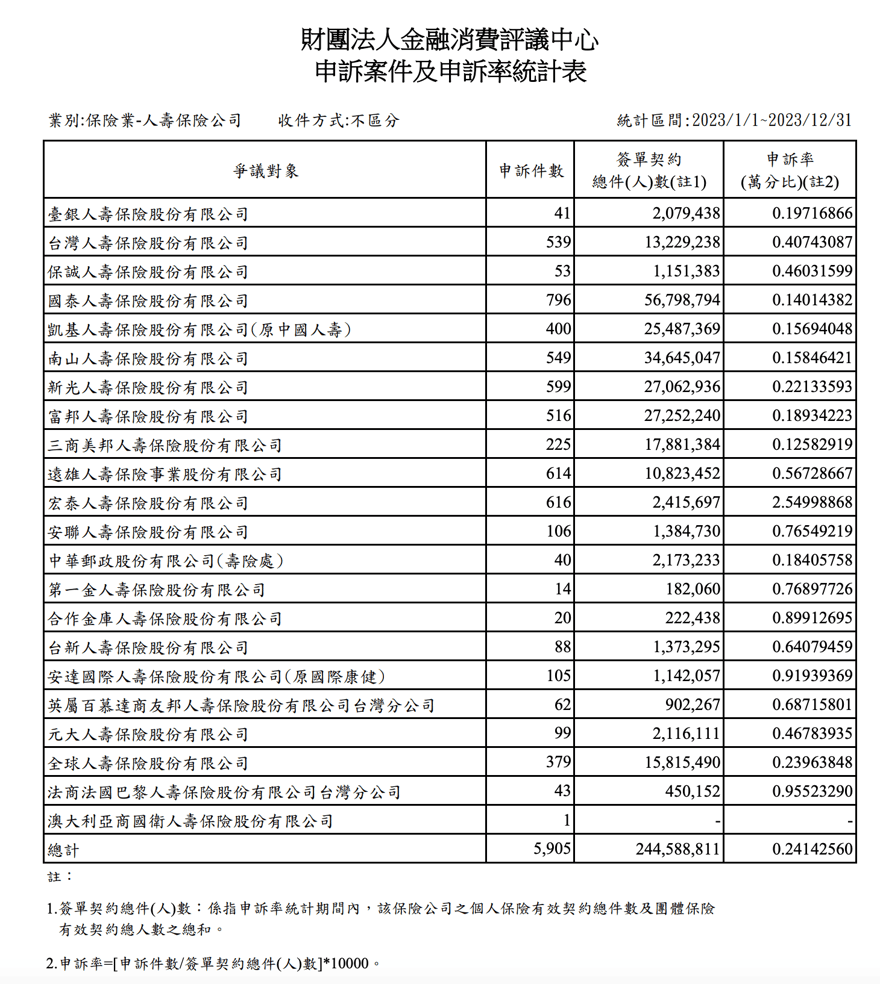
可以看到,平均申訴率是 0.241
申訴率最低的是0.12,三商美邦人壽
申訴率最高的是2.54,宏泰人壽
而申訴率的高低,老喬認為最多的是心情問題
尤其是醫療險 XDDD
你想想,當你急的要死要一筆錢的時候,是有多不爽
會讓你在忙完之後還保去投訴 XDDDDD
這是申訴率低,老喬認為重要的原因
另外保險業公開資訊觀測站,有更完整的資訊
詳細資料可以到這邊跑資料
https://ins-info.ib.gov.tw/customer/RPT-07090901.aspx
記得在搜尋的時候,先勾選資料要顯示壽險還是產險比較方便
看看各家壽險公司的價格
因為壽險理賠的項目很明確
不像是醫療險,有很多專業上的術語與判斷
壽險理賠與否,重要的就是生或死的問題
這種定義明確的保險
除了上面申訴率是否影響心情外
就是價格了~~~
如果一樣都是賠100萬的壽險,你要買比較貴的蛤是比較便宜的呢~~~
以壽險公司的市占率來做思考
老喬經驗上,市占率越高的壽險公司
一般來說,產品的價格平均都比較高
細節就比須單個產品來比較了
詳細可以看老喬整理的台灣壽險公司市占率排名表
以2023年來說,前五名為
- 國泰人壽保險股份有限公司 – 21.28%
- 富邦人壽保險股份有限公司 – 14.79%
- 南山人壽保險股份有限公司 – 12.35%
- 新光人壽保險股份有限公司 – 7.66%
- 凱基人壽保險股份有限公司 – 7.29%
一年期與定期壽險,該如何做選擇?
一年期壽險就是在去化明年度的風險
定期壽險,是在去化一段時間後的壽險
而這兩種產品,從55歲之後,就會變得越來越少有壽險公司提供
那麼,在55歲以前,到底要選擇一年期產品,還是定期(多年期)產品好呢?
一年期壽險的優點
不綁約,明年你想換就換
當年度的保險費用都很便宜,可以用很低的價格,買到很高的保障
一年期壽險的缺點
隨著年齡增長,一年期壽險會越來越貴,也就是CP值越來越低
年限到65歲居多,超過65歲之後,在市場上就沒什麼選擇了
定期壽險的優點
保障一段時間,而這段時間的保險費用都不會上升
定期壽險的缺點
相較於一年期壽險,在第一年一定比較貴
但是
在5年、10年、20年與一年期的價格差異很不一定
要看各家保險公司目前的產品狀況才會知道
老喬覺得一年期與定期壽險的甜蜜點選擇『五年期壽險』
在比較一年期壽險與5年、10年、20年定期壽險的價格後
老喬發現甜蜜點在5年期壽險
老喬發現到,10年、20年這種定期壽險,很少有「保證續保」的設計
老喬認為可以理解,因為保戶到底幾歲,是企業端無法預料的
為了避免有63歲的人突然買20年期壽險,保到83歲這種狀況
大多10年、20年期定期壽險都不會有保證續保的條款
而五年期,市場上就有產品做到保證續保
而五年期定期壽險,因為價格鎖定在第一年,所以也比一年期壽險的價格更漂亮
也就是老喬定義的效率比更高
而過完五年後,該保險要開始新的合約
這時候,五年期產品的總成本,又有再度低於一年期產品的機會
這個發現老喬覺得超有趣~~~
好像找到黃金公式一般呢~
老喬2024年度,壽險部分就會以5年期的定期壽險為主力
買下去後,就四年後再來檢視成效吧~~~~
選擇五年定期壽險的邏輯
- 彈性,可以每五年檢視自己目前的需求
- 有保證續保機制
- 相對於買五年的一年期壽險,直接買五年期的定期壽險,價格上更有優勢
如何才會知道,過世的人,有哪些保險呢?
可以直接前往保險工會,可以直接申請。
常見問題/未整理問題
壽險在處理的問題是什麼?
主要處理去化未來未知的死亡風險(辦後事的錢、留給後人的錢)與財稅規劃工具(保險金身故理賠不計入遺產稅)兩件事。
我需要多少壽險額度?
壽險額度(保額)=扶養責任+貸款或債務-可運用資金。簡易算法可用「雙十理論」:年收入乘以十作為保額,保費不超過年收入的 10%。
我所需要的壽險是哪一種?終身、定期、還是一年期?
家有老小而財產少者,需要的是保費較低廉的定期壽險;已經需要思考財富傳承者,則重保險給付的稅賦優惠,適合終身壽險。
壽險每個人都要買嗎?
- 不用,責任重的人需要買
- 如果把喪葬費算進去,老喬認為要買,至少自己的事自己出錢 XDDD
一年期、定期、終身壽險在年齡上分別能用到幾歲?
大部分壽險產品在 65 歲之前都能運作;超過 65 歲,可選擇的產品會銳減或保費大幅提升;超過 85 歲,基本上只剩終身型壽險可以選擇。
相關資料:
- 金融市場統計資訊公開查詢:https://stat.fsc.gov.tw/FSCChartShow%5FRestore/CRPages/MS%5FChart%5FShow.aspx
- 財團法人,保險事業發展中心,保險財務業務統計:https://www.tii.org.tw/tii/information/information1/
- 保險業公開資訊觀測站:https://ins-info.ib.gov.tw/index.aspx
- 保險業公開資訊觀測站-表07011010-壽險業務概況表:https://ins-info.ib.gov.tw/customer/RPT-07011010.aspx
- 表07090901及表07070710-保險申請評議統計:https://ins-info.ib.gov.tw/customer/RPT-07090901.aspx
老喬的台灣財富報告 系列整理頁面
老喬將自己與財富相關的所看所學,整理成系列資訊
叫做「老喬的台灣財富地圖」系列
不是為了給答案,而是讓人知道自己站在哪裡
希望這些資料,能讓你更了解自己
覺得這些數字有用?
台灣財富數據,每週一封寄給你