
這篇文章另有以下語言版本:English・日本語・한국어・Bahasa Indonesia・Bahasa Melayu・ไทย・Português (Brasil)・Español・Türkçe・Tiếng Việt・Deutsch・हिन्दी
本篇目錄(33 節)
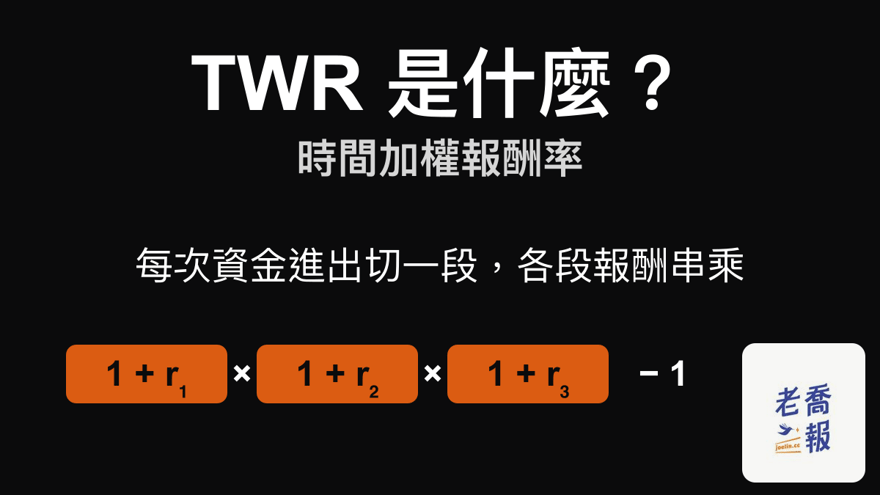
TWR(Time-Weighted Return,時間加權報酬率)的意思是:把投資期間按每次資金進出切成幾段,每段各算報酬率,再串起來相乘。這樣算出來的數字,不受投資人什麼時候加碼、提領影響,所以基金、投顧評估經理人績效都用它。
| 項目 | 一句話答案 |
|---|---|
| 中文 | 時間加權報酬率(港陸多寫「時間加權回報」) |
| 公式 | TWR =(1+r₁)×(1+r₂)× … ×(1+rₙ)− 1 |
| 算例 | 上半年 +10%、下半年 +15% → TWR 26.5% |
| 在比什麼 | 經理人或策略本身,不管你何時進出 |
| 不適用 | 想知道「我自己實際賺多少」(改用 XIRR) |
上面這張表就是整篇的速查版;下面依序講 TWR 為什麼要這樣算、一步一步的公式、同一檔基金兩個投資人的對照、Excel 怎麼算,以及它和 XIRR、CAGR、IRR 怎麼選。
當你開始深入研究投資績效時,
一定會遇到一個很反直覺的現象:
為什麼基金、投顧在談績效時,
幾乎不提 XIRR,反而會用一個叫 TWR 的指標?
這不是因為 XIRR 不好,
而是 TWR 與 XIRR 本來就在回答不同的問題。
TWR 在回答什麼問題?
TWR 是一種「刻意排除投資人行為」的績效指標。
它只想回答一個問題:
在不考慮資金什麼時候進出帳戶的情況下,
這個投資策略或操盤本身,表現得好不好?
中文翻譯統一一下:
- TWR = 時間加權報酬率(台灣財經常見譯法)
- 英文資料看到 TWR / TWRR / Time-Weighted Return 是同一個東西
- 港澳、中國大陸資料偶爾會寫成「時間加權回報」或「时间加权回报率」,意思一樣
為什麼要「排除投資人行為」?
因為在專業世界裡,有一個很重要的區分:
- 商品/策略績效
- 投資人實際體驗
如果今天你要評估的是:
- 基金經理人
- 投顧策略
- 量化模型
- 操盤能力
那你不應該被下面這些事情干擾:
- 投資人什麼時候加碼
- 市場大漲時才衝進來
- 跌的時候恐慌贖回
這些都是「人」,不是「策略」。
TWR 公式與計算步驟
TWR 的邏輯可以簡化成一句話:
每一段期間獨立看待,
再把這些期間的報酬率串起來。
寫成公式:
TWR =(1+r₁)×(1+r₂)× … ×(1+rₙ)− 1
r₁、r₂……是每一段期間的報酬率。實際算的時候分四步:
- 每次有錢進出帳戶,就在那一天切一段。
- 每一段的報酬率 = 段末市值 ÷(段初市值+當天加碼)− 1;提領就把加碼換成負數。
- 把每一段的(1+報酬率)相乘,最後減 1,就是整段期間的 TWR。
- 期間超過一年、又想跟別人的年報酬比,再換成年化:(1+TWR)^(365 ÷ 天數) − 1。不滿一年的期間,基金業的績效揭露標準(GIPS)規定不得年化,因為短期報酬一年化很容易被放大。
這樣做的目的只有一個:
讓「錢什麼時候進來、進來多少」不影響對策略的評價。
算給你看:一年中間加碼一次
很多人卡在 TWR,是因為一直找不到一個「算給我看」的範例。
這邊用一個最簡化的版本走一次。
假設你有一個帳戶,過去一年發生三件事:
- 1/1 投入 100 萬,到 6/30 漲到 110 萬(這段期間報酬 +10%)
- 6/30 你又加碼 50 萬,帳戶變 160 萬
- 12/31 帳戶總值 184 萬(後半段報酬 +15%)
TWR 的算法:
- 第一段報酬率 = 110 / 100 − 1 = +10%
- 第二段報酬率 = 184 /(110 + 50)− 1 = +15%
- TWR = (1 + 10%) × (1 + 15%) − 1 = +26.5%
flowchart TD
    A["1/1 投入 100 萬"] --> B["6/30 漲到 110 萬<br/>第一段 +10%"]
    B --> C["6/30 加碼 50 萬<br/>帳戶變 160 萬"]
    C --> D["12/31 帳戶 184 萬<br/>第二段 +15%"]
    D --> E["TWR = 1.10 × 1.15 − 1<br/>= 26.5%"]
兩段報酬 +10% 與 +15% 串起來相乘再減 1,TWR 就是 26.5%;中間加碼的 50 萬完全不影響這個數字。
同一個帳戶改用 XIRR 算(現金流 −100 萬、−50 萬、+184 萬),大約是 27.6%,跟 TWR 差不多。這是因為加碼的錢不多,而且加碼之後市場繼續漲,前後兩段表現相近。
TWR 和 XIRR 什麼時候會差很多?要看下一個例子。
同一檔基金,兩個投資人:TWR 一樣,XIRR 差很多
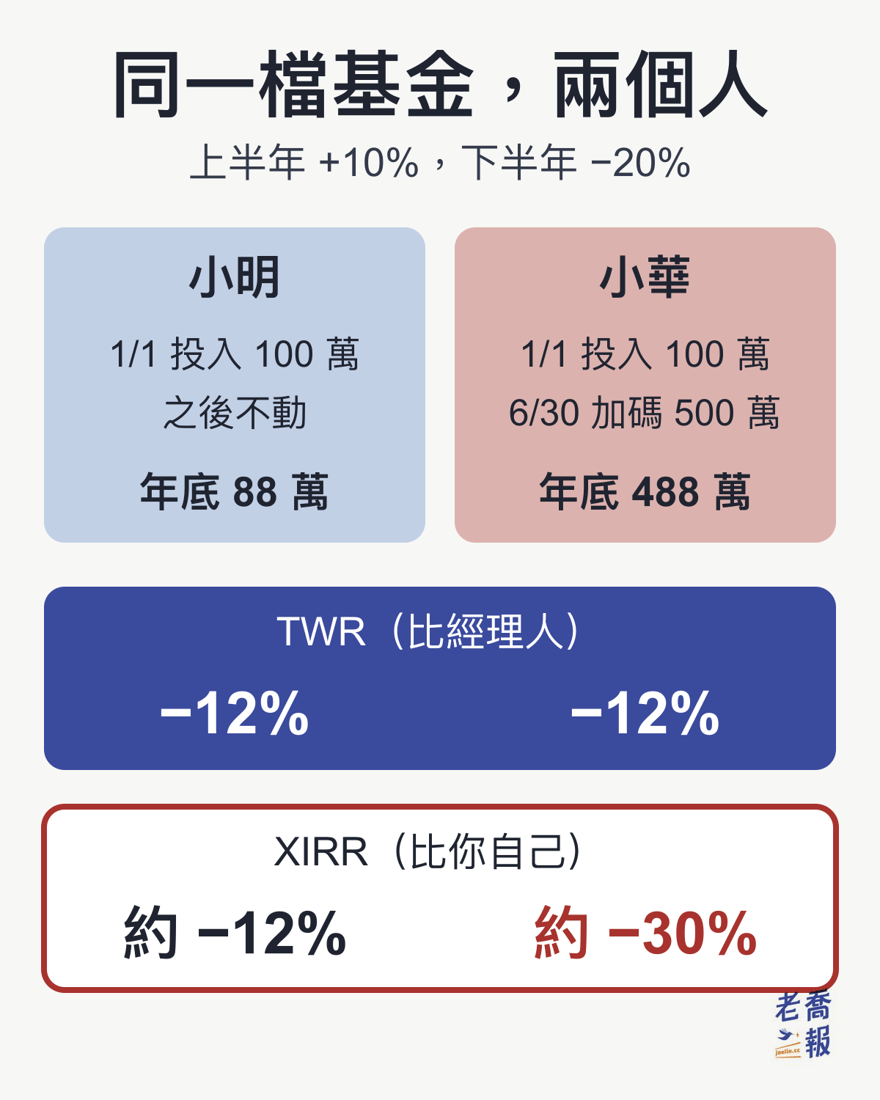
假設有一檔基金,今年上半年 +10%、下半年 −20%。小明和小華都在 1/1 各買 100 萬:
| 項目 | 小明 | 小華 |
|---|---|---|
| 1/1 投入 | 100 萬 | 100 萬 |
| 6/30 加碼 | 不加碼 | 500 萬 |
| 12/31 帳戶 | 88 萬 | 488 萬 |
| TWR | −12% | −12% |
| XIRR | 約 −12% | 約 −30% |
兩個人買的是同一檔基金,所以 TWR 都是 1.10 × 0.80 − 1 = −12%——這就是經理人今年的成績。小華在上半年漲完之後大筆加碼,剛好碰上下半年 −20%,投入 600 萬只剩 488 萬,XIRR 掉到約 −30%;多虧的那一截來自他自己的加碼時機,不是經理人。
所以:
XIRR 在問「你賺了多少」,TWR 在問「策略表現多好」。
Excel/Google 試算表怎麼算 TWR?
Excel 和 Google 試算表都沒有內建的 TWR 函數,要自己先算每一段,再串起來。以上面「一年中間加碼一次」的例子,三步驟:
第 1 步:把資料排成三欄
A 欄放日期、B 欄放「當天市值(加減碼之前)」、C 欄放「當天加碼」,提領打負數:
| A 日期 | B 當天市值 | C 當天加碼 |
|---|---|---|
| 2026/1/1 | 0 | 1,000,000 |
| 2026/6/30 | 1,100,000 | 500,000 |
| 2026/12/31 | 1,840,000 | 0 |
第一列是開戶那天,帳上原本是 0、投入 100 萬;最後一列是結算日,沒有進出就填 0。日期欄要是真的日期格式,後面年化才算得出天數。
第 2 步:算每一段的報酬率
在 D3 輸入:
=B3/(B2+C2)-1再往下拉到 D4。D3 會是 10%、D4 會是 15%。意思是「這段期末的市值 ÷(上一段期末市值+那天加碼)− 1」。
第 3 步:串起來相乘
在 E3 輸入 =1+D3 往下拉到 E4,然後找一格輸入:
=PRODUCT(E3:E4)-1結果是 0.265,按「%」按鈕改成百分比,就是 26.5%。這個「多開一欄再 PRODUCT」的寫法,Excel 和 Google 試算表都能用。
在 Excel 想一格寫完,也可以用:
=EXP(SUMPRODUCT(LN(1+D3:D4)))-1期間超過一年、想換成年化時(假設 TWR 在 F1):
=(1+F1)^(365/(A4-A2))-1例子裡 1/1 到 12/31 是 364 天,年化後約 26.6%,跟 26.5% 幾乎一樣;期間越偏離一年,差距越大。期間明顯短於一年時不要硬換成年化,基金業的績效揭露標準(GIPS)也規定不滿一年的報酬不得年化。
常見錯誤
| 寫法 | 會算出 |
|---|---|
| 分母忘了加當天加碼:=B4/B3-1 | 67.3%(把加碼的 50 萬當成獲利) |
| 各段報酬直接相加:10%+15% | 25%(少了複利) |
| 期末 ÷ 總投入:184 ÷ 150 − 1 | 22.7%(這是簡單報酬,不是 TWR) |
| 提領 30 萬打成正數 | 第二段 −34.3%,TWR 變 −27.7%(應為 +26.5%) |
前兩種最常見:分母沒有把當天加碼加回去,等於把自己存進去的錢算成經理人賺的。最後一列的例子是 6/30 改成提領 30 萬、年底帳戶 92 萬,正確寫法提領要打 −300,000。
另外要注意正負號跟 XIRR 相反:這張 TWR 表的加碼打正數;XIRR 是站在你的口袋看,投入要打負數,詳細可以看 XIRR 報酬公式在台股、美股上的應用。
TWR、XIRR(MWR)、CAGR、IRR 怎麼選?
先補一個常在英文資料看到的詞:MWR(Money-Weighted Return,資金加權報酬率)。它看的是你的錢實際賺賠多少,錢放得多的那段期間影響越大,計算上就是 IRR/XIRR 那一套。TWR 剛好相反,每一段期間不管錢多錢少,權重都一樣。
| 指標 | 回答的問題 |
|---|---|
| TWR | 經理人或策略本身表現多好? |
| XIRR(MWR) | 我這個人實際賺了多少? |
| CAGR | 一筆錢放到底,每年平均長多少? |
| IRR | 固定間隔現金流的投資案划不划算? |
四個指標回答的是四個不同的問題,選錯指標,數字算得再準也是在回答別的問題。
| 指標 | 看不看進出時間 | 常見用在 |
|---|---|---|
| TWR | 刻意排除 | 基金年報、投顧簡報 |
| XIRR | 看,日期越準越好 | 個人帳戶 |
| CAGR | 假設中途不進出 | 大盤、單一商品 |
| IRR | 看,但每期間隔要相同 | 專案、不動產 |
會不會看資金進出的時間,就是 TWR 和 XIRR 分家的地方;CAGR 則根本假設沒有進出。
一句話記住三個指標的角色:
CAGR 比的是商品;XIRR 比的是你;TWR 比的是經理人。
延伸閱讀:
業界實務怎麼用 TWR?
在金融實務中:
- TWR = 操盤者績效
- XIRR = 投資人績效
所以你會看到:
- 基金年報用 TWR
- 投顧簡報用 TWR
- 避險基金、私募基金對外揭露多半也用 TWR
因為他們要回答的是:
「如果你完全照著這個策略走,它表現如何?」
而不是:
「某個投資人剛好什麼時候進場,結果賺了多少。」
例外是私募股權、創投這類由管理人決定何時向投資人催繳資金的基金:資金進出的時機本身就是管理人的決定,所以業界反而用 IRR 評估這類基金。
巴菲特的長期績效能直接拿來跟大盤比——任執行長 61 年(1965–2025)波克夏每股市值年化 19.7%、S&P 500 含息 10.5%(官方 2025 年報)——
是因為比的是波克夏的每股市值,不受個別投資人什麼時候進出資金影響。
詳細的各期距比較可以看:巴菲特的年化報酬率,與美股大盤年化報酬率相差多少?(文內附 1965 年起的逐年全表)。
為什麼不用 XIRR?
不是不能用,而是不公平。
XIRR 對「什麼時候、放多少錢」極度敏感:
- 剛好在大漲前大筆加碼 → XIRR 很好看
- 剛好在大跌前大筆加碼 → XIRR 很難看(像上面的小華)
這些反映的是投資人進出的時機,不是經理人的本事。拿 XIRR 評經理人,等於把客戶的進出時機算到經理人頭上。
在專業評估中,這是不能接受的。
TWR 適合誰?不適合誰?
適合
- 評估基金、策略、模型
- 比較不同操盤方式
- 判斷長期策略是否穩定
不適合
- 個人帳戶管理
- 有現實資金需求的人
- 想知道「我實際賺了多少」
如果你的目標是「我這幾年的投資到底賺多少」,
請看 XIRR 的詳細說明,
那才是你該用的工具。
一個常見誤會
很多人看到 TWR,會問:
那這個數字跟我有什麼關係?
答案是:
它跟你有關,但不是在描述你的人生。
它描述的是「工具好不好」,
不是「你用得好不好」。
快速記憶版(給趕時間的人)
- TWR = 時間加權報酬率 = 業界拿來比經理人的標準
- 算法:每次資金進出切一段,各段(1+報酬率)相乘再減 1
- Excel:分段報酬 =B3/(B2+C2)-1,再用 PRODUCT 串乘
- TWR 不在乎「你什麼時候加碼」,只在乎「策略本身怎麼跑」
- 看到 TWR → 在比策略
- 看到 XIRR → 在比個人投資人
- 看到 CAGR → 在比一筆放到底的商品
常見問題(FAQ)
TWR 意思是什麼?
TWR 是 Time-Weighted Return 的縮寫,中文叫時間加權報酬率,是金融業評估操盤策略本身績效時的標準指標,會刻意排除投資人加減碼的時間影響。
時間加權報酬率怎麼算?
把投資期間按每次資金進出切成多段,每一段的報酬率 = 段末市值 ÷(段初市值+當天加碼)− 1,再把各段的(1+報酬率)相乘減一。例:第一段 +10%、第二段 +15%,TWR = (1.10 × 1.15) − 1 = 26.5%。
Excel 怎麼算 TWR?
Excel 和 Google 試算表都沒有內建 TWR 函數。把日期、當天市值(加減碼前)、當天加碼(提領打負數)排成三欄,每段報酬用 =B3/(B2+C2)-1 往下拉,再開一欄 =1+D3,最後用 =PRODUCT(E3:E4)-1 串乘。期間超過一年,再用 =(1+TWR)^(365/天數)-1 換成年化;不滿一年的期間,業界績效標準不做年化。
TWR 跟 XIRR 差在哪?
TWR 評估「策略本身」,XIRR 評估「投資人實際拿到多少」。同一檔基金上半年 +10%、下半年 −20%,一直沒加碼的人和 6/30 加碼 500 萬的人,TWR 都是 −12%;XIRR 卻分別約 −12% 和約 −30%,因為 XIRR 會把「你什麼時候、放多少錢進去」算進去,TWR 不會。
TWR 和 MWR 差在哪?
MWR(Money-Weighted Return,資金加權報酬率)看的是你的錢實際賺賠多少,錢放得多的那段期間影響越大,計算上就是 IRR/XIRR 那一套;TWR 則讓每一段期間不管錢多錢少都一樣重。前者比投資人,後者比經理人。
為什麼基金年報用 TWR 而不是 CAGR?
因為基金有持續的資金進出與分配,CAGR 假設「一筆投入放到底」這個前提不成立。TWR 把進出切段,才能公平評估經理人的能力。
個人投資要不要算 TWR?
通常不需要。一般人投資想知道的是「我實際賺了多少」,那是 XIRR 的工作。除非你想拿自己的操作跟基金或大盤比「選股本事」,才會用 TWR 看「策略本身」。
「時間加權回報」跟「時間加權報酬率」是同一個嗎?
是。台灣習慣寫「時間加權報酬率」,港澳、中國大陸資料偏向用「時間加權回報」或「时间加权回报率」,英文都是 Time-Weighted Return(TWR)。
相關詞彙
讀完本文後,最可能接著想了解的相關概念:
| 詞彙 | 一句話 |
|---|---|
| 年複合成長率 CAGR | 假設一筆投入到底的長期年化 |
| 內部報酬率 XIRR | 把現金流時間點納入計算 |
| 巴菲特長期年化 | TWR/CAGR 在實務上的對照案例 |
| 台灣財富地圖 | 老喬報財務系列入口 |
這四篇可以跟本文串著讀:先分清楚三種報酬率,再看實際案例。
小結:TWR 的正確位置
你可以這樣記住 TWR:
當問題是「策略好不好」,用 TWR;
當問題是「我賺了多少」,用 XIRR。
把這兩件事混在一起,
才是大多數投資人長期誤判的根源。
老喬的台灣財富報告 系列整理頁面
老喬將自己與財富相關的所看所學,整理成系列資訊
叫做「老喬的台灣財富地圖」系列
不是為了給答案,而是讓人知道自己站在哪裡
希望這些資料,能讓你更了解自己
本文關鍵字:TWR、TWR 意思、TWR 是什麼、時間加權報酬率、時間加權報酬率公式、TWR 怎麼算、TWR Excel、TWR XIRR 差別、MWR
本篇摘要
TWR(時間加權報酬率)是把投資期間按每次資金進出切段、各段報酬率串起來相乘再減 1 的績效指標,刻意排除投資人加碼、提領時機的影響,基金、投顧評估經理人時用它。公式:TWR =(1+r1)×(1+r2)×…×(1+rn)− 1,每段報酬 = 段末市值 ÷(段初市值+當天加碼)− 1。例:上半年 +10%、下半年 +15%,TWR = 1.10 × 1.15 − 1 = 26.5%。同一檔基金上半年 +10%、下半年 −20%,不加碼的人與 6/30 加碼 500 萬的人 TWR 都是 −12%,XIRR 卻分別約 −12% 與 −30%。Excel 沒有內建 TWR 函數,要先算分段報酬再用 PRODUCT 串乘。想知道自己實際賺多少用 XIRR(資金加權報酬率)。
- TWR=時間加權報酬率,排除資金進出時機的影響
- 公式:各段(1+報酬率)相乘再減 1
- 每段報酬=段末市值÷(段初市值+當天加碼)−1
- 例:(1.10×1.15)−1=26.5%
- 同一檔基金,兩人 TWR 都是 −12%,XIRR 約 −12% 與 −30%
- Excel 無內建 TWR 函數,用分段報酬加 PRODUCT 計算
- TWR 比經理人、XIRR 比投資人自己、CAGR 比商品
覺得這些數字有用?
台灣財富數據,每週一封寄給你
常用 Google 搜尋嗎?
把老喬報設為偏好來源,搜尋時會更常看到這裡的文章。