この記事は次の言語でもお読みいただけます: 繁體中文 · English · 한국어 · Bahasa Indonesia · Bahasa Melayu · ไทย · Português (Brasil) · Español · Türkçe · Tiếng Việt · Deutsch · हिन्दी
目次 (30)
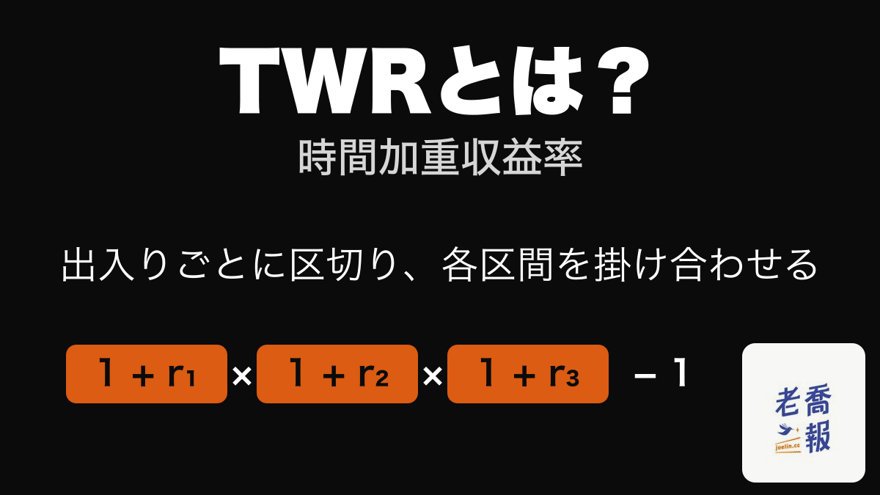
TWR(Time-Weighted Return、時間加重収益率)とは、運用期間をお金の出入りがあるたびに区切り、区間ごとに収益率を出して、それらを掛け合わせてつなぐ指標です。こうして出した数字は、投資家がいつ追加投資や引き出しをしたかに左右されないため、ファンドや投資顧問は運用担当者の成績をこれで評価します。
| 項目 | ひと言で答えると |
|---|---|
| 日本語 | 時間加重収益率(「時間加重リターン」とも) |
| 計算式 | TWR =(1+r₁)×(1+r₂)× … ×(1+rₙ)− 1 |
| 計算例 | 上半期 +10%、下半期 +15% → TWR 26.5% |
| 何を比べるか | 運用担当者や戦略そのもの(いつ出し入れしたかは問わない) |
| 向かない場面 | 「自分が実際にいくら稼いだか」を知りたい(XIRRを使う) |
この表が記事全体の早見版です。以下では、TWRがなぜこう計算するのか、計算式の手順、同じファンドを買った2人の投資家の比較、Excelでの計算方法、そしてXIRR・CAGR・IRRとの使い分けを順に説明します。
運用成績について調べ始めると、直感に反する現象に必ず出会います。
ファンドや投資顧問が成績を語るとき、
なぜXIRRにはほとんど触れず、TWRという指標を使うのか?
XIRRが悪い指標だからではありません。TWRとXIRRは、そもそも答えようとしている問いが違うのです。
TWRはどんな問いに答えているのか?
TWRは「投資家の行動をあえて取り除く」成績指標です。
TWRが答えたい問いはひとつだけです。
お金がいつ口座に入り、いつ出ていったかを考えないとしたら、
この投資戦略や運用そのものの成績は良かったのか?
日本語での呼び方を整理しておきます。
- TWR = 時間加重収益率(年金の運用実績や投資の専門的な解説で使われる標準的な言い方)
- 金融メディアの記事では「時間加重リターン」とも書かれますが、指しているものは同じです
- 英語の資料に出てくる TWR/TWRR/Time-Weighted Return も同じ指標です
なぜ「投資家の行動」を取り除くのか?
プロの世界には、とても大事な区別があるからです。
- 商品・戦略の成績
- 投資家が実際に体験した成績
評価したいのが次のようなものだとします。
- ファンドマネージャー
- 投資顧問の戦略
- クオンツモデル
- 運用の腕前
それなら、次のような出来事に評価を左右されるべきではありません。
- 投資家がいつ追加投資したか
- 相場が大きく上がってから慌てて買いに来た
- 下がったところでパニックになって解約した
これらはすべて「人」の行動であって、「戦略」ではありません。
TWRの計算式と計算の手順
TWRの考え方はひと言にまとめられます。
各期間をそれぞれ独立したものとして扱い、
その期間ごとの収益率をつなぎ合わせる。
式にするとこうなります。
TWR =(1+r₁)×(1+r₂)× … ×(1+rₙ)− 1
r₁、r₂……は区間ごとの収益率です。実際に計算するときは4つの手順を踏みます。
- 口座にお金の出入りがあるたびに、その日で期間を区切る。
- 区間ごとの収益率 = 区間末の時価 ÷(区間初めの時価+その日の追加投資)− 1。引き出しなら追加投資をマイナスに置き換える。
- 各区間の(1+収益率)を掛け合わせ、最後に1を引くと、期間全体のTWRになる。
- 期間が1年を超え、ほかの年率リターンと比べたいときは、(1+TWR)^(365 ÷ 日数) − 1 で年率に換算する。1年に満たない期間は、運用業界の成績開示基準(GIPS)で年率換算してはいけないと定められている。短期のリターンは年率にすると大きく膨らみやすいからだ。
目的はただひとつ、「お金がいつ、いくら入ってきたか」で戦略の評価が変わらないようにすることです。
実際に計算してみる:1年の途中で1回追加投資
TWRでつまずく人が多いのは、「実際に計算してみせてくれる」例がなかなか見つからないからです。ここではいちばん単純化した例で一度通して計算します。
ある口座で、この1年に3つの出来事があったとします。
- 1/1 に100万を投資し、6/30 には110万に増えた(この期間の収益率は+10%)
- 6/30 に50万を追加投資し、口座の残高は160万になった
- 12/31 に口座の評価額は184万になった(後半の収益率は+15%)
TWRの計算方法:
- 第1区間の収益率 = 110 ÷ 100 − 1 = +10%
- 第2区間の収益率 = 184 ÷(110 + 50)− 1 = +15%
- TWR = (1 + 10%) × (1 + 15%) − 1 = +26.5%
flowchart TD
    A["1/1:100万を投資"] --> B["6/30:110万に増加<br/>第1区間 +10%"]
    B --> C["6/30:50万を追加<br/>残高160万"]
    C --> D["12/31:残高184万<br/>第2区間 +15%"]
    D --> E["TWR = 1.10 × 1.15 − 1<br/>= 26.5%"]
2つの区間の+10%と+15%を掛け合わせて1を引くと、TWRは26.5%です。途中で追加した50万は、この数字にまったく影響しません。
同じ口座をXIRRで計算すると(キャッシュフローは−100万、−50万、+184万)、約27.6%で、TWRとほとんど変わりません。追加投資の額が小さく、追加したあとも相場が上がり続け、前後2つの区間の成績が近かったからです。
TWRとXIRRが大きく食い違うのはどんなときか。次の例で見てみます。
同じファンド、2人の投資家:TWRは同じ、XIRRは大きく違う
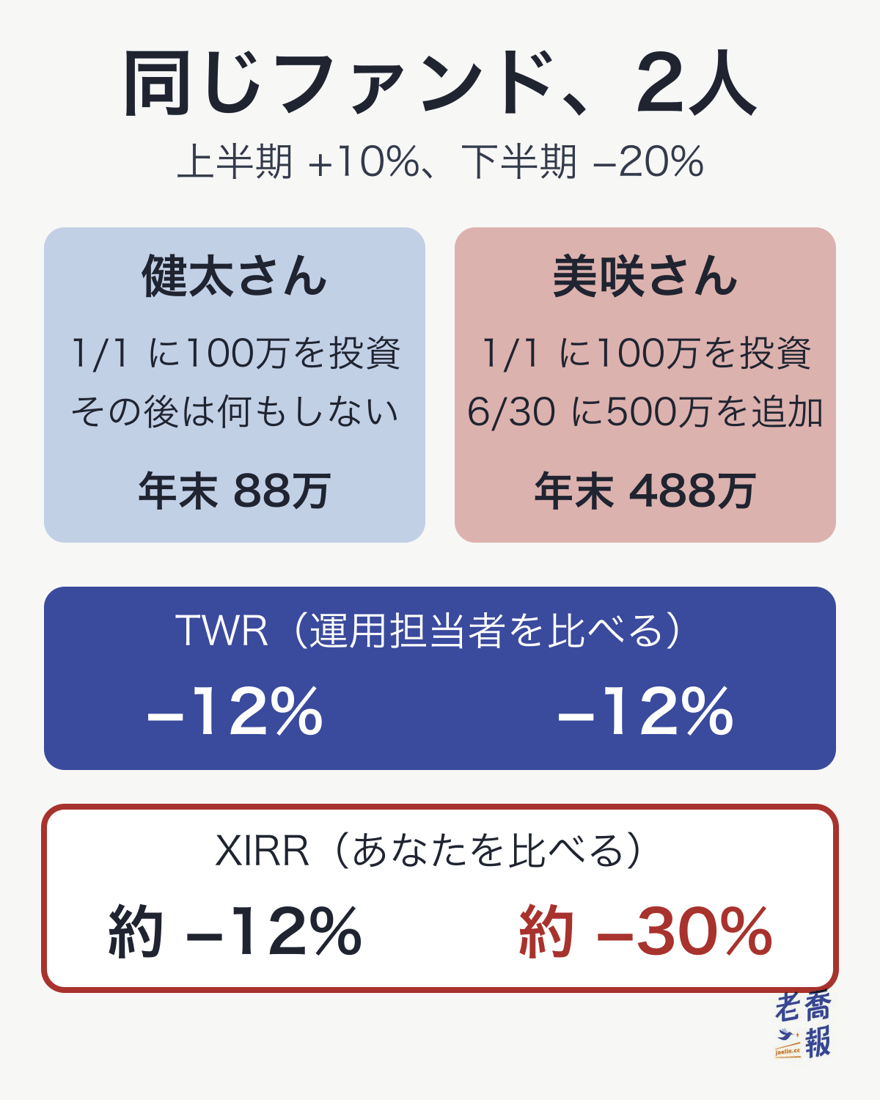
あるファンドが、今年の上半期に+10%、下半期に−20%だったとします。健太さんと美咲さんは、どちらも1/1 に100万ずつ買いました。
| 項目 | 健太さん | 美咲さん |
|---|---|---|
| 1/1 投資 | 100万 | 100万 |
| 6/30 追加 | なし | 500万 |
| 12/31 残高 | 88万 | 488万 |
| TWR | −12% | −12% |
| XIRR | 約 −12% | 約 −30% |
2人が買ったのは同じファンドなので、TWRはどちらも 1.10 × 0.80 − 1 = −12% です。これが運用担当者の今年の成績です。美咲さんは上半期の上昇のあとに大きく追加投資し、ちょうど下半期の−20%にぶつかったため、600万を投じて488万しか残らず、XIRRは約−30%まで下がりました。余計に失った分は本人の追加投資のタイミングによるもので、運用担当者のせいではありません。
だからこうなります。
XIRRは「あなたはいくら稼いだか」を問い、TWRは「戦略の成績はどれだけ良かったか」を問う。
Excel/GoogleスプレッドシートでTWRを計算するには?
ExcelにもGoogleスプレッドシートにも、TWRを直接出す組み込み関数はありません。まず区間ごとに計算し、それをつなぎ合わせます。先ほどの「1年の途中で1回追加投資」の例で、3つの手順を見ていきます。
手順1:データを3列に並べる
A列に日付、B列に「その日の時価(追加投資・引き出しの前)」、C列に「その日の追加投資」を入れます。引き出しはマイナスで入力します。
| A 日付 | B その日の時価 | C 追加投資 |
|---|---|---|
| 2026/1/1 | 0 | 1,000,000 |
| 2026/6/30 | 1,100,000 | 500,000 |
| 2026/12/31 | 1,840,000 | 0 |
1行目は口座を開いた日で、もともと残高0のところに100万を入れています。最後の行は計算の基準日で、出入りがなければ0を入れます。日付の列は本物の日付形式にしておかないと、あとで年率換算するときに日数が計算できません。
手順2:区間ごとの収益率を出す
D3に次のように入力します。
=B3/(B2+C2)-1これをD4までコピーします。D3は10%、D4は15%になります。意味は「この区間末の時価 ÷(前の区間末の時価+その日の追加投資)− 1」です。
手順3:掛け合わせる
E3に =1+D3 と入力してE4までコピーし、空いているセルに次のように入力します。
=PRODUCT(E3:E4)-1結果は0.265で、「%」ボタンを押してパーセント表示にすると26.5%です。この「1列増やしてPRODUCTで掛ける」書き方は、ExcelでもGoogleスプレッドシートでも使えます。
Excelで1つのセルにまとめたい場合は、次の式でも計算できます。
=EXP(SUMPRODUCT(LN(1+D3:D4)))-1期間が1年を超えて年率に換算したいときは(TWRがF1にあるとして)、次のように入力します。
=(1+F1)^(365/(A4-A2))-1例では1/1から12/31までが364日で、年率換算すると約26.6%、26.5%とほぼ同じです。期間が1年から離れるほど差は大きくなります。1年より明らかに短い期間は無理に年率換算しないでください。運用業界の成績開示基準(GIPS)でも、1年未満のリターンは年率換算してはいけないと定められています。
よくある間違い
| 書き方 | 出てくる数字 |
|---|---|
| 分母に追加投資を足し忘れる:=B4/B3-1 | 67.3%(追加した50万を利益扱い) |
| 区間の収益率を足す:10%+15% | 25%(複利が抜ける) |
| 期末 ÷ 投資総額:184 ÷ 150 − 1 | 22.7%(単純リターンでTWRではない) |
| 30万の引き出しをプラスで入力 | 第2区間 −34.3%、TWR −27.7%(正しくは +26.5%) |
多いのは上の2つです。分母にその日の追加投資を足し戻さないと、自分で入れたお金を運用担当者が稼いだことにしてしまいます。最後の行は、6/30 が30万の引き出しで年末の残高が92万だった場合の例で、正しくは引き出しを −300,000 と入力します。
もうひとつ、プラスとマイナスの付け方がXIRRと逆になる点に注意してください。このTWRの表では追加投資をプラスで入れますが、XIRRは「あなたの財布」の側から見るので、投資した額をマイナスで入れます。詳しくはXIRRの計算式を初心者向けに解説をご覧ください。
TWR、XIRR(MWR)、CAGR、IRRはどう使い分ける?
先に、英語の資料でよく見かける言葉をひとつ補っておきます。MWR(Money-Weighted Return、金額加重収益率)です。あなたのお金が実際にどれだけ増減したかを見る指標で、お金を多く入れていた期間ほど影響が大きくなり、計算はIRR/XIRRと同じ考え方です。TWRはちょうど反対で、お金が多くても少なくても、各期間の重みは同じです。
| 指標 | 答える問い |
|---|---|
| TWR | 運用担当者や戦略そのものの成績は? |
| XIRR(MWR) | 自分は実際にいくら稼いだか? |
| CAGR | 一度投資して置いたら年平均いくら増えたか? |
| IRR | 一定間隔のキャッシュフローの案件は割に合うか? |
4つの指標は4つの違う問いに答えています。指標を取り違えると、どれだけ正確に計算しても、別の問いに答えていることになります。
| 指標 | 時期を考慮 | 主な用途 |
|---|---|---|
| TWR | あえて除外 | ファンドの運用報告書、投資顧問の資料 |
| XIRR | 考慮(日付は正確なほど良い) | 個人の口座 |
| CAGR | 途中の出入りなしが前提 | 市場全体、単一の商品 |
| IRR | 考慮(ただし間隔は一定) | プロジェクト、不動産 |
お金の出入りの時期を見るかどうかが、TWRとXIRRの分かれ目です。CAGRはそもそも出入りがないことを前提にしています。
3つの指標の役割は、ひと言で覚えられます。
CAGRは商品を比べ、XIRRはあなたを比べ、TWRは運用担当者を比べる。
あわせて読みたい:
業界ではTWRをどう使っているか
金融の実務では、次のように分かれています。
- TWR = 運用担当者の成績
- XIRR = 投資家の成績
そのため、次のような場面でTWRが使われます。
- ファンドの運用報告書はTWR
- 投資顧問のプレゼン資料はTWR
- ヘッジファンドやプライベートファンドの対外開示も多くはTWR
彼らが答えたいのは次の問いだからです。
「この戦略に最初から最後までそのまま従っていたら、成績はどうだったか?」
次のような問いではありません。
「ある投資家がたまたまいつ投資を始めて、結果いくら稼いだか。」
例外は、プライベート・エクイティやベンチャーキャピタルのように、いつ投資家に資金の払い込みを求めるかを運用者が決めるファンドです。資金の出入りのタイミングそのものが運用者の判断なので、業界ではこうしたファンドはむしろIRRで評価します。
バフェットの長期の成績をそのまま市場平均と比べられるのは、比べているのがバークシャー・ハサウェイの1株あたり時価で、個々の投資家がいつお金を出し入れしたかに影響されないからです。CEOを務めた61年間(1965–2025)で、バークシャー・ハサウェイの1株あたり時価の年率は19.7%、S&P 500(配当込み)は10.5%でした(同社2025年の年次報告書)。期間ごとの詳しい比較はバフェットの年率リターンとS&P 500の差をご覧ください(1965年以降の年ごとの全表付き)。
なぜXIRRを使わないのか?
使えないわけではありません。公平ではないのです。
XIRRは「いつ、いくら入れたか」にきわめて敏感です。
- たまたま大きく上がる前に多額を追加した → XIRRがよく見える
- たまたま大きく下がる前に多額を追加した → XIRRが悪く見える(先ほどの美咲さんのように)
これが反映しているのは投資家の出し入れのタイミングで、運用担当者の実力ではありません。XIRRで運用担当者を評価すると、顧客の出し入れのタイミングを運用担当者の責任にすることになります。
プロの評価では、それは受け入れられません。
TWRが向いている人・向いていない人
向いている
- ファンド・戦略・モデルの評価
- 異なる運用手法の比較
- 長期の戦略が安定しているかの判断
向いていない
- 個人の口座管理
- 生活の中で実際にお金が必要になる人
- 「自分が実際にいくら稼いだか」を知りたい人
目的が「この数年の投資で結局いくら稼いだのか」なら、XIRRの詳しい解説を読んでください。そちらがあなたの使うべき道具です。
よくある誤解
TWRを見て、こう尋ねる人がたくさんいます。
で、この数字は自分と何の関係があるの?
答えはこうです。関係はあります。ただし、あなたの人生を描いている数字ではありません。
TWRが描いているのは「道具が良いかどうか」であって、「あなたがその道具をうまく使えたかどうか」ではないのです。
30秒でわかる要点(急いでいる人向け)
- TWR = 時間加重収益率 = 業界が運用担当者を比べる標準の物差し
- 計算方法:お金の出入りごとに区切り、各区間を掛け合わせる(各区間の(1+収益率)を掛けて1を引く)
- Excel:区間ごとの収益率 =B3/(B2+C2)-1 を出し、PRODUCTで掛け合わせる
- TWRは「あなたがいつ追加投資したか」を気にせず、「戦略そのものがどう動いたか」だけを見る
- TWRを見たら → 戦略を比べている
- XIRRを見たら → 個人投資家を比べている
- CAGRを見たら → 一度投資して置きっぱなしにした商品を比べている
よくある質問
TWRとはどういう意味ですか?
TWRはTime-Weighted Returnの略で、日本語では「時間加重収益率」と呼びます。運用戦略そのものの成績を評価するときの金融業界の標準的な指標で、投資家が追加投資や引き出しをしたタイミングの影響をあえて取り除きます。
時間加重収益率はどうやって計算しますか?
運用期間を、お金の出入りがあるたびに区切り、区間ごとの収益率 = 区間末の時価 ÷(区間初めの時価+その日の追加投資)− 1 を出してから、各区間の(1+収益率)を掛け合わせて1を引きます。たとえば第1区間が+10%、第2区間が+15%なら、TWR = (1.10 × 1.15) − 1 = 26.5% です。
ExcelでTWRを計算するには?
ExcelにもGoogleスプレッドシートにも、TWRを直接出す組み込み関数はありません。日付、その日の時価(追加投資・引き出しの前)、その日の追加投資(引き出しはマイナス)を3列に並べ、区間ごとの収益率を =B3/(B2+C2)-1 で下へコピーし、もう1列 =1+D3 を作って、最後に =PRODUCT(E3:E4)-1 で掛け合わせます。期間が1年を超えるときは =(1+TWR)^(365/日数)-1 で年率に換算します。1年に満たない期間は、業界の成績開示基準では年率換算しません。
TWRとXIRRは何が違いますか?
TWRは「戦略そのもの」を評価し、XIRRは「投資家が実際にいくら得たか」を評価します。上半期+10%、下半期−20%の同じファンドで、追加投資しなかった人と6/30に500万を追加した人は、TWRはどちらも−12%ですが、XIRRはそれぞれ約−12%と約−30%になります。XIRRは「いつ、いくら入れたか」を計算に含め、TWRは含めないからです。
TWRとMWRは何が違いますか?
MWR(Money-Weighted Return、金額加重収益率)は、あなたのお金が実際にどれだけ増減したかを見る指標で、お金を多く入れていた期間ほど結果への影響が大きくなります。計算はIRR/XIRRと同じ考え方です。TWRは、お金が多くても少なくても各期間を同じ重みで扱います。前者は投資家を比べ、後者は運用担当者を比べます。
ファンドの運用報告書がCAGRではなくTWRを使うのはなぜですか?
ファンドには継続的な資金の流入・流出や分配があり、「最初に一度だけ投資して最後まで置いておく」というCAGRの前提が成り立たないからです。TWRはお金の出入りで期間を区切るので、運用担当者の実力を公平に評価できます。
個人の投資でもTWRを計算したほうがいいですか?
たいていは不要です。個人が知りたいのは「自分は実際にいくら稼いだか」で、それはXIRRの役割です。自分の運用をファンドや市場平均と比べて「銘柄選びの腕前」を確かめたいときに限って、TWRで「戦略そのもの」を見ることになります。
「時間加重リターン」と「時間加重収益率」は同じものですか?
同じものです。年金の運用実績や投資の専門的な解説では「時間加重収益率」と書くのが一般的で、金融メディアの記事では「時間加重リターン」と書かれることもあります。英語はどちらもTime-Weighted Return(TWR)で、TWRRと略されることもあります。
関連用語
この記事を読んだあと、次に知りたくなりそうな関連概念です。
| 用語 | ひと言で |
|---|---|
| 年平均成長率 CAGR | 一度投資して置いた場合の長期の年率 |
| 内部収益率 XIRR | お金の出入りの時期を計算に含める |
| バフェットの長期年率 | TWR/CAGRを実務で比べる事例 |
| 台湾の資産マップ(中国語) | 『老喬報』のお金シリーズ入口 |
この4本は本記事と続けて読めます。まず3種類のリターンの違いを押さえ、そのあと実際の事例を見てください。
まとめ:TWRの正しい位置づけ
TWRはこう覚えておけば十分です。
問いが「戦略は良いか」ならTWRを使い、
問いが「自分はいくら稼いだか」ならXIRRを使う。
この2つを混同することこそ、多くの投資家が長いあいだ判断を誤る根本原因です。
老喬の『台湾の資産レポート』シリーズ
老喬(ジョー)は、お金について見聞きし学んだことを「老喬の台湾の資産マップ」というシリーズにまとめています。
答えを示すためではなく、自分が今どこに立っているかを知ってもらうための資料です。これらの資料が、あなた自身をもう少しよく知る手がかりになればと思います。
本記事のキーワード:TWR、TWRとは、TWR 意味、時間加重収益率、時間加重収益率 計算式、TWR 計算方法、TWR Excel、TWR XIRR 違い、MWR、金額加重収益率
出典: 中国語版の初公開日は2026-01-04、改訂日は2026-10-27です。計算例は説明用の仮定の数字で、通貨単位はありません。バークシャー・ハサウェイとS&P 500の年率は同社2025年の年次報告書の数字です。TWRの日本語の呼び方の節は、日本の読者向けに書き換えています。
この日本語版は、繁体字中国語の原作記事をもとにしています。 joelin.cc. 海外の読者にもわかりやすいよう、表現や説明を調整しています。内容の基準となるのは繁体字中国語の原文です。完全な内容は 中国語の原文をご覧ください。