Bu yazı şu dillerde de okunabilir: 繁體中文 · English · 日本語 · 한국어 · Bahasa Indonesia · Bahasa Melayu · ไทย · Português (Brasil) · Español · Tiếng Việt · Deutsch · हिन्दी
İçindekiler (30)
TWR (Time-Weighted Return, zaman ağırlıklı getiri) şu anlama gelir: yatırım dönemi her para giriş çıkışında dilimlere ayrılır, her dilimin getirisi ayrı hesaplanır, sonra bu getiriler zincirleme çarpılır. Böyle bulunan rakam, yatırımcının ne zaman ek alım yaptığından ya da para çektiğinden etkilenmez; fonlar ve yatırım danışmanları yöneticilerin performansını bu yüzden onunla ölçer.
| Konu | Tek cümlelik cevap |
|---|---|
| Türkçesi | Zaman ağırlıklı getiri (İngilizcede TWR, TWRR da denir) |
| Formül | TWR = (1 + r₁) × (1 + r₂) × … × (1 + rₙ) − 1 |
| Örnek | İlk yarı +%10, ikinci yarı +%15 → TWR %26,5 |
| Neyi ölçer | Yöneticiyi ya da stratejinin kendisini; ne zaman girip çıktığınız fark etmez |
| Uygun değil | “Ben gerçekte ne kadar kazandım?” sorusu (XIRR kullanın) |
Bu tablo yazının hızlı özetidir; aşağıda sırasıyla TWR’nin neden böyle hesaplandığını, adım adım formülü, aynı fondaki iki yatırımcının karşılaştırmasını, Excel’de nasıl hesaplandığını ve XIRR, CAGR, IRR arasında nasıl seçim yapılacağını anlatıyoruz.
Yatırım performansını derinlemesine incelemeye başladığınızda, sezgilere ters gelen bir durumla mutlaka karşılaşırsınız:
Fonlar ve yatırım danışmanları performanslarını anlatırken neden XIRR’dan neredeyse hiç söz etmez de TWR adlı bir göstergeyi kullanır?
Bunun nedeni XIRR’ın kötü olması değil; TWR ile XIRR’ın baştan farklı sorulara cevap vermesidir.
TWR hangi soruya cevap veriyor?
TWR, yatırımcı davranışını bilinçli olarak dışarıda bırakan bir performans göstergesidir.
Tek bir soruya cevap arar:
Paranın hesaba ne zaman girip çıktığını hesaba katmazsak, bu yatırım stratejisi ya da portföy yönetimi kendi başına ne kadar iyi performans gösterdi?
Adlandırmayı netleştirelim:
- TWR = zaman ağırlıklı getiri (Türkçe finans kaynaklarındaki yaygın karşılığı)
- İngilizce kaynaklarda gördüğünüz TWR, TWRR ve Time-Weighted Return aynı şeydir
- “Zaman ağırlıklı getiri oranı” diye yazan kaynaklar da var; anlam aynıdır
Yatırımcı davranışı neden dışarıda bırakılır?
Çünkü profesyonel dünyada çok önemli bir ayrım vardır:
- ürünün ya da stratejinin performansı
- yatırımcının gerçekte yaşadığı getiri
Değerlendirmek istediğiniz şey şunlardan biriyse:
- fon yöneticisi
- yatırım danışmanlığı stratejisi
- kantitatif model
- portföy yönetme becerisi
o zaman aşağıdaki etkenlerin sonucu bozmaması gerekir:
- yatırımcının ne zaman ek alım yaptığı
- piyasa sert yükseldiğinde içeri koşması
- düşüşte paniğe kapılıp fondan çıkması
Bunların hepsi “insan” kaynaklıdır, “strateji” kaynaklı değildir.
TWR formülü ve hesaplama adımları
TWR’nin mantığı tek cümleyle şöyle özetlenebilir:
Her dönem kendi içinde bağımsız olarak değerlendirilir, sonra bu dönemlerin getirileri zincirleme birleştirilir.
Formül olarak:
TWR = (1 + r₁) × (1 + r₂) × … × (1 + rₙ) − 1
r₁, r₂… her dilimin getirisidir. Uygulamada hesap dört adımdır:
- Hesaba her para girişinde ya da çıkışında, o gün yeni bir dilim açın.
- Her dilimin getirisi = dilim sonu piyasa değeri ÷ (dilim başı piyasa değeri + o günkü ek alım) − 1; para çekildiyse ek alım yerine negatif tutar yazın.
- Her dilimin (1 + getiri) değerini çarpın ve en sonda 1 çıkarın; bu, tüm dönemin TWR’sidir.
- Dönem bir yıldan uzunsa ve başkalarının yıllık getirisiyle karşılaştırmak istiyorsanız yıllıklandırın: (1 + TWR)^(365 ÷ gün sayısı) − 1. Bir yıldan kısa dönemler için fon sektörünün performans sunum standardı (GIPS) yıllıklandırmayı yasaklar; çünkü kısa dönem getirisi yıllıklandırılınca kolayca büyür.
Bunun tek bir amacı vardır: “Paranın ne zaman ve ne kadar girdiği” stratejinin değerlendirilmesini etkilemesin.
Hesaplayarak görelim: yıl ortasında bir kez ek alım
TWR’de pek çok kişi, “bana hesaplayarak göster” diyebileceği bir örnek bulamadığı için takılır. Burada en sade hâliyle bir kez üzerinden geçelim.
Bir hesabınız olduğunu ve geçen yıl üç şey olduğunu varsayalım:
- 1 Ocak’ta 1.000.000 yatırdınız, 30 Haziran’da 1.100.000’e yükseldi (bu dilimin getirisi +%10)
- 30 Haziran’da 500.000 ek alım yaptınız, hesap bakiyesi 1.600.000 oldu
- 31 Aralık’ta hesabın toplam değeri 1.840.000 (ikinci dilimin getirisi +%15)
TWR hesabı:
- Birinci dilimin getirisi = 1.100.000 / 1.000.000 − 1 = +%10
- İkinci dilimin getirisi = 1.840.000 / (1.100.000 + 500.000) − 1 = +%15
- TWR = (1 + %10) × (1 + %15) − 1 = +%26,5
flowchart TD
    A["1 Ocak: 1.000.000 yatırım"] --> B["30 Haziran: 1.100.000<br/>1. dilim +%10"]
    B --> C["30 Haziran: 500.000 ek alım<br/>hesap bakiyesi 1.600.000"]
    C --> D["31 Aralık: hesap 1.840.000<br/>2. dilim +%15"]
    D --> E["TWR = 1,10 × 1,15 − 1<br/>= %26,5"]
İki dilimin getirisi, +%10 ile +%15, zincirleme çarpılıp 1 çıkarılınca TWR %26,5 olur; aradaki 500.000’lik ek alım bu rakamı hiç etkilemez.
Aynı hesap XIRR ile hesaplanırsa (nakit akışları −1.000.000, −500.000, +1.840.000) sonuç yaklaşık %27,6’dır, yani TWR’ye yakındır. Bunun nedeni ek alımın küçük olması ve ek alımdan sonra piyasanın yükselmeye devam etmesi; iki dilimin performansı birbirine yakın.
TWR ile XIRR ne zaman çok farklı çıkar? Bunu bir sonraki örnek gösteriyor.
Aynı fon, iki yatırımcı: TWR aynı, XIRR çok farklı
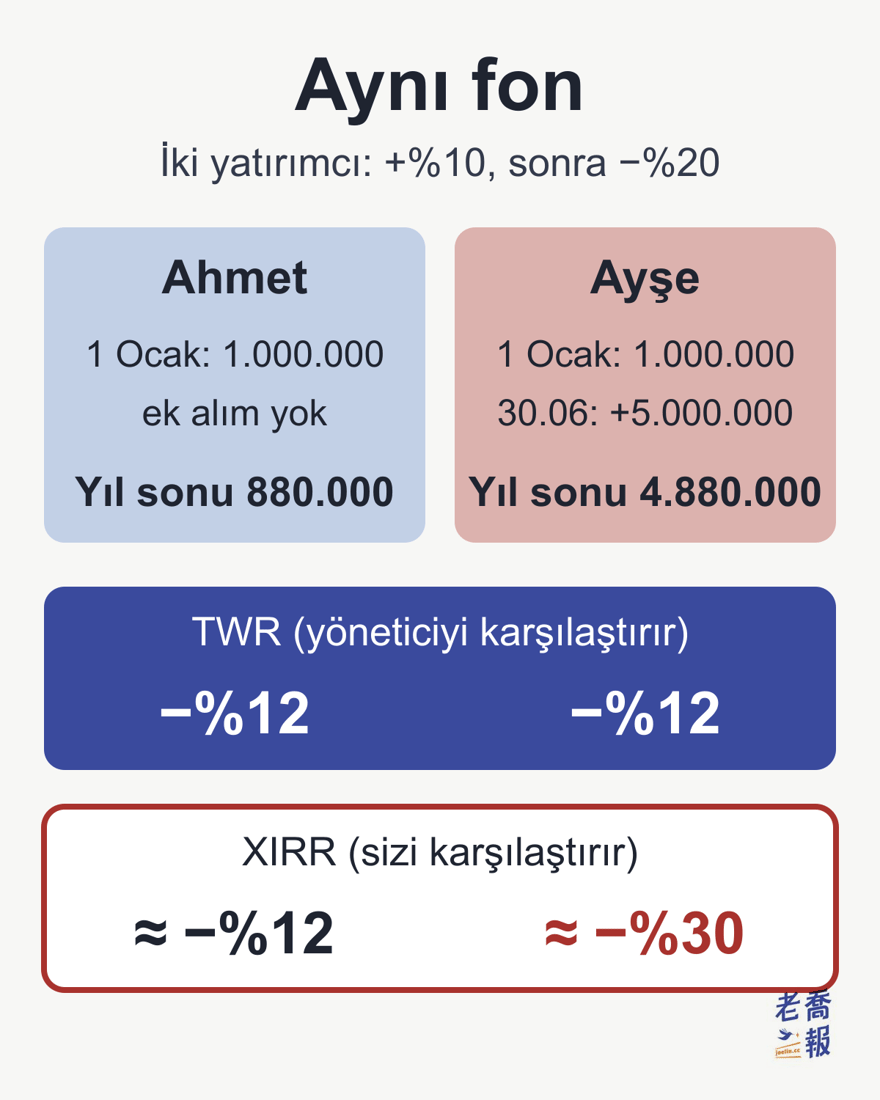
Bir fonun bu yıl ilk yarıda +%10, ikinci yarıda −%20 getirdiğini varsayalım. Ahmet ve Ayşe, 1 Ocak’ta her biri 1.000.000 yatırıyor:
| Konu | Ahmet | Ayşe |
|---|---|---|
| 1 Ocak yatırım | 1.000.000 | 1.000.000 |
| 30 Haziran ek alım | Yok | 5.000.000 |
| 31 Aralık hesap | 880.000 | 4.880.000 |
| TWR | −%12 | −%12 |
| XIRR | yaklaşık −%12 | yaklaşık −%30 |
İkisi de aynı fonu aldığı için TWR’leri 1,10 × 0,80 − 1 = −%12’dir; bu, yöneticinin bu yılki karnesidir. Ayşe ilk yarıdaki yükselişten sonra büyük bir ek alım yaptı ve tam ikinci yarıdaki −%20’ye denk geldi; yatırdığı 6.000.000’den geriye 4.880.000 kaldı ve XIRR’ı yaklaşık −%30’a düştü. Fazladan kaybedilen kısım yöneticiden değil, Ayşe’nin kendi ek alım zamanlamasından geliyor.
Yani:
XIRR “siz ne kadar kazandınız?” diye sorar, TWR “strateji ne kadar iyi performans gösterdi?” diye sorar.
Excel / Google E-Tablolar’da TWR nasıl hesaplanır?
Excel’de de Google E-Tablolar’da da yerleşik bir TWR işlevi yoktur; önce her dilimi kendiniz hesaplayıp sonra zincirlemeniz gerekir. Yukarıdaki “yıl ortasında bir kez ek alım” örneğiyle üç adım:
Adım 1: Verileri üç sütuna yazın
A sütununa tarihi, B sütununa “o günkü piyasa değeri (ek alım ya da çekimden önce)”, C sütununa “o günkü ek alım”ı yazın; para çekme negatif yazılır:
| A Tarih | B Değer | C Ek alım |
|---|---|---|
| 01.01.2026 | 0 | 1.000.000 |
| 30.06.2026 | 1.100.000 | 500.000 |
| 31.12.2026 | 1.840.000 | 0 |
İlk satır hesabın açıldığı gündür: hesapta önceden 0 vardı, 1.000.000 yatırıldı. Son satır hesaplama günüdür; giriş çıkış yoksa 0 yazın. Tarih sütunu gerçek tarih biçiminde olmalıdır, yoksa yıllıklandırmada gün sayısı hesaplanamaz.
Adım 2: Her dilimin getirisini hesaplayın
D3’e şunu girin:
=B3/(B2+C2)-1Sonra D4’e kadar aşağı çekin. D3 %10, D4 %15 olur. Anlamı: “bu dilimin sonundaki piyasa değeri ÷ (önceki dilimin sonundaki piyasa değeri + o günkü ek alım) − 1”.
Adım 3: Zincirleme çarpın
E3’e =1+D3 yazıp E4’e kadar aşağı çekin, sonra bir hücreye şunu girin (Türkçe Excel’de işlevin adı ÇARPIM’dır):
=ÇARPIM(E3:E4)-1İngilizce Excel’de ve Google E-Tablolar’da aynı formül =PRODUCT(E3:E4)-1 olarak yazılır. Sonuç 0,265’tir; “%” düğmesine basıp yüzdeye çevirince %26,5 olur. Bu “bir sütun daha açıp ÇARPIM / PRODUCT ile çarpma” yöntemi hem Excel’de hem Google E-Tablolar’da çalışır.
Excel’de tek hücrede bitirmek isterseniz şunu da kullanabilirsiniz (Türkçe Excel’de EXP’nin adı ÜS, SUMPRODUCT’ın adı TOPLA.ÇARPIM’dır; LN aynıdır):
=ÜS(TOPLA.ÇARPIM(LN(1+D3:D4)))-1İngilizce Excel’de: =EXP(SUMPRODUCT(LN(1+D3:D4)))-1.
Dönem bir yıldan uzunsa ve yıllıklandırmak istiyorsanız (TWR’nin F1’de olduğunu varsayalım):
=(1+F1)^(365/(A4-A2))-1Örnekte 1 Ocak’tan 31 Aralık’a 364 gün vardır; yıllıklandırınca yaklaşık %26,6 çıkar, %26,5 ile neredeyse aynı. Dönem bir yıldan ne kadar saparsa fark o kadar büyür. Dönem bir yıldan belirgin biçimde kısaysa zorla yıllıklandırmayın; fon sektörünün performans sunum standardı (GIPS) de bir yıldan kısa getirilerin yıllıklandırılmasını yasaklar.
Sık yapılan hatalar
| Yazım | Sonuç |
|---|---|
| Paydaya o günkü ek alım eklenmemiş: =B4/B3-1 | %67,3 (eklenen 500.000 kâr sayılır) |
| Dilim getirileri toplanmış: %10 + %15 | %25 (bileşik etki eksik) |
| Dönem sonu ÷ toplam yatırım: 1.840.000 ÷ 1.500.000 − 1 | %22,7 (basit getiri, TWR değil) |
| 300.000 çekim pozitif yazılmış | 2. dilim −%34,3, TWR −%27,7 (doğrusu +%26,5) |
İlk ikisi en yaygın olanlardır: paydaya o günkü ek alımı eklememek, kendi yatırdığınız parayı yöneticinin kazancı saymak demektir. Son satırdaki örnekte 30 Haziran’da ek alım yerine 300.000 çekilmiş ve yıl sonu hesap 920.000 olmuştur; doğru yazımda çekim −300.000 olarak girilir.
Ayrıca işaretlerin XIRR’ın tersi olduğuna dikkat edin: bu TWR tablosunda ek alım pozitif yazılır; XIRR (Türkçe Excel’de AİÇVERİMORANI) ise sizin cebinizden bakar, yatırılan para negatif yazılır. Ayrıntılar için: Yeni başlayanlar için XIRR formülü ve çözümlü örnekler.
TWR, XIRR (MWR), CAGR, IRR: hangisini seçmeli?
Önce İngilizce kaynaklarda sık görülen bir terimi ekleyelim: MWR (Money-Weighted Return, para ağırlıklı getiri). Paranızın gerçekte ne kadar kazandırıp kaybettirdiğine bakar; hesapta daha çok para olan dönemin etkisi daha büyüktür ve hesaplama IRR / XIRR yöntemiyle yapılır. TWR ise tam tersidir: hesapta ne kadar para olursa olsun her dönemin ağırlığı aynıdır.
| Gösterge | Cevapladığı soru |
|---|---|
| TWR | Yönetici ya da stratejinin kendisi ne kadar iyi? |
| XIRR (MWR) | Ben gerçekte ne kadar kazandım? |
| CAGR | Tek seferde yatırılıp tutulan para yılda ortalama ne kadar büyüdü? |
| IRR | Eşit aralıklı nakit akışlı bir yatırım kârlı mı? |
Dört gösterge dört farklı soruya cevap verir; yanlış göstergeyi seçerseniz rakam ne kadar doğru hesaplanırsa hesaplansın başka bir soruyu cevaplamış olursunuz.
| Gösterge | Zamanlama? | Kullanım |
|---|---|---|
| TWR | Bilinçli olarak dışarıda bırakır | Fon raporları, danışman sunumları |
| XIRR | Hesaba katar, tarihler ne kadar doğruysa o kadar iyi | Bireysel hesaplar |
| CAGR | Arada giriş çıkış olmadığını varsayar | Piyasa endeksi, tek bir ürün |
| IRR | Hesaba katar, ama aralıklar eşit olmalı | Projeler, gayrimenkul |
Para giriş çıkışlarının zamanına bakıp bakmamak, TWR ile XIRR’ın ayrıldığı noktadır; CAGR ise giriş çıkış olmadığını baştan varsayar.
Üç göstergenin rolünü tek cümleyle akılda tutun:
CAGR ürünü, XIRR sizi, TWR yöneticiyi karşılaştırır.
Devamını okumak için:
- CAGR nedir? Yıllık bileşik büyüme oranı formülü, hesaplama örneği ve okunuşu
- Yeni başlayanlar için XIRR formülü ve çözümlü örnekler
Sektör TWR’yi pratikte nasıl kullanır?
Finans uygulamasında:
- TWR = portföy yöneticisinin performansı
- XIRR = yatırımcının performansı
Bu yüzden şunları görürsünüz:
- fon yıllık raporları TWR kullanır
- yatırım danışmanlarının sunumları TWR kullanır
- hedge fonlar ve özel fonlar da kamuya açıkladıkları performansta çoğunlukla TWR kullanır
Çünkü cevaplamak istedikleri soru şudur:
“Bu stratejiyi birebir izleseydiniz sonuç ne olurdu?”
Şu değil:
“Belirli bir yatırımcı tesadüfen ne zaman girdi ve sonunda ne kadar kazandı?”
İstisna, özel sermaye (private equity) ve girişim sermayesi gibi, yatırımcılardan ne zaman para çağrılacağına yöneticinin karar verdiği fonlardır: burada para giriş çıkışının zamanlaması bizzat yöneticinin kararıdır, bu yüzden sektör bu tür fonları değerlendirirken IRR kullanır.
Buffett’ın uzun vadeli performansı doğrudan piyasayla karşılaştırılabilir: CEO olduğu 61 yılda (1965–2025) Berkshire Hathaway’in hisse başına piyasa değeri yıllık %19,7, temettüler dâhil S&P 500 ise %10,5 getiri sağladı (şirketin 2025 resmî yıllık raporu). Bunun nedeni, karşılaştırılan şeyin Berkshire’ın hisse başına piyasa değeri olması; tek tek yatırımcıların ne zaman para yatırıp çektiğinden etkilenmez. Dönem dönem ayrıntılı karşılaştırma için: Buffett’ın yıllık getirisi ile ABD borsasının yıllık getirisi arasında ne kadar fark var? (yazıda 1965’ten itibaren yıl yıl tam tablo var).
Neden XIRR kullanılmıyor?
Kullanılamaz değil; ama adil değil.
XIRR “ne zaman, ne kadar para” konusuna aşırı duyarlıdır:
- tam büyük bir yükselişten önce büyük ek alım → XIRR çok iyi görünür
- tam büyük bir düşüşten önce büyük ek alım → XIRR çok kötü görünür (yukarıdaki Ayşe gibi)
Bunlar yatırımcının giriş çıkış zamanlamasını yansıtır, yöneticinin becerisini değil. Yöneticiyi XIRR ile değerlendirmek, müşterilerin giriş çıkış zamanlamasını yöneticinin hanesine yazmak demektir.
Profesyonel değerlendirmede bu kabul edilemez.
TWR kimin için uygun, kimin için değil?
Uygun olduğu durumlar
- fonları, stratejileri ve modelleri değerlendirmek
- farklı portföy yönetimi yaklaşımlarını karşılaştırmak
- uzun vadeli bir stratejinin istikrarlı olup olmadığını anlamak
Uygun olmadığı durumlar
- bireysel hesap yönetimi
- gerçek hayatta paraya ihtiyaç duyan kişiler
- “gerçekte ne kadar kazandım?” sorusunun cevabını arayanlar
Amacınız “son birkaç yılda yatırımlarımdan gerçekte ne kadar kazandım?” sorusuysa XIRR’ın ayrıntılı açıklamasına bakın; sizin kullanmanız gereken araç odur.
Sık yapılan bir yanlış anlama
TWR’yi gören pek çok kişi şunu sorar:
Peki bu rakamın benimle ne ilgisi var?
Cevap: Sizinle ilgisi var, ama sizin hayatınızı anlatmıyor.
TWR, aracın iyi olup olmadığını anlatır; sizin o aracı iyi kullanıp kullanmadığınızı değil.
Hızlı hatırlatma (acelesi olanlar için)
- TWR = zaman ağırlıklı getiri = sektörde yöneticileri karşılaştırmanın standardı
- Hesaplama: her para giriş çıkışında bir dilim açın, dilimlerin (1 + getiri) değerlerini çarpıp 1 çıkarın
- Excel: dilim getirisi =B3/(B2+C2)-1, sonra ÇARPIM (PRODUCT) ile zincirleme çarpım
- TWR “ne zaman ek alım yaptığınızla” değil, yalnızca “stratejinin kendisinin nasıl gittiğiyle” ilgilenir
- TWR görüyorsanız → strateji karşılaştırılıyor
- XIRR görüyorsanız → bireysel yatırımcı karşılaştırılıyor
- CAGR görüyorsanız → tek seferde yatırılıp tutulan bir ürün karşılaştırılıyor
Sık sorulan sorular (SSS)
TWR ne demek?
TWR, Time-Weighted Return ifadesinin kısaltmasıdır; Türkçede zaman ağırlıklı getiri denir. Finans sektöründe bir yatırım stratejisinin ya da portföy yönetiminin kendi performansını ölçmek için kullanılan standart göstergedir ve yatırımcının ne zaman ek alım yaptığının ya da para çektiğinin etkisini bilinçli olarak dışarıda bırakır.
Zaman ağırlıklı getiri nasıl hesaplanır?
Yatırım dönemi, her para giriş ya da çıkışında dilimlere ayrılır. Her dilimin getirisi = dilim sonu piyasa değeri ÷ (dilim başı piyasa değeri + o günkü ek alım) − 1. Sonra her dilimin (1 + getiri) değeri çarpılır ve 1 çıkarılır. Örnek: ilk dilim +%10, ikinci dilim +%15 ise TWR = (1,10 × 1,15) − 1 = %26,5.
Excel’de TWR nasıl hesaplanır?
Excel’de de Google E-Tablolar’da da yerleşik bir TWR işlevi yoktur. Tarihi, o günkü piyasa değerini (ek alım ya da çekimden önce) ve o günkü ek alımı (çekimi negatif yazın) üç sütuna yazın. Her dilimin getirisini =B3/(B2+C2)-1 ile hesaplayıp aşağı çekin, yeni bir sütuna =1+D3 yazın, en son =ÇARPIM(E3:E4)-1 ile zincirleme çarpın (İngilizce Excel’de ve Google E-Tablolar’da =PRODUCT(E3:E4)-1). Dönem bir yıldan uzunsa =(1+TWR)^(365/gün sayısı)-1 ile yıllıklandırın; bir yıldan kısa dönemler sektörün performans standartlarında yıllıklandırılmaz.
TWR ile XIRR arasındaki fark nedir?
TWR stratejinin kendisini, XIRR ise yatırımcının gerçekte ne kazandığını ölçer. Bir fon ilk yarıda +%10, ikinci yarıda −%20 getirdiyse, hiç ek alım yapmayan kişi ile 30 Haziran’da 5.000.000 ek alım yapan kişinin TWR’si de −%12’dir; XIRR ise sırasıyla yaklaşık −%12 ve yaklaşık −%30 olur. Çünkü XIRR, ne zaman ve ne kadar para yatırdığınızı hesaba katar, TWR katmaz.
TWR ile MWR arasındaki fark nedir?
MWR (Money-Weighted Return, para ağırlıklı getiri) paranızın gerçekte ne kadar kazandırıp kaybettirdiğine bakar; hesapta daha çok para olan dönemin etkisi daha büyüktür ve hesaplama IRR / XIRR yöntemiyle yapılır. TWR ise hesapta ne kadar para olursa olsun her döneme aynı ağırlığı verir. İlki yatırımcıyı, ikincisi yöneticiyi karşılaştırır.
Fon raporları neden CAGR değil de TWR kullanır?
Çünkü fonlarda sürekli para girişi, çıkışı ve dağıtım olur; CAGR’nin dayandığı tek seferde yatırılıp sonuna kadar tutulan para varsayımı geçerli değildir. TWR, giriş çıkışları dilimlere ayırdığı için yöneticinin becerisini adil biçimde değerlendirebilir.
Bireysel yatırımcı TWR hesaplamalı mı?
Genellikle gerek yoktur. Bireysel yatırımcının asıl merak ettiği gerçekte ne kadar kazandığıdır; bu da XIRR’ın işidir. Yalnızca kendi işlemlerinizi bir fonla ya da piyasayla hisse seçme becerisi açısından karşılaştırmak istiyorsanız, stratejinin kendisine bakmak için TWR kullanırsınız.
Zaman ağırlıklı getiri ile zaman ağırlıklı getiri oranı aynı şey mi?
Evet. Türkçe kaynaklarda hem zaman ağırlıklı getiri hem de zaman ağırlıklı getiri oranı ifadesi kullanılır; İngilizcede ikisi de Time-Weighted Return (TWR) ya da TWRR (time-weighted rate of return) olarak geçer.
İlgili terimler
Bu yazıyı okuduktan sonra en çok merak edebileceğiniz kavramlar:
| Terim | Tek cümle |
|---|---|
| Yıllık bileşik büyüme oranı CAGR | Tek seferlik yatırımın uzun vadeli yıllık getirisi |
| İç verim oranı XIRR | Nakit akışlarının tarihlerini hesaba katar |
| Buffett’ın uzun vadeli getirisi | TWR / CAGR’nin pratikteki karşılaştırma örneği |
| Tayvan servet haritası (Çince) | Joe’nun finans serisinin giriş sayfası |
Bu dört yazı bu yazıyla birlikte okunabilir: önce üç getiri türünü birbirinden ayırın, sonra gerçek örneklere bakın.
Özet: TWR’nin doğru yeri
TWR’yi şöyle aklınızda tutabilirsiniz:
Soru “strateji iyi mi?” ise TWR kullanın; soru “ben ne kadar kazandım?” ise XIRR kullanın.
Bu iki şeyi birbirine karıştırmak, yatırımcıların çoğunun uzun vadede yanlış sonuçlara varmasının asıl nedenidir.
Joe’nun Tayvan Servet Raporu serisi
Joe, servetle ilgili gördüklerini ve öğrendiklerini “Joe’nun Tayvan Servet Haritası” adlı bir seride topluyor.
Amaç cevap vermek değil, insanların nerede durduğunu görmesine yardımcı olmak; bu verilerin kendinizi daha iyi tanımanıza yardımcı olması umuluyor.
Tayvan Servet Raporu serisinin giriş sayfası (Çince)
Anahtar kelimeler: TWR, TWR nedir, TWR ne demek, zaman ağırlıklı getiri, zaman ağırlıklı getiri formülü, TWR nasıl hesaplanır, TWR Excel, TWR ve XIRR farkı, MWR
Kaynaklar: Çince özgün yazının ilk yayım tarihi 2026-01-04, revizyonu 2026-10-27. Hesaplama örnekleri temsilîdir.
Bu yazı joelin.cc’deki Geleneksel Çince özgün metinden uyarlanmıştır. Esas alınan sürüm özgün metindir. Çince özgün yazı