Bài viết này còn có các phiên bản ngôn ngữ: 繁體中文 · English · 日本語 · 한국어 · Bahasa Indonesia · Bahasa Melayu · ไทย · Português (Brasil) · Español · Türkçe · Deutsch · हिन्दी
Mục lục (30)
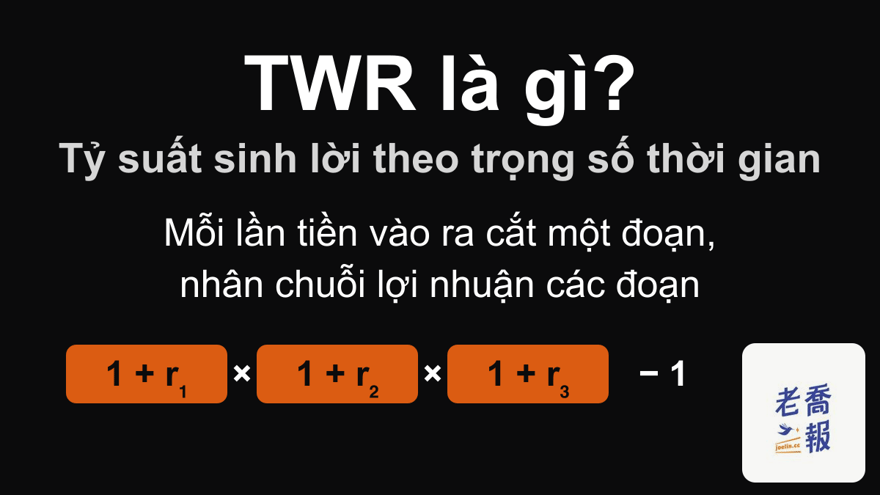
TWR (Time-Weighted Return, tỷ suất sinh lời theo trọng số thời gian) có nghĩa là: chia thời gian đầu tư thành nhiều đoạn tại mỗi lần có tiền vào hoặc ra, tính lợi nhuận riêng từng đoạn, rồi nhân chuỗi chúng với nhau. Con số tính ra theo cách này không bị ảnh hưởng bởi việc nhà đầu tư nạp thêm hay rút tiền lúc nào, nên quỹ đầu tư và công ty tư vấn đầu tư đều dùng nó để đánh giá hiệu quả của người quản lý.
| Mục | Trả lời một câu |
|---|---|
| Tiếng Việt | Tỷ suất sinh lời theo trọng số thời gian (tiếng Anh còn gọi TWRR) |
| Công thức | TWR = (1 + r₁) × (1 + r₂) × … × (1 + rₙ) − 1 |
| Ví dụ | Nửa đầu năm +10%, nửa cuối +15% → TWR 26,5% |
| Đo cái gì | Người quản lý hoặc bản thân chiến lược, bất kể bạn vào ra lúc nào |
| Không hợp khi | Muốn biết “mình thực sự kiếm được bao nhiêu” (dùng XIRR) |
Bảng trên là bản tra nhanh của cả bài; phần dưới lần lượt nói vì sao TWR phải tính như vậy, công thức từng bước, so sánh hai nhà đầu tư cùng một quỹ, cách tính trên Excel, và cách chọn giữa TWR với XIRR, CAGR, IRR.
Khi bắt đầu tìm hiểu sâu về hiệu quả đầu tư, bạn sẽ sớm gặp một điều khá ngược trực giác:
Vì sao các quỹ đầu tư và công ty tư vấn đầu tư khi nói về hiệu quả lại gần như không nhắc đến XIRR, mà dùng một chỉ số tên là TWR?
Không phải vì XIRR kém, mà vì TWR và XIRR vốn dĩ trả lời hai câu hỏi khác nhau.
TWR trả lời câu hỏi gì?
TWR là một chỉ số hiệu quả “cố ý loại bỏ hành vi của nhà đầu tư”.
Nó chỉ muốn trả lời một câu hỏi:
Nếu không xét đến việc tiền vào ra tài khoản lúc nào, thì bản thân chiến lược đầu tư hay cách điều hành danh mục này hoạt động tốt đến đâu?
Thống nhất tên gọi một chút:
- TWR = tỷ suất sinh lời theo trọng số thời gian (cách gọi hay gặp trong tài liệu tài chính tiếng Việt)
- Tài liệu tiếng Anh ghi TWR / TWRR / Time-Weighted Return đều là cùng một thứ
- Đôi khi bạn sẽ gặp “lợi nhuận gia quyền theo thời gian” hoặc “tỷ suất lợi nhuận theo trọng số thời gian”, ý nghĩa như nhau
Vì sao phải loại bỏ hành vi của nhà đầu tư?
Vì trong giới chuyên nghiệp có một sự phân biệt rất quan trọng:
- hiệu quả của sản phẩm / chiến lược
- trải nghiệm thực tế của nhà đầu tư
Nếu thứ bạn muốn đánh giá là:
- người quản lý quỹ
- chiến lược của công ty tư vấn đầu tư
- mô hình định lượng
- năng lực điều hành danh mục
thì bạn không nên bị những chuyện sau làm nhiễu:
- nhà đầu tư nạp thêm tiền lúc nào
- thị trường tăng mạnh mới lao vào
- thị trường giảm thì hoảng loạn rút ra
Tất cả những điều đó thuộc về “con người”, không thuộc về “chiến lược”.
Công thức TWR và các bước tính
Logic của TWR có thể tóm lại trong một câu:
Mỗi giai đoạn được xét độc lập, rồi nối chuỗi lợi nhuận của các giai đoạn lại.
Viết thành công thức:
TWR = (1 + r₁) × (1 + r₂) × … × (1 + rₙ) − 1
r₁, r₂… là lợi nhuận của từng đoạn. Khi tính thực tế có bốn bước:
- Mỗi lần có tiền vào hoặc ra tài khoản, cắt một đoạn ngay ngày hôm đó.
- Lợi nhuận mỗi đoạn = giá trị cuối đoạn ÷ (giá trị đầu đoạn + số tiền nạp thêm hôm đó) − 1; nếu rút tiền thì ghi số tiền đó là số âm.
- Nhân các (1 + lợi nhuận) của từng đoạn với nhau, cuối cùng trừ 1, đó là TWR của cả kỳ.
- Nếu kỳ dài hơn một năm và bạn muốn so với lợi nhuận năm của người khác, hãy quy ra năm: (1 + TWR)^(365 ÷ số ngày) − 1. Với kỳ ngắn hơn một năm, chuẩn công bố hiệu quả đầu tư của ngành quỹ (GIPS) không cho phép quy ra năm, vì lợi nhuận ngắn hạn khi quy ra năm rất dễ bị phóng đại.
Làm vậy chỉ có một mục đích: để chuyện “tiền vào lúc nào, vào bao nhiêu” không ảnh hưởng đến việc đánh giá chiến lược.
Tính thử: giữa năm nạp thêm một lần
Nhiều người bị kẹt ở TWR vì mãi không tìm được một ví dụ “tính cho tôi xem”. Ở đây ta đi qua một lần với phiên bản đơn giản nhất.
Giả sử bạn có một tài khoản, năm vừa qua xảy ra ba việc:
- Ngày 1/1 bỏ vào 1.000.000, đến 30/6 tăng lên 1.100.000 (lợi nhuận đoạn này +10%)
- Ngày 30/6 bạn nạp thêm 500.000, số dư tài khoản thành 1.600.000
- Ngày 31/12 tổng giá trị tài khoản là 1.840.000 (lợi nhuận nửa sau +15%)
Cách tính TWR:
- Lợi nhuận đoạn 1 = 1.100.000 / 1.000.000 − 1 = +10%
- Lợi nhuận đoạn 2 = 1.840.000 / (1.100.000 + 500.000) − 1 = +15%
- TWR = (1 + 10%) × (1 + 15%) − 1 = +26,5%
flowchart TD
    A["1/1 bỏ vào 1.000.000"] --> B["30/6 tăng lên 1.100.000<br/>Đoạn 1: +10%"]
    B --> C["30/6 nạp thêm 500.000<br/>số dư thành 1.600.000"]
    C --> D["31/12 tài khoản 1.840.000<br/>Đoạn 2: +15%"]
    D --> E["TWR = 1,10 × 1,15 − 1<br/>= 26,5%"]
Lợi nhuận hai đoạn +10% và +15% nhân chuỗi với nhau rồi trừ 1, TWR là 26,5%; khoản 500.000 nạp thêm ở giữa hoàn toàn không ảnh hưởng đến con số này.
Cùng tài khoản đó nếu tính bằng XIRR (dòng tiền −1.000.000, −500.000, +1.840.000) thì khoảng 27,6%, gần bằng TWR. Đó là vì số tiền nạp thêm không nhiều, và sau khi nạp thị trường vẫn tiếp tục tăng, hai đoạn có hiệu quả gần nhau.
Khi nào TWR và XIRR chênh nhau nhiều? Hãy xem ví dụ tiếp theo.
Cùng một quỹ, hai nhà đầu tư: TWR như nhau, XIRR chênh rất xa
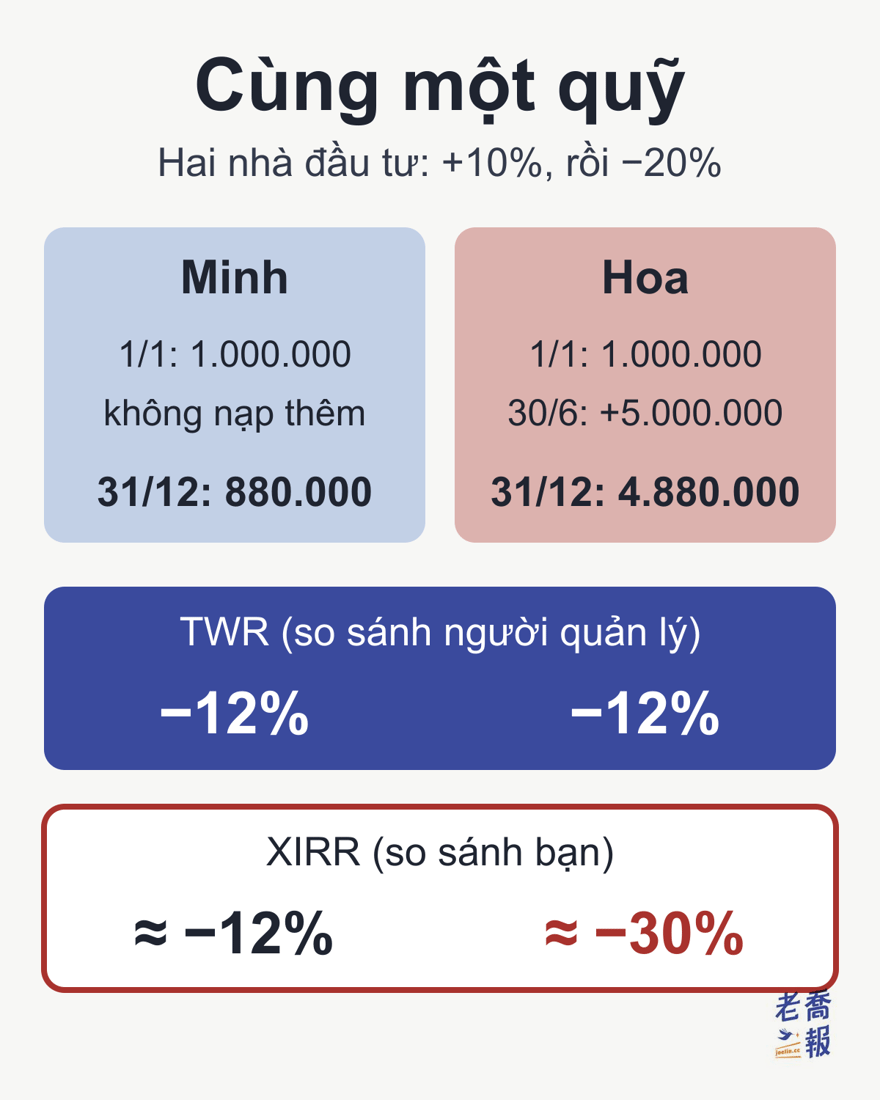
Giả sử có một quỹ năm nay nửa đầu năm +10%, nửa cuối năm −20%. Minh và Hoa cùng mua vào ngày 1/1, mỗi người 1.000.000:
| Mục | Minh | Hoa |
|---|---|---|
| 1/1 bỏ vào | 1.000.000 | 1.000.000 |
| 30/6 nạp thêm | Không | 5.000.000 |
| 31/12 tài khoản | 880.000 | 4.880.000 |
| TWR | −12% | −12% |
| XIRR | khoảng −12% | khoảng −30% |
Hai người mua cùng một quỹ nên TWR đều là 1,10 × 0,80 − 1 = −12%, đó là thành tích năm nay của người quản lý. Hoa nạp thêm một khoản lớn sau khi nửa đầu năm đã tăng, đúng lúc gặp nửa cuối năm −20%: bỏ vào 6.000.000 chỉ còn 4.880.000, XIRR rơi xuống khoảng −30%. Phần lỗ thêm đó đến từ thời điểm nạp tiền của chính Hoa, không phải từ người quản lý.
Vậy nên:
XIRR hỏi “bạn kiếm được bao nhiêu”, TWR hỏi “chiến lược hoạt động tốt đến đâu”.
Tính TWR trên Excel / Google Sheets thế nào?
Cả Excel lẫn Google Sheets đều không có hàm TWR dựng sẵn, bạn phải tự tính từng đoạn rồi nối chuỗi lại. Lấy ví dụ “giữa năm nạp thêm một lần” ở trên, làm ba bước:
Bước 1: Xếp dữ liệu thành ba cột
Cột A ghi ngày, cột B ghi “giá trị hôm đó (trước khi nạp, rút)”, cột C ghi “số tiền nạp thêm hôm đó”; rút tiền thì ghi số âm:
| A Ngày | B Giá trị | C Nạp thêm |
|---|---|---|
| 01/01/2026 | 0 | 1.000.000 |
| 30/06/2026 | 1.100.000 | 500.000 |
| 31/12/2026 | 1.840.000 | 0 |
Hàng đầu là ngày mở tài khoản, trong tài khoản vốn là 0, bỏ vào 1.000.000; hàng cuối là ngày chốt, không có tiền vào ra thì ghi 0. Cột ngày phải là định dạng ngày thật, sau này quy ra năm mới tính được số ngày.
Bước 2: Tính lợi nhuận từng đoạn
Ở ô D3 nhập:
=B3/(B2+C2)-1Rồi kéo xuống đến D4. D3 sẽ là 10%, D4 là 15%. Ý nghĩa là “giá trị cuối đoạn này ÷ (giá trị cuối đoạn trước + số tiền nạp thêm hôm đó) − 1”.
Bước 3: Nhân chuỗi lại
Ở ô E3 nhập =1+D3 rồi kéo xuống E4, sau đó chọn một ô và nhập:
=PRODUCT(E3:E4)-1Kết quả là 0,265, bấm nút “%” để đổi sang phần trăm là 26,5%. Cách “mở thêm một cột rồi PRODUCT” này dùng được cả trên Excel lẫn Google Sheets. Excel tiếng Việt vẫn dùng tên hàm tiếng Anh.
Nếu muốn viết gọn trong một ô trên Excel, có thể dùng:
=EXP(SUMPRODUCT(LN(1+D3:D4)))-1Khi kỳ dài hơn một năm và muốn quy ra năm (giả sử TWR nằm ở ô F1):
=(1+F1)^(365/(A4-A2))-1Trong ví dụ, từ 1/1 đến 31/12 là 364 ngày, quy ra năm được khoảng 26,6%, gần như bằng 26,5%; kỳ càng lệch khỏi một năm thì chênh lệch càng lớn. Kỳ ngắn hơn một năm rõ rệt thì đừng cố quy ra năm, chuẩn công bố hiệu quả của ngành quỹ (GIPS) cũng quy định lợi nhuận dưới một năm không được quy ra năm.
Lỗi hay gặp
| Cách viết | Kết quả |
|---|---|
| Mẫu số quên cộng tiền nạp thêm: =B4/B3-1 | 67,3% (coi 500.000 nạp thêm là lãi) |
| Cộng thẳng lợi nhuận các đoạn: 10% + 15% | 25% (thiếu lãi kép) |
| Cuối kỳ ÷ tổng vốn bỏ vào: 1.840.000 ÷ 1.500.000 − 1 | 22,7% (lợi nhuận đơn, không phải TWR) |
| Rút 300.000 nhưng ghi số dương | Đoạn 2 −34,3%, TWR thành −27,7% (đúng là +26,5%) |
Hai lỗi đầu hay gặp nhất: mẫu số không cộng lại số tiền nạp thêm hôm đó, tức là tính tiền chính mình bỏ vào thành tiền người quản lý kiếm được. Ví dụ ở hàng cuối là ngày 30/6 đổi thành rút 300.000, cuối năm tài khoản còn 920.000; cách ghi đúng là rút tiền phải ghi −300.000.
Ngoài ra lưu ý dấu âm dương ngược với XIRR: trong bảng TWR này, tiền nạp thêm ghi số dương; XIRR thì đứng từ túi tiền của bạn mà nhìn, tiền bỏ vào phải ghi số âm. Chi tiết xem công thức XIRR cho người mới bắt đầu.
TWR, XIRR (MWR), CAGR, IRR: chọn cái nào?
Trước hết bổ sung một từ hay gặp trong tài liệu tiếng Anh: MWR (Money-Weighted Return, tỷ suất sinh lời theo trọng số tiền). Nó nhìn vào việc tiền của bạn thực sự lãi lỗ bao nhiêu, giai đoạn nào trong tài khoản có nhiều tiền hơn thì ảnh hưởng lớn hơn, và cách tính chính là IRR / XIRR. TWR thì ngược lại, mỗi giai đoạn có trọng số như nhau bất kể nhiều tiền hay ít tiền.
| Chỉ số | Câu hỏi nó trả lời |
|---|---|
| TWR | Người quản lý hay bản thân chiến lược tốt đến đâu? |
| XIRR (MWR) | Bản thân tôi thực sự kiếm được bao nhiêu? |
| CAGR | Một khoản tiền giữ đến cuối, mỗi năm tăng trung bình bao nhiêu? |
| IRR | Dự án có dòng tiền cách đều nhau có đáng làm không? |
Bốn chỉ số trả lời bốn câu hỏi khác nhau; chọn sai chỉ số thì con số tính chính xác đến đâu cũng là đang trả lời một câu hỏi khác.
| Chỉ số | Xét thời điểm? | Dùng cho |
|---|---|---|
| TWR | Cố ý loại bỏ | Báo cáo quỹ, tư vấn đầu tư |
| XIRR | Có, ngày càng chính xác càng tốt | Tài khoản cá nhân |
| CAGR | Giả định giữa chừng không vào ra | Chỉ số thị trường, một sản phẩm |
| IRR | Có, nhưng các kỳ phải cách đều | Dự án, bất động sản |
Có xét thời điểm tiền vào ra hay không, chính là chỗ TWR và XIRR tách nhau; còn CAGR thì giả định ngay từ đầu là không có tiền vào ra.
Một câu để nhớ vai trò của ba chỉ số:
CAGR so sánh sản phẩm; XIRR so sánh bạn; TWR so sánh người quản lý.
Đọc thêm:
- CAGR là gì? Công thức tốc độ tăng trưởng kép hằng năm, ví dụ tính và cách đọc
- Công thức XIRR cho người mới bắt đầu, áp dụng cho chứng khoán Đài Loan và Mỹ
Trong thực tế, ngành tài chính dùng TWR thế nào?
Trong thực tiễn tài chính:
- TWR = hiệu quả của người điều hành danh mục
- XIRR = hiệu quả của nhà đầu tư
Vì thế bạn sẽ thấy:
- báo cáo năm của quỹ dùng TWR
- bài trình bày của công ty tư vấn đầu tư dùng TWR
- quỹ phòng hộ và quỹ tư nhân khi công bố ra bên ngoài phần lớn cũng dùng TWR
Vì câu họ muốn trả lời là:
“Nếu bạn làm đúng theo chiến lược này, kết quả sẽ thế nào?”
Chứ không phải:
“Một nhà đầu tư nào đó tình cờ vào lúc nào, rồi kiếm được bao nhiêu.”
Ngoại lệ là các quỹ như quỹ đầu tư tư nhân (private equity) và quỹ đầu tư mạo hiểm, nơi người quản lý quyết định khi nào gọi vốn từ nhà đầu tư: thời điểm tiền vào ra chính là quyết định của người quản lý, nên ngành lại dùng IRR để đánh giá loại quỹ này.
Hiệu quả dài hạn của Buffett có thể đem so thẳng với thị trường: trong 61 năm ông làm CEO (1965–2025), giá trị thị trường trên mỗi cổ phiếu của Berkshire Hathaway tăng bình quân 19,7% mỗi năm, còn S&P 500 tính cả cổ tức là 10,5% (báo cáo thường niên chính thức năm 2025). Lý do là thứ được so sánh là giá trị thị trường trên mỗi cổ phiếu của Berkshire, không bị ảnh hưởng bởi việc từng nhà đầu tư nạp, rút tiền lúc nào. So sánh chi tiết theo từng giai đoạn xem: Lợi nhuận bình quân năm của Buffett chênh lệch bao nhiêu so với thị trường chứng khoán Mỹ? (trong bài có bảng đầy đủ từng năm từ 1965).
Vì sao không dùng XIRR?
Không phải không dùng được, mà là không công bằng.
XIRR cực kỳ nhạy với chuyện “lúc nào, bỏ vào bao nhiêu”:
- tình cờ nạp thêm nhiều ngay trước đợt tăng mạnh → XIRR rất đẹp
- tình cờ nạp thêm nhiều ngay trước đợt giảm mạnh → XIRR rất xấu (như Hoa ở trên)
Những điều này phản ánh thời điểm vào ra của nhà đầu tư, không phải năng lực của người quản lý. Dùng XIRR để chấm điểm người quản lý chẳng khác nào tính thời điểm vào ra của khách hàng lên đầu người quản lý.
Trong đánh giá chuyên nghiệp, điều này không thể chấp nhận.
TWR hợp với ai, không hợp với ai?
Hợp với
- đánh giá quỹ, chiến lược, mô hình
- so sánh các cách điều hành danh mục khác nhau
- xem một chiến lược dài hạn có ổn định hay không
Không hợp với
- quản lý tài khoản cá nhân
- người có nhu cầu dùng tiền thực tế
- người muốn biết “mình thực sự kiếm được bao nhiêu”
Nếu mục tiêu của bạn là “mấy năm nay mình đầu tư thực sự kiếm được bao nhiêu”, hãy xem giải thích chi tiết về XIRR, đó mới là công cụ bạn nên dùng.
Một hiểu lầm hay gặp
Nhiều người thấy TWR sẽ hỏi:
Vậy con số này liên quan gì đến tôi?
Câu trả lời là: nó có liên quan đến bạn, nhưng không mô tả cuộc đời bạn.
Nó mô tả “công cụ có tốt không”, chứ không phải “bạn dùng nó có giỏi không”.
Bản nhớ nhanh (cho người vội)
- TWR = tỷ suất sinh lời theo trọng số thời gian = chuẩn ngành dùng để so sánh người quản lý
- Cách tính: mỗi lần tiền vào ra cắt một đoạn, nhân các (1 + lợi nhuận) của từng đoạn rồi trừ 1
- Excel: lợi nhuận mỗi đoạn =B3/(B2+C2)-1, rồi dùng PRODUCT để nhân chuỗi
- TWR không quan tâm “bạn nạp thêm lúc nào”, chỉ quan tâm “bản thân chiến lược chạy ra sao”
- Thấy TWR → đang so sánh chiến lược
- Thấy XIRR → đang so sánh nhà đầu tư cá nhân
- Thấy CAGR → đang so sánh một sản phẩm bỏ tiền một lần rồi giữ đến cuối
Câu hỏi thường gặp (FAQ)
TWR nghĩa là gì?
TWR là viết tắt của Time-Weighted Return, tiếng Việt thường gọi là tỷ suất sinh lời theo trọng số thời gian. Đây là chỉ số chuẩn mà ngành tài chính dùng để đánh giá hiệu quả của chính chiến lược hay cách điều hành danh mục, cố ý loại bỏ ảnh hưởng của thời điểm nhà đầu tư nạp thêm hay rút bớt tiền.
Tỷ suất sinh lời theo trọng số thời gian tính như thế nào?
Chia thời gian đầu tư thành nhiều đoạn tại mỗi lần có tiền vào hoặc ra. Lợi nhuận mỗi đoạn = giá trị cuối đoạn ÷ (giá trị đầu đoạn + số tiền nạp thêm hôm đó) − 1. Sau đó nhân các (1 + lợi nhuận) của từng đoạn với nhau rồi trừ 1. Ví dụ đoạn 1 là +10%, đoạn 2 là +15%, thì TWR = (1,10 × 1,15) − 1 = 26,5%.
Tính TWR trên Excel thế nào?
Cả Excel lẫn Google Sheets đều không có hàm TWR dựng sẵn. Xếp dữ liệu thành ba cột: ngày, giá trị hôm đó (trước khi nạp, rút) và số tiền nạp thêm hôm đó (rút tiền ghi số âm). Lợi nhuận mỗi đoạn tính bằng =B3/(B2+C2)-1 rồi kéo xuống, mở thêm một cột =1+D3, cuối cùng dùng =PRODUCT(E3:E4)-1 để nhân chuỗi. Nếu kỳ dài hơn một năm, dùng =(1+TWR)^(365/số ngày)-1 để quy ra năm; kỳ ngắn hơn một năm thì theo chuẩn báo cáo hiệu quả của ngành không quy ra năm.
TWR khác XIRR ở điểm nào?
TWR đánh giá bản thân chiến lược, XIRR đánh giá số tiền nhà đầu tư thực sự nhận được. Cùng một quỹ nửa đầu năm +10%, nửa cuối năm −20%: người không nạp thêm và người nạp thêm 5.000.000 vào ngày 30/6 đều có TWR là −12%; nhưng XIRR lần lượt khoảng −12% và khoảng −30%, vì XIRR tính cả việc bạn bỏ tiền vào lúc nào, bao nhiêu, còn TWR thì không.
TWR khác MWR ở điểm nào?
MWR (Money-Weighted Return, tỷ suất sinh lời theo trọng số tiền) nhìn vào việc tiền của bạn thực sự lãi lỗ bao nhiêu; giai đoạn nào trong tài khoản có nhiều tiền hơn thì ảnh hưởng lớn hơn, và cách tính chính là IRR / XIRR. TWR thì cho mọi giai đoạn trọng số như nhau, bất kể trong tài khoản nhiều hay ít tiền. Cái trước so sánh nhà đầu tư, cái sau so sánh người quản lý.
Vì sao báo cáo năm của quỹ dùng TWR chứ không dùng CAGR?
Vì quỹ liên tục có tiền vào, tiền ra và phân phối, nên giả định “đầu tư một lần rồi giữ đến cuối” của CAGR không còn đúng. TWR chia thời gian theo các lần có dòng tiền, nhờ đó mới đánh giá công bằng năng lực của người quản lý.
Nhà đầu tư cá nhân có cần tính TWR không?
Thường là không. Điều người đầu tư cá nhân muốn biết là “mình thực sự kiếm được bao nhiêu”, đó là việc của XIRR. Chỉ khi bạn muốn đem cách giao dịch của mình so với quỹ hay thị trường về “năng lực chọn cổ phiếu”, mới cần dùng TWR để nhìn riêng hiệu quả của chiến lược.
“Lợi nhuận gia quyền theo thời gian” có giống tỷ suất sinh lời theo trọng số thời gian không?
Có. Tài liệu tiếng Việt chưa thống nhất một tên gọi, nên bạn có thể gặp “tỷ suất sinh lời theo trọng số thời gian”, “lợi nhuận gia quyền theo thời gian” hoặc “tỷ suất lợi nhuận theo trọng số thời gian”. Tiếng Anh đều là Time-Weighted Return (TWR), đôi khi viết TWRR (time-weighted rate of return).
Thuật ngữ liên quan
Những khái niệm bạn có thể muốn tìm hiểu tiếp sau khi đọc bài này:
| Thuật ngữ | Một câu |
|---|---|
| Tốc độ tăng trưởng kép hằng năm CAGR | Lợi nhuận bình quân năm dài hạn, giả định đầu tư một lần đến cuối |
| Tỷ suất hoàn vốn nội bộ XIRR | Đưa thời điểm của từng dòng tiền vào phép tính |
| Lợi nhuận dài hạn của Buffett | Ví dụ thực tế đối chiếu TWR / CAGR |
| Bản đồ tài sản Đài Loan (tiếng Trung) | Trang mục lục loạt bài tài chính của Joe |
Bốn bài này có thể đọc nối với bài này: trước hết phân biệt rõ ba loại tỷ suất sinh lời, rồi xem ví dụ thực tế.
Tóm lại: vị trí đúng của TWR
Bạn có thể nhớ TWR như sau:
Khi câu hỏi là “chiến lược có tốt không”, dùng TWR; khi câu hỏi là “mình kiếm được bao nhiêu”, dùng XIRR.
Trộn lẫn hai chuyện này mới là gốc rễ khiến phần lớn nhà đầu tư đánh giá sai trong thời gian dài.
Loạt bài Báo cáo tài sản Đài Loan của Joe
Joe tổng hợp những gì mình quan sát và học được về tài sản thành loạt bài “Bản đồ tài sản Đài Loan của Joe”.
Không nhằm đưa ra đáp án, mà để giúp người đọc biết mình đang đứng ở đâu; mong rằng những tư liệu này giúp bạn hiểu rõ bản thân hơn.
Trang mục lục loạt bài Báo cáo tài sản Đài Loan (tiếng Trung)
Từ khóa: TWR, TWR là gì, TWR nghĩa là gì, tỷ suất sinh lời theo trọng số thời gian, công thức TWR, cách tính TWR, TWR Excel, TWR và XIRR khác nhau, MWR
Nguồn: Bài gốc tiếng Trung đăng lần đầu ngày 2026-01-04, sửa đổi ngày 2026-10-27. Các ví dụ tính toán chỉ mang tính minh họa.
Bài viết này được chuyển thể từ bản gốc tiếng Trung phồn thể trên joelin.cc. Bản gốc là phiên bản có giá trị tham chiếu chính. Bài viết gốc tiếng Trung