Este artículo también está disponible en: 繁體中文 · English · 日本語 · 한국어 · Bahasa Indonesia · Bahasa Melayu · ไทย · Português (Brasil) · Türkçe · Tiếng Việt · Deutsch · हिन्दी
Índice (30)
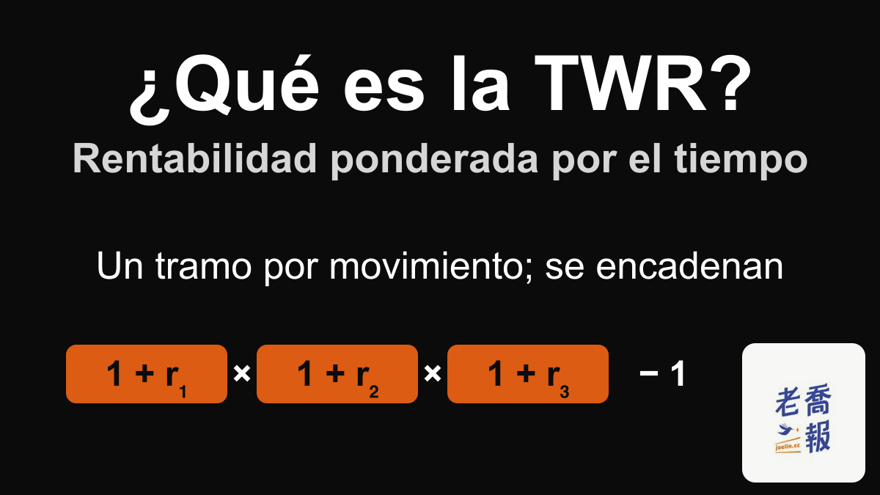
La TWR (Time-Weighted Return, rentabilidad ponderada por el tiempo) consiste en esto: se divide el periodo de inversión en tramos cada vez que entra o sale dinero, se calcula la rentabilidad de cada tramo y luego se encadenan multiplicándolas. La cifra resultante no depende de cuándo el inversor aporta o retira dinero, y por eso los fondos y los asesores la usan para evaluar el rendimiento del gestor.
| Concepto | Respuesta rápida |
|---|---|
| En español | Rentabilidad ponderada por el tiempo (en Latinoamérica, «rendimiento ponderado por tiempo») |
| Fórmula | TWR = (1 + r₁) × (1 + r₂) × … × (1 + rₙ) − 1 |
| Ejemplo | Primer semestre +10 %, segundo +15 % → TWR 26,5 % |
| Qué compara | Al gestor o la estrategia en sí, sin importar cuándo mueves el dinero |
| No sirve para | Saber cuánto has ganado tú (para eso, la XIRR) |
Esta tabla es la versión rápida de todo el artículo. A continuación, por orden: por qué la TWR se calcula así, la fórmula paso a paso, dos inversores en un mismo fondo, cómo calcularla en Excel y cómo elegir entre la TWR, la XIRR, la CAGR y la TIR.
Cuando empiezas a estudiar en serio el rendimiento de las inversiones, tarde o temprano te topas con algo bastante contraintuitivo:
¿Por qué los fondos y los asesores de inversión, cuando hablan de rentabilidad, casi nunca mencionan la XIRR y usan en su lugar un indicador llamado TWR?
No es porque la XIRR sea mala, sino porque la TWR y la XIRR responden a preguntas distintas.
¿A qué pregunta responde la TWR?
La TWR es un indicador de rendimiento que excluye a propósito el comportamiento del inversor.
Solo quiere responder a una pregunta:
Sin tener en cuenta cuándo entró o salió dinero de la cuenta, ¿qué tal lo ha hecho la estrategia de inversión o el gestor en sí?
Sobre los nombres:
- TWR = rentabilidad ponderada por el tiempo, el término habitual en España
- En Latinoamérica se ve a menudo «rendimiento ponderado por tiempo»; en inglés, TWR, TWRR o time-weighted rate of return; todo es lo mismo
- Su contrapartida es la rentabilidad ponderada por el dinero (MWR), la familia a la que pertenece la XIRR
¿Por qué excluir el comportamiento del inversor?
Porque en el mundo profesional hay una distinción muy importante:
- El rendimiento del producto o de la estrategia
- La experiencia real del inversor
Si lo que quieres evaluar es:
- Un gestor de fondos
- La estrategia de un asesor
- Un modelo cuantitativo
- La habilidad de un gestor de carteras
entonces no deberían distraerte cosas como:
- Cuándo aportan más dinero los inversores
- Que los inversores entren solo después de una gran subida
- Los reembolsos por pánico durante una caída
Todo eso tiene que ver con las personas, no con la estrategia.
Fórmula de la TWR y cómo calcularla paso a paso
La lógica de la TWR cabe en una frase:
Cada periodo se mira por separado y después se encadenan las rentabilidades de esos periodos.
Escrita como fórmula:
TWR = (1 + r₁) × (1 + r₂) × … × (1 + rₙ) − 1
r₁, r₂, etc. son las rentabilidades de cada periodo. En la práctica son cuatro pasos:
- Cada vez que entra o sale dinero de la cuenta, empieza un tramo nuevo ese día.
- Rentabilidad de cada tramo = valor final ÷ (valor inicial + aportación de ese día) − 1; si es una retirada, la aportación se anota en negativo.
- Multiplica los (1 + rentabilidad) de todos los tramos y resta 1 al final. Esa es la TWR de todo el periodo.
- Si el periodo dura más de un año y quieres compararlo con la rentabilidad anual de otros, anualízalo: (1 + TWR)^(365 ÷ días) − 1. Para periodos de menos de un año, la norma de presentación de rendimientos del sector de fondos (GIPS) prohíbe anualizar, porque al anualizar una rentabilidad a corto plazo es muy fácil inflarla.
El objetivo es uno solo: que cuándo entra el dinero, y cuánto, no influya en cómo se juzga la estrategia.
Ejemplo: una aportación a mitad de año
Mucha gente se atasca con la TWR porque nunca encuentra un ejemplo que haga las cuentas delante de ella. Aquí va la versión más sencilla.
Supón que en una cuenta pasaron tres cosas durante el último año:
- El 1 de enero inviertes 1.000.000, y el 30 de junio la cuenta ha subido a 1.100.000 (rentabilidad del periodo: +10 %)
- El 30 de junio aportas otros 500.000, y el saldo de la cuenta pasa a 1.600.000
- El 31 de diciembre la cuenta vale 1.840.000 (rentabilidad del segundo semestre: +15 %)
El cálculo de la TWR:
- Rentabilidad del primer tramo = 1.100.000 / 1.000.000 − 1 = +10 %
- Rentabilidad del segundo tramo = 1.840.000 / (1.100.000 + 500.000) − 1 = +15 %
- TWR = (1 + 10 %) × (1 + 15 %) − 1 = +26,5 %
flowchart TD
    A["1 ene: inviertes 1.000.000"] --> B["30 jun: sube a 1.100.000<br/>Tramo 1: +10 %"]
    B --> C["30 jun: aportas 500.000<br/>Saldo 1.600.000"]
    C --> D["31 dic: saldo 1.840.000<br/>Tramo 2: +15 %"]
    D --> E["TWR = 1,10 × 1,15 − 1<br/>= 26,5 %"]
Las dos rentabilidades de +10 % y +15 % se multiplican, se resta 1 y la TWR es del 26,5 %; los 500.000 aportados a mitad de año no afectan a esta cifra en absoluto.
Si calculas la misma cuenta con la XIRR (flujos −1.000.000, −500.000 y +1.840.000), sale aproximadamente un 27,6 %, muy parecido a la TWR. Es porque la aportación no fue grande y el mercado siguió subiendo después, así que los dos tramos se comportaron de forma parecida.
¿Cuándo se separan mucho la TWR y la XIRR? Lo vemos en el siguiente ejemplo.
Mismo fondo, dos inversores: la misma TWR, una XIRR muy distinta
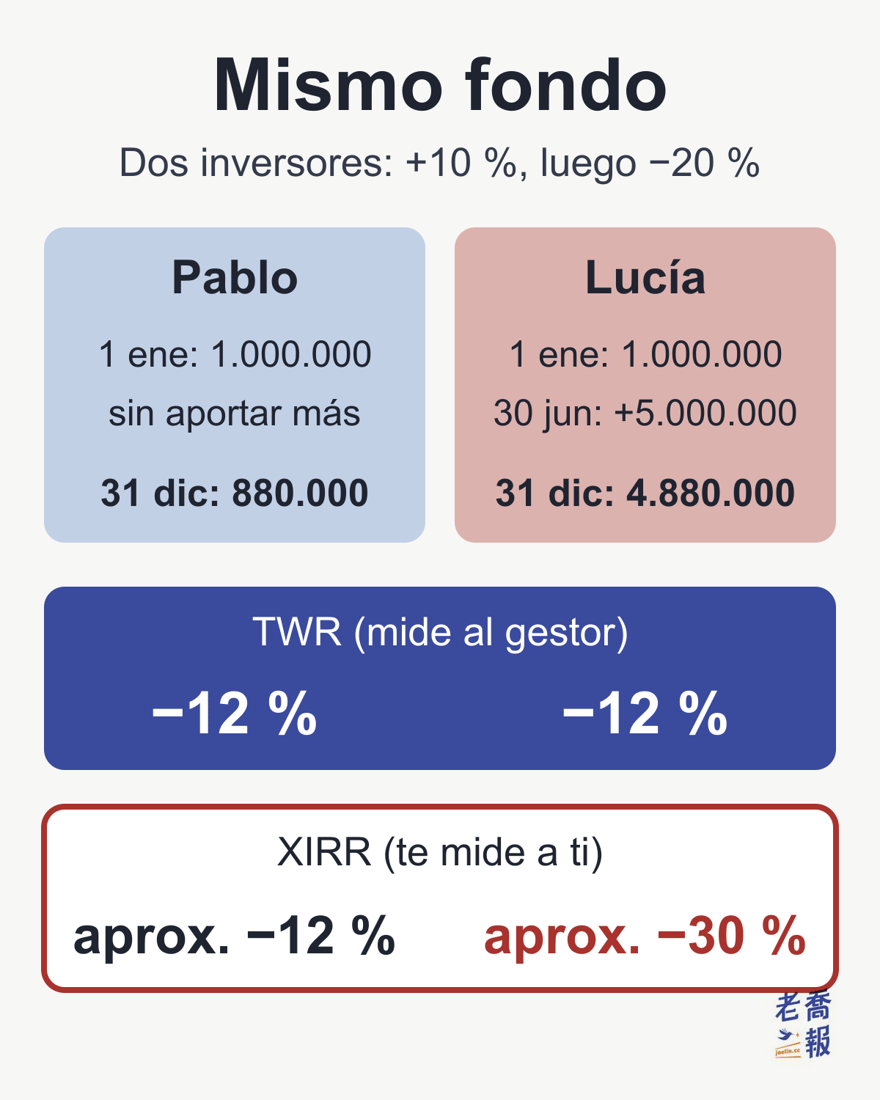
Supón un fondo que rinde un +10 % en el primer semestre y un −20 % en el segundo. Pablo y Lucía invierten cada uno 1.000.000 el 1 de enero:
| Concepto | Pablo | Lucía |
|---|---|---|
| Inversión 1 ene | 1.000.000 | 1.000.000 |
| Aportación 30 jun | Sin aportar más | 5.000.000 |
| Saldo 31 dic | 880.000 | 4.880.000 |
| TWR | −12 % | −12 % |
| XIRR | aprox. −12 % | aprox. −30 % |
Los dos compraron el mismo fondo, así que los dos tienen una TWR de 1,10 × 0,80 − 1 = −12 %: ese es el resultado del gestor este año. Lucía aportó una suma grande justo después de la subida del primer semestre y le tocó de lleno el −20 % del segundo: de 6.000.000 invertidos le quedan 4.880.000, y su XIRR cae a aprox. −30 %. Esa pérdida extra viene del momento en que ella hizo su aportación, no del gestor.
Por tanto:
La XIRR pregunta «¿cuánto has ganado?»; la TWR pregunta «¿qué tal lo ha hecho la estrategia?».
Cómo calcular la TWR en Excel o Google Sheets
Ni Excel ni Google Sheets tienen una función de TWR: hay que calcular cada tramo y luego encadenarlos. Con el ejemplo anterior de «una aportación a mitad de año», son tres pasos.
Antes, una nota sobre Excel en español: ahí PRODUCT se llama PRODUCTO y SUMPRODUCT se llama SUMAPRODUCTO, mientras que EXP y LN conservan su nombre (lo puedes comprobar en las páginas de ayuda de Microsoft sobre PRODUCTO y SUMAPRODUCTO). En Google Sheets funcionan los nombres en inglés.
Paso 1: organiza los datos en tres columnas
En la columna A, la fecha; en la B, el valor de la cuenta ese día (antes de aportar o retirar); en la C, la aportación de ese día, con las retiradas en negativo:
| A Fecha | B Valor | C Aporte |
|---|---|---|
| 01/01/2026 | 0 | 1.000.000 |
| 30/06/2026 | 1.100.000 | 500.000 |
| 31/12/2026 | 1.840.000 | 0 |
La primera fila es el día en que abres la cuenta: el saldo era 0 y metes 1.000.000. La última fila es la fecha de valoración; si no hay entradas ni salidas, pon 0. La columna de fechas tiene que estar en un formato de fecha real; si no, al anualizar no se pueden contar los días.
Paso 2: calcula la rentabilidad de cada tramo
En D3 escribe:
=B3/(B2+C2)-1y arrástrala hasta D4. D3 mostrará 10 % y D4, 15 %. Quiere decir: valor final de este tramo ÷ (valor final del tramo anterior + aportación de ese día) − 1.
Paso 3: encadénalas multiplicando
En E3 escribe =1+D3 y arrástrala hasta E4; luego, en cualquier celda:
=PRODUCTO(E3:E4)-1En Google Sheets se escribe =PRODUCT(E3:E4)-1. El resultado es 0,265; pulsa el botón «%» para verlo como porcentaje: 26,5 %. Este método de «una columna más y luego PRODUCTO» funciona tanto en Excel como en Google Sheets.
Si en Excel lo quieres todo en una sola celda, también puedes usar:
=EXP(SUMAPRODUCTO(LN(1+D3:D4)))-1Si el periodo dura más de un año y quieres anualizarlo (suponiendo que la TWR está en F1):
=(1+F1)^(365/(A4-A2))-1En el ejemplo, del 1 de enero al 31 de diciembre hay 364 días; anualizada sale aproximadamente un 26,6 %, casi igual que el 26,5 %; cuanto más se aleje el periodo de un año, mayor es la diferencia. Si el periodo es claramente más corto que un año, no lo anualices a la fuerza: la norma de presentación de rendimientos del sector de fondos (GIPS) también establece que las rentabilidades de menos de un año no se anualizan.
Errores habituales
| Lo que se escribió | Resultado |
|---|---|
| Olvidar la aportación en el denominador: =B4/B3-1 | 67,3 % (los 500.000 aportados cuentan como ganancia) |
| Sumar las rentabilidades: 10 % + 15 % | 25 % (sin interés compuesto) |
| Valor final ÷ total invertido: 1.840.000 ÷ 1.500.000 − 1 | 22,7 % (rentabilidad simple, no TWR) |
| Retirada de 300.000 anotada en positivo | Tramo 2 −34,3 %, TWR −27,7 % (debería ser +26,5 %) |
Los dos primeros son los más frecuentes: si el denominador no suma la aportación del día, el dinero que metiste tú se cuenta como si lo hubiera ganado el gestor. La última fila supone que el 30 de junio retiras 300.000 en lugar de aportar, y que la cuenta vale 920.000 a final de año; la forma correcta es anotar la retirada como −300.000.
Ojo también a que los signos son los contrarios que en la XIRR: en esta tabla de la TWR, las aportaciones van en positivo. La XIRR (en Excel en español, TIR.NO.PER) mira desde tu bolsillo, y ahí el dinero invertido va en negativo; lo tienes explicado en detalle en la fórmula XIRR explicada para principiantes.
TWR, XIRR (MWR), CAGR o TIR: ¿cuál usar?
Primero, un término que aparece a menudo en fuentes en inglés: MWR (Money-Weighted Return, rentabilidad ponderada por el dinero). Mira cuánto ha ganado o perdido realmente tu dinero, así que los periodos en los que había más dinero invertido pesan más; en la práctica se calcula con la TIR o la XIRR. La TWR es justo lo contrario: cada periodo pesa lo mismo, haya mucho o poco dinero.
| Indicador | La pregunta que responde |
|---|---|
| TWR | ¿Qué tal lo ha hecho el gestor o la estrategia en sí? |
| XIRR (MWR) | ¿Cuánto he ganado yo realmente? |
| CAGR | Si una suma se queda invertida hasta el final, ¿cuánto crece de media al año? |
| TIR (IRR) | ¿Compensa una inversión con flujos a intervalos fijos? |
Los cuatro indicadores responden a cuatro preguntas distintas. Si eliges el equivocado, por muy exacta que sea la cifra, estarás respondiendo a otra pregunta.
| Indicador | ¿Fechas? | Uso |
|---|---|---|
| TWR | Lo excluye a propósito | Informes de fondos, presentaciones de asesores |
| XIRR | Sí; cuanto más exactas las fechas, mejor | Cuentas personales |
| CAGR | Supone que no hay entradas ni salidas | Índices, productos concretos |
| TIR (IRR) | Sí, pero con intervalos iguales | Proyectos, inmuebles |
Si se tiene en cuenta o no el momento en que entra y sale el dinero es justo donde se separan la TWR y la XIRR; la CAGR directamente supone que no hay movimientos.
Una frase para recordar el papel de cada uno:
La CAGR mide el producto; la XIRR te mide a ti; la TWR mide al gestor.
Para seguir leyendo:
- CAGR: qué es y cómo se calcula la tasa de crecimiento anual compuesta
- La fórmula XIRR explicada para principiantes, con 5 ejemplos
¿Cómo usa el sector la TWR en la práctica?
En la práctica financiera:
- TWR = rendimiento del gestor
- XIRR = rendimiento del inversor
Por eso verás:
- Informes anuales de fondos con la TWR
- Presentaciones de asesores con la TWR
- Hedge funds y fondos privados que también publican su rentabilidad casi siempre como TWR
Porque la pregunta que tienen que responder es:
«Si hubieras seguido esta estrategia al pie de la letra, ¿qué resultado habría dado?»
y no:
«¿Cuánto ganó un inversor concreto, según cuándo le dio por entrar?»
La excepción son el capital privado (private equity) y el capital riesgo, en los que es el gestor quien decide cuándo pide el dinero a los inversores. Ahí el momento de los flujos de caja es en sí una decisión del gestor, y por eso el sector evalúa estos fondos con la TIR.
Los resultados a largo plazo de Warren Buffett se pueden comparar directamente con el mercado (en sus 61 años como consejero delegado, 1965–2025, el valor de mercado por acción de Berkshire creció un 19,7 % anual frente al 10,5 % del S&P 500 con dividendos, según el informe anual oficial de 2025) porque lo que se compara es el valor de mercado por acción de Berkshire, que no depende de cuándo cada inversor mete o saca dinero. Para comparar distintos plazos, consulta la rentabilidad anualizada de Warren Buffett frente al S&P 500, con una tabla año por año desde 1965.
¿Por qué no la XIRR?
Se puede usar, pero no sería justo.
La XIRR es extremadamente sensible a cuándo y cuánto dinero entra:
- Aportar una suma grande justo antes de una gran subida → la XIRR queda preciosa
- Aportar una suma grande justo antes de una gran caída → la XIRR queda fatal (como la de Lucía)
Esas cifras reflejan el momento elegido por el inversor, no la habilidad del gestor. Evaluar a un gestor con la XIRR es cargarle a él el momento de entrada y salida de sus clientes.
En una evaluación profesional, eso es inaceptable.
¿Para quién es la TWR y para quién no?
Sirve para
- Evaluar fondos, estrategias y modelos
- Comparar distintas formas de gestionar
- Juzgar si una estrategia a largo plazo es estable
No sirve para
- Gestionar una cuenta personal
- Quien tiene necesidades reales de dinero
- Saber cuánto has ganado realmente
Si lo que quieres es saber cuánto han ganado de verdad tus inversiones estos años, lee la explicación detallada de la XIRR: esa es la herramienta que te conviene.
Un malentendido habitual
Mucha gente ve la TWR y pregunta:
¿Y qué tiene que ver esta cifra conmigo?
La respuesta: tiene que ver contigo, pero no describe tu vida.
Describe si la herramienta es buena, no si tú la has usado bien.
Resumen rápido (para quien tiene prisa)
- TWR = rentabilidad ponderada por el tiempo = el estándar del sector para comparar gestores
- Cálculo: un tramo por movimiento de dinero; se encadenan multiplicando los (1 + rentabilidad) y restando 1
- Excel: rentabilidad del tramo =B3/(B2+C2)-1 y luego encadenar con PRODUCTO
- A la TWR no le importa cuándo aportas, solo cómo ha funcionado la estrategia en sí
- Si ves TWR → se compara una estrategia
- Si ves XIRR → se compara a un inversor concreto
- Si ves CAGR → se compara un producto con una sola inversión mantenida hasta el final
Preguntas frecuentes (FAQ)
¿Qué significa TWR?
TWR es la sigla de Time-Weighted Return; en español, rentabilidad ponderada por el tiempo. Es el indicador estándar del sector financiero para medir el rendimiento de la estrategia o del gestor en sí, y excluye a propósito el efecto de cuándo el inversor aporta o retira dinero.
¿Cómo se calcula la rentabilidad ponderada por el tiempo?
Se divide el periodo de inversión en tramos, cortando cada vez que entra o sale dinero. La rentabilidad de cada tramo = valor final ÷ (valor inicial + aportación de ese día) − 1. Después se multiplican los (1 + rentabilidad) de todos los tramos y se resta 1. Ejemplo: primer tramo +10 % y segundo tramo +15 %, TWR = (1,10 × 1,15) − 1 = 26,5 %.
¿Cómo se calcula la TWR en Excel?
Ni Excel ni Google Sheets tienen una función de TWR. Pon en tres columnas la fecha, el valor de la cuenta ese día (antes de aportar o retirar) y la aportación de ese día (las retiradas en negativo); calcula la rentabilidad de cada tramo con =B3/(B2+C2)-1 y arrástrala hacia abajo, añade una columna con =1+D3 y encadénalas con =PRODUCTO(E3:E4)-1 (en Google Sheets, =PRODUCT(E3:E4)-1). Si el periodo supera un año, anualízalo con =(1+TWR)^(365/días)-1; según la norma del sector, los periodos de menos de un año no se anualizan.
¿En qué se diferencian la TWR y la XIRR?
La TWR evalúa la estrategia en sí; la XIRR evalúa cuánto se ha llevado realmente el inversor. Un mismo fondo rinde un +10 % en el primer semestre y un −20 % en el segundo. Quien no aporta nada más y quien aporta 5.000.000 el 30 de junio tienen ambos una TWR del −12 %, pero su XIRR es de aprox. −12 % y aprox. −30 %, porque la XIRR tiene en cuenta cuándo y cuánto dinero metes, y la TWR no.
¿En qué se diferencian la TWR y la MWR?
La MWR (Money-Weighted Return, rentabilidad ponderada por el dinero) mira cuánto ha ganado o perdido realmente tu dinero, así que los periodos en los que había más dinero invertido pesan más; en la práctica se calcula con la TIR o la XIRR. La TWR da el mismo peso a cada periodo, haya mucho o poco dinero. La primera mide al inversor; la segunda, al gestor.
¿Por qué los informes anuales de los fondos usan la TWR y no la CAGR?
Porque un fondo tiene entradas, salidas y repartos continuos de dinero, y la premisa de la CAGR, una única aportación que se mantiene hasta el final, no se cumple. La TWR corta el periodo en cada movimiento de dinero y así puede evaluar con justicia la capacidad del gestor.
¿Un inversor particular necesita calcular la TWR?
Normalmente no. Lo que un inversor particular quiere saber es cuánto ha ganado realmente, y eso es trabajo de la XIRR. Solo tiene sentido usar la TWR para mirar la estrategia en sí, por ejemplo si quieres comparar tu habilidad eligiendo acciones con la de un fondo o la del mercado.
¿«Rendimiento ponderado por tiempo» es lo mismo que «rentabilidad ponderada por el tiempo»?
Sí. En España es más habitual «rentabilidad ponderada por el tiempo»; en Latinoamérica también se ve «rendimiento ponderado por tiempo». En inglés es Time-Weighted Return (TWR) o Time-Weighted Rate of Return (TWRR). Es el mismo método.
Términos relacionados
Los conceptos que con más probabilidad querrás consultar después de este artículo:
| Término | En una frase |
|---|---|
| Tasa de crecimiento anual compuesta (CAGR) | Crecimiento anual a largo plazo con una sola inversión hasta el final |
| Tasa interna de retorno XIRR | Tiene en cuenta el momento de los flujos de dinero |
| Rentabilidad a largo plazo de Buffett | Caso real de referencia para la TWR y la CAGR |
| Mapa de la riqueza en Taiwán (en chino) | Puerta de entrada a la serie financiera de Joe |
Estas cuatro páginas se pueden leer junto con esta: primero distinguir los tres tipos de rentabilidad y después ver un caso real.
Conclusión: el lugar de la TWR
Puedes recordarlo así:
Cuando la pregunta es «¿es buena la estrategia?», usa la TWR; cuando es «¿cuánto he ganado?», usa la XIRR.
Mezclar estas dos preguntas es el origen de la mayoría de los errores de juicio de los inversores a largo plazo.
La serie «Informe de la riqueza en Taiwán» de Joe
Joe ordena lo que va viendo y aprendiendo sobre la riqueza en la serie «Mapa de la riqueza en Taiwán de Joe». No pretende dar respuestas, sino ayudar a cada uno a saber dónde está.
Índice de la serie «Informe de la riqueza en Taiwán» (en chino)
Palabras clave: TWR, qué es la TWR, TWR significado, rentabilidad ponderada por el tiempo, rendimiento ponderado por tiempo, fórmula TWR, cómo calcular la TWR, TWR Excel, TWR vs. XIRR, MWR
Fuentes: Primera publicación del original chino: 2026-01-04; última revisión del original: 2026-10-27. Los ejemplos de cálculo son ilustrativos; la sección sobre la terminología china se ha sustituido por los nombres que recibe la TWR en español.
Este artículo es una adaptación del original en chino tradicional de joelin.cc. El original es la versión de referencia. Artículo original en chino