Este artículo también está disponible en: 繁體中文 · English · 日本語 · 한국어 · Bahasa Indonesia · Bahasa Melayu · ไทย · Português (Brasil) · Türkçe · Tiếng Việt · Deutsch · हिन्दी
Índice (32)
La CAGR (Compound Annual Growth Rate, tasa de crecimiento anual compuesta) es la velocidad media a la que crece cada año una suma de dinero, suponiendo que la inviertes de una sola vez y no aportas ni retiras nada por el camino. Aplana unas rentabilidades que suben y bajan y las convierte en una cifra anualizada que permite comparar activos distintos.
| Concepto | Respuesta en una frase |
|---|---|
| En español | Tasa de crecimiento anual compuesta, TCAC (en inversión se usa a menudo como «rentabilidad anualizada») |
| Cómo se dice | Normalmente letra por letra: C-A-G-R |
| Fórmula | CAGR = (valor final ÷ valor inicial)^(1 ÷ número de años) − 1 |
| Ejemplo | 1 millón → 2,5 millones al cabo de 10 años → CAGR de aproximadamente un 9,6 % |
| Cuándo no sirve | Aportaciones, retiradas o inversión periódica por el camino (para eso, la XIRR) |
Esta tabla es la versión rápida de todo el artículo; a continuación verás cómo leer la fórmula, cómo calcularla en Excel, los errores habituales y en qué se diferencia del crecimiento interanual, la TIR, la XIRR y la TWR.
Al hablar de rentabilidad de inversiones, seguro que has visto esta cifra:
Rentabilidad anualizada del X %
En la mayoría de los casos, ese «anualizado» se refiere precisamente a la CAGR. Mucha gente la mezcla con la XIRR o la TIR, pero en la inversión profesional y en el análisis financiero el papel de la CAGR es muy claro y muy sencillo.
¿A qué pregunta responde realmente la CAGR?
La CAGR es una rentabilidad media anualizada que supone que no has hecho absolutamente nada de principio a fin.
Solo responde a una pregunta:
Si al principio invierto una suma de dinero, no aporto ni retiro nada por el camino y al final se ha convertido en la cifra actual, ¿cuánto ha crecido de media cada año?
Por eso a la CAGR también se la llama «tasa de crecimiento anual compuesta» o «rentabilidad media anualizada a largo plazo».
¿Cómo se dice CAGR y cómo se llama en español?
Lo más habitual es leer la sigla letra por letra: C-A-G-R. En inglés también es frecuente pronunciarla como una sola palabra (KAY-ger), y las dos formas se entienden.
En español la verás con estos nombres:
- Tasa de crecimiento anual compuesta (TCAC), el nombre más completo; también se ve «tasa de crecimiento anual compuesto» o «tasa anual de crecimiento compuesto».
- Rentabilidad anualizada, que en el contexto de la inversión funciona casi como sinónimo.
El nombre completo en inglés es Compound Annual Growth Rate. Tanto si ves CAGR en un documento en inglés como «tasa de crecimiento anual compuesta» o «rentabilidad anualizada» en un informe en español, se trata de lo mismo.
Cómo leer la fórmula de la CAGR: basta con tres cifras
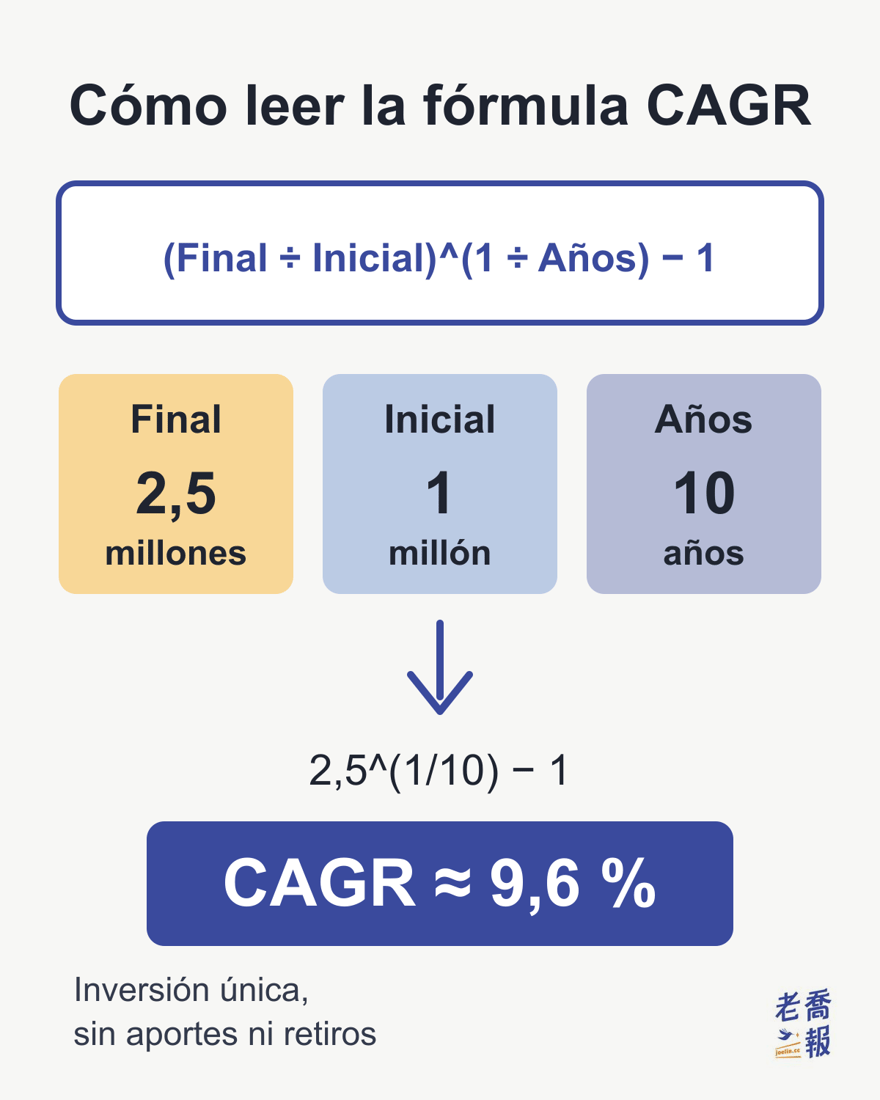
La fórmula de la CAGR solo tiene tres variables: el valor final, el valor inicial y el número de años.
| Dato que sustituyes |
En este ejemplo |
Qué es |
|---|---|---|
| Valor inicial | 1 millón | El dinero que invertiste al principio |
| Valor final | 2,5 millones | En cuánto se ha convertido |
| Años | 10 años | Cuántos años han pasado entre la inversión y el cierre |
| Final ÷ inicial | 2,5 | Cuántas veces se ha multiplicado en total |
| Raíz de índice «años» | Aprox. 1,096 | 2,5^(1/10) |
| Restar 1 | Aprox. 9,6 % | Esta es la CAGR |
Basta con seguir la tabla paso a paso: primero calculas cuántas veces se ha multiplicado el dinero, luego sacas la raíz de índice igual al número de años y, al final, restas 1.
Un ejemplo calculado:
- A principios de 2016 inviertes 1 millón de dólares taiwaneses (NT$) en 0050 (Yuanta Taiwan 50 ETF, el mayor ETF indexado de Taiwán, que replica a las 50 mayores empresas cotizadas). Son cifras ilustrativas para poder calcular a mano, no la rentabilidad real de 0050.
- A finales de 2025, ese dinero se ha convertido en NT$2,5 millones.
- Por el camino no has aportado ni retirado nada.
CAGR = (2,5 millones / 1 millón)^(1/10) − 1 = 9,6 %
Significa: «es como si en estos 10 años tu dinero hubiera crecido de forma estable un 9,6 % cada año». Aunque en la realidad 0050 puede subir un 30 % un año y caer un 15 % al siguiente, la CAGR lo aplana en una cifra que se puede comparar entre activos.
La CAGR no tiene en cuenta en absoluto lo siguiente:
- aportaciones a mitad de camino,
- retiradas a mitad de camino,
- cuándo cobras los dividendos en efectivo,
- si te entraron ganas de comprar y vender sin motivo.
No es un defecto: es para lo que está diseñada.
Cómo calcular la CAGR en Excel o Google Sheets, paso a paso
Sacar raíces a mano es engorroso; en una hoja de cálculo basta con una línea. Los pasos son los mismos en Excel y en Google Sheets.
Paso 1: pon las tres cifras en las celdas
| Celda | A | B | C |
|---|---|---|---|
| Fila 1 (títulos) | Valor inicial | Valor final | Años |
| Fila 2 (cifras) | 1000000 | 2500000 | 10 |
En las celdas escribe solo números: 1000000 vale, pero no escribas «1 millón» ni «1 millón de NT$», porque la hoja lo tomará como texto y no podrá calcular. Cuenta los años que han pasado: de principios de 2016 a finales de 2025 son 10 años, no 2025 − 2016 = 9.
Paso 2: escribe la fórmula en D2 (elige una de las tres)
- Fórmula directa
Qué escribir en D2:=(B2/A2)^(1/C2)-1
A tener en cuenta: Escribe el símbolo ^ (acento circunflejo); 1/C2 tiene que ir entre paréntesis - Función RRI
Qué escribir en D2:=RRI(C2;A2;B2)
A tener en cuenta: El orden es «años, valor inicial, valor final»: los años van primero - Función TASA (RATE)
Qué escribir en D2:=TASA(C2;0;-A2;B2)
A tener en cuenta: El valor inicial lleva signo negativo y el segundo argumento siempre es 0
Los tres métodos dan aproximadamente un 9,6 %; quédate con el que te resulte más fácil de recordar. A Joe la RRI le parece la más intuitiva: metes las tres cifras y tienes la respuesta, solo hay que acordarse de que los años van primero.
Las fórmulas de arriba están escritas como en Excel en español con configuración regional de España: ahí la función RATE se llama TASA (la RRI conserva su nombre) y los argumentos se separan con punto y coma, como muestra la propia página de ayuda de Microsoft sobre RRI y la de TASA. En Google Sheets funcionan los nombres en inglés (RRI y RATE). El separador sigue la misma regla en Excel y en Google Sheets: si tu configuración regional usa la coma como separador decimal (por ejemplo, España), los argumentos van con punto y coma, como arriba; si usa el punto (por ejemplo, México o Estados Unidos), van con coma; en Google Sheets, por ejemplo, =RRI(C2,A2,B2) y =RATE(C2,0,-A2,B2) (en Excel en español, =TASA(C2,0,-A2,B2)).
En muchos teclados en español, el ^ es una tecla muerta: púlsala y después la barra espaciadora para que aparezca el símbolo.
Paso 3: pulsa Intro y cambia el resultado a porcentaje
Al pulsar Intro, puede que D2 muestre primero un decimal como 0,0959…; no es un error, solo que todavía no está en formato de porcentaje (si ya aparece como porcentaje, sáltate este paso):
- Selecciona D2.
- En Excel, pulsa el botón «%» de la pestaña Inicio; en Google Sheets, pulsa el botón «%» de la barra de herramientas (formato de porcentaje).
- Ajusta los decimales: en Excel, al pulsar «%» verás 10 %, y con un clic en «Aumentar decimales» pasa a 9,6 %; en Google Sheets, al pulsar «%» aparece directamente 9,60 %, y si quieres dejar un solo decimal pulsa una vez «Disminuir decimales».
¿Positivo o negativo? Cada fórmula tiene su regla
Aquí es donde más gente se atasca: aunque todas calculan una rentabilidad, la CAGR, la TASA y la XIRR piden los signos de forma distinta.
=(B2/A2)^(1/C2)-1
Valor inicial: Positivo
Valor final: Positivo
Si te equivocas verás: Si escribes un negativo, un resultado erróneo o un código de error=RRI(años;inicial;final)
Valor inicial: Positivo
Valor final: Positivo
Si te equivocas verás: Con un negativo, o con valor inicial o años igual a 0: #¡NUM!=TASA(años;0;-inicial;final)
Valor inicial: Negativo
Valor final: Positivo
Si te equivocas verás: Si olvidas el signo negativo del valor inicial: #¡NUM!=TIR.NO.PER(importes;fechas)(XIRR)
Valor inicial: Cada aportación en negativo
Valor final: Valor final de mercado en positivo
Si te equivocas verás: Si todos tienen el mismo signo: #¡NUM!
En Excel en español la XIRR se llama TIR.NO.PER; en Google Sheets se escribe XIRR, y tanto allí como en Excel en inglés el error aparece como #NUM!. Toda la regla se resume en una frase: la CAGR y la RRI solo preguntan cuántas veces se ha multiplicado el dinero, así que los dos importes son positivos; la TASA y la XIRR calculan con flujos de caja, y el dinero que sale se anota en negativo y el que vuelve en positivo. Si por el camino has hecho aportaciones o retiradas y necesitas la XIRR, cómo anotarlas se explica en detalle en el artículo sobre la XIRR.
¿No te sale? Errores habituales
| Qué ves | Causa más probable |
Cómo arreglarlo |
|---|---|---|
| #¡NUM! (#NUM!) | Hay un negativo en la RRI, o los años o el valor inicial son 0; en la TASA, el valor inicial no lleva signo negativo | Vuelve a escribirlo según las reglas de signos anteriores |
| #¡DIV/0! (#DIV/0!) | Con la fórmula directa, el valor inicial o los años son 0 o están vacíos | Rellena el valor inicial y los años |
| #¡VALOR! (#VALUE!) | El importe está escrito como texto, por ejemplo «1 millón» | Cámbialo por el número 1000000 |
| Aparece un decimal como 0,0959… | Todavía no está en formato de porcentaje | Pulsa «%» en la barra de herramientas |
| Sale una cifra rara como −75 % | Escribiste ^1/C2, sin paréntesis |
Cámbialo a ^(1/C2) |
| El resultado es algo más alto de lo esperado | Te falta un año (por ejemplo, de principios de 2016 a finales de 2025 contado como 9 años) | Vuelve a contar cuántos años han pasado |
La última fila es la que más se pasa por alto: con un año de menos, el mismo paso de 1 millón a 2,5 millones da una CAGR de aproximadamente un 10,7 % en lugar de un 9,6 %. Parece que la rentabilidad ha mejorado, pero en realidad es un error de cálculo.
¿Y si no son años completos?
Si el periodo no es un número entero de años (por ejemplo, del 2023-03-15 al 2026-10-27), no uses los años de C2: pon la fecha de inicio en D2 y la de fin en E2, escribe en F2 la fórmula siguiente y sustituye los años por «días ÷ 365»:
=(B2/A2)^(365/(E2-D2))-1
Las fechas tienen que estar en un formato que la hoja reconozca como fecha (por ejemplo, 15/03/2023); al restar dos fechas obtienes el número de días.
Al revés: si conoces la CAGR, cuánto tendrás en el futuro
La CAGR también se puede usar al revés, para responder «a este ritmo, ¿cuánto tendré más adelante?»:
- Valor final = valor inicial × (1 + CAGR)^años. Ejemplo: 1 millón creciendo un 9,6 % durante 10 años, 1 × (1,096)^10 ≈ 2,5 millones.
- Cuánto tarda en duplicarse: con la regla del 72 se calcula de cabeza, 72 ÷ 9,6 ≈ 7,5 años (con el cálculo exacto, unos 7,56 años).
Ojo: esto solo proyecta hacia delante la velocidad media del pasado; no garantiza la rentabilidad futura.
Ojo: la CAGR no es sumar las rentabilidades anuales y dividir entre los años
Este es el malentendido más común sobre la CAGR, y la clave está en la diferencia entre dos tipos de «media». Primero, en lenguaje llano:
- Media simple (aritmética): sumas todos los valores y divides entre el número de veces. Es como calcular la nota media de los exámenes: cada examen cuenta por separado y no afecta a los demás.
- Media geométrica: el resultado de cada periodo se arrastra al siguiente; el capital de este año es el resultado del año pasado, así que la media se hace multiplicando. Es la que usa la CAGR.
¿Por qué en inversión hay que usar la media geométrica? Un ejemplo de la vida diaria lo deja claro:
Con un sueldo mensual de 50.000, este año te suben un 10 % y el año que viene te lo bajan un 10 %.
Tras la subida cobras 55.000; la bajada es un 10 % de 55.000, así que te quedan 49.500.
Una subida del 10 % y una bajada del 10 % dan una media simple del 0 %, como si volvieras al punto de partida; pero en realidad cobras 500 menos que al principio. La bajada del 10 % se aplica sobre los 55.000 que ya incluían la subida. En inversión pasa lo mismo: las subidas y bajadas de cada año se calculan sobre el resultado del año anterior.
Llevado a la inversión, un ejemplo que contradice la intuición. Supongamos una suma de dinero que:
- el primer año gana un +50 %: 1 millón → 1,5 millones;
- el segundo año pierde un −50 %: 1,5 millones → 750.000.
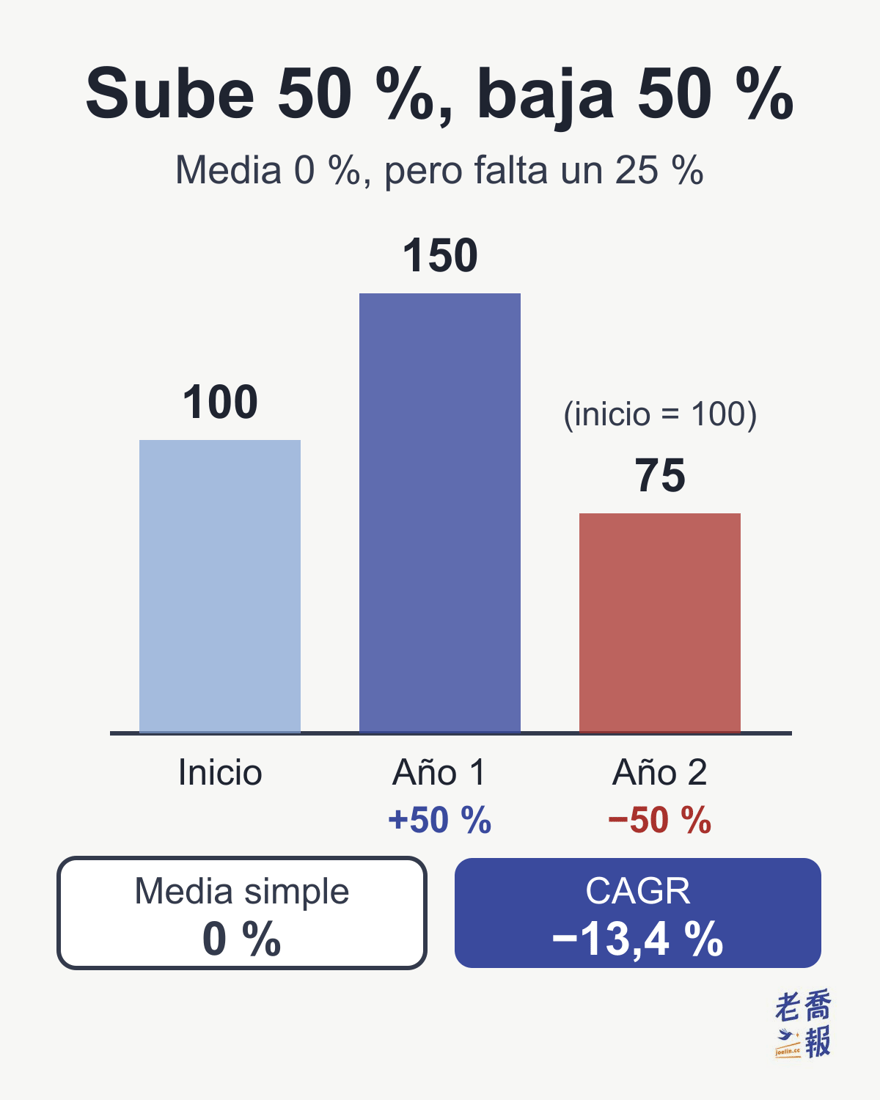
Con las mismas subidas y bajadas, las dos medias dan resultados distintos:
flowchart TD
    A["Dos años: +50 %, −50 %"] --> B["Media simple<br/>(+50 % − 50 %) ÷ 2"]
    A --> C["Media geométrica<br/>(CAGR)<br/>1 M → 1,5 M → 0,75 M"]
    B --> D["0 %<br/>ni ganas ni pierdes"]
    C --> E["−13,4 % al año<br/>faltan 250.000"]
Con la media simple, (+50 % − 50 %) ÷ 2 = 0 %, como si ni hubieras ganado ni perdido. Pero en realidad solo te quedan 750.000: has perdido un 25 %. La CAGR da la cifra honesta:
CAGR = (750.000 ÷ 1.000.000)^(1 ÷ 2) − 1 = −13,4 %
Cuándo usar cada media se puede resumir así:
| Lo que quieres calcular |
Qué media usar |
Ejemplos |
|---|---|---|
| Cada vez es independiente y no se acumula | Media simple (aritmética) | Factura de la luz de cada mes, notas de exámenes, pasos diarios |
| El resultado pasa al periodo siguiente | Media geométrica (CAGR) | Rentabilidad de inversiones, crecimiento de ingresos, subidas de sueldo, subida de precios |
Solo hay una forma de decidirlo: ¿el punto de partida de este periodo es el resultado del anterior? Si lo es, usa la media geométrica. Por eso cualquier rentabilidad a largo plazo debe medirse con la CAGR y no sumando las rentabilidades anuales para dividirlas entre los años. En cuanto se alternan subidas y bajadas, la media simple siempre sobrestima tu crecimiento real, y cuanto mayor es la volatilidad, más se infla.
No solo inversión: la CAGR de los ingresos y las ventas
Mucha gente que busca «fórmula de la tasa de crecimiento» en realidad quiere calcular el crecimiento de los ingresos o las ventas de una empresa, o del tamaño de un mercado. La fórmula es exactamente la misma; solo cambias el importe invertido por los ingresos.
Supongamos la evolución de los ingresos de una empresa durante 5 años:
| Año | Ingresos | Crecimiento interanual (frente al año anterior) |
|---|---|---|
| 2020 | 50 millones | — |
| 2021 | 60 millones | +20,0 % |
| 2022 | 54 millones | −10,0 % |
| 2023 | 65 millones | +20,4 % |
| 2024 | 72 millones | +10,8 % |
| 2025 | 80 millones | +11,1 % |
La media simple de las cinco tasas interanuales es del 10,45 %, pero con la CAGR: (80 ÷ 50)^(1 ÷ 5) − 1 ≈ 9,86 %. Esa diferencia de unos 0,6 puntos porcentuales es el inflado que provoca la media simple cuando el crecimiento sube y baja de un año a otro, y el año de caída la hace aún más visible (las cifras son ilustrativas).
Por eso conviene distinguir los dos términos:
- Crecimiento interanual (YoY): este año frente al anterior; mira un solo año.
- CAGR: la velocidad media de crecimiento anual a lo largo de varios años; mira la tendencia a largo plazo.
Cuando un informe anual o sectorial dice «CAGR de los ingresos del 9,9 % en los últimos cinco años», se refiere a lo segundo.
¿Por qué el sector usa tanto la CAGR?
Porque la CAGR es el indicador más fácil de estandarizar para comparar.
En la práctica, la CAGR aparece sobre todo en:
- la rentabilidad oficial a largo plazo de los ETF,
- los backtests de índices (S&P 500, 0050, VTI),
- el crecimiento plurianual de los ingresos de una empresa o del tamaño de un mercado,
- las comparaciones a largo plazo entre mercados y épocas distintas,
- los resultados hipotéticos del tipo «si hubieras comprado en tal año y mantenido hasta hoy».
Lo importante no es si de verdad lo hiciste así, sino quién lo hace mejor bajo el mismo supuesto.
Cómo usar bien la CAGR para juzgar
La CAGR es ideal para tres tipos de comparación:
- Con un índice de mercado.
- Con otros productos del mismo tipo.
- Contigo mismo en distintos periodos (tendencia a largo plazo).
No sirve para responder:
- cuánto he ganado yo realmente,
- si lo que he ido haciendo ha sido acertado.
Porque esas preguntas nunca fueron trabajo de la CAGR.
Un hecho importante que a menudo se pasa por alto
La CAGR es, en esencia, un resultado en condiciones ideales.
Supone que:
- invertiste todo de una vez,
- no tuviste ninguna emoción,
- no necesitaste el dinero por el camino,
- no cometiste ningún error de operación.
En la realidad, la rentabilidad efectiva de la mayoría de la gente queda por debajo de la CAGR del mismo periodo.
No es que lo hagas mal: es que la CAGR nunca se diseñó para describir la vida real.
¿Cuándo no deberías usar la CAGR?
La CAGR no es la herramienta adecuada cuando:
- inviertes una cantidad fija periódicamente,
- haces aportaciones o retiradas a mitad de camino,
- tu cuenta tiene flujos de dinero frecuentes,
- quieres evaluar tu propio comportamiento como inversor.
En esos casos lo que toca es la XIRR o la TWR, no forzar la CAGR.
CAGR, crecimiento interanual, TIR, XIRR y TWR: en qué se diferencian
- CAGR (Tasa de crecimiento anual compuesta)
¿Tiene en cuenta los flujos de caja? ❌ No
Uso adecuado: Rendimiento a largo plazo de productos, índices e ingresos - YoY (Crecimiento interanual)
¿Tiene en cuenta los flujos de caja? ❌ No
Uso adecuado: La variación de un solo año - TIR (IRR) (Tasa interna de retorno)
¿Tiene en cuenta los flujos de caja? ✅ Sí (intervalos fijos)
Uso adecuado: Rentabilidad de un proyecto - XIRR (TIR para fechas irregulares)
¿Tiene en cuenta los flujos de caja? ✅ Sí (cualquier fecha)
Uso adecuado: Tu rendimiento personal real
Explicación de Joe: La fórmula XIRR explicada para principiantes - TWR (Rentabilidad ponderada por el tiempo)
¿Tiene en cuenta los flujos de caja? ✅ Elimina el efecto de los flujos de caja
Uso adecuado: Evaluar la capacidad del gestor de una cartera
Explicación de Joe: ¿Qué es la TWR? Por qué los profesionales no usan la XIRR
Para recordarlo en una frase:
La CAGR compara el producto; la XIRR te compara a ti; la TWR compara al gestor.
Si quieres evaluar cuánto has ganado realmente con lo que has hecho estos años, lee el artículo sobre la XIRR. Si quieres saber por qué las instituciones profesionales usan la TWR y no la XIRR, lee el artículo sobre la TWR.
¿No quieres calcularlo a mano? Usa una calculadora
Los cuatro indicadores se calculan de forma distinta, y al aplicar la fórmula a mano es fácil equivocarse. Para la CAGR a secas, lo más rápido es la fórmula de Excel de arriba. Además, Joe ha creado dos herramientas en línea. Si inviertes una cantidad fija periódicamente y quieres deducir tu rentabilidad anualizada, usa la calculadora de interés compuesto para aportaciones periódicas (DCA). Si tus entradas y salidas de dinero tienen fechas irregulares (una inversión única, aportaciones o retiradas a mitad de camino), usa la calculadora XIRR: pegas las fechas y los importes y obtienes directamente tu rentabilidad anualizada personal real, sin aplicar la fórmula tú mismo.
Ten en cuenta que, por ahora, la interfaz de ambas calculadoras está solo en chino tradicional; las fechas y los números funcionan igual.
¿Qué CAGR se considera buena?
Una vez calculada tu CAGR, la siguiente pregunta es inevitable: «¿esta cifra es alta o baja?». Primero, algunas referencias a largo plazo (todas con dividendos incluidos y aproximadas a largo plazo):
| Referencia | Rentabilidad anualizada a largo plazo (CAGR) |
|---|---|
| Bolsa estadounidense (S&P 500) | Alrededor del 10 % |
| 0050 de Taiwán | Alrededor del 8–9 % |
| Buffett (Berkshire Hathaway) | 19,7 % |
La fila de Buffett corresponde a sus 61 años como consejero delegado (1965–2025): es la rentabilidad anualizada del valor de mercado por acción de Berkshire, frente al 10,5 % del S&P 500 con dividendos en el mismo periodo (informe anual oficial de 2025). Es un nivel de élite mundial que prácticamente nadie ha superado de forma sostenida, aunque en los últimos 10 y 20 años Berkshire ha rendido de forma parecida al mercado: su exceso de rentabilidad viene sobre todo de los primeros años.
Para situar tu propia cifra, puedes orientarte así:
| Tu CAGR a largo plazo | Qué significa |
|---|---|
| 8–10 % | Si lo mantienes de forma estable a largo plazo, ya vas al ritmo del mercado |
| 15 % o más (año tras año) | Estás entre muy pocos inversores excepcionales |
| 30 %, 50 % | No te apresures a envidiarlo: pregunta primero desde qué año hasta qué año se calcula |
Cuidado sobre todo con la última fila: si se eligen bien el inicio y el final, la CAGR de un mismo activo puede variar muchísimo, así que las cifras ajenas siempre hay que mirarlas junto con el periodo.
Si quieres ver cómo es la rentabilidad a largo plazo de lo más alto del mercado, lee ¿Cuánto se diferencia la rentabilidad anualizada de Buffett de la del mercado estadounidense? (incluye la tabla completa año a año desde 1965).
Y ese «8–9 %» de 0050, ¿qué pasa si en lugar de una inversión única haces lo que hace de verdad la mayoría, aportar una cantidad fija cada mes? Joe lo calculó en un sitio hermano con 22 años de aportaciones mensuales: Simulación completa de 22 años de aportaciones periódicas en Yuanta Taiwan 50 (0050): NT$5,4 millones invertidos se convierten en NT$33,82 millones, un 14 % anualizado (original en chino). De paso se ve cuánto puede variar la «rentabilidad anualizada» de un mismo activo según el método (CAGR frente a una tasa interna de retorno con flujos de caja).
La CAGR en la práctica: quién supera de verdad el 10 % a largo plazo
Tras la teoría, un caso real:
Ese artículo usa la CAGR para ordenar en una tabla ETF a largo plazo de Estados Unidos, Taiwán y otros mercados, y muestra que los ETF que han aguantado de verdad por encima del 10 % a largo plazo son muy pocos.
¿Quieres entender primero qué tipos de ETF hay en la bolsa taiwanesa y en qué se diferencian sus rentabilidades anualizadas a largo plazo?
Preguntas frecuentes (FAQ)
¿Qué significa CAGR?
CAGR es la sigla de Compound Annual Growth Rate; en español, tasa de crecimiento anual compuesta. Indica cuánto crece de media cada año una suma de dinero, suponiendo que se invierte de una sola vez y no se aporta ni se retira nada por el camino. Aplana unas rentabilidades que suben y bajan en una única cifra anualizada que permite comparar productos y épocas distintas.
¿Cómo se llama la CAGR en español? ¿Es lo mismo que la TCAC?
Sí. El nombre más habitual es tasa de crecimiento anual compuesta (TCAC); también se ve «tasa de crecimiento anual compuesto» o «tasa anual de crecimiento compuesto». En el contexto de la inversión, lo que se suele llamar «rentabilidad anualizada» casi siempre es también la CAGR. Todos son el mismo concepto.
¿Cómo se pronuncia CAGR?
En español normalmente se lee letra por letra, C-A-G-R. En inglés también es habitual pronunciarla como una sola palabra (KAY-ger); las dos formas se entienden.
¿Cuál es la fórmula de la CAGR?
CAGR = (valor final ÷ valor inicial)^(1 ÷ número de años) − 1. Por ejemplo, si 1 millón se convierte en 2,5 millones en 10 años: 2,5 ÷ 1 = 2,5; su raíz décima es aproximadamente 1,096; restando 1, la CAGR es de aproximadamente un 9,6 %.
¿Cómo se calcula la CAGR en Excel o Google Sheets?
Pon el valor inicial en A2, el final en B2 y los años en C2, y escribe en D2 =(B2/A2)^(1/C2)-1; pulsa Intro y aplica formato de porcentaje. También puedes usar la función RRI: en Excel en español con coma decimal, =RRI(C2;A2;B2); en Google Sheets se escribe igual, con el separador que use tu configuración regional (punto y coma si usa coma decimal, coma si usa punto decimal: =RRI(C2,A2,B2)); el orden es años, valor inicial, valor final. Los dos importes van en positivo. Si usas TASA (RATE en Google Sheets), el valor inicial va en negativo: =TASA(C2;0;-A2;B2).
Al calcular la CAGR, ¿los importes van en positivo o en negativo?
Con la fórmula de la CAGR o con la función RRI, el valor inicial y el final van en positivo; si escribes un negativo, el resultado sale mal o aparece un error (RRI muestra #¡NUM!). Solo con la función TASA (RATE) el valor inicial lleva signo negativo; y si usas la XIRR para una rentabilidad con varias entradas y salidas, las aportaciones van en negativo y el valor final de mercado en positivo.
¿En qué se diferencian la media simple (aritmética) y la media geométrica?
La media simple suma los valores y los divide entre el número de veces; sirve para cosas independientes entre sí, como las notas de los exámenes. La media geométrica tiene en cuenta que el resultado de un periodo pasa al siguiente, y es la que hay que usar para inversiones, ingresos o subidas de sueldo. Por ejemplo, si algo sube un 50 % y luego baja un 50 %, la media simple es del 0 %, pero 1 millón se queda en realidad en 750.000: la media geométrica (CAGR) es del −13,4 % anual.
¿En qué se diferencia la CAGR del crecimiento interanual?
El crecimiento interanual (YoY) es la variación de un solo año, este año frente al anterior. La CAGR es la velocidad media de crecimiento anual a lo largo de varios años. Hacer la media simple de las tasas interanuales suele sobrestimar el crecimiento; la CAGR usa la media geométrica y coincide con la velocidad real a la que se pasa del punto de partida al de llegada.
¿Qué CAGR se considera buena?
En cifras aproximadas a largo plazo y con dividendos incluidos, el S&P 500 ronda el 10 % y el 0050 de Taiwán el 8–9 %. Durante los 61 años de Buffett como consejero delegado (1965–2025), el valor de mercado por acción de Berkshire creció un 19,7 % anualizado, un nivel de élite. Lograr un 8–10 % a largo plazo ya es ir al ritmo del mercado; ante un 30 % o un 50 % anualizado, pregunta primero desde qué año hasta qué año se calcula.
En resumen: el lugar correcto de la CAGR
Puedes pensar en la CAGR como:
«Si todo fuera ideal, ¿qué tal lo haría esta herramienta de inversión por sí misma?»
No es la respuesta a tu vida, pero es el idioma común de todas las comparaciones de inversión.
Si entiendes cuál es su lugar, dejarás de malinterpretar una y otra vez las cifras de rentabilidad que veas.
Esta nota forma parte de la serie de Joe «Informe de la riqueza en Taiwán»: índice de la serie (original en chino).
Esta es una nota de investigación personal, no una recomendación de inversión.
Palabras clave: CAGR, qué es la CAGR, tasa de crecimiento anual compuesta, fórmula CAGR, CAGR en Excel
Fuentes: Primera publicación del original chino: 2026-01-04; última revisión del original: 2026-10-27. Las referencias de rentabilidad a largo plazo son aproximaciones con dividendos incluidos; el ejemplo de 0050 y el de ventas son ilustrativos.
Este artículo es una adaptación del original en chino tradicional de joelin.cc. El original es la versión de referencia. Artículo original en chino