Bài viết này còn có các phiên bản ngôn ngữ: 繁體中文 · English · 日本語 · 한국어 · Bahasa Indonesia · Bahasa Melayu · ไทย · Português (Brasil) · Español · Türkçe · Deutsch · हिन्दी
Mục lục (32)
CAGR (Compound Annual Growth Rate, tốc độ tăng trưởng kép hằng năm) có nghĩa là: giả định bạn đầu tư một lần, giữa chừng không nạp thêm cũng không rút ra, thì trung bình mỗi năm khoản tiền tăng bao nhiêu. Nó “san phẳng” các mức lợi nhuận lúc cao lúc thấp thành một con số theo năm để so sánh được giữa các loại tài sản.
| Mục | Trả lời một câu |
|---|---|
| Tên tiếng Việt | Tốc độ tăng trưởng kép hằng năm (trong đầu tư thường được dùng như “tỷ suất sinh lời bình quân năm”) |
| Cách đọc | Thường đọc từng chữ cái C-A-G-R |
| Công thức | CAGR = (giá trị cuối kỳ ÷ giá trị đầu kỳ)^(1 ÷ số năm) − 1 |
| Ví dụ | 1 triệu → sau 10 năm thành 2,5 triệu → CAGR khoảng 9,6% |
| Không dùng khi | Giữa chừng có nạp thêm, rút tiền, đầu tư định kỳ (dùng XIRR) |
Bảng trên là bản tra nhanh của cả bài; phần dưới lần lượt nói cách đọc công thức, cách tính bằng Excel, các lỗi hay gặp, và CAGR khác gì so với tăng trưởng YoY, IRR, XIRR, TWR.
Khi bàn về hiệu quả đầu tư, chắc chắn bạn đã thấy con số này:
Tỷ suất sinh lời bình quân năm X%
Chữ “bình quân năm” ở đây, trong phần lớn trường hợp, chính là CAGR. Nhiều người dùng lẫn lộn CAGR với XIRR và IRR, nhưng trong đầu tư chuyên nghiệp và phân tích tài chính, vai trò của CAGR thực ra rất rõ ràng và rất đơn giản.
CAGR thực sự trả lời câu hỏi gì?
CAGR là tốc độ tăng trưởng bình quân năm với giả định “từ đầu đến cuối bạn không làm gì cả”.
Nó chỉ trả lời một câu hỏi:
Nếu tôi bỏ vào một khoản tiền ngay từ đầu, giữa chừng không nạp thêm, không rút ra,
cuối cùng thành con số hiện tại, thì trung bình mỗi năm nó tăng bao nhiêu?
Đó cũng là lý do CAGR thường được gọi là “tốc độ tăng trưởng kép hằng năm” hoặc “tỷ suất sinh lời bình quân năm dài hạn”.
CAGR đọc thế nào, tiếng Việt gọi là gì?
Cách đọc rất đơn giản: thường đọc từng chữ cái C-A-G-R; trong tiếng Anh cũng hay đọc thành một từ (KAY-ger), cả hai cách đều được hiểu.
Các cách gọi phổ biến trong tiếng Việt:
- Tốc độ tăng trưởng kép hằng năm (đầy đủ và dễ hiểu nhất; cũng gặp “tỷ lệ tăng trưởng kép hằng năm”, “tốc độ tăng trưởng kép bình quân năm”)
- Tỷ suất sinh lời bình quân năm (trong bối cảnh đầu tư gần như đồng nghĩa)
Tên đầy đủ tiếng Anh là Compound Annual Growth Rate. Thấy CAGR trong tài liệu tiếng Anh, hay “tốc độ tăng trưởng kép hằng năm” hoặc “tỷ suất sinh lời bình quân năm” trong báo cáo tiếng Việt, đều là cùng một thứ.
Đọc công thức CAGR thế nào? Ba con số là tính được
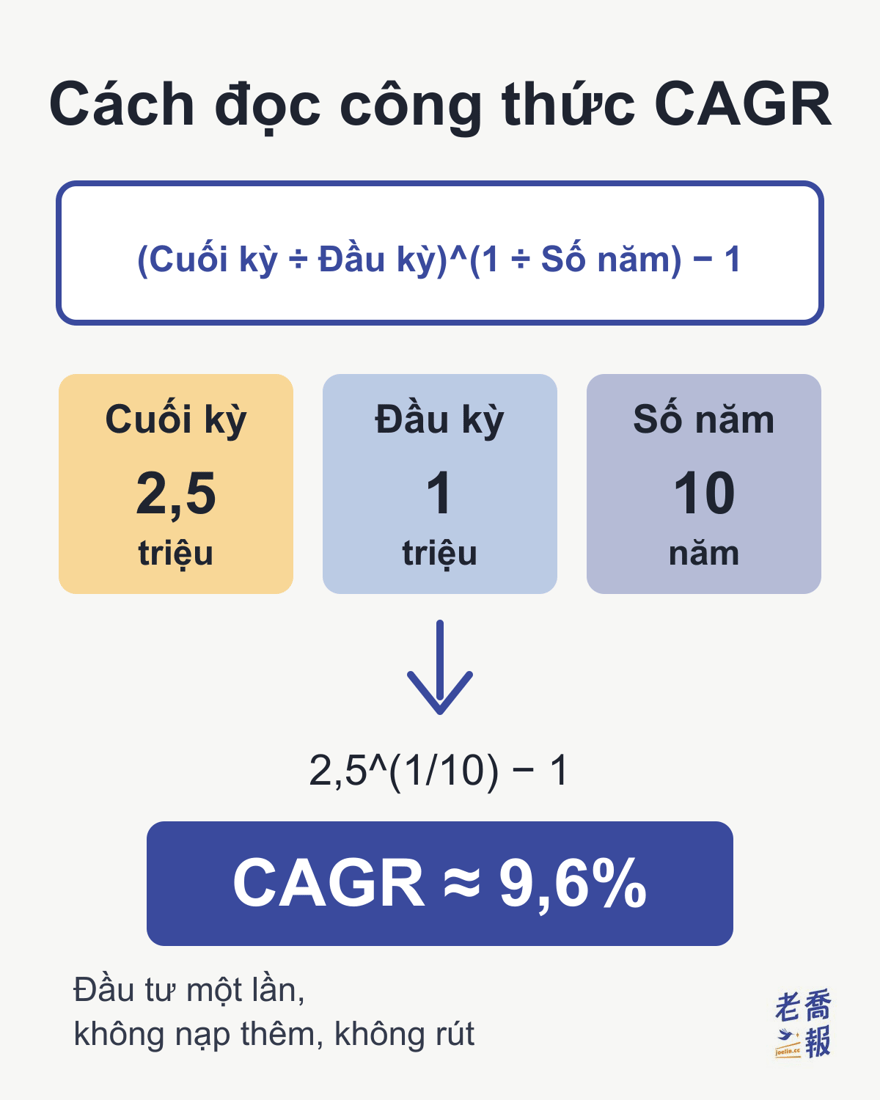
Công thức CAGR chỉ có ba biến: giá trị cuối kỳ, giá trị đầu kỳ và số năm.
| Con số thay vào | Ví dụ này | Ý nghĩa |
|---|---|---|
| Đầu kỳ | 1 triệu | Số tiền bỏ vào lúc đầu |
| Cuối kỳ | 2,5 triệu | Cuối cùng thành bao nhiêu |
| Số năm | 10 năm | Từ lúc bỏ tiền đến lúc chốt sổ qua mấy năm |
| Cuối kỳ ÷ Đầu kỳ | 2,5 | Tổng cộng tăng gấp mấy lần |
| Lấy căn bậc “số năm” | khoảng 1,096 | 2,5^(1/10) |
| Trừ 1 | khoảng 9,6% | Đây chính là CAGR |
Cứ theo bảng thay từng bước: tính tổng cộng tăng gấp mấy lần, lấy căn bậc bằng số năm, cuối cùng trừ 1.
Một ví dụ tính cụ thể:
- Đầu năm 2016 bạn bỏ NT$1 triệu vào 0050 (Yuanta Taiwan 50 ETF, quỹ ETF chỉ số lớn nhất Đài Loan, mô phỏng 50 công ty niêm yết lớn nhất); đây là số minh họa cho dễ tính tay, không phải hiệu quả thực tế của 0050
- Đến cuối năm 2025, khoản tiền này thành NT$2,5 triệu
- Giữa chừng không nạp thêm, không rút ra
CAGR = (2,5 / 1)^(1/10) − 1 = 9,6%
Nghĩa là: “cứ như thể suốt 10 năm qua, mỗi năm khoản tiền đều tăng ổn định 9,6%”. Dù thực tế 0050 có thể năm này tăng 30%, năm sau giảm 15%, biến động rất lớn, CAGR vẫn “san phẳng” thành một con số so sánh được giữa các tài sản.
CAGR hoàn toàn không xử lý những việc sau:
- nạp thêm tiền giữa chừng
- rút tiền giữa chừng
- nhận cổ tức tiền mặt vào lúc nào
- bạn có ngứa tay mua bán lung tung hay không
Đây không phải nhược điểm, mà là mục đích thiết kế.
Tính CAGR bằng Excel hoặc Google Sheets: từng bước một
Tự tay khai căn rất phiền, bảng tính chỉ cần một dòng. Các bước dưới đây giống nhau cho cả Excel và Google Sheets.
Bước 1: Nhập ba con số vào ô
| Ô | A | B | C |
|---|---|---|---|
| Hàng 1 (tiêu đề) | Đầu kỳ | Cuối kỳ | Số năm |
| Hàng 2 (số) | 1000000 | 2500000 | 10 |
Trong ô chỉ nhập số: gõ 1000000 (hoặc có dấu phân cách hàng nghìn theo cài đặt của máy bạn), đừng gõ thành chữ kiểu “1 triệu”, “1 triệu đồng”, bảng tính sẽ coi đó là văn bản và không tính được. Số năm phải đếm “đã trôi qua mấy năm”: từ đầu năm 2016 đến cuối năm 2025 là 10 năm, không phải 2025 − 2016 = 9 năm.
Bước 2: Gõ công thức vào ô D2 (chọn một trong ba cách)
| Cách viết |
Gõ vào D2 |
Cần chú ý |
|---|---|---|
| Viết theo công thức | =(B2/A2)^(1/C2)-1 |
Dấu “^” là Shift + 6; 1/C2 bắt buộc phải có ngoặc |
| Hàm RRI có sẵn | =RRI(C2,A2,B2) |
Thứ tự là “số năm, đầu kỳ, cuối kỳ”, số năm đứng đầu |
| Hàm RATE có sẵn | =RATE(C2,0,-A2,B2) |
Đầu kỳ phải thêm dấu trừ, ô thứ hai luôn gõ 0 |
Cả ba cách đều cho kết quả khoảng 9,6%, chọn cách nào bạn dễ nhớ là được. Joe thấy RRI trực quan nhất: bỏ ba con số vào là có đáp án, chỉ cần nhớ số năm đứng đầu.
Excel tiếng Việt vẫn dùng tên hàm tiếng Anh (RRI, RATE), Google Sheets cũng vậy. Nếu máy bạn đặt vùng Việt Nam (dấu thập phân là dấu phẩy) và Excel báo lỗi công thức, hãy thử thay dấu phẩy ngăn cách đối số bằng dấu chấm phẩy, ví dụ =RRI(C2;A2;B2).
Bước 3: Nhấn Enter, rồi đổi kết quả sang phần trăm
Nhấn Enter xong, D2 có thể hiện số thập phân kiểu 0,0959…; đó không phải tính sai, chỉ là chưa đổi sang phần trăm (nếu đã hiện sẵn dạng phần trăm thì bỏ qua bước này):
- Chọn ô D2.
- Excel: ở tab Home, bấm nút “%”; Google Sheets: bấm nút “%” trên thanh công cụ (định dạng phần trăm).
- Chỉnh số chữ số thập phân: trong Excel, bấm “%” xong sẽ hiện 10%, bấm thêm một lần nút tăng số thập phân (Increase Decimal) sẽ thành 9,6%; trong Google Sheets, bấm “%” là hiện ngay 9,60%, muốn giữ một chữ số thì bấm một lần nút giảm số thập phân.
Số dương hay số âm? Ba loại công thức có quy tắc khác nhau
Đây là chỗ nhiều người bị kẹt nhất: cùng là tính tỷ suất sinh lời, nhưng CAGR, RATE và XIRR yêu cầu dấu dương âm hoàn toàn khác nhau.
=(B2/A2)^(1/C2)-1
Đầu kỳ: Số dương
Cuối kỳ: Số dương
Nhập sai sẽ thấy: Nhập số âm sẽ tính sai, hoặc hiện mã lỗi=RRI(số năm,đầu kỳ,cuối kỳ)
Đầu kỳ: Số dương
Cuối kỳ: Số dương
Nhập sai sẽ thấy: Có số âm, hoặc đầu kỳ / số năm bằng 0: #NUM!=RATE(số năm,0,-đầu kỳ,cuối kỳ)
Đầu kỳ: Số âm
Cuối kỳ: Số dương
Nhập sai sẽ thấy: Quên dấu trừ ở đầu kỳ: #NUM!=XIRR(số tiền,ngày)
Đầu kỳ: Mỗi lần bỏ tiền ghi số âm
Cuối kỳ: Giá trị thị trường cuối kỳ ghi số dương
Nhập sai sẽ thấy: Tất cả cùng dấu: #NUM!
Lý do đằng sau chỉ có một câu: CAGR và RRI chỉ hỏi “tăng gấp mấy lần”, nên cả hai số tiền đều dương; RATE và XIRR là cách tính theo “dòng tiền”, tiền chi ra ghi âm, tiền thu về ghi dương. Nếu giữa chừng có nạp thêm hoặc rút ra và phải dùng XIRR, cách ghi chi tiết xem bài về XIRR.
Không ra kết quả? Bảng đối chiếu lỗi thường gặp
| Bạn thấy gì |
Thường là do |
Sửa thế nào |
|---|---|---|
| #NUM! | Trong RRI có số âm, hoặc số năm, đầu kỳ bằng 0; RATE quên dấu trừ ở đầu kỳ | Nhập lại theo quy tắc dấu dương âm ở mục trên |
| #DIV/0! | Khi viết theo công thức, đầu kỳ hoặc số năm bằng 0 hay để trống | Điền đầu kỳ và số năm |
| #VALUE! | Số tiền gõ thành chữ kiểu “1 triệu” | Đổi thành số thuần 1000000 |
| Hiện số thập phân kiểu 0,0959… | Chưa đổi sang phần trăm | Bấm nút “%” trên thanh công cụ |
| Ra con số lạ kiểu −75% | Viết thành ^1/C2, thiếu ngoặc |
Sửa thành ^(1/C2) |
| Kết quả cao hơn dự kiến một chút | Đếm thiếu một năm (ví dụ đầu năm 2016 đến cuối năm 2025 lại tính là 9 năm) | Đếm lại số năm đã trôi qua |
Dòng cuối dễ bị bỏ qua nhất: đếm thiếu một năm thì cùng từ 1 triệu thành 2,5 triệu, CAGR sẽ từ 9,6% thành khoảng 10,7%, trông như hiệu quả tốt hơn nhưng thật ra là tính sai.
Không tròn năm thì sao?
Nếu khoảng thời gian không tròn năm (ví dụ từ 2023-03-15 đến 2026-10-27), thì không dùng số năm ở C2 nữa mà làm thế này: D2 đặt ngày bắt đầu, E2 đặt ngày kết thúc, rồi gõ công thức dưới đây vào F2, thay số năm bằng “số ngày ÷ 365”:
=(B2/A2)^(365/(E2-D2))-1
Ngày phải ở định dạng ngày mà bảng tính hiểu được (ví dụ 2023-03-15); lấy hai ngày trừ nhau là ra số ngày.
Dùng ngược lại: biết CAGR, suy ra tương lai sẽ thành bao nhiêu
CAGR cũng có thể dùng ngược để trả lời “cứ tốc độ này, sau này sẽ thành bao nhiêu”:
- Giá trị cuối kỳ = giá trị đầu kỳ × (1 + CAGR)^số năm. Ví dụ: 1 triệu tăng 9,6% mỗi năm trong 10 năm, 1 × (1,096)^10 ≈ 2,5 triệu.
- Bao lâu thì gấp đôi: tính nhẩm bằng quy tắc 72, 72 ÷ 9,6 ≈ 7,5 năm (tính chính xác khoảng 7,56 năm).
Cần lưu ý đây chỉ là “suy tiếp theo tốc độ bình quân trong quá khứ”, không phải bảo đảm lợi nhuận tương lai.
Khoan đã, CAGR không phải cộng lợi nhuận các năm rồi chia cho số năm
Đây là chỗ CAGR bị hiểu sai nhiều nhất, mấu chốt nằm ở khác biệt giữa hai kiểu “trung bình”. Nói nôm na trước:
- Trung bình cộng: cộng các con số lại, rồi chia cho số lần. Giống tính điểm thi trung bình, mỗi lần tính riêng, không ảnh hưởng nhau.
- Trung bình nhân: kết quả mỗi lần “lăn” sang lần sau, vốn năm nay chính là kết quả năm ngoái, nên phải lấy trung bình bằng phép “nhân”. CAGR dùng chính kiểu này.
Vì sao đầu tư nhất định phải dùng trung bình nhân? Xem một ví dụ đời thường là hiểu:
Lương 50.000 mỗi tháng, năm nay tăng lương 10%, năm sau giảm lương 10%.
Sau khi tăng là 55.000; giảm lương là giảm 10% từ 55.000, còn 49.500.
Tăng 10%, giảm 10%, trung bình cộng là 0%, như thể quay về điểm xuất phát; nhưng thực tế bạn ít hơn ban đầu 500. Vì 10% bị giảm được tính trên mức “đã tăng lương rồi” là 55.000. Đầu tư cũng vậy, mức tăng giảm mỗi năm đều tính trên kết quả của năm trước.
Phóng to sang đầu tư, xem một ví dụ “vả mặt” trực giác, giả sử một khoản tiền:
- Năm thứ nhất +50%: 1.000.000 → 1.500.000
- Năm thứ hai −50%: 1.500.000 → 750.000
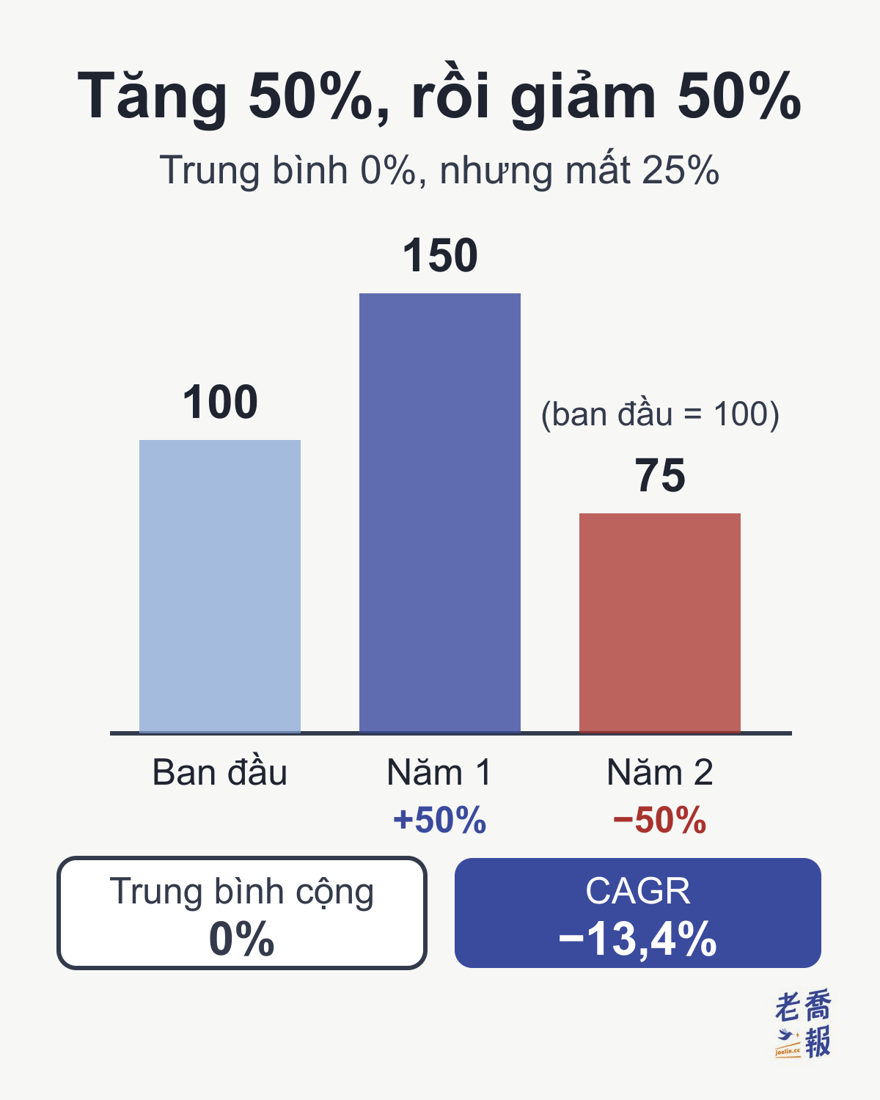
Cùng một chuỗi tăng giảm, hai kiểu trung bình cho ra kết quả:
flowchart TD
    A["Hai năm: +50%, −50%"] --> B["Trung bình cộng<br/>(+50% − 50%) ÷ 2"]
    A --> C["Trung bình nhân (CAGR)<br/>1.000.000 → 1.500.000<br/>→ 750.000"]
    B --> D["0%<br/>Trông như hòa vốn"]
    C --> E["−13,4% mỗi năm<br/>Thực tế mất 250.000"]
Nhìn theo trung bình cộng: (+50% − 50%) ÷ 2 = 0%, trông như không lời không lỗ. Nhưng trong tay bạn chỉ còn 750.000, tức là lỗ 25%. CAGR mới nói thật:
CAGR = (750.000 ÷ 1.000.000)^(1 ÷ 2) − 1 = −13,4%
Khi nào dùng kiểu trung bình nào, có thể chia như sau:
| Thứ bạn muốn tính |
Dùng kiểu trung bình nào |
Ví dụ |
|---|---|---|
| Mỗi lần độc lập, không cộng dồn | Trung bình cộng | Tiền điện mỗi tháng, điểm thi, số bước đi mỗi ngày |
| Kết quả lăn sang kỳ sau | Trung bình nhân (CAGR) | Lợi nhuận đầu tư, tăng trưởng doanh thu, mức tăng giảm lương, mức tăng giá |
Cách phân biệt chỉ có một: điểm xuất phát của kỳ này có phải là kết quả của kỳ trước không? Nếu có, dùng trung bình nhân. Đó là lý do mọi hiệu quả dài hạn đều phải dùng CAGR, không được cộng lợi nhuận các năm rồi chia cho số năm. Một khi tăng giảm xen kẽ, trung bình cộng luôn đánh giá cao hơn tốc độ tăng trưởng thật của bạn, và biến động càng lớn thì độ “thổi phồng” càng nghiêm trọng.
Không chỉ đầu tư: tính CAGR của doanh thu, doanh số
Nhiều người tìm “công thức tốc độ tăng trưởng” thực ra là để tính mức tăng trưởng doanh thu, doanh số của công ty hay quy mô thị trường. Công thức y hệt, chỉ thay “số tiền” bằng doanh thu.
Giả sử doanh thu một công ty trong 5 năm thay đổi như sau:
| Năm | Doanh thu |
Tăng trưởng so với năm trước |
|---|---|---|
| 2020 | 50 triệu | — |
| 2021 | 60 triệu | +20,0% |
| 2022 | 54 triệu | −10,0% |
| 2023 | 65 triệu | +20,4% |
| 2024 | 72 triệu | +10,8% |
| 2025 | 80 triệu | +11,1% |
Cộng năm mức tăng trưởng so với năm trước rồi lấy trung bình được 10,45%, nhưng tính bằng CAGR: (80 ÷ 50)^(1 ÷ 5) − 1 ≈ 9,86%. Khoảng 0,6 điểm phần trăm chênh lệch đó chính là phần trung bình cộng bị thổi phồng do từng năm lúc cao lúc thấp, năm suy giảm ở giữa càng làm khoảng cách rõ hơn (số liệu minh họa).
Vì vậy cần phân biệt rõ hai khái niệm:
- Tăng trưởng so với năm trước (YoY): năm nay so với năm trước, chỉ nhìn một năm.
- CAGR: tốc độ tăng trưởng bình quân mỗi năm qua nhiều năm, nhìn xu hướng dài hạn.
Báo cáo tài chính, báo cáo ngành ghi “CAGR doanh thu 5 năm qua là 9,9%” là đang nói về khái niệm thứ hai.
Vì sao ngành tài chính chuộng CAGR?
Vì CAGR là chỉ số dễ chuẩn hóa để so sánh nhất.
Trong thực tế, CAGR thường xuất hiện ở:
- hiệu quả dài hạn chính thức của các quỹ ETF
- kiểm thử ngược (backtest) chỉ số (S&P 500, 0050, VTI)
- tăng trưởng nhiều năm của doanh thu công ty, quy mô thị trường ngành
- so sánh dài hạn giữa các thị trường, các thời kỳ khác nhau
- kết quả giả định kiểu “nếu bạn mua từ năm nào đó và giữ đến nay”
Điểm mấu chốt không phải “bạn có thật sự làm như vậy không”, mà là “trong cùng một giả định, ai cho kết quả tốt hơn”.
Cách dùng CAGR đúng khi đánh giá
CAGR thích hợp nhất cho ba kiểu so sánh:
- So với chỉ số thị trường
- So với các sản phẩm cùng loại khác
- So với chính mình ở các giai đoạn khác nhau (xu hướng dài hạn)
Nó không thích hợp để trả lời:
- cá nhân tôi thực sự kiếm được bao nhiêu
- cả quá trình giao dịch của tôi rốt cuộc đúng hay sai
Vì những câu hỏi này vốn không phải việc của CAGR.
Một sự thật quan trọng nhưng hay bị bỏ qua
Về bản chất, CAGR là một “kết quả trong trạng thái lý tưởng”.
Nó giả định bạn:
- đầu tư một lần
- hoàn toàn không cảm xúc
- giữa chừng không cần dùng tiền
- không mắc bất kỳ sai lầm thao tác nào
Ngoài đời, lợi nhuận thực tế của phần lớn mọi người đều thấp hơn CAGR của cùng giai đoạn.
Không phải vì bạn kém, mà vì CAGR vốn không được dùng để mô tả “thực tế cuộc đời”.
Khi nào “không nên” dùng CAGR?
Khi bạn rơi vào các trường hợp sau, CAGR không còn là công cụ phù hợp:
- đầu tư định kỳ
- giữa chừng có nạp thêm hoặc rút tiền
- dòng tiền tài khoản ra vào thường xuyên
- muốn đánh giá “hành vi đầu tư của chính mình”
Lúc này, thứ nên dùng là XIRR hoặc TWR, chứ không phải ép dùng CAGR.
CAGR, tăng trưởng YoY, IRR, XIRR và TWR khác nhau ở đâu
- CAGR (Tốc độ tăng trưởng kép hằng năm)
Xử lý dòng tiền? ❌ Không xử lý
Phù hợp khi: Hiệu quả dài hạn của sản phẩm, chỉ số, doanh thu - YoY (Tăng trưởng so với năm trước)
Xử lý dòng tiền? ❌ Không xử lý
Phù hợp khi: Thay đổi của một năm - IRR (Tỷ suất hoàn vốn nội bộ)
Xử lý dòng tiền? ✅ Có (kỳ cách đều)
Phù hợp khi: Tỷ suất thu hồi vốn ở cấp dự án - XIRR (Tỷ suất hoàn vốn nội bộ cho dòng tiền không đều)
Xử lý dòng tiền? ✅ Có (thời điểm bất kỳ)
Phù hợp khi: Hiệu quả thực tế từ thao tác của cá nhân bạn
Bài của Joe: Công thức XIRR cho người mới - TWR (Tỷ suất sinh lời theo trọng số thời gian)
Xử lý dòng tiền? ✅ Tách bỏ ảnh hưởng dòng tiền
Phù hợp khi: Đánh giá năng lực người quản lý danh mục
Bài của Joe: TWR là gì? Vì sao tổ chức chuyên nghiệp không dùng XIRR
Một câu để nhớ:
CAGR so sánh sản phẩm; XIRR so sánh bạn; TWR so sánh người quản lý.
Nếu bạn muốn đánh giá “mấy năm nay mình thực sự kiếm được bao nhiêu”, hãy đọc bài về XIRR; nếu bạn muốn biết “vì sao tổ chức chuyên nghiệp dùng TWR chứ không dùng XIRR”, hãy đọc bài về TWR.
Không muốn tính tay? Dùng máy tính trực tuyến
Bốn chỉ số có cách tính khác nhau, tự áp công thức rất dễ sai. Nếu chỉ tính CAGR, dòng công thức Excel ở trên là nhanh nhất. Joe còn làm hai công cụ trực tuyến, giao diện hiện chỉ có tiếng Trung phồn thể (ngày tháng và con số vẫn nhập bình thường):
- Nếu bạn mua định kỳ và muốn suy ngược tỷ suất sinh lời bình quân năm, dùng máy tính lãi kép đầu tư định kỳ (DCA).
- Nếu thời điểm nạp, rút tiền của bạn không đều (đầu tư một lần, nạp thêm hoặc rút tiền giữa chừng), dùng máy tính XIRR: dán ngày và số tiền vào là ra ngay tỷ suất sinh lời bình quân năm thực tế của bạn, không cần tự áp công thức.
CAGR tính ra bao nhiêu thì được xem là tốt?
Tính xong CAGR của mình, câu hỏi tiếp theo chắc chắn là: “con số này cao hay thấp?” Trước hết xem vài mốc tham chiếu dài hạn (đều đã tính cổ tức, là số ước lượng dài hạn):
| Tài sản | Bình quân năm dài hạn (CAGR) |
|---|---|
| Thị trường chứng khoán Mỹ S&P 500 | khoảng 10% |
| 0050 của Đài Loan | khoảng 8–9% |
| Buffett (Berkshire Hathaway) | 19,7% |
Dòng Buffett là lợi nhuận bình quân năm của giá trị thị trường mỗi cổ phiếu Berkshire trong 61 năm ông làm CEO (1965–2025); cùng kỳ S&P 500 tính cổ tức là 10,5% (báo cáo thường niên 2025 chính thức). Đây đã là mức hàng đầu thế giới mà gần như không ai vượt được trong dài hạn, nhưng 10, 20 năm gần đây Berkshire đã gần ngang thị trường, phần vượt trội chủ yếu đến từ những năm đầu.
Đem con số của mình ra đối chiếu, có thể hiểu đại khái như sau:
| CAGR dài hạn của bạn | Nghĩa là gì |
|---|---|
| 8–10% | Giữ ổn định được trong dài hạn là đã theo kịp thị trường |
| Từ 15% trở lên (năm này qua năm khác) | Thuộc số rất ít cao thủ |
| 30%, 50% | Đừng vội ngưỡng mộ, hãy hỏi trước “tính từ năm nào đến năm nào” |
Dòng cuối cần đặc biệt cẩn thận: chọn khéo điểm đầu và điểm cuối, CAGR của cùng một mã có thể chênh rất nhiều, nên khi xem con số của người khác, nhất định phải xem kèm khoảng thời gian.
Muốn biết lợi nhuận dài hạn ở đỉnh cao của toàn thị trường trông ra sao, có thể đọc Lợi nhuận bình quân năm của Buffett chênh bao nhiêu so với thị trường chứng khoán Mỹ? (trong bài có bảng đầy đủ từng năm từ 1965).
Còn con số “8–9%” của 0050, nếu đổi thành cách mà người bình thường thật sự làm là đầu tư định kỳ thay vì đầu tư một lần thì sao? Joe đã tính thực tế 22 năm đầu tư hằng tháng ở trang web chị em: Mô phỏng đầy đủ 22 năm đầu tư định kỳ vào Yuanta Taiwan 50 (0050): bỏ vào NT$5,4 triệu thành NT$33,82 triệu, bình quân năm 14% (tiếng Trung). Bài đó cũng cho thấy cùng một mã, con số “bình quân năm” có thể chênh nhau bao nhiêu chỉ vì cách tính (CAGR so với tỷ suất hoàn vốn nội bộ có tính dòng tiền).
Ứng dụng thực tế của CAGR: ai thật sự vượt 10% trong dài hạn
Lý thuyết xong, xem ví dụ thực tế: Trong 20 năm gần đây, những quỹ ETF nào có CAGR trên 10%? (tiếng Trung)
Bài đó dùng CAGR để xếp các quỹ ETF dài hạn của Mỹ, Đài Loan và các thị trường khác vào một bảng, cho thấy “số quỹ ETF thật sự giữ được từ 10% trở lên trong dài hạn chẳng có bao nhiêu”.
Muốn hiểu trước các quỹ ETF ở Đài Loan chia thành mấy nhóm, mỗi nhóm có lợi nhuận bình quân năm dài hạn khác nhau ra sao? Xem Bản đồ ETF Đài Loan: năm nhóm lớn và chuyện gì xảy ra nếu mua đều đặn 22 năm (tiếng Trung).
Câu hỏi thường gặp (FAQ)
CAGR là gì?
CAGR là viết tắt của Compound Annual Growth Rate, tiếng Việt gọi là tốc độ tăng trưởng kép hằng năm, nghĩa là: giả định bạn đầu tư một lần, giữa chừng không nạp thêm cũng không rút ra, thì trung bình mỗi năm khoản tiền tăng bao nhiêu. Nó san phẳng các mức lợi nhuận lúc cao lúc thấp thành một con số theo năm để so sánh được giữa các sản phẩm và các thời kỳ.
CAGR tiếng Việt gọi là gì? Có giống “tỷ lệ tăng trưởng kép hằng năm” không?
Cách gọi phổ biến nhất là “tốc độ tăng trưởng kép hằng năm” (cũng hay viết “hàng năm”); cũng gặp “tỷ lệ tăng trưởng kép hằng năm” hoặc “tốc độ tăng trưởng kép bình quân năm”. Trong bối cảnh đầu tư, “tỷ suất sinh lời bình quân năm” mà mọi người nhắc đến phần lớn cũng chính là CAGR. Tất cả đều là cùng một khái niệm.
CAGR đọc thế nào?
Thường đọc từng chữ cái C-A-G-R; trong tiếng Anh cũng hay đọc thành một từ (KAY-ger), cả hai cách đều được hiểu.
Công thức CAGR tính thế nào?
CAGR = (giá trị cuối kỳ ÷ giá trị đầu kỳ)^(1 ÷ số năm) − 1. Ví dụ 1 triệu sau 10 năm thành 2,5 triệu: 2,5 ÷ 1 = 2,5, lấy căn bậc 10 được khoảng 1,096, trừ 1, CAGR khoảng 9,6%.
Tính CAGR bằng Excel hoặc Google Sheets thế nào?
Đặt giá trị đầu kỳ ở A2, cuối kỳ ở B2, số năm ở C2, rồi gõ =(B2/A2)^(1/C2)-1 vào D2, nhấn Enter và đổi định dạng sang phần trăm. Cũng có thể dùng hàm có sẵn =RRI(C2,A2,B2) (thứ tự là số năm, đầu kỳ, cuối kỳ). Cả hai số tiền đều nhập số dương; nếu dùng RATE thì đầu kỳ phải nhập số âm: =RATE(C2,0,-A2,B2).
Khi tính CAGR, số tiền nhập số dương hay số âm?
Dùng công thức CAGR hoặc hàm RRI thì đầu kỳ và cuối kỳ đều nhập số dương; nhập số âm sẽ tính sai hoặc báo lỗi (RRI hiện #NUM!). Chỉ khi dùng hàm RATE thì đầu kỳ mới thêm dấu trừ; khi dùng XIRR để tính lợi nhuận có nhiều lần nạp rút, khoản bỏ vào ghi số âm, giá trị thị trường cuối kỳ ghi số dương.
Trung bình cộng và trung bình nhân khác nhau ở đâu?
Trung bình cộng là cộng các con số lại rồi chia cho số lần, hợp với những thứ độc lập với nhau, như điểm thi; trung bình nhân tính đến việc kết quả kỳ này lăn sang kỳ sau, nên đầu tư, doanh thu, mức tăng giảm lương đều phải dùng nó. Ví dụ tăng 50% rồi giảm 50%: trung bình cộng là 0%, nhưng 1.000.000 thực tế chỉ còn 750.000, trung bình nhân (CAGR) là −13,4% mỗi năm.
CAGR khác tăng trưởng so với năm trước (YoY) thế nào?
Tăng trưởng YoY là thay đổi của một năm duy nhất, năm nay so với năm trước; CAGR là tốc độ tăng trưởng bình quân mỗi năm qua nhiều năm. Lấy trung bình cộng các mức YoY thường đánh giá cao hơn thực tế; CAGR dùng trung bình nhân nên mới bằng đúng tốc độ đi từ điểm đầu đến điểm cuối.
CAGR bao nhiêu là tốt?
Theo số ước lượng dài hạn đã tính cổ tức, S&P 500 của Mỹ khoảng 10%, 0050 của Đài Loan khoảng 8–9%; trong 61 năm Buffett làm CEO (1965–2025), giá trị thị trường mỗi cổ phiếu Berkshire tăng bình quân 19,7% mỗi năm, đã là mức hàng đầu. Giữ được 8–10% trong dài hạn là theo kịp thị trường; thấy bình quân năm 30%, 50% thì trước hết hãy hỏi tính từ năm nào đến năm nào.
Tóm lại: vị trí đúng của CAGR
Bạn có thể xem CAGR là:
“Nếu mọi thứ đều lý tưởng, bản thân công cụ đầu tư này cho kết quả thế nào”
Nó không phải đáp án cho cuộc đời bạn, nhưng là ngôn ngữ chung của mọi phép so sánh đầu tư.
Hiểu đúng vị trí của nó, sau này nhìn bất kỳ con số hiệu quả đầu tư nào bạn cũng sẽ không đánh giá sai.
Loạt bài “Báo cáo tài sản Đài Loan của Joe” có trang mục lục tại đây (tiếng Trung).
Đây là ghi chép nghiên cứu cá nhân, không phải lời khuyên đầu tư.
Từ khóa: CAGR là gì, công thức CAGR, tốc độ tăng trưởng kép hằng năm, cách tính CAGR trên Excel, CAGR doanh thu
Nguồn: Bài gốc tiếng Trung đăng lần đầu ngày 2026-01-04, cập nhật ngày 2026-10-27. Mốc S&P 500 và 0050 là số ước lượng dài hạn đã tính cổ tức; số liệu Buffett theo báo cáo thường niên 2025 của Berkshire Hathaway; ví dụ 0050 là số minh họa, dùng Đài tệ (NT$).
Bài viết này được chuyển thể từ bản gốc tiếng Trung phồn thể trên joelin.cc. Bản gốc là phiên bản có giá trị tham chiếu chính. Bài viết gốc tiếng Trung