Diesen Artikel gibt es auch in folgenden Sprachen: 繁體中文 · English · 日本語 · 한국어 · Bahasa Indonesia · Bahasa Melayu · ไทย · Português (Brasil) · Español · Türkçe · Tiếng Việt · हिन्दी
Inhaltsverzeichnis (32)
Die CAGR (Compound Annual Growth Rate, durchschnittliche jährliche Wachstumsrate) ist das Tempo, mit dem ein Betrag im Schnitt pro Jahr wächst, wenn Sie einmal anlegen und zwischendurch weder nachkaufen noch entnehmen. Sie glättet schwankende Renditen zu einer Jahreszahl, die sich über verschiedene Anlagen hinweg vergleichen lässt.
| Punkt | Kurze Antwort |
|---|---|
| Deutsch | durchschnittliche jährliche Wachstumsrate (bei Geldanlagen oft gleichgesetzt mit „annualisierter Rendite“ bzw. „Rendite p. a.“) |
| Aussprache | meist als Buchstaben: C-A-G-R |
| Formel | CAGR = (Endwert ÷ Anfangswert)^(1 ÷ Anzahl Jahre) − 1 |
| Beispiel | 1 Million → nach 10 Jahren 2,5 Millionen → CAGR etwa 9,6 % |
| Nicht geeignet | bei Zukäufen, Entnahmen oder Sparplan zwischendurch (dann XIRR) |
Diese Tabelle ist die Kurzfassung des ganzen Artikels; danach geht es der Reihe nach um die Formel, die Berechnung in Excel, typische Fehler und den Unterschied zu Wachstumsrate, IRR, XIRR und TWR.
Wenn es um Anlageerfolg geht, haben Sie diese Angabe sicher schon gesehen:
Jahresrendite X %
Mit dieser „Jahresrendite“ ist in den meisten Fällen die CAGR gemeint. Viele werfen CAGR, XIRR und IRR durcheinander. In der professionellen Geldanlage und Finanzanalyse ist die Rolle der CAGR jedoch sehr klar und sehr einfach.
Welche Frage beantwortet die CAGR eigentlich?
Die CAGR ist eine durchschnittliche Jahresrendite unter der Annahme, dass Sie vom Anfang bis zum Ende nichts unternommen haben.
Sie beantwortet nur eine Frage:
Wenn ich am Anfang einen Betrag anlege, zwischendurch weder nachkaufe noch entnehme und am Ende diesen Wert habe: Um wie viel ist er im Schnitt pro Jahr gewachsen?
Deshalb nennt man die CAGR auch „durchschnittliche jährliche Wachstumsrate“ oder „langfristige durchschnittliche Jahresrendite“.
Wie spricht man CAGR aus, und wie heißt sie auf Deutsch?
Im deutschsprachigen Finanzalltag wird CAGR meist Buchstabe für Buchstabe gesprochen: C-A-G-R. Im Englischen hört man auch oft „KAY-ger“ als ein Wort; beides wird verstanden.
Auf Deutsch sind diese Bezeichnungen verbreitet:
- durchschnittliche jährliche Wachstumsrate (am vollständigsten und verständlichsten)
- annualisierte Rendite beziehungsweise Rendite p. a. (bei Geldanlagen nahezu gleichbedeutend)
Der englische Name lautet Compound Annual Growth Rate. Ob Sie in englischen Unterlagen „CAGR“ lesen oder in deutschen Berichten „durchschnittliche jährliche Wachstumsrate“ oder „Rendite p. a.“: Gemeint ist dasselbe.
Die CAGR-Formel lesen: drei Zahlen genügen
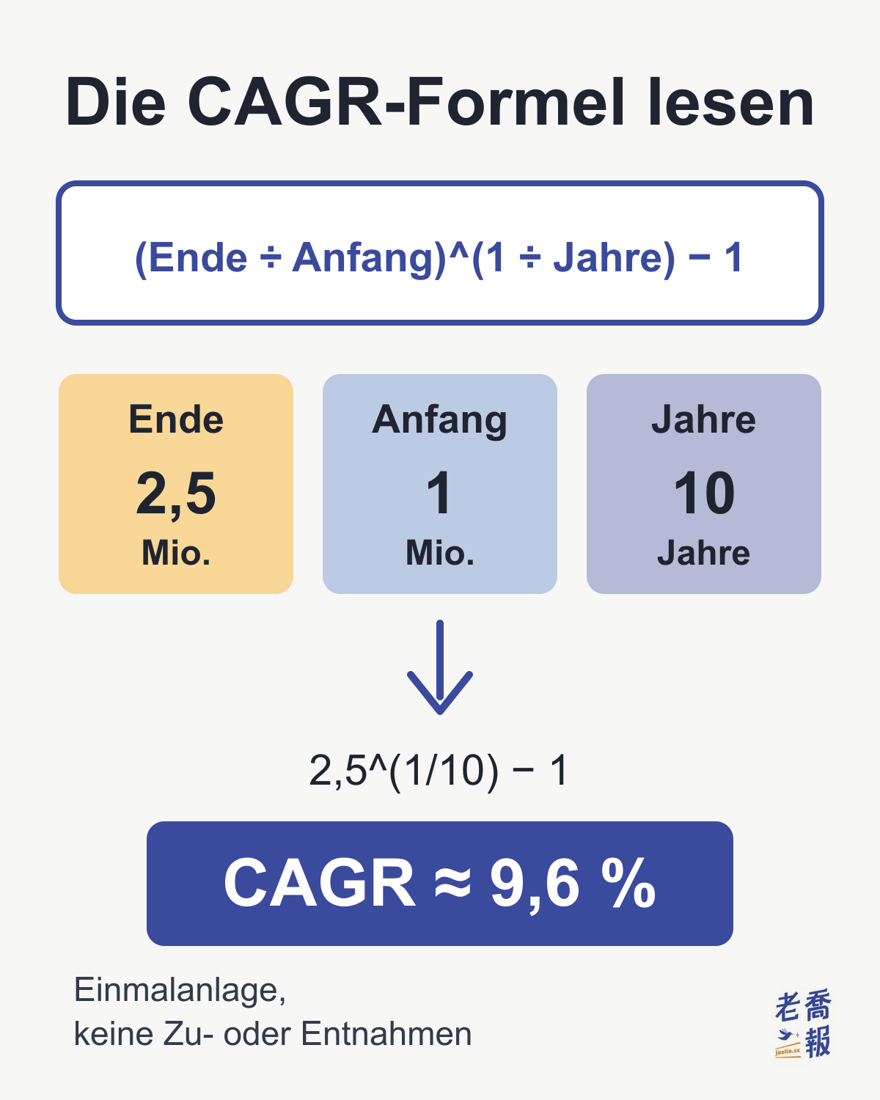
Die Formel hat nur drei Variablen: Endwert, Anfangswert und Jahre.
| Einzusetzen | Dieses Beispiel |
Bedeutung |
|---|---|---|
| Anfang | 1 Mio. | der anfangs angelegte Betrag |
| Ende | 2,5 Mio. | was am Ende daraus geworden ist |
| Jahre | 10 Jahre | wie viele Jahre zwischen Anlage und Abrechnung liegen |
| Ende ÷ Anfang | 2,5 | auf das Wievielfache der Betrag gewachsen ist |
| „Jahre“-te Wurzel ziehen (hier die 10.) | etwa 1,096 | 2,5^(1/10) |
| minus 1 | etwa 9,6 % | das ist die CAGR |
Setzen Sie einfach Zeile für Zeile ein: erst das Vielfache ausrechnen, dann die „Jahre“-te Wurzel ziehen, zum Schluss 1 abziehen.
Ein Beispiel zum Mitrechnen:
- Anfang 2016 legen Sie 1 Million NT$ in 0050 an (Yuanta Taiwan 50 ETF, Taiwans größter Index-ETF, der die 50 größten börsennotierten Unternehmen abbildet). Die Zahlen sind zur Veranschaulichung gewählt und leicht nachzurechnen, sie sind nicht die tatsächliche Performance von 0050.
- Ende 2025 ist daraus 2,5 Millionen NT$ geworden.
- Zwischendurch haben Sie weder nachgekauft noch entnommen.
CAGR = (250 / 100)^(1/10) − 1 = 9,6 %
Das heißt: Es ist so, als wäre das Geld in diesen 10 Jahren jedes Jahr gleichmäßig um 9,6 % gewachsen. Auch wenn 0050 in Wirklichkeit vielleicht in einem Jahr um 30 % steigt und im nächsten um 15 % fällt, glättet die CAGR das zu einer Zahl, die sich mit anderen Anlagen vergleichen lässt.
Folgendes berücksichtigt sie überhaupt nicht:
- Zukäufe zwischendurch
- Entnahmen zwischendurch
- wann Bardividenden ausgezahlt werden
- ob Sie zwischendurch unüberlegt hin und her gehandelt haben
Das ist kein Mangel, sondern Absicht.
CAGR in Excel oder Google Sheets berechnen: Schritt für Schritt
Wurzeln von Hand zu ziehen ist mühsam, in der Tabellenkalkulation reicht eine Zeile. Die Schritte sind in Excel und Google Sheets (Google Tabellen) gleich.
Vorab zu deutschem Excel: Dort heißen die eingebauten Funktionen anders, RRI heißt ZSATZINVEST und RATE heißt ZINS. Bei deutschen Gebietseinstellungen (Dezimalkomma) erwartet Excel außerdem in der Regel ein Semikolon statt eines Kommas zwischen den Argumenten. In Google Sheets funktionieren die englischen Namen RRI und RATE; bei deutscher Gebietseinstellung werden die Argumente dort ebenfalls mit Semikolon getrennt.
Schritt 1: Die drei Zahlen in Zellen eintragen
| Zelle | A | B | C |
|---|---|---|---|
| Zeile 1 (Überschrift) | Anfangswert | Endwert | Jahre |
| Zeile 2 (Zahlen) | 1000000 | 2500000 | 10 |
In die Zellen gehören nur Zahlen: 1000000 oder 1.000.000 ist in Ordnung, aber nicht „1 Mio.“ oder „1 Mio. Euro“, denn das liest die Tabelle als Text und kann nicht damit rechnen. Bei den Jahren zählen Sie, wie viele Jahre vergangen sind: Anfang 2016 bis Ende 2025 sind 10 Jahre, nicht 2025 − 2016 = 9 Jahre.
Schritt 2: Formel in D2 eingeben (eine von drei Varianten)
- Formel direkt
Eingabe in D2:=(B2/A2)^(1/C2)-1
Worauf achten: das Zeichen ^ (Zirkumflex) eingeben; 1/C2 unbedingt in Klammern - Funktion RRI
Eingabe in D2: deutsches Excel:=ZSATZINVEST(C2;A2;B2), Google Sheets:=RRI(C2;A2;B2)
Worauf achten: Reihenfolge „Jahre, Anfangswert, Endwert“, die Jahre kommen zuerst - Funktion RATE
Eingabe in D2: deutsches Excel:=ZINS(C2;0;-A2;B2), Google Sheets:=RATE(C2;0;-A2;B2)
Worauf achten: Minuszeichen vor dem Anfangswert, das zweite Argument ist immer 0
Alle drei Varianten ergeben etwa 9,6 %; nehmen Sie die, die Sie sich am besten merken. Joe findet RRI (ZSATZINVEST) am intuitivsten: drei Zahlen hinein, Ergebnis heraus, man muss sich nur merken, dass die Jahre zuerst kommen.
Auf einer deutschen Tastatur liegt das ^ links neben der 1; es ist eine Tottaste, also danach einmal die Leertaste drücken, damit das Zeichen erscheint.
Schritt 3: Enter drücken und als Prozent formatieren
Nach Enter zeigt D2 vielleicht zuerst eine Dezimalzahl wie 0,0959…. Das ist kein Rechenfehler, die Zahl ist nur noch nicht als Prozent formatiert (wird sie schon als Prozent angezeigt, überspringen Sie diesen Schritt):
- D2 anklicken.
- Excel: im Register „Start“ auf die Schaltfläche „%“ klicken; Google Sheets: in der Symbolleiste oben auf „%“ klicken (als Prozent formatieren).
- Dezimalstellen anpassen: In Excel erscheint nach „%“ zunächst 10 %, nach einmal „Dezimalstelle hinzufügen“ dann 9,6 %. Google Sheets zeigt nach „%“ direkt 9,60 %; wer nur eine Stelle will, klickt einmal auf „Dezimalstellen verringern“.
Positiv oder negativ? Jede Formel hat ihre eigene Regel
Hier hängen die meisten fest: CAGR, RATE und XIRR berechnen alle eine Rendite, verlangen aber unterschiedliche Vorzeichen.
=(B2/A2)^(1/C2)-1
Anfangswert: positiv
Endwert: positiv
Bei falscher Eingabe: negative Werte ergeben ein falsches Ergebnis oder einen Fehlercode=ZSATZINVEST(Jahre;Anfang;Ende)bzw.RRI
Anfangswert: positiv
Endwert: positiv
Bei falscher Eingabe: negative Werte oder Anfangswert/Jahre gleich 0: #ZAHL! (englisch #NUM!)=ZINS(Jahre;0;-Anfang;Ende)bzw.RATE
Anfangswert: negativ
Endwert: positiv
Bei falscher Eingabe: Minuszeichen beim Anfangswert vergessen: #ZAHL!=XINTZINSFUSS(Werte;Daten)bzw.XIRR
Anfangswert: jede Einzahlung negativ
Endwert: Endwert positiv
Bei falscher Eingabe: alle mit gleichem Vorzeichen: #ZAHL!
Dahinter steckt nur eine Regel: CAGR und RRI fragen nur, auf das Wievielfache etwas gewachsen ist, deshalb sind beide Beträge positiv; RATE und XIRR rechnen mit Zahlungsströmen, ausgezahltes Geld ist negativ, zurückfließendes positiv. Wie Sie Zukäufe und Entnahmen für XIRR eintragen, steht im Artikel zur XIRR.
Kein Ergebnis? Häufige Fehler im Überblick
| Was Sie sehen |
Meist die Ursache |
So beheben Sie es |
|---|---|---|
| #ZAHL! (#NUM!) | negative Zahl in RRI, oder Jahre bzw. Anfangswert ist 0; bei RATE fehlt das Minus vor dem Anfangswert | nach den Vorzeichen-Regeln oben neu eingeben |
| #DIV/0! | bei der direkten Formel ist Anfangswert oder Jahre 0 oder leer | Anfangswert und Jahre eintragen |
| #WERT! (#VALUE!) | Betrag als Text wie „1 Mio.“ eingegeben | als reine Zahl 1000000 eingeben |
| Dezimalzahl wie 0,0959… | noch nicht als Prozent formatiert | in der Symbolleiste auf „%“ klicken |
| seltsame Zahl wie −75 % | ^1/C2 geschrieben, Klammern fehlen |
zu ^(1/C2) korrigieren |
| Ergebnis etwas höher als erwartet | ein Jahr zu wenig gezählt (z. B. Anfang 2016 bis Ende 2025 als 9 Jahre) | die vergangenen Jahre neu zählen |
Die letzte Zeile wird am leichtesten übersehen: Zählt man ein Jahr zu wenig, steigt die CAGR für denselben Weg von 1 Million auf 2,5 Millionen von 9,6 % auf etwa 10,7 %. Das sieht nach besserer Performance aus, ist aber ein Rechenfehler.
Was tun, wenn es keine ganzen Jahre sind?
Ist der Zeitraum keine ganze Zahl von Jahren (etwa 2023-03-15 bis 2026-10-27), verwenden Sie statt der Jahre in C2 zwei Datumswerte: Startdatum in D2, Enddatum in E2, und in F2 diese Formel, bei der „Jahre“ durch „Tage ÷ 365“ ersetzt wird:
=(B2/A2)^(365/(E2-D2))-1
Die Daten müssen in einem Format stehen, das die Tabelle als Datum erkennt (etwa 15.03.2023); zieht man zwei Daten voneinander ab, erhält man die Anzahl der Tage.
Umgekehrt gerechnet: mit der CAGR den künftigen Wert schätzen
Die CAGR lässt sich auch rückwärts verwenden, um zu beantworten: Was wird bei diesem Tempo daraus?
- Endwert = Anfangswert × (1 + CAGR)^Jahre. Beispiel: 1 Million wächst 10 Jahre mit 9,6 %: 1 × (1,096)^10 ≈ 2,5 Millionen.
- Verdopplungszeit: im Kopf mit der 72er-Regel, 72 ÷ 9,6 ≈ 7,5 Jahre (exakt gerechnet etwa 7,56 Jahre).
Wichtig: Das ist nur eine Fortschreibung des bisherigen Durchschnittstempos, keine Garantie für künftige Renditen.
Moment: CAGR heißt nicht, die Jahresrenditen zu addieren und durch die Jahre zu teilen
Das ist das häufigste Missverständnis zur CAGR, und es geht um den Unterschied zwischen zwei Arten von „Durchschnitt“. Zuerst ganz einfach:
- Arithmetisches Mittel (einfacher Mittelwert): alle Werte addieren und durch ihre Anzahl teilen. Wie beim Notendurchschnitt: Jede Prüfung zählt für sich, keine beeinflusst die andere.
- Geometrisches Mittel: Das Ergebnis einer Periode „rollt“ in die nächste, das Kapital dieses Jahres ist das Ergebnis des Vorjahres, deshalb wird multiplikativ gemittelt. Genau das macht die CAGR.
Warum braucht man bei Geldanlagen das geometrische Mittel? Ein Beispiel aus dem Alltag macht es klar:
Monatsgehalt 50.000, dieses Jahr 10 % Gehaltserhöhung, nächstes Jahr 10 % Gehaltskürzung.
Nach der Erhöhung sind es 55.000; die Kürzung um 10 % geht von 55.000 aus, übrig bleiben 49.500.
Plus 10 % und minus 10 %: Das arithmetische Mittel ist 0 %, scheinbar zurück am Start; tatsächlich haben Sie aber 500 weniger als am Anfang. Denn die Kürzung um 10 % wird von den bereits erhöhten 55.000 abgezogen. Bei Geldanlagen ist es genauso: Jeder Gewinn und Verlust setzt auf dem Ergebnis des Vorjahres auf.
Auf Geldanlagen übertragen, ein Beispiel, das der Intuition widerspricht:
- Jahr 1: +50 %, aus 1 Million werden 1,5 Millionen
- Jahr 2: −50 %, aus 1,5 Millionen werden 0,75 Millionen
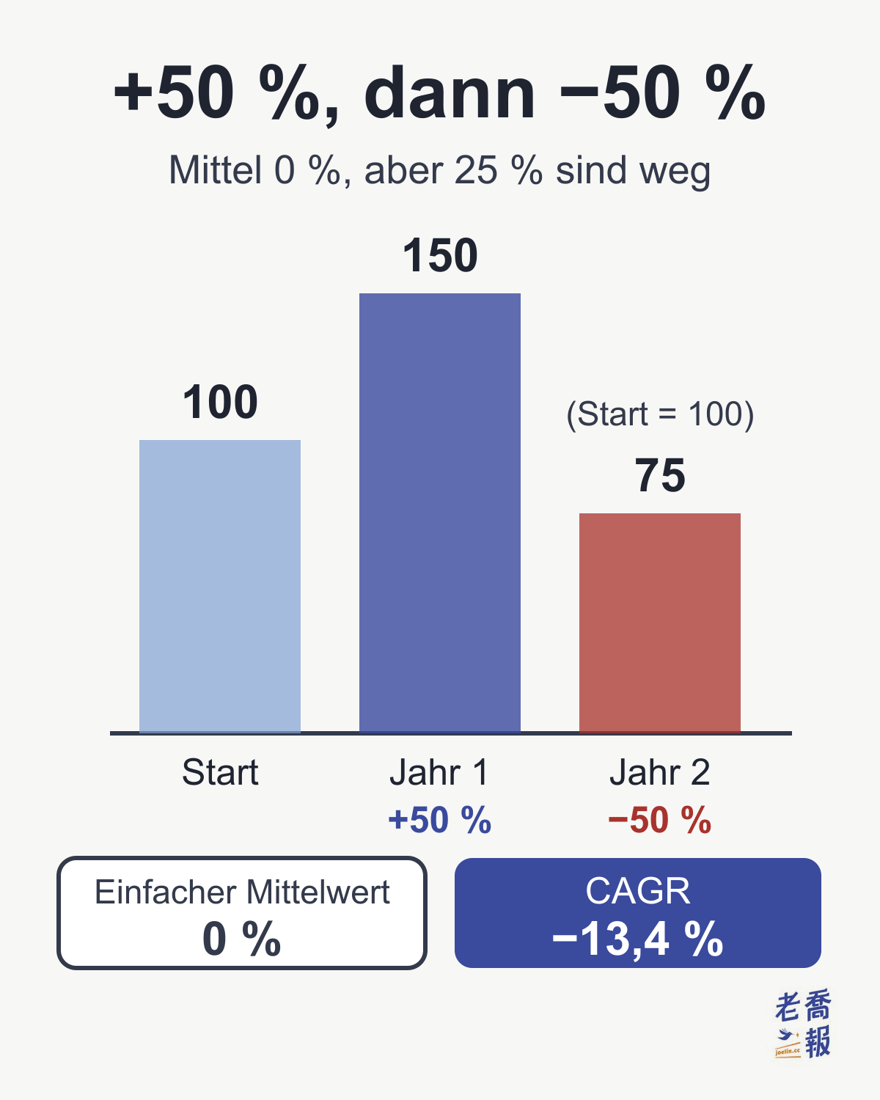
Dieselben Gewinne und Verluste, mit beiden Mittelwerten gerechnet:
flowchart TD
    A["Zwei Jahre:<br/>+50 %, −50 %"] --> B["Einfacher Mittelwert<br/>(+50 % − 50 %) ÷ 2"]
    A --> C["Geometrisch (CAGR)<br/>1 → 1,5 → 0,75 Mio."]
    B --> D["0 %<br/>scheinbar ±0"]
    C --> E["−13,4 % pro Jahr<br/>real 0,25 Mio. weg"]
Der einfache Mittelwert ergibt 0 %, die CAGR dagegen −13,4 % pro Jahr, weil am Ende 0,25 Millionen fehlen.
Arithmetisch gerechnet: (+50 % − 50 %) ÷ 2 = 0 %, scheinbar weder Gewinn noch Verlust. Tatsächlich haben Sie aber nur noch 0,75 Millionen, also 25 % Verlust. Erst die CAGR sagt die Wahrheit:
CAGR = (75 ÷ 100)^(1 ÷ 2) − 1 = −13,4 %
Welcher Mittelwert wann passt, lässt sich so einteilen:
| Was Sie berechnen wollen |
Welcher Mittelwert |
Beispiele |
|---|---|---|
| Werte sind unabhängig, nichts summiert sich auf | arithmetisches Mittel | monatliche Stromkosten, Prüfungsnoten, tägliche Schritte |
| das Ergebnis geht in die nächste Periode über | geometrisches Mittel (CAGR) | Anlagerendite, Umsatzwachstum, Gehaltsänderungen, Preissteigerung |
Es gibt nur eine Prüffrage: Ist der Startpunkt dieser Periode das Ergebnis der vorigen? Wenn ja, nehmen Sie das geometrische Mittel. Deshalb muss jede langfristige Renditeangabe mit der CAGR gerechnet werden und nicht, indem man die Jahresrenditen addiert und durch die Jahre teilt. Sobald sich Gewinne und Verluste abwechseln, überschätzt das arithmetische Mittel Ihr tatsächliches Wachstum immer, und je stärker die Schwankungen, desto größer die Übertreibung.
Nicht nur für Geldanlagen: die CAGR von Umsatz und Geschäftszahlen
Viele, die nach einer „Wachstumsrate Formel“ suchen, wollen eigentlich das Wachstum von Umsatz, Geschäftszahlen oder Marktgröße berechnen. Die Formel ist genau dieselbe, nur steht statt des Anlagebetrags der Umsatz.
Angenommen, der Umsatz eines Unternehmens entwickelt sich über 5 Jahre so:
| Jahr | Umsatz | Jährliche Wachstumsrate (ggü. Vorjahr) |
|---|---|---|
| 2020 | 50 Mio. | – |
| 2021 | 60 Mio. | +20,0 % |
| 2022 | 54 Mio. | −10,0 % |
| 2023 | 65 Mio. | +20,4 % |
| 2024 | 72 Mio. | +10,8 % |
| 2025 | 80 Mio. | +11,1 % |
Der Durchschnitt der fünf jährlichen Wachstumsraten liegt bei 10,45 %, die CAGR aber bei (80 ÷ 50)^(1 ÷ 5) − 1 ≈ 9,86 %. Die rund 0,6 Prozentpunkte Unterschied sind die Übertreibung des arithmetischen Mittels durch die schwankenden Jahreswerte; das Rückgangsjahr in der Mitte macht die Lücke noch deutlicher (Zahlen zur Veranschaulichung).
Die beiden Begriffe sollten Sie also auseinanderhalten:
- Jährliche Wachstumsrate (YoY): dieses Jahr gegenüber dem Vorjahr, nur ein einzelnes Jahr.
- CAGR: das durchschnittliche Wachstumstempo pro Jahr über mehrere Jahre, also der langfristige Trend.
Steht in einem Geschäfts- oder Branchenbericht „Umsatz-CAGR der letzten fünf Jahre: 9,9 %“, ist das Zweite gemeint.
Warum liebt die Branche die CAGR?
Weil sie die Kennzahl ist, die sich am leichtesten standardisiert vergleichen lässt.
In der Praxis taucht die CAGR vor allem hier auf:
- offizielle Langfrist-Performance von ETFs
- Index-Backtests (S&P 500, 0050, VTI)
- mehrjähriges Wachstum von Unternehmensumsätzen und Marktgrößen
- langfristige Vergleiche zwischen Märkten und Jahrzehnten
- hypothetische Ergebnisse nach dem Muster „Wenn Sie ab Jahr X durchgehalten hätten“
Entscheidend ist nicht, ob Sie das wirklich so gemacht haben, sondern wer unter derselben Annahme besser abgeschnitten hat.
So setzen Sie die CAGR richtig ein
Am besten eignet sich die CAGR für drei Arten von Vergleichen:
- mit einem Marktindex
- mit anderen Produkten derselben Art
- mit sich selbst in verschiedenen Zeiträumen (langfristiger Trend)
Nicht geeignet ist sie für diese Fragen:
- Wie viel habe ich persönlich tatsächlich verdient?
- Waren meine Entscheidungen unterwegs richtig?
Diese Fragen sind schlicht nicht die Aufgabe der CAGR.
Eine wichtige, oft übersehene Tatsache
Die CAGR ist im Kern ein Ergebnis unter Idealbedingungen.
Sie unterstellt, dass Sie:
- alles auf einmal anlegen
- völlig emotionslos bleiben
- zwischendurch kein Geld brauchen
- keinerlei Fehler machen
In der Realität liegt die tatsächliche Rendite der meisten Menschen unter der CAGR desselben Zeitraums.
Das liegt nicht daran, dass Sie schlecht sind. Die CAGR war nie dafür gedacht, das echte Leben zu beschreiben.
Wann sollten Sie die CAGR nicht verwenden?
In diesen Fällen ist die CAGR das falsche Werkzeug:
- Sparplan mit regelmäßigen Raten
- Zukäufe oder Entnahmen zwischendurch
- häufige Geldflüsse im Depot
- Sie wollen Ihr eigenes Anlageverhalten bewerten
Dann brauchen Sie XIRR oder TWR, statt die CAGR zurechtzubiegen.
CAGR, Wachstumsrate, IRR, XIRR und TWR im Vergleich
- CAGR (durchschnittliche jährliche Wachstumsrate)
Berücksichtigt Geldflüsse? ❌ nein
Geeignet für: langfristige Leistung von Produkten, Indizes, Umsätzen - Jährliche Wachstumsrate (YoY) (Veränderung ggü. Vorjahr)
Berücksichtigt Geldflüsse? ❌ nein
Geeignet für: Veränderung eines einzelnen Jahres - IRR (interner Zinsfuß)
Berücksichtigt Geldflüsse? ✅ ja (feste Abstände)
Geeignet für: Rendite eines einzelnen Projekts - XIRR (interner Zinsfuß bei unregelmäßigen Zahlungen)
Berücksichtigt Geldflüsse? ✅ ja (beliebige Zeitpunkte)
Geeignet für: Ihre tatsächliche persönliche Rendite
Joes Erklärung: XIRR-Formel einfach erklärt - TWR (zeitgewichtete Rendite)
Berücksichtigt Geldflüsse? ✅ rechnet den Einfluss der Geldflüsse heraus
Geeignet für: Können eines Portfoliomanagers
Joes Erklärung: Was ist TWR? Warum Profis nicht XIRR nutzen
Als Merksatz:
CAGR vergleicht das Produkt, XIRR vergleicht Sie, TWR vergleicht den Manager.
Wenn Sie wissen wollen, wie viel Sie in den letzten Jahren tatsächlich verdient haben, lesen Sie den Artikel zur XIRR. Wenn Sie wissen wollen, warum professionelle Anbieter TWR statt XIRR verwenden, lesen Sie den Artikel zur TWR.
Keine Lust auf Handrechnung? Rechner nutzen
Die Kennzahlen werden unterschiedlich berechnet, und beim Einsetzen von Hand passieren leicht Fehler. Für die reine CAGR ist die Excel-Formel oben am schnellsten. Joe hat außerdem zwei Online-Werkzeuge gebaut; ihre Oberfläche ist derzeit nur auf traditionellem Chinesisch verfügbar, Datumsangaben und Beträge lassen sich aber ganz normal eingeben. Wenn Sie per Sparplan regelmäßig kaufen und die Jahresrendite zurückrechnen möchten, nutzen Sie den Sparplan-Zinseszinsrechner (Oberfläche auf Chinesisch). Wenn Ihre Ein- und Auszahlungen unregelmäßig sind (einmalige Anlage, Zukäufe oder Entnahmen zwischendurch), nutzen Sie den XIRR-Rechner (Oberfläche auf Chinesisch): Datumsangaben und Beträge einfügen, und Sie erhalten direkt Ihre persönliche tatsächliche Jahresrendite, ohne selbst Formeln anzuwenden.
Welche CAGR ist eigentlich gut?
Nach der Berechnung folgt fast immer die Frage: Ist das viel oder wenig? Zuerst einige langfristige Orientierungswerte (jeweils inklusive Dividenden, langfristige Näherungswerte):
| Anlage | Langfristige Jahresrendite (CAGR) |
|---|---|
| US-Aktienmarkt (S&P 500) | etwa 10 % |
| Taiwan 0050 | etwa 8–9 % |
| Buffett (Berkshire Hathaway) | 19,7 % |
Die Buffett-Zeile bezieht sich auf seine 61 Jahre als CEO (1965–2025): die jährliche Rendite des Marktwerts je Berkshire-Aktie; der S&P 500 brachte im selben Zeitraum inklusive Dividenden 10,5 % (offizieller Geschäftsbericht 2025). Das ist ein weltweiter Spitzenwert, den langfristig kaum jemand übertrifft. In den letzten 10 und 20 Jahren lag Berkshire allerdings etwa auf Marktniveau; die Überrendite stammt vor allem aus den frühen Jahren.
Ihre eigene Zahl können Sie ungefähr so einordnen:
| Ihre langfristige CAGR | Was sie bedeutet |
|---|---|
| 8–10 % | wer das langfristig stabil schafft, hält bereits mit dem Markt mit |
| 15 % oder mehr (über viele Jahre) | eine sehr kleine Gruppe von Könnern |
| 30 %, 50 % | nicht gleich neidisch werden, sondern fragen: „Von welchem Jahr bis zu welchem Jahr?“ |
Bei der letzten Zeile ist besondere Vorsicht geboten: Mit geschickt gewählten Start- und Endpunkten kann die CAGR desselben Wertpapiers sehr unterschiedlich ausfallen. Schauen Sie sich fremde Zahlen deshalb immer zusammen mit dem Zeitraum an.
Wie die besten Langfristrenditen überhaupt aussehen, zeigt dieser Artikel: Wie stark übertrifft Buffetts Jahresrendite den S&P 500? (mit der vollständigen Jahrestabelle ab 1965).
Und was wird aus den „8–9 %“ von 0050, wenn man nicht einmalig anlegt, sondern so, wie es die meisten tatsächlich tun, per Sparplan? Joe hat auf einer Schwesterseite 22 Jahre monatlicher Einzahlungen durchgerechnet: Yuanta Taiwan 50 (0050) im Sparplan über 22 Jahre: aus 5,4 Millionen NT$ Einzahlung werden 33,82 Millionen NT$, 14 % pro Jahr (Chinesisch). Dort sieht man nebenbei auch, wie stark die „Jahresrendite“ desselben Wertpapiers je nach Methode (CAGR oder interner Zinsfuß mit Geldflüssen) auseinanderliegen kann.
CAGR in der Praxis: Wer schafft langfristig über 10 %?
Genug Theorie, hier ein konkretes Beispiel:
📊 Welche ETFs haben in den letzten 20 Jahren eine CAGR von über 10 % erzielt? (Chinesisch)
Dieser Artikel ordnet langfristige ETFs aus den USA, Taiwan und marktübergreifend nach ihrer CAGR in einer Tabelle und zeigt, dass es nur wenige ETFs gibt, die langfristig wirklich über 10 % halten.
Sie möchten zuerst verstehen, welche Arten taiwanischer ETFs es gibt und wie sich ihre langfristigen Jahresrenditen unterscheiden?
Häufige Fragen (FAQ)
Was bedeutet CAGR?
CAGR steht für Compound Annual Growth Rate, auf Deutsch durchschnittliche jährliche Wachstumsrate. Gemeint ist: Um wie viel wächst ein Betrag im Schnitt pro Jahr, wenn man einmal anlegt und zwischendurch weder nachkauft noch entnimmt. Die CAGR glättet schwankende Renditen zu einer Jahreszahl, die sich über Anlagen und Jahrzehnte hinweg vergleichen lässt.
Wie heißt CAGR auf Deutsch? Ist das dasselbe wie die annualisierte Rendite?
Üblich ist „durchschnittliche jährliche Wachstumsrate“. Bei Geldanlagen ist mit „annualisierter Rendite“ oder „Rendite p. a.“ meist ebenfalls die CAGR gemeint. Es handelt sich um dasselbe Konzept.
Wie spricht man CAGR aus?
Im deutschsprachigen Raum meist als Buchstaben: C-A-G-R. Im Englischen hört man auch oft „KAY-ger“ als ein Wort; beides wird verstanden.
Wie lautet die CAGR-Formel?
CAGR = (Endwert ÷ Anfangswert)^(1 ÷ Anzahl Jahre) − 1. Beispiel: Aus 1 Million werden in 10 Jahren 2,5 Millionen. 2,5 ÷ 1 = 2,5, die zehnte Wurzel daraus ist etwa 1,096, minus 1 ergibt eine CAGR von etwa 9,6 %.
Wie berechnet man die CAGR in Excel oder Google Sheets?
Anfangswert in A2, Endwert in B2, Jahre in C2, dann in D2 =(B2/A2)^(1/C2)-1 eingeben, Enter drücken und als Prozent formatieren. Alternativ die eingebaute Funktion: im deutschen Excel =ZSATZINVEST(C2;A2;B2), in Google Sheets =RRI(C2;A2;B2) (Reihenfolge: Jahre, Anfangswert, Endwert). Beide Beträge positiv eingeben; nur bei ZINS (englisch RATE) muss der Anfangswert negativ sein: =ZINS(C2;0;-A2;B2).
Muss ich die Beträge für die CAGR positiv oder negativ eingeben?
Bei der CAGR-Formel und bei ZSATZINVEST (RRI) sind Anfangs- und Endwert positiv. Negative Werte führen zu falschen Ergebnissen oder Fehlern (ZSATZINVEST zeigt dann #ZAHL!, englisch #NUM!). Nur bei ZINS (RATE) bekommt der Anfangswert ein Minuszeichen; bei XINTZINSFUSS (XIRR) mit mehreren Ein- und Auszahlungen werden Einzahlungen negativ und der Endwert positiv eingetragen.
Was ist der Unterschied zwischen arithmetischem und geometrischem Mittel?
Das arithmetische Mittel addiert alle Werte und teilt durch ihre Anzahl; es passt für Werte, die unabhängig voneinander sind, etwa Prüfungsnoten. Das geometrische Mittel berücksichtigt, dass das Ergebnis einer Periode in die nächste übergeht; es ist richtig für Renditen, Umsatzwachstum und Gehaltsänderungen. Beispiel: erst +50 %, dann −50 %. Das arithmetische Mittel ist 0 %, aus 1 Million werden aber nur 0,75 Millionen; das geometrische Mittel (CAGR) beträgt −13,4 % pro Jahr.
Was ist der Unterschied zwischen CAGR und jährlicher Wachstumsrate?
Die jährliche Wachstumsrate (YoY) ist die Veränderung eines einzelnen Jahres gegenüber dem Vorjahr. Die CAGR ist das durchschnittliche Wachstumstempo über mehrere Jahre. Wer die YoY-Raten einfach mittelt (arithmetisch), überschätzt meist; die CAGR nutzt das geometrische Mittel und entspricht damit dem tatsächlichen Weg vom Start- zum Endwert.
Welche CAGR ist gut?
Als langfristige Näherungswerte inklusive Dividenden: S&P 500 etwa 10 %, Taiwans 0050 etwa 8–9 %. Berkshire Hathaway erzielte in Buffetts 61 Jahren als CEO (1965–2025) 19,7 % pro Jahr beim Marktwert je Aktie, ein Spitzenwert. Wer langfristig 8–10 % schafft, hält mit dem Markt mit; bei 30 % oder 50 % pro Jahr zuerst fragen, von welchem Jahr bis zu welchem Jahr gerechnet wurde.
Fazit: Wo die CAGR hingehört
Sie können die CAGR so verstehen:
„Wenn alles ideal läuft, wie gut schneidet dieses Anlageinstrument selbst ab?“
Sie ist keine Antwort auf Lebensfragen, aber sie ist die gemeinsame Sprache aller Anlagevergleiche.
Wer ihren Platz versteht, wird spätere Renditeangaben nicht ständig falsch einschätzen.
Joes Reihe „Taiwan Wealth Report“ im Überblick: Übersicht der Reihe (Chinesisch).
Dies ist eine persönliche Recherchenotiz und keine Anlageberatung.
Stichwörter: CAGR Bedeutung, CAGR berechnen, CAGR Formel Excel, durchschnittliche jährliche Wachstumsrate, Rendite p. a.
Quellen: Chinesisches Original erstmals veröffentlicht am 2026-01-04, überarbeitet am 2026-10-27. Benchmark-Renditen sind langfristige Näherungswerte inklusive Dividenden; der Abschnitt zur chinesischen Bezeichnung wurde durch die deutsche Terminologie ersetzt.
Dieser Artikel ist eine lokalisierte Fassung des Originals auf joelin.cc in traditionellem Chinesisch. Maßgeblich ist das chinesische Original. Chinesisches Original