Diesen Artikel gibt es auch in folgenden Sprachen: 繁體中文 · English · 日本語 · 한국어 · Bahasa Indonesia · Bahasa Melayu · ไทย · Português (Brasil) · Español · Türkçe · Tiếng Việt · हिन्दी
Inhaltsverzeichnis (30)
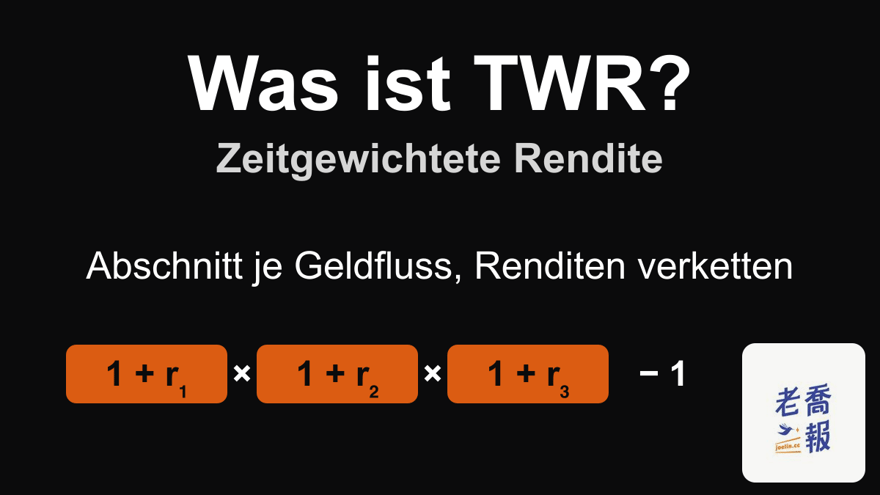
TWR (Time-Weighted Return, zeitgewichtete Rendite) bedeutet: Man teilt den Anlagezeitraum bei jeder Ein- oder Auszahlung in Abschnitte, berechnet für jeden Abschnitt die Rendite und verkettet diese anschließend durch Multiplikation. Die so berechnete Zahl hängt nicht davon ab, wann Anleger nachkaufen oder Geld entnehmen. Deshalb bewerten Fonds und Vermögensverwalter damit die Leistung des Managers.
| Punkt | Kurz gesagt |
|---|---|
| Deutsch | zeitgewichtete Rendite (englisch auch TWRR) |
| Formel | TWR = (1 + r₁) × (1 + r₂) × … × (1 + rₙ) − 1 |
| Beispiel | 1. Halbjahr +10 %, 2. Halbjahr +15 % → TWR 26,5 % |
| Was sie misst | den Manager oder die Strategie selbst, unabhängig davon, wann Sie Geld bewegen |
| Nicht geeignet | um zu erfahren, wie viel Sie selbst verdient haben (dafür XIRR) |
Diese Tabelle ist die Kurzfassung des ganzen Artikels. Danach geht es der Reihe nach darum, warum TWR so gerechnet wird, um die Formel Schritt für Schritt, um zwei Anleger im selben Fonds, um die Berechnung in Excel und darum, wie sie sich von XIRR, CAGR und IRR unterscheidet.
Wer sich näher mit der Messung von Anlageerfolg beschäftigt, stößt früher oder später auf ein Phänomen, das zunächst wenig einleuchtet:
Warum sprechen Fonds und Vermögensverwalter kaum von XIRR, wenn es um Wertentwicklung geht, sondern von einer Kennzahl namens TWR?
Das liegt nicht daran, dass XIRR schlecht wäre. TWR und XIRR beantworten schlicht unterschiedliche Fragen.
Welche Frage beantwortet die TWR?
Die TWR ist eine Kennzahl, die das Verhalten der Anleger bewusst ausklammert.
Sie will nur eine Frage beantworten:
Wenn man außer Acht lässt, wann Geld ins Depot geflossen ist oder es verlassen hat: Wie gut war die Anlagestrategie oder der Manager selbst?
Zu den Begriffen:
- TWR = zeitgewichtete Rendite, die übliche deutsche Bezeichnung
- In englischsprachigen Unterlagen meinen TWR, Time-Weighted Return und Time-Weighted Rate of Return (TWRR) dasselbe
- Das Gegenstück ist die geldgewichtete Rendite (Money-Weighted Return, MWR), zu der auch XIRR gehört
Warum das Verhalten der Anleger ausklammern?
Weil in der professionellen Welt eine wichtige Unterscheidung gilt:
- Leistung des Produkts oder der Strategie
- Tatsächliche Erfahrung des Anlegers
Wenn Sie Folgendes beurteilen wollen:
- einen Fondsmanager
- die Strategie eines Vermögensverwalters
- ein quantitatives Modell
- das Können eines Portfoliomanagers
dann sollten Sie sich nicht von diesen Dingen ablenken lassen:
- wann Anleger nachkaufen
- dass Anleger erst einsteigen, wenn der Markt schon stark gestiegen ist
- dass Anleger bei Kursverlusten panisch verkaufen
All das ist der Mensch, nicht die Strategie.
TWR-Formel und Berechnung Schritt für Schritt
Die Logik der TWR lässt sich in einem Satz zusammenfassen:
Jeder Teilzeitraum wird für sich betrachtet, danach werden die Renditen dieser Zeiträume miteinander verkettet.
Als Formel:
TWR = (1 + r₁) × (1 + r₂) × … × (1 + rₙ) − 1
r₁, r₂ usw. sind die Renditen der einzelnen Zeiträume. In der Praxis sind es vier Schritte:
- Jedes Mal, wenn Geld ins Depot fließt oder es verlässt, beginnt an diesem Tag ein neuer Abschnitt.
- Rendite eines Abschnitts = Endwert ÷ (Anfangswert + Einzahlung an diesem Tag) − 1; bei einer Entnahme ist die Einzahlung eine negative Zahl.
- Die (1 + Rendite) aller Abschnitte miteinander multiplizieren und am Ende 1 abziehen. Das ist die TWR für den gesamten Zeitraum.
- Ist der Zeitraum länger als ein Jahr und wollen Sie ihn mit der Jahresrendite anderer vergleichen, rechnen Sie ihn auf ein Jahr um: (1 + TWR)^(365 ÷ Tage) − 1. Für Zeiträume unter einem Jahr verbietet der Standard der Fondsbranche für die Darstellung von Wertentwicklung (GIPS) die Annualisierung, weil kurzfristige Renditen dadurch leicht aufgebläht werden.
Das hat nur einen Zweck: Wann und wie viel Geld hinzukommt, soll die Bewertung der Strategie nicht beeinflussen.
Zum Mitrechnen: ein Nachkauf mitten im Jahr
Viele kommen bei TWR nicht weiter, weil sie nie ein konkretes Rechenbeispiel finden. Hier ist die einfachste Variante.
Angenommen, in Ihrem Depot passieren im Laufe eines Jahres drei Dinge:
- Am 1. Januar legen Sie 1.000.000 an; bis zum 30. Juni steigt der Wert auf 1.100.000 (Rendite in diesem Zeitraum: +10 %)
- Am 30. Juni kaufen Sie für 500.000 nach; der Depotstand beträgt nun 1.600.000
- Am 31. Dezember ist das Depot 1.840.000 wert (Rendite im zweiten Halbjahr: +15 %)
So wird die TWR berechnet:
- Rendite im ersten Abschnitt = 1.100.000 / 1.000.000 − 1 = +10 %
- Rendite im zweiten Abschnitt = 1.840.000 / (1.100.000 + 500.000) − 1 = +15 %
- TWR = (1 + 10 %) × (1 + 15 %) − 1 = +26,5 %
flowchart TD
    A["1. Januar: 1.000.000 angelegt"] --> B["30. Juni: Wert 1.100.000<br/>Abschnitt 1: +10 %"]
    B --> C["30. Juni: Nachkauf 500.000<br/>Depotstand 1.600.000"]
    C --> D["31. Dezember: Depot 1.840.000<br/>Abschnitt 2: +15 %"]
    D --> E["TWR = 1,10 × 1,15 − 1<br/>= 26,5 %"]
Die beiden Abschnittsrenditen von +10 % und +15 % werden multipliziert, davon 1 abgezogen, und die TWR beträgt 26,5 %. Die 500.000, die zwischendurch nachgekauft wurden, beeinflussen diese Zahl überhaupt nicht.
Rechnet man dasselbe Depot mit XIRR (Zahlungen −1.000.000, −500.000, +1.840.000), kommt man auf etwa 27,6 %, also fast dasselbe wie die TWR. Das liegt daran, dass der Nachkauf nicht groß war und der Markt danach weiter stieg, sodass beide Abschnitte ähnlich liefen.
Wann liegen TWR und XIRR weit auseinander? Das zeigt das nächste Beispiel.
Gleicher Fonds, zwei Anleger: gleiche TWR, sehr unterschiedliche XIRR
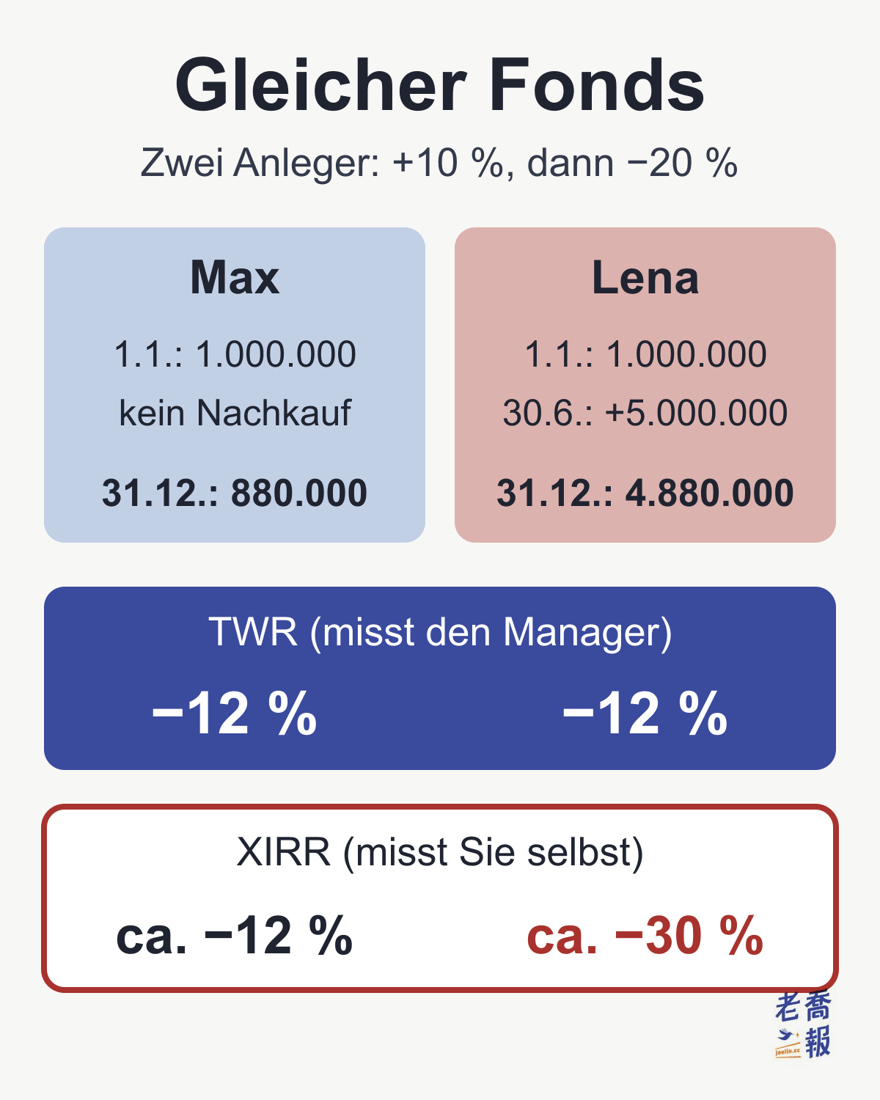
Angenommen, ein Fonds bringt im ersten Halbjahr +10 %, dann im zweiten Halbjahr −20 %. Max und Lena kaufen am 1. Januar jeweils für 1.000.000:
| Punkt | Max | Lena |
|---|---|---|
| Anlage 1.1. | 1.000.000 | 1.000.000 |
| Nachkauf 30.6. | kein Nachkauf | 5.000.000 |
| Depot 31.12. | 880.000 | 4.880.000 |
| TWR | −12 % | −12 % |
| XIRR | ca. −12 % | ca. −30 % |
Beide haben denselben Fonds gekauft, also haben beide eine TWR von 1,10 × 0,80 − 1 = −12 %. Das ist das Jahresergebnis des Managers. Lena hat nach dem Anstieg im ersten Halbjahr kräftig nachgekauft und ist genau in die −20 % des zweiten Halbjahres geraten: Aus 6.000.000 Einsatz wurden 4.880.000, ihre XIRR fiel auf ca. −30 %. Der zusätzliche Verlust kommt vom Zeitpunkt ihres eigenen Nachkaufs, nicht vom Manager.
Also:
XIRR fragt „Wie viel haben Sie verdient?“, TWR fragt „Wie gut war die Strategie?“
TWR in Excel oder Google Sheets berechnen
Weder Excel noch Google Sheets haben eine eingebaute TWR-Funktion. Sie berechnen jeden Abschnitt selbst und verketten die Ergebnisse dann. Am Beispiel „ein Nachkauf mitten im Jahr“ von oben geht das in drei Schritten.
Vorab zu deutschem Excel: Die Funktionen heißen dort anders, PRODUCT heißt PRODUKT und SUMPRODUCT heißt SUMMENPRODUKT; EXP und LN heißen gleich (siehe die Microsoft-Hilfeseiten zu PRODUKT und SUMMENPRODUKT). In Google Sheets funktionieren die englischen Namen.
Schritt 1: Daten in drei Spalten eintragen
Spalte A enthält das Datum, Spalte B den Depotwert an diesem Tag (vor Ein- oder Auszahlung), Spalte C die Einzahlung an diesem Tag; Entnahmen tragen Sie negativ ein:
| A Datum | B Wert | C Zufluss |
|---|---|---|
| 1.1.2026 | 0 | 1.000.000 |
| 30.6.2026 | 1.100.000 | 500.000 |
| 31.12.2026 | 1.840.000 | 0 |
Die erste Zeile ist der Tag der Depoteröffnung: Der Stand war 0, Sie zahlen 1.000.000 ein. Die letzte Zeile ist der Stichtag; ohne Ein- oder Auszahlung tragen Sie 0 ein. Die Datumsspalte muss echte Datumswerte enthalten, sonst kann die Umrechnung auf ein Jahr später keine Tage zählen.
Schritt 2: Rendite je Abschnitt berechnen
In D3 eingeben:
=B3/(B2+C2)-1Dann bis D4 nach unten ziehen. D3 zeigt 10 %, D4 zeigt 15 %. Gemeint ist: Endwert dieses Abschnitts ÷ (Endwert des vorigen Abschnitts + Einzahlung an diesem Tag) − 1.
Schritt 3: verketten durch Multiplikation
In E3 =1+D3 eingeben und bis E4 ziehen, dann in eine beliebige Zelle:
=PRODUKT(E3:E4)-1In Google Sheets lautet die Formel =PRODUCT(E3:E4)-1. Das Ergebnis ist 0,265; mit der Schaltfläche „%“ als Prozent formatiert sind es 26,5 %. Dieser Weg „eine Spalte mehr, dann PRODUKT“ funktioniert in Excel wie in Google Sheets.
Wer in Excel alles in einer Zelle haben will, kann auch schreiben:
=EXP(SUMMENPRODUKT(LN(1+D3:D4)))-1Ist der Zeitraum länger als ein Jahr und wollen Sie ihn auf ein Jahr umrechnen (angenommen, die TWR steht in F1):
=(1+F1)^(365/(A4-A2))-1Im Beispiel liegen zwischen dem 1. Januar und dem 31. Dezember 364 Tage; umgerechnet ergibt das etwa 26,6 %, praktisch dasselbe wie 26,5 %; je weiter der Zeitraum von einem Jahr abweicht, desto größer der Unterschied. Rechnen Sie einen deutlich kürzeren Zeitraum nicht auf ein Jahr hoch. Auch der Standard der Fondsbranche für die Darstellung von Wertentwicklung (GIPS) schreibt vor, dass Renditen für Zeiträume unter einem Jahr nicht annualisiert werden dürfen.
Typische Fehler
| Eingabe | Ergebnis |
|---|---|
| Einzahlung im Nenner vergessen: =B4/B3-1 | 67,3 % (die 500.000 Nachkauf zählen als Gewinn) |
| Abschnittsrenditen addiert: 10 % + 15 % | 25 % (ohne Zinseszins) |
| Endwert ÷ Gesamteinsatz: 1.840.000 ÷ 1.500.000 − 1 | 22,7 % (einfache Rendite, keine TWR) |
| Entnahme von 300.000 positiv eingetragen | Abschnitt 2 −34,3 %, TWR −27,7 % (richtig: +26,5 %) |
Die ersten beiden kommen am häufigsten vor: Fehlt im Nenner die Einzahlung des Tages, wird Ihr selbst eingezahltes Geld so behandelt, als hätte der Manager es verdient. Die letzte Zeile geht davon aus, dass Sie am 30. Juni stattdessen 300.000 entnehmen und das Depot am Jahresende 920.000 wert ist; richtig ist die Entnahme als −300.000.
Achten Sie außerdem darauf, dass die Vorzeichen umgekehrt sind wie bei XIRR: In dieser TWR-Tabelle sind Einzahlungen positiv. XIRR (im deutschen Excel XINTZINSFUSS) betrachtet alles aus Sicht Ihres Geldbeutels, Einzahlungen sind dort negativ. Details dazu in XIRR-Formel einfach erklärt.
TWR, XIRR (MWR), CAGR oder IRR: Was nimmt man wann?
Vorab ein Begriff, der in englischsprachigen Quellen oft auftaucht: MWR (Money-Weighted Return, geldgewichtete Rendite). Sie zeigt, wie viel Ihr Geld tatsächlich gewonnen oder verloren hat; Zeiträume, in denen mehr Geld angelegt war, zählen stärker. Berechnet wird sie mit IRR bzw. XIRR. Die TWR ist das Gegenteil: Jeder Zeitraum hat dasselbe Gewicht, egal wie viel Geld im Depot lag.
| Kennzahl | Welche Frage sie beantwortet |
|---|---|
| TWR | Wie gut war der Manager oder die Strategie selbst? |
| XIRR (MWR) | Wie viel habe ich persönlich verdient? |
| CAGR | Wie stark wächst eine Einmalanlage im Schnitt pro Jahr? |
| IRR | Lohnt sich eine Investition mit Zahlungen in festen Abständen? |
Die vier Kennzahlen beantworten vier verschiedene Fragen. Wer die falsche wählt, beantwortet mit noch so genauen Zahlen eine andere Frage.
| Kennzahl | Timing? | Einsatz |
|---|---|---|
| TWR | bewusst ignoriert | Fondsberichte, Berater |
| XIRR | zählt, genaue Daten wichtig | private Depots |
| CAGR | unterstellt keine Geldflüsse | Indizes, einzelne Produkte |
| IRR | zählt, aber feste Abstände nötig | Projekte, Immobilien |
Ob der Zeitpunkt der Geldflüsse zählt, ist genau der Punkt, an dem sich TWR und XIRR trennen; die CAGR unterstellt von vornherein, dass es keine Geldflüsse gibt.
Ein Satz, um sich die Rollen zu merken:
CAGR misst das Produkt, XIRR misst Sie selbst, TWR misst den Manager.
Weiterlesen:
- CAGR: Was ist das? Formel, Beispiel und Berechnung in Excel
- XIRR-Formel einfach erklärt: 5 Rechenbeispiele für Ihre tatsächliche Rendite
Wie nutzt die Branche TWR in der Praxis?
In der Finanzpraxis gilt:
- TWR = Leistung des Managers
- XIRR = Leistung des Anlegers
Deshalb sehen Sie:
- Fondsjahresberichte mit TWR
- Präsentationen von Vermögensverwaltern mit TWR
- auch Hedgefonds und private Fonds legen ihre Wertentwicklung meist als TWR offen
Denn die Frage, die sie beantworten müssen, lautet:
„Wenn Sie dieser Strategie genau gefolgt wären, wie hätte sie abgeschnitten?“
und nicht:
„Wie viel hat ein bestimmter Anleger verdient, je nachdem, wann er zufällig eingestiegen ist?“
Die Ausnahme sind Private Equity und Venture Capital, bei denen der Manager entscheidet, wann er Kapital von den Anlegern abruft. Dort ist der Zeitpunkt der Geldflüsse selbst eine Entscheidung des Managers, deshalb bewertet die Branche diese Fonds gerade mit dem IRR.
Warren Buffetts langfristige Ergebnisse lassen sich direkt mit dem Markt vergleichen (in seinen 61 Jahren als CEO, 1965–2025, stieg der Börsenwert je Berkshire-Aktie um 19,7 % pro Jahr, der S&P 500 mit Dividenden um 10,5 %, laut offiziellem Geschäftsbericht 2025), weil der Vergleich den Börsenwert je Berkshire-Aktie verwendet, und der hängt nicht davon ab, wann einzelne Anleger Geld ein- oder auszahlen. Vergleiche über verschiedene Zeiträume finden Sie unter Buffetts Rendite pro Jahr im Vergleich zum S&P 500, mit einer Tabelle aller Jahre ab 1965.
Warum nicht XIRR?
Man kann sie verwenden, aber es wäre nicht fair.
XIRR reagiert extrem empfindlich darauf, wann und wie viel Geld fließt:
- großer Nachkauf kurz vor einem starken Anstieg → XIRR sieht glänzend aus
- großer Nachkauf kurz vor einem starken Einbruch → XIRR sieht schlecht aus (wie bei Lena oben)
Diese Zahlen zeigen das Timing der Anleger, nicht das Können des Managers. Wer einen Manager mit XIRR bewertet, rechnet ihm das Timing seiner Kunden an.
In der professionellen Bewertung ist das nicht akzeptabel.
Für wen eignet sich TWR, für wen nicht?
Geeignet
- um Fonds, Strategien und Modelle zu bewerten
- um verschiedene Arten der Vermögensverwaltung zu vergleichen
- um zu beurteilen, ob eine langfristige Strategie beständig ist
Nicht geeignet
- für die Verwaltung eines privaten Depots
- für Menschen mit konkretem Geldbedarf
- wenn Sie wissen wollen, wie viel Sie tatsächlich verdient haben
Wenn Sie herausfinden wollen, wie viel Ihre Geldanlagen in den letzten Jahren wirklich gebracht haben, lesen Sie die ausführliche Erklärung zu XIRR. Das ist das Werkzeug, das Sie brauchen.
Ein häufiges Missverständnis
Viele sehen die TWR und fragen:
Was hat diese Zahl mit mir zu tun?
Die Antwort: Sie hat mit Ihnen zu tun, aber sie beschreibt nicht Ihr Leben.
Sie zeigt, ob das Werkzeug gut ist, nicht, ob Sie es gut benutzt haben.
Kurzfassung (für Eilige)
- TWR = zeitgewichtete Rendite = Branchenstandard, um Manager zu vergleichen
- Rechenweg: ein Abschnitt je Geldfluss, (1 + Rendite) aller Abschnitte multiplizieren, dann 1 abziehen
- Excel: Abschnittsrendite =B3/(B2+C2)-1, dann mit PRODUKT verketten
- Der TWR ist egal, wann Sie nachkaufen; sie zeigt nur, wie die Strategie selbst lief
- TWR → es wird eine Strategie verglichen
- XIRR → es wird ein einzelner Anleger verglichen
- CAGR → es wird ein Produkt mit Einmalanlage bis zum Ende verglichen
Häufige Fragen (FAQ)
Was bedeutet TWR?
TWR steht für Time-Weighted Return, auf Deutsch zeitgewichtete Rendite. Sie ist in der Finanzbranche der Standard, um die Leistung einer Strategie oder eines Managers selbst zu messen, und blendet den Zeitpunkt von Nachkäufen und Entnahmen der Anleger bewusst aus.
Wie berechnet man die zeitgewichtete Rendite?
Man teilt den Anlagezeitraum bei jeder Ein- oder Auszahlung in Abschnitte. Die Rendite eines Abschnitts = Endwert ÷ (Anfangswert + Einzahlung an diesem Tag) − 1. Danach multipliziert man die (1 + Rendite) aller Abschnitte und zieht 1 ab. Beispiel: erster Abschnitt +10 %, zweiter Abschnitt +15 %, TWR = (1,10 × 1,15) − 1 = 26,5 %.
Wie berechnet man die TWR in Excel?
Weder Excel noch Google Sheets haben eine eingebaute TWR-Funktion. Datum, Depotwert an diesem Tag (vor Ein- oder Auszahlung) und Einzahlung an diesem Tag (Entnahmen negativ) in drei Spalten eintragen, die Rendite je Abschnitt mit =B3/(B2+C2)-1 berechnen und nach unten ziehen, eine Spalte mit =1+D3 anlegen und am Ende mit =PRODUKT(E3:E4)-1 verketten (Google Sheets: =PRODUCT(E3:E4)-1). Bei Zeiträumen über einem Jahr mit =(1+TWR)^(365/Tage)-1 auf ein Jahr umrechnen; Zeiträume unter einem Jahr werden nach dem Branchenstandard nicht annualisiert.
Was ist der Unterschied zwischen TWR und XIRR?
TWR bewertet die Strategie selbst, XIRR bewertet, was der Anleger tatsächlich bekommen hat. Ein Fonds bringt im ersten Halbjahr +10 % und im zweiten −20 %. Wer nie nachkauft und wer am 30. Juni 5.000.000 nachlegt, haben beide eine TWR von −12 %; die XIRR liegt aber bei ca. −12 % und ca. −30 %, weil XIRR einrechnet, wann und wie viel Geld Sie einzahlen, TWR nicht.
Was ist der Unterschied zwischen TWR und MWR?
MWR (Money-Weighted Return, geldgewichtete Rendite) zeigt, wie viel Ihr Geld tatsächlich gewonnen oder verloren hat; Zeiträume, in denen mehr Geld angelegt war, zählen stärker. Gerechnet wird sie mit IRR bzw. XIRR. Bei der TWR zählt jeder Zeitraum gleich viel, egal wie viel Geld im Depot lag. Die eine misst den Anleger, die andere den Manager.
Warum nutzen Fondsberichte TWR und nicht CAGR?
Weil bei Fonds laufend Geld zu- und abfließt und ausgeschüttet wird. Die CAGR setzt eine einmalige Anlage voraus, die bis zum Ende liegen bleibt, und diese Annahme trifft nicht zu. Erst wenn TWR die Zeiträume an den Geldflüssen zerlegt, lässt sich die Leistung des Managers fair beurteilen.
Sollten Privatanleger ihre TWR berechnen?
Meist nicht. Privatanleger wollen wissen, wie viel sie tatsächlich verdient haben, und das ist die Aufgabe der XIRR. TWR braucht man nur, um die Strategie selbst zu betrachten, etwa um das eigene Geschick bei der Aktienauswahl mit einem Fonds oder dem Markt zu vergleichen.
Sind zeitgewichtete Rendite, TWR und TWRR dasselbe?
Ja. Im Deutschen ist „zeitgewichtete Rendite“ üblich, im Englischen Time-Weighted Return (TWR), manchmal auch Time-Weighted Rate of Return (TWRR). Gemeint ist immer dieselbe Methode. Das Gegenstück heißt geldgewichtete Rendite.
Verwandte Begriffe
Die Begriffe, die Sie nach diesem Artikel am ehesten interessieren:
| Begriff | In einem Satz |
|---|---|
| Durchschnittliche jährliche Wachstumsrate (CAGR) | langfristiges Wachstum pro Jahr bei einer Einmalanlage bis zum Ende |
| Interner Zinsfuß XIRR | rechnet den Zeitpunkt der Geldflüsse mit ein |
| Buffetts langfristige Rendite | Praxisbeispiel für TWR und CAGR |
| Taiwans Vermögenslandkarte (Chinesisch) | Einstieg in Joes Finanzserie |
Diese vier Seiten lassen sich gut zusammen mit diesem Artikel lesen: erst die drei Arten von Rendite auseinanderhalten, dann ein echtes Beispiel ansehen.
Fazit: wohin die TWR gehört
So können Sie sich die TWR merken:
Lautet die Frage „Taugt die Strategie etwas?“, nehmen Sie TWR. Lautet sie „Wie viel habe ich verdient?“, nehmen Sie XIRR.
Wer diese beiden Fragen vermischt, legt den Grundstein für die meisten langfristigen Fehleinschätzungen von Anlegern.
Joes Reihe „Taiwan Wealth Report“
Joe sammelt in der Reihe „Joes Vermögenslandkarte Taiwan“, was er rund um Vermögen beobachtet und gelernt hat. Nicht um Antworten vorzugeben, sondern damit Leser erkennen, wo sie stehen.
Zur Übersicht der Reihe „Taiwan Wealth Report“ (Chinesisch)
Schlüsselwörter: TWR, TWR Bedeutung, was ist TWR, zeitgewichtete Rendite, zeitgewichtete Rendite Formel, TWR berechnen, TWR Excel, TWR vs. XIRR, MWR, geldgewichtete Rendite
Quellen: Chinesisches Original erstmals veröffentlicht am 2026-01-04, überarbeitet am 2026-10-27. Die Rechenbeispiele dienen der Veranschaulichung; der Abschnitt zur chinesischen Bezeichnung wurde durch die deutsche Terminologie ersetzt.
Dieser Artikel ist eine lokalisierte Fassung des Originals auf joelin.cc in traditionellem Chinesisch. Maßgeblich ist das chinesische Original. Chinesisches Original