Artikel ini juga tersedia dalam: 繁體中文 · English · 日本語 · 한국어 · Bahasa Indonesia · ไทย · Português (Brasil) · Español · Türkçe · Tiếng Việt · Deutsch · हिन्दी
Kandungan (30)
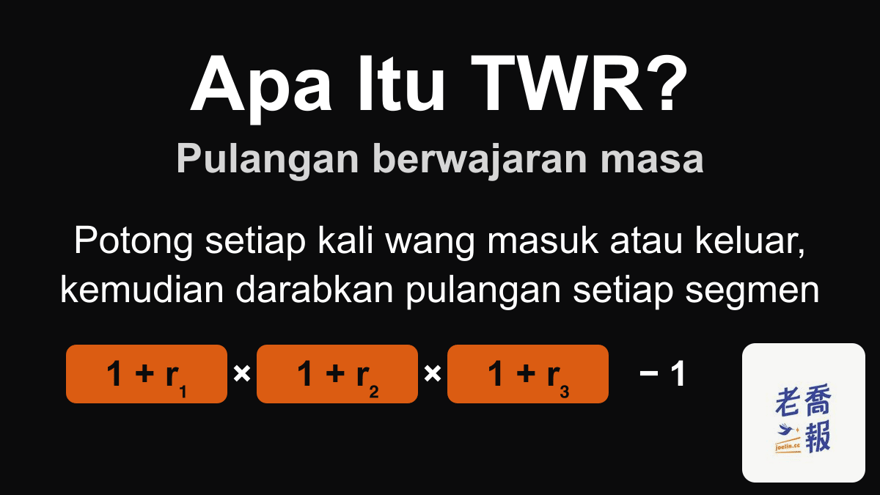
TWR (Time-Weighted Return, pulangan berwajaran masa) bermaksud begini: tempoh pelaburan dipotong kepada beberapa segmen pada setiap kali wang masuk atau keluar, pulangan setiap segmen dikira berasingan, kemudian semuanya dirangkaikan dengan cara didarab. Angka yang terhasil tidak dipengaruhi bila pelabur menambah atau mengeluarkan wang, sebab itu dana dan penasihat pelaburan menggunakannya untuk menilai prestasi pengurus dana.
| Perkara | Jawapan ringkas |
|---|---|
| Nama | Pulangan berwajaran masa (sering juga ditulis TWR terus) |
| Formula | TWR = (1 + r₁) × (1 + r₂) × … × (1 + rₙ) − 1 |
| Contoh | Separuh tahun pertama +10%, kedua +15% → TWR 26.5% |
| Yang dibandingkan | Pengurus dana atau strategi itu sendiri, tidak kira bila anda masuk atau keluar |
| Tidak sesuai untuk | Mengetahui berapa yang anda sendiri peroleh (gunakan XIRR) |
Jadual di atas ialah versi ringkas seluruh artikel. Bahagian seterusnya menerangkan mengikut urutan: mengapa TWR dikira begini, formula langkah demi langkah, satu dana dengan dua pelabur, cara mengira dalam Excel, dan cara memilih antara TWR, XIRR, CAGR dan IRR.
Apabila anda mula mendalami prestasi pelaburan, anda pasti akan bertemu satu perkara yang terasa pelik:
Mengapa dana dan penasihat pelaburan, apabila bercakap tentang prestasi, hampir tidak pernah menyebut XIRR, sebaliknya menggunakan penunjuk yang dipanggil TWR?
Ini bukan kerana XIRR tidak bagus. TWR dan XIRR sebenarnya menjawab soalan yang berbeza.
Soalan apa yang dijawab oleh TWR?
TWR ialah penunjuk prestasi yang sengaja mengetepikan tingkah laku pelabur.
Ia hanya mahu menjawab satu soalan:
Tanpa mengira bila wang masuk atau keluar daripada akaun, sejauh mana baiknya prestasi strategi pelaburan atau pengurusan dana itu sendiri?
Tentang nama:
- TWR = pulangan berwajaran masa (terjemahan bahasa Melayu)
- Dalam bahan bahasa Inggeris, TWR, TWRR dan Time-Weighted Return ialah perkara yang sama
- Helaian fakta dana dan media kewangan juga kerap menggunakan istilah Inggeris atau singkatan TWR secara terus, maksudnya sama
Mengapa perlu mengetepikan tingkah laku pelabur?
Kerana dalam dunia profesional ada satu pembezaan yang sangat penting:
- prestasi produk atau strategi
- pengalaman sebenar pelabur
Jika yang anda mahu nilai ialah:
- pengurus dana
- strategi penasihat pelaburan
- model kuantitatif
- kemahiran mengurus dagangan
maka penilaian itu tidak patut diganggu oleh perkara berikut:
- bila pelabur menambah pelaburan
- pelabur yang hanya masuk ketika pasaran sudah melonjak
- pelabur yang panik dan menebus unit ketika pasaran jatuh
Semua itu ialah manusia, bukan strategi.
Formula TWR dan langkah pengiraan
Logik TWR boleh diringkaskan dalam satu ayat:
Setiap segmen tempoh dilihat secara berasingan, kemudian pulangan semua segmen itu dirangkaikan.
Dalam bentuk formula:
TWR = (1 + r₁) × (1 + r₂) × … × (1 + rₙ) − 1
r₁, r₂ dan seterusnya ialah pulangan setiap segmen. Dalam amalan ada empat langkah:
- Setiap kali ada wang masuk atau keluar daripada akaun, potong satu segmen pada hari itu.
- Pulangan setiap segmen = nilai akhir segmen ÷ (nilai awal segmen + tambahan pada hari itu) − 1; bagi pengeluaran, tambahan itu ditukar kepada nombor negatif.
- Darabkan (1 + pulangan) semua segmen, kemudian tolak 1: itulah TWR bagi keseluruhan tempoh.
- Jika tempoh melebihi setahun dan anda mahu membandingkannya dengan pulangan tahunan, tukarkan kepada tahunan: (1 + TWR)^(365 ÷ bilangan hari) − 1. Bagi tempoh kurang daripada setahun, piawaian pendedahan prestasi industri dana (GIPS) melarang penahunan, kerana pulangan jangka pendek mudah kelihatan membesar apabila ditahunkan.
Tujuannya hanya satu: memastikan bila dan berapa banyak wang masuk tidak menjejaskan penilaian terhadap strategi.
Contoh kiraan: satu tambahan pada pertengahan tahun
Ramai orang tersekat pada TWR kerana tidak pernah jumpa contoh yang benar-benar dikira sampai habis. Mari kita lalui versi yang paling ringkas.
Katakan akaun anda mengalami tiga peristiwa dalam setahun:
- 1 Jan anda melabur 1,000,000, dan pada 30 Jun nilainya naik ke 1,100,000 (pulangan segmen ini +10%)
- 30 Jun anda menambah 500,000, jadi baki akaun menjadi 1,600,000
- 31 Dis nilai keseluruhan akaun ialah 1,840,000 (pulangan segmen kedua +15%)
Cara TWR mengira:
- Pulangan segmen pertama = 1,100,000 / 1,000,000 − 1 = +10%
- Pulangan segmen kedua = 1,840,000 / (1,100,000 + 500,000) − 1 = +15%
- TWR = (1 + 10%) × (1 + 15%) − 1 = +26.5%
flowchart TD
    A["1 Jan: labur 1,000,000"] --> B["30 Jun: naik ke 1,100,000<br/>Segmen 1: +10%"]
    B --> C["30 Jun: tambah 500,000<br/>Baki akaun 1,600,000"]
    C --> D["31 Dis: akaun 1,840,000<br/>Segmen 2: +15%"]
    D --> E["TWR = 1.10 × 1.15 − 1<br/>= 26.5%"]
Dua pulangan, +10% dan +15%, didarabkan kemudian ditolak 1, jadi TWR ialah 26.5%; tambahan 500,000 di pertengahan jalan langsung tidak menjejaskan angka ini.
Jika akaun yang sama dikira dengan XIRR (aliran tunai −1,000,000, −500,000, +1,840,000), hasilnya kira-kira 27.6%, hampir sama dengan TWR. Ini kerana jumlah tambahan tidak besar dan selepas tambahan itu pasaran terus naik, jadi prestasi kedua-dua segmen hampir sama.
Bilakah TWR dan XIRR boleh berbeza jauh? Lihat contoh seterusnya.
Dana yang sama, dua pelabur: TWR sama, XIRR jauh berbeza
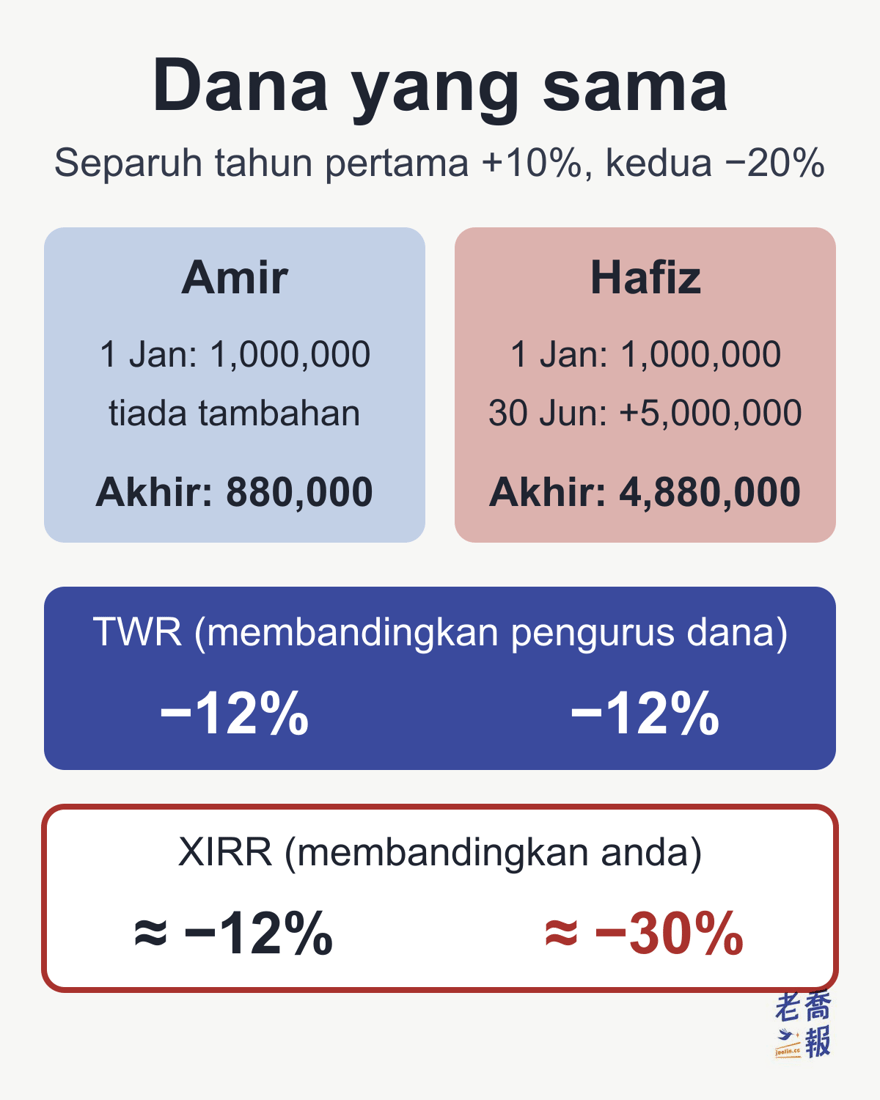
Katakan sebuah dana naik +10% pada separuh tahun pertama dan jatuh −20% pada separuh tahun kedua. Amir dan Hafiz masing-masing membeli 1,000,000 pada 1 Jan:
| Perkara | Amir | Hafiz |
|---|---|---|
| Labur 1 Jan | 1,000,000 | 1,000,000 |
| Tambahan 30 Jun | tiada tambahan | 5,000,000 |
| Akaun 31 Dis | 880,000 | 4,880,000 |
| TWR | −12% | −12% |
| XIRR | ≈ −12% | ≈ −30% |
Kedua-duanya membeli dana yang sama, jadi TWR mereka sama-sama 1.10 × 0.80 − 1 = −12%: inilah keputusan pengurus dana tahun ini. Hafiz menambah wang yang besar selepas kenaikan separuh tahun pertama, tepat sebelum kejatuhan −20% pada separuh tahun kedua; jumlah pelaburannya 6,000,000 tetapi yang tinggal hanya 4,880,000, dan XIRR beliau jatuh ke kira-kira −30%. Kerugian tambahan itu datang daripada masa beliau sendiri menambah pelaburan, bukan daripada pengurus dana.
Jadi:
XIRR bertanya “berapa yang anda peroleh”, TWR bertanya “sebaik mana prestasi strategi itu”.
Bagaimana mengira TWR dalam Excel atau Google Sheets?
Excel dan Google Sheets tidak mempunyai fungsi TWR terbina dalam; anda perlu mengira setiap segmen dahulu, kemudian merangkaikannya. Menggunakan contoh “satu tambahan pada pertengahan tahun” di atas, ada tiga langkah.
Microsoft tidak menyediakan halaman bantuan Excel dalam bahasa Melayu, jadi nama fungsi dalam bahagian ini mengikut Excel bahasa Inggeris (rujukan: halaman fungsi PRODUCT dan SUMPRODUCT Microsoft, dalam bahasa Inggeris). Google Sheets juga menggunakan nama fungsi yang sama.
Langkah 1: susun data dalam tiga lajur
Lajur A untuk tarikh, lajur B untuk nilai akaun pada hari itu (sebelum tambahan atau pengeluaran), lajur C untuk tambahan pada hari itu; pengeluaran ditaip negatif:
| A Tarikh | B Nilai | C Tambahan |
|---|---|---|
| 1/1/2026 | 0 | 1,000,000 |
| 30/6/2026 | 1,100,000 | 500,000 |
| 31/12/2026 | 1,840,000 | 0 |
Baris pertama ialah hari akaun dibuka: bakinya 0, kemudian 1,000,000 dimasukkan. Baris terakhir ialah tarikh kiraan; jika tiada wang masuk atau keluar, isi 0. Lajur tarikh mesti dalam format tarikh sebenar, jika tidak bilangan hari untuk penahunan tidak dapat dikira.
Langkah 2: kira pulangan setiap segmen
Dalam D3, taip:
=B3/(B2+C2)-1kemudian seret ke bawah hingga D4. D3 akan menjadi 10% dan D4 menjadi 15%. Maksudnya: nilai akhir segmen ini ÷ (nilai akhir segmen sebelumnya + tambahan pada hari itu) − 1.
Langkah 3: darab secara berantai
Dalam E3 taip =1+D3 dan seret ke E4, kemudian dalam satu sel kosong taip:
=PRODUCT(E3:E4)-1Hasilnya 0.265; tekan butang “%” untuk menukarkannya kepada 26.5%. Cara “buka satu lajur lagi kemudian PRODUCT” ini boleh digunakan dalam Excel dan Google Sheets.
Jika mahu menyiapkannya dalam satu sel dalam Excel, boleh juga menggunakan:
=EXP(SUMPRODUCT(LN(1+D3:D4)))-1Jika tempoh melebihi setahun dan mahu ditukar kepada tahunan (andaikan TWR berada dalam F1):
=(1+F1)^(365/(A4-A2))-1Dalam contoh ini, 1 Jan hingga 31 Dis ialah 364 hari, dan selepas ditahunkan kira-kira 26.6%, hampir sama dengan 26.5%; semakin jauh tempoh itu daripada setahun, semakin besar bezanya. Jika tempoh itu jelas lebih pendek daripada setahun, jangan paksa menahunkannya; piawaian pendedahan prestasi industri dana (GIPS) juga melarang penahunan pulangan bagi tempoh kurang daripada setahun.
Kesilapan lazim
| Cara tulis | Hasilnya |
|---|---|
| Lupa tambahan dalam penyebut: =B4/B3-1 | 67.3% (tambahan 500,000 dianggap untung) |
| Menjumlahkan pulangan: 10% + 15% | 25% (tiada kesan kompaun) |
| Nilai akhir ÷ jumlah pelaburan: 1,840,000 ÷ 1,500,000 − 1 | 22.7% (pulangan mudah, bukan TWR) |
| Pengeluaran 300,000 ditaip positif | Segmen 2 −34.3%, TWR jadi −27.7% (sepatutnya +26.5%) |
Dua yang pertama paling kerap berlaku: jika tambahan pada hari itu tidak dimasukkan semula ke dalam penyebut, wang yang anda simpan sendiri dikira sebagai hasil kerja pengurus dana. Contoh pada baris terakhir menukar tambahan pada 30 Jun kepada pengeluaran 300,000, dengan nilai akaun akhir tahun 920,000; cara yang betul ialah menaip pengeluaran sebagai −300,000.
Perhatikan juga tandanya bertentangan dengan XIRR: dalam jadual TWR ini, tambahan ditaip positif; XIRR melihat dari sudut poket anda, jadi wang yang dilaburkan ditaip negatif. Butirannya ada dalam Formula XIRR untuk Pemula: 5 Contoh Pengiraan Pulangan Pelaburan Sebenar Anda.
TWR, XIRR (MWR), CAGR, IRR: yang mana satu?
Satu istilah yang kerap muncul dalam bahan bahasa Inggeris: MWR (Money-Weighted Return, pulangan berwajaran wang). Ia melihat berapa sebenarnya wang anda untung atau rugi; tempoh yang wangnya lebih banyak memberi kesan lebih besar, dan cara kiranya sama seperti IRR/XIRR. TWR pula sebaliknya: setiap segmen mempunyai wajaran yang sama, tidak kira banyak atau sedikit wang.
| Penunjuk | Soalan yang dijawab |
|---|---|
| TWR | Sebaik mana pengurus dana atau strategi itu sendiri? |
| XIRR (MWR) | Berapa yang saya sendiri benar-benar peroleh? |
| CAGR | Satu pelaburan dibiarkan hingga akhir, purata tumbuh berapa setahun? |
| IRR | Berbaloikah projek dengan aliran tunai bersela tetap? |
Empat penunjuk menjawab empat soalan yang berbeza; jika tersalah pilih penunjuk, setepat mana pun kiraannya, anda sedang menjawab soalan lain.
| Penunjuk | Masa? | Digunakan |
|---|---|---|
| TWR | Sengaja diketepikan | Laporan tahunan dana, penasihat pelaburan |
| XIRR | Ya, lebih tepat tarikhnya lebih baik | Akaun individu |
| CAGR | Andaikan tiada wang masuk atau keluar | Indeks pasaran, produk tunggal |
| IRR | Ya, tetapi sela setiap tempoh mesti sama | Projek, hartanah |
Ambil kira atau tidak masa wang masuk dan keluar ialah titik di mana TWR dan XIRR berpisah; CAGR pula langsung mengandaikan tiada wang masuk atau keluar.
Satu ayat untuk mengingat peranan tiga penunjuk ini:
CAGR membandingkan produk; XIRR membandingkan anda; TWR membandingkan pengurus dana.
Bacaan lanjut:
- Apa Itu CAGR? Maksud, Formula, Contoh Kiraan dan Sebutan
- Formula XIRR untuk Pemula: 5 Contoh Pengiraan Pulangan Pelaburan Sebenar Anda
Bagaimana industri menggunakan TWR?
Dalam amalan kewangan:
- TWR = prestasi pengurus dana
- XIRR = prestasi pelabur
Sebab itu anda akan nampak:
- laporan tahunan dana menggunakan TWR
- pembentangan penasihat pelaburan menggunakan TWR
- dana lindung nilai dan dana persendirian kebanyakannya juga mendedahkan TWR
Kerana soalan yang mahu mereka jawab ialah:
“Jika anda mengikut strategi ini sepenuhnya, bagaimana prestasinya?”
Bukan:
“Berapa yang diperoleh seorang pelabur yang kebetulan masuk pada masa tertentu?”
Pengecualiannya ialah dana ekuiti persendirian dan modal teroka, iaitu dana yang pengurusnya sendiri menentukan bila memanggil modal daripada pelabur: oleh sebab masa wang masuk dan keluar itu sendiri ialah keputusan pengurus, industri sebaliknya menggunakan IRR untuk menilai dana jenis ini.
Prestasi jangka panjang Warren Buffett boleh terus dibandingkan dengan indeks pasaran (sepanjang 61 tahun sebagai CEO, 1965–2025, nilai pasaran sesaham Berkshire Hathaway mencatat pulangan tahunan 19.7%, berbanding S&P 500 termasuk dividen 10.5%, mengikut laporan tahunan rasmi 2025) kerana yang dibandingkan ialah nilai pasaran sesaham Berkshire, yang tidak dipengaruhi bila setiap pelabur memasukkan atau mengeluarkan wang. Perbandingan terperinci mengikut tempoh ada dalam Pulangan tahunan Buffett lwn S&P 500, lengkap dengan jadual tahun demi tahun sejak 1965.
Mengapa tidak menggunakan XIRR?
Bukan tidak boleh, tetapi tidak adil.
XIRR amat sensitif terhadap bila dan berapa banyak wang dimasukkan:
- kebetulan menambah wang yang besar sebelum pasaran melonjak → XIRR nampak cantik
- kebetulan menambah wang yang besar sebelum pasaran jatuh teruk → XIRR nampak buruk (seperti Hafiz di atas)
Ini mencerminkan masa pelabur masuk dan keluar, bukan kemahiran pengurus dana. Menilai pengurus dana dengan XIRR sama seperti meletakkan masa keluar masuk wang pelanggan di atas bahu pengurus dana.
Dalam penilaian profesional, ini tidak boleh diterima.
TWR sesuai untuk siapa, dan tidak sesuai untuk siapa?
Sesuai untuk
- menilai dana, strategi dan model
- membandingkan cara pengurusan yang berbeza
- menilai sama ada strategi jangka panjang stabil
Tidak sesuai untuk
- mengurus akaun peribadi
- orang yang mempunyai keperluan tunai sebenar
- orang yang mahu tahu berapa yang sebenarnya diperoleh
Jika matlamat anda ialah “pelaburan saya beberapa tahun ini sebenarnya untung berapa”, baca penerangan terperinci XIRR; itulah alat yang patut anda gunakan.
Satu salah faham yang lazim
Ramai orang yang melihat TWR akan bertanya:
Jadi apa kaitan angka ini dengan saya?
Jawapannya: ia ada kaitan dengan anda, tetapi ia tidak menggambarkan hidup anda.
Ia menggambarkan “alat itu bagus atau tidak”, bukan “anda menggunakannya dengan baik atau tidak”.
Versi ingatan pantas (untuk yang tergesa-gesa)
- TWR = pulangan berwajaran masa = standard industri untuk membandingkan pengurus dana
- Cara kira: potong satu segmen setiap kali wang masuk atau keluar, darabkan (1 + pulangan) setiap segmen kemudian tolak 1
- Excel: pulangan segmen =B3/(B2+C2)-1, kemudian rangkaikan dengan PRODUCT
- TWR tidak peduli bila anda menambah pelaburan, hanya peduli bagaimana strategi itu sendiri berjalan
- Nampak TWR → sedang membandingkan strategi
- Nampak XIRR → sedang membandingkan pelabur individu
- Nampak CAGR → sedang membandingkan produk dengan satu pelaburan hingga akhir
Soalan lazim (FAQ)
Apa maksud TWR?
TWR ialah singkatan Time-Weighted Return, atau dalam bahasa Melayu pulangan berwajaran masa. Ia ialah penunjuk standard industri kewangan untuk menilai prestasi strategi pelaburan itu sendiri, dan sengaja mengetepikan kesan masa pelabur menambah atau mengeluarkan wang.
Bagaimana mengira pulangan berwajaran masa?
Bahagikan tempoh pelaburan kepada beberapa segmen pada setiap kali wang masuk atau keluar. Pulangan setiap segmen = nilai akhir segmen ÷ (nilai awal segmen + tambahan pada hari itu) − 1. Kemudian darabkan (1 + pulangan) semua segmen dan tolak 1. Contohnya, segmen pertama +10% dan segmen kedua +15%: TWR = (1.10 × 1.15) − 1 = 26.5%.
Bagaimana mengira TWR dalam Excel?
Excel dan Google Sheets tidak mempunyai fungsi TWR terbina dalam. Susun tiga lajur: tarikh, nilai akaun pada hari itu (sebelum tambahan atau pengeluaran) dan tambahan pada hari itu (pengeluaran ditaip negatif). Pulangan setiap segmen =B3/(B2+C2)-1 dan seret ke bawah, buka satu lajur lagi =1+D3, akhirnya =PRODUCT(E3:E4)-1. Jika tempoh melebihi setahun, tukar kepada tahunan dengan =(1+TWR)^(365/bilangan hari)-1; bagi tempoh kurang daripada setahun, piawaian prestasi industri tidak menahunkannya.
Apa beza TWR dengan XIRR?
TWR menilai strategi itu sendiri, manakala XIRR menilai berapa yang benar-benar diperoleh pelabur. Bagi dana yang naik +10% pada separuh tahun pertama dan jatuh −20% pada separuh tahun kedua, orang yang tidak menambah pelaburan dan orang yang menambah 5,000,000 pada 30 Jun sama-sama mendapat TWR −12%; tetapi XIRR mereka masing-masing kira-kira −12% dan kira-kira −30%, kerana XIRR mengambil kira bila dan berapa banyak wang yang anda masukkan, sedangkan TWR tidak.
Apa beza TWR dengan MWR?
MWR (Money-Weighted Return, pulangan berwajaran wang) melihat berapa sebenarnya wang anda untung atau rugi; tempoh yang wangnya lebih banyak memberi kesan lebih besar, dan cara kiranya sama seperti IRR/XIRR. TWR pula memberi wajaran yang sama kepada setiap segmen, tidak kira banyak atau sedikit wang. Yang pertama membandingkan pelabur, yang kedua membandingkan pengurus dana.
Mengapa laporan tahunan dana menggunakan TWR dan bukan CAGR?
Kerana dana sentiasa ada wang masuk, wang keluar dan agihan, maka andaian CAGR iaitu satu pelaburan sekali gus yang dibiarkan hingga akhir tidak terpakai. TWR memecahkan tempoh mengikut aliran wang itu, barulah keupayaan pengurus dana dapat dinilai secara adil.
Perlukah pelabur individu mengira TWR?
Biasanya tidak. Kebanyakan orang mahu tahu berapa yang sebenarnya mereka peroleh, dan itu tugas XIRR. Hanya jika anda mahu membandingkan cara anda melabur dengan dana atau indeks pasaran untuk melihat kemahiran memilih saham, barulah TWR digunakan untuk melihat strategi itu sendiri.
Adakah “pulangan berwajaran masa” sama dengan time-weighted return?
Ya. “Pulangan berwajaran masa” ialah terjemahan bahasa Melayu bagi time-weighted return (TWR), yang kadangkala juga ditulis TWRR (time-weighted rate of return). Dalam helaian fakta dana dan media kewangan, istilah Inggeris atau singkatan TWR juga kerap digunakan terus; semuanya merujuk kepada perkara yang sama.
Istilah berkaitan
Konsep yang paling mungkin anda mahu fahami selepas membaca artikel ini:
| Istilah | Dalam satu ayat |
|---|---|
| Kadar pertumbuhan tahunan kompaun (CAGR) | Pulangan tahunan satu pelaburan yang dibiarkan hingga akhir |
| XIRR | Memasukkan tarikh aliran tunai ke dalam kiraan |
| Pulangan tahunan Buffett | Kes sebenar sebagai perbandingan TWR dan CAGR |
| Peta kekayaan Taiwan (bahasa Cina) | Pintu masuk siri kewangan Joe |
Empat artikel ini boleh dibaca bersambung dengan artikel ini: mula-mula bezakan tiga jenis pulangan, kemudian lihat kes sebenar.
Ringkasan: tempat TWR yang betul
Anda boleh mengingat TWR begini:
Apabila soalannya “strategi itu bagus atau tidak”, gunakan TWR; apabila soalannya “berapa yang saya peroleh”, gunakan XIRR.
Mencampuradukkan dua perkara ini ialah punca kebanyakan salah nilai pelabur dalam jangka panjang.
Siri “Laporan Kekayaan Taiwan” oleh Joe
Joe menyusun apa yang dilihat dan dipelajarinya tentang kekayaan dalam siri “Peta Kekayaan Taiwan”. Tujuannya bukan memberi jawapan, tetapi membantu orang tahu di mana kedudukan mereka; semoga data ini membuat anda lebih memahami diri sendiri.
Pintu masuk siri “Laporan Kekayaan Taiwan” (bahasa Cina)
Kata kunci: TWR, maksud TWR, apa itu TWR, pulangan berwajaran masa, formula pulangan berwajaran masa, cara kira TWR, TWR Excel, beza TWR dan XIRR, MWR
Sumber: Artikel asal bahasa Cina diterbitkan pertama kali pada 2026-01-04 dan disemak pada 2026-10-27. Contoh pengiraan menggunakan angka ilustrasi tanpa unit mata wang; angka Buffett mengikut laporan tahunan rasmi Berkshire Hathaway 2025.
Artikel ini diadaptasi daripada tulisan asal bahasa Cina Tradisional di joelin.cc. Tulisan asal ialah rujukan utama. Artikel asal bahasa Cina