Diesen Artikel gibt es auch in folgenden Sprachen: 繁體中文 · English · 日本語 · 한국어 · Bahasa Indonesia · Bahasa Melayu · ไทย · Português (Brasil) · Español · Türkçe · Tiếng Việt · हिन्दी
Inhaltsverzeichnis (14)
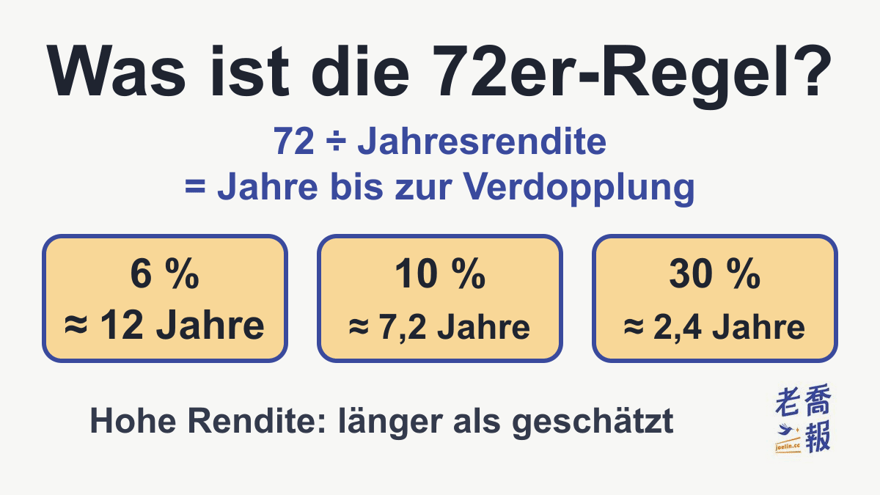
Die 72er-Regel in einem Satz: 72 geteilt durch die Jahresrendite ergibt ungefähr die Zahl der Jahre, bis sich ein Kapital verdoppelt. Bei 6 % Rendite pro Jahr sind es etwa 12 Jahre, bei 10 % etwa 7,2 Jahre, und das ganz ohne Taschenrechner.
| Punkt | Kurze Antwort |
|---|---|
| Formel | Jahre bis zur Verdopplung ≈ 72 ÷ Jahresrendite (bei 6 % durch 6 teilen) |
| Beispiel | 6 % → etwa 12 Jahre; 10 % → etwa 7,2 Jahre |
| Umgekehrt | Verdopplung in 10 Jahren erfordert etwa 72 ÷ 10 = 7,2 % pro Jahr |
| Wie genau? | bei 6–10 % etwa 0,1 Jahre Abweichung; je höher die Rendite, desto stärker unterschätzt sie die Dauer |
| Nicht geeignet | monatliche Sparpläne, stark schwankende Renditen einzelner Jahre |
Die Tabelle fasst die fünf Kernpunkte der 72er-Regel zusammen; danach geht es der Reihe nach darum, was sie ist, um die Verdopplungstabelle, die Berechnung in Excel und den Unterschied zur 70er- und 69,3er-Regel.
Was ist die 72er-Regel?
Von der 72er-Regel hört man im Alltag immer wieder, doch was steckt dahinter? Kurz gesagt ist sie eine schnelle Schätzmethode, mit der sich die Anlagedauer oder der Zinssatz überschlagen lässt. Der Kern: Wer wissen will, wie lange es dauert, bis sich eine Anlage verdoppelt, teilt 72 durch den jährlichen Zinssatz und erhält ungefähr die Zahl der Jahre.
Ein Beispiel: Bringt Ihre Anlage 6 % pro Jahr, rechnen Sie 72 ÷ 6 = 12. Bei 6 % jährlich verdoppelt sich das Geld also in etwa 12 Jahren. Die Rechnung ist einfach, leicht zu merken und hilft, finanzielle Entscheidungen schnell einzuordnen.
flowchart TD
    A["Jahresrendite: r %"] --> B["72 ÷ r"]
    B --> C["≈ Jahre bis<br/>zur Verdopplung"]
    C --> D["6 % → 12 Jahre"]
    C --> E["10 % → 7,2 Jahre"]
    C --> F["30 % → 2,4 Jahre"]
Teilen Sie 72 durch die Jahresrendite: Bei 6 % verdoppelt sich das Geld in etwa 12 Jahren, bei 10 % in etwa 7,2 und bei 30 % in etwa 2,4 Jahren.
Wichtig: Die 72er-Regel ist ein praktisches Schätzwerkzeug, aber keine exakte Rechnung. In der Praxis müssen Sie weiterhin Marktschwankungen, Inflation und ähnliche Faktoren berücksichtigen. Trotzdem gilt: Wer sich für Marketing, Geldverdienen oder Wirtschaft interessiert, gewinnt mit dieser Faustformel im Kopf ein gutes Stück Klugheit und Durchblick dazu.
Wie die Regel konkret auf die Frage „Wie viele Jahre bis zu 100 Millionen NT$?“ angewendet wird, zeigt die vollständige Modellrechnung Die Wissenschaft der 100 Millionen: Zinseszins, Zeit und Startkapital (Chinesisch). Dort werden die Jahre für verschiedene monatliche Sparbeträge und Renditen gegenübergestellt.
Die Formel der 72er-Regel: in beide Richtungen nutzbar
Die 72er-Regel lässt sich vorwärts und rückwärts anwenden:
- Rendite bekannt, Verdopplungszeit gesucht: Jahre bis zur Verdopplung ≈ 72 ÷ Jahresrendite. Bei 8 % Rendite pro Jahr sind es 72 ÷ 8 = 9 Jahre.
- Wunschdauer bekannt, nötige Rendite gesucht: Jahresrendite ≈ 72 ÷ Jahre. Wer sich in 10 Jahren verdoppeln will, braucht 72 ÷ 10 = 7,2 % (exakt 7,18 %).
Beachten Sie, dass die Rendite als Prozentzahl eingesetzt wird: Bei 6 % rechnen Sie 72 ÷ 6, nicht 72 ÷ 0,06. Eine typische Prüfungsaufgabe lautet „Wie viele Jahre dauert die Verdopplung bei 2 % Zins?“: Nach der 72er-Regel sind es 72 ÷ 2 = 36 Jahre; exakt gerechnet sind es 35 Jahre, denn bei niedrigen Zinsen schätzt die 72er-Regel etwas zu lang.
Tabelle zur 72er-Regel: Verdopplungszeit bei 1 % bis 30 % Rendite
| Rendite | 72er-Regel | Tatsächlich |
|---|---|---|
| 1 % | 72 Jahre | 69,66 Jahre |
| 2 % | 36 Jahre | 35,00 Jahre |
| 3 % | 24 Jahre | 23,45 Jahre |
| 4 % | 18 Jahre | 17,67 Jahre |
| 5 % | 14,4 Jahre | 14,21 Jahre |
| 6 % | 12 Jahre | 11,90 Jahre |
| 7 % | 10,29 Jahre | 10,24 Jahre |
| 8 % | 9 Jahre | 9,01 Jahre |
| 9 % | 8 Jahre | 8,04 Jahre |
| 10 % | 7,2 Jahre | 7,27 Jahre |
| 12 % | 6 Jahre | 6,12 Jahre |
| 15 % | 4,8 Jahre | 4,96 Jahre |
| 20 % | 3,6 Jahre | 3,80 Jahre |
| 24 % | 3 Jahre | 3,22 Jahre |
| 30 % | 2,4 Jahre | 2,64 Jahre |
Bei Renditen zwischen 6 % und 10 % liegen 72er-Regel und tatsächliche Dauer nur etwa 0,1 Jahre auseinander (am weitesten bei 6 %: 12 Jahre gegenüber 11,90 Jahren), fürs Kopfrechnen reicht das völlig. Oberhalb von etwa 8 % schätzt die 72er-Regel die Dauer zunehmend zu kurz, und je höher die Rendite, desto größer die Lücke: Bei 30 % dauert es tatsächlich 2,64 Jahre, nicht 2,4. Die „tatsächliche Verdopplung“ ist berechnet als ln2 ÷ ln(1 + Rendite), bei einmal jährlicher Verzinsung.
Verdopplungszeit in Excel oder Google Sheets berechnen
Wer genauer rechnen will als mit der 72er-Regel, braucht in der Tabellenkalkulation nur drei Schritte. Der Ablauf ist in Excel und Google Sheets (Google Tabellen) gleich.
Vorab zu deutschem Excel: LN heißt auch dort LN, aber die Finanzfunktion NPER heißt ZZR und ROUND heißt RUNDEN. Bei deutschen Gebietseinstellungen (Dezimalkomma) erwartet Excel außerdem in der Regel ein Semikolon statt eines Kommas zwischen den Argumenten. Google Sheets versteht die englischen Namen NPER und ROUND; bei deutscher Gebietseinstellung werden die Argumente dort ebenfalls mit Semikolon getrennt.
- Tragen Sie in A2 die Jahresrendite direkt als
6%ein (wer nur6eintippt, rechnet die Tabelle mit 600 %, und die erste Formel liefert dann nur 0,36 Jahre). - Geben Sie in B2 eine der Formeln aus der Tabelle unten ein und drücken Sie Enter.
- B2 zeigt nun die Jahre bis zur Verdopplung; wer nur eine Nachkommastelle sehen will, setzt die Formel noch in
RUNDEN(…;1)(Google Sheets:ROUND(…;1)).
| Formel | Bei A2 = 6 % |
|---|---|
=LN(2)/LN(1+A2) |
11,90 Jahre (exakter Wert) |
deutsches Excel: =ZZR(A2;0;-1;2), Google Sheets: =NPER(A2;0;-1;2) |
11,90 Jahre (wie oben, mit Finanzfunktion) |
=72/(A2*100) |
12 Jahre (Schätzung nach der 72er-Regel) |
Die ersten beiden Formeln berechnen die exakte Dauer bei einmal jährlicher Verzinsung und liefern genau dasselbe Ergebnis; die dritte ist einfach die 72er-Regel als Formel. Die vier Argumente von ZZR (NPER) sind der Reihe nach: Rendite, regelmäßige Einzahlung (0), heutiges Kapital (negativ, −1) und Zielbetrag (2, also die Verdopplung).
Die zwei häufigsten Fehler:
=72/A2schreiben: Die 6 % in A2 sind in der Zelle eigentlich 0,06, das Ergebnis ist dann 1200. Richtig ist=72/(A2*100), oder Sie tragen in A2 die reine Zahl 6 ein.- Bei ZZR (NPER) auch das Kapital positiv eingeben, also
=ZZR(A2;0;1;2): Dann erscheint #ZAHL! (englisch #NUM!), denn das Kapital muss negativ eingetragen werden.
Google Sheets kennt LN und NPER ebenfalls, mit derselben Reihenfolge der Argumente; die Formeln oben lassen sich dort mit den englischen Funktionsnamen direkt einfügen.
72er-Regel, 70er-Regel, 69,3er-Regel: Was ist der Unterschied?
Alle drei Regeln rechnen „eine Zahl ÷ Rendite“, sie unterscheiden sich nur in der Zahl, die durch die Rendite geteilt wird. Am Beispiel von 6 % Rendite pro Jahr, bei der die tatsächliche Verdopplung 11,90 Jahre dauert:
| Regel | Wann sie genauer ist |
|---|---|
| 72er-Regel | bei etwa 5 % Jahresrendite und darüber (6 % ergibt 12 Jahre) |
| 70er-Regel | bei etwa 5 % Jahresrendite und darunter (2 % ergibt 35 Jahre, fast genau die tatsächlichen 35,00 Jahre) |
| 69,3er-Regel | theoretischer Wert für stetige Verzinsung (6 % ergibt 11,55 Jahre, bei jährlicher Verzinsung also zu kurz) |
„Genauer“ bezieht sich in dieser Tabelle auf einmal jährliche Verzinsung im Vergleich mit der tatsächlichen Verdopplungszeit. Für Sparzinsen, niedrige Zinsen oder Inflation im Bereich von 1 % bis 4 % liegt man daher mit 70 näher; für Aktien- oder Fondsrenditen von 6 % bis 10 % passt die 72 gut. Die 69,3 ergibt sich aus 100 × ln2 ≈ 69,3 und ist mathematisch nur bei stetiger Verzinsung exakt.
Dass gerade die 72 am häufigsten verwendet wird, liegt nicht nur daran, dass sie bei üblichen Renditen genau ist, sondern auch daran, dass sie sich gut teilen lässt: 72 ist durch 2, 3, 4, 6, 8, 9 und 12 teilbar, im Kopf muss man also kaum mit Nachkommastellen hantieren. Ob Sie im Netz „72er-Regel“, „72-Regel“ oder das englische „Rule of 72“ lesen: Gemeint ist immer dasselbe.
Drei Dinge, die Sie bei der 72er-Regel beachten sollten
Die 72er-Regel ist praktisch, beantwortet aber nur die Frage „Wie lange dauert die Verdopplung, wenn jedes Jahr gleichmäßig r % herauskommen?“. In der Anwendung lohnt es sich, drei Dinge mitzudenken:
- Auch die Inflation folgt der 72er-Regel: Bei 2 % Inflation ergibt 72 ÷ 2 = 36, die Kaufkraft des Geldes halbiert sich also in etwa 36 Jahren. Wer prüft, wie schnell sich das eigene Vermögen verdoppelt, sollte die reale Rendite nach Abzug der Inflation ansetzen, denn erst sie zeigt, wie schnell man tatsächlich reicher wird.
- Die Rendite ist nicht jedes Jahr gleich: Dass Aktien in einem Jahr um 30 % steigen und im nächsten um 15 % fallen, ist ganz normal. In die 72er-Regel gehört die langfristige durchschnittliche Jahresrendite (also die CAGR, die durchschnittliche jährliche Wachstumsrate), nicht der Anstieg eines einzelnen Jahres.
- Hohe Renditen gehen meist mit hohem Risiko einher: Wer „20 % pro Jahr, Verdopplung in 3,6 Jahren“ liest, sollte nicht gleich schwach werden, sondern zuerst fragen, wie diese Rendite berechnet wurde und von welchem Jahr bis zu welchem Jahr.
Wenn Sie nicht einmalig einen Betrag anlegen, sondern monatlich per Sparplan einzahlen, muss die Verdopplungszeit anders berechnet werden. Dafür können Sie den von Joe gebauten Sparplan-Zinseszinsrechner (Oberfläche auf Chinesisch) nutzen; die Oberfläche ist derzeit nur auf traditionellem Chinesisch verfügbar, Beträge und Renditen lassen sich aber ganz normal eingeben.
Wenn Sie nach der Berechnung wissen möchten, wo das verdoppelte Vermögen in Taiwan einzuordnen wäre, finden Sie Vergleichswerte in Taiwans zehn Stufen des Haushaltsvermögens mit Nettovermögensschwellen und Einordnungsrechner (Chinesisch) oder in Taiwans Vermögensverteilung: offizielle Dezile des Haushaltsnettovermögens und die 10-Millionen-Schwelle (Chinesisch).
Häufige Fragen (FAQ)
Was ist die 72er-Regel?
Die 72er-Regel ist eine Kopfrechenmethode, mit der Sie schätzen, nach wie vielen Jahren sich ein Kapital verdoppelt: 72 geteilt durch die Jahresrendite ergibt ungefähr die Zahl der Jahre. Bei 6 % Rendite pro Jahr ist 72 ÷ 6 = 12, das Geld verdoppelt sich also in etwa 12 Jahren. Es ist nur eine Schätzung, Inflation und Marktschwankungen sind nicht berücksichtigt.
Wie lautet die Formel der 72er-Regel?
Jahre bis zur Verdopplung ≈ 72 ÷ Jahresrendite, wobei die Rendite als Prozentzahl eingesetzt wird (bei 6 % also 6, nicht 0,06). Umgekehrt funktioniert es auch: Wer sich in N Jahren verdoppeln will, braucht etwa 72 ÷ N Prozent pro Jahr, für eine Verdopplung in 10 Jahren also etwa 7,2 %. Der exakte Wert ist ln2 ÷ ln(1 + Rendite), bei einmal jährlicher Verzinsung.
Wie viele Jahre dauert es bei 6 % Rendite, bis sich das Geld verdoppelt?
Nach der 72er-Regel 72 ÷ 6 = 12 Jahre; exakt gerechnet (einmal jährliche Verzinsung) sind es 11,90 Jahre, der Unterschied beträgt nur etwa 0,1 Jahre. Bei 10 % sind es 7,2 Jahre (exakt 7,27), bei 2 % sind es 36 Jahre (exakt 35,00).
Wie genau ist die 72er-Regel?
Bei Renditen zwischen 6 % und 10 % liegt die Abweichung bei etwa 0,1 Jahren oder weniger, für das Kopfrechnen reicht das völlig. Je höher die Rendite, desto stärker unterschätzt die 72er-Regel die Verdopplungszeit: Bei 30 % ergibt sie 2,4 Jahre, tatsächlich sind es 2,64. Bei sehr niedrigen Renditen schätzt sie dagegen zu lang, etwa bei 1 % 72 Jahre statt tatsächlich 69,66.
Was ist der Unterschied zwischen 72er-Regel, 70er-Regel und 69,3er-Regel?
Alle drei rechnen „eine Zahl ÷ Rendite“, verschieden ist nur die Zahl, die durch die Rendite geteilt wird. Bei einmal jährlicher Verzinsung ist die 70 bei Renditen von etwa 5 % und darunter genauer (bei 2 % ergibt 70 ÷ 2 = 35 Jahre, fast genau die tatsächlichen 35,00 Jahre), die 72 bei etwa 5 % und darüber. Die 69,3 stammt aus 100 × ln2 und ist nur bei stetiger Verzinsung exakt; bei der üblichen jährlichen Verzinsung schätzt sie die Verdopplungszeit zu kurz.
Wie berechnet man die Verdopplungszeit in Excel oder Google Sheets?
Tragen Sie in A2 die Jahresrendite ein (etwa 6%) und in B2 =LN(2)/LN(1+A2); nach Enter erscheinen etwa 11,9 Jahre. Alternativ geht im deutschen Excel =ZZR(A2;0;-1;2) und in Google Sheets =NPER(A2;0;-1;2), mit demselben Ergebnis. Für den Schätzwert der 72er-Regel schreiben Sie =72/(A2*100); wer direkt =72/A2 schreibt, erhält 1200, weil 6 % in der Zelle eigentlich 0,06 ist.
Sind 72er-Regel, 72-Regel und Rule of 72 dasselbe?
Ja. „72er-Regel“, „72-Regel“ und das englische „Rule of 72“ sind nur verschiedene Schreibweisen derselben Schätzmethode.
Dies ist eine persönliche Recherchenotiz und keine Anlageberatung.
Stichwörter: 72er-Regel, 72er-Regel Formel, 72er-Regel berechnen, Verdopplungszeit, 70er-Regel, 69,3er-Regel, Rule of 72
Quellen: Chinesisches Original erstmals veröffentlicht am 2024-12-29, überarbeitet am 2026-10-27. Die 72er-Regel ist eine Schätzung und berücksichtigt weder Inflation noch Marktschwankungen.
Dieser Artikel ist eine lokalisierte Fassung des Originals auf joelin.cc in traditionellem Chinesisch. Maßgeblich ist das chinesische Original. Chinesisches Original