この記事は次の言語でもお読みいただけます: 繁體中文 · English · 한국어 · Bahasa Indonesia · Bahasa Melayu · ไทย · Português (Brasil) · Español · Türkçe · Tiếng Việt · Deutsch · हिन्दी
目次 (14)
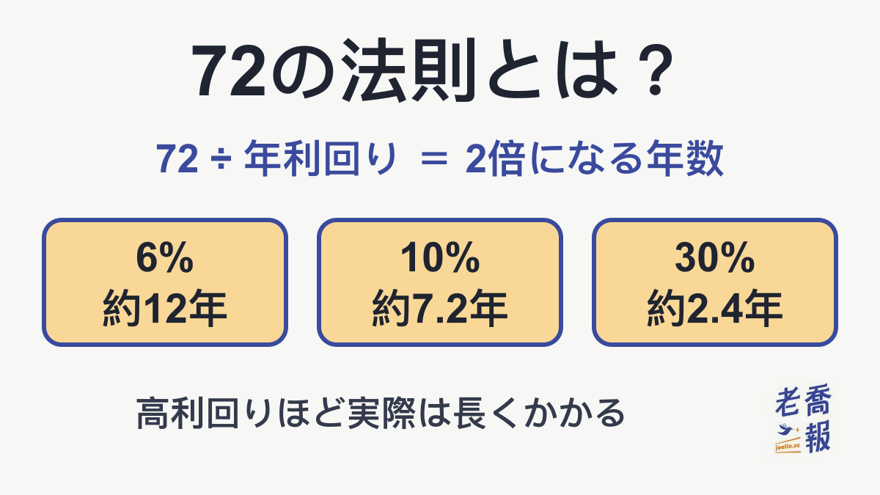
72の法則をひと言でいうと、72を年利回りで割れば、元本がおよそ何年で2倍になるかがわかる、という目安です。年利回り6%なら約12年、10%なら約7.2年で、電卓がなくても暗算できます。
| 項目 | ひと言で答えると |
|---|---|
| 計算式 | 2倍になる年数 ≈ 72 ÷ 年利回り(6%なら6で割る) |
| 計算例 | 6% → 約12年、10% → 約7.2年 |
| 逆向きに使う | 10年で2倍にしたいなら、必要な年利回りは約 72 ÷ 10 = 7.2% |
| 正確さ | 6%〜10%なら誤差は約0.1年。利回りが高いほど短めに出る |
| 使えない場面 | 毎月の積立投資、年ごとに大きく上下する単年の上昇率 |
この表が72の法則の5つのポイントです。以下では、72の法則とは何か、早見表、Excelでの計算方法、そして70の法則・69.3の法則との違いを順に説明します。
72の法則とは?
お金の話をしていると「72の法則」という言葉をよく耳にします。では、具体的にどういう意味なのでしょうか。ひと言でいえば、72の法則は投資の元本が2倍になるまでの期間や、必要な利回りをすばやく見積もるための目安です。投資が何年で2倍になるかを知りたければ、72を年利回りで割るだけで、おおよその年数がわかります。
たとえば年利回りが6%なら、72 ÷ 6 = 12。つまり年6%で運用すると、元本はおよそ12年で2倍になる計算です。計算がシンプルでわかりやすく、お金に関する判断をその場で下すときに役立ちます。
flowchart TD
    A["年利回り:r%"] --> B["72 ÷ r"]
    B --> C["≈ 2倍になる年数"]
    C --> D["6% → 12年"]
    C --> E["10% → 7.2年"]
    C --> F["30% → 2.4年"]
72を年利回りで割るだけで、6%なら約12年、10%なら約7.2年、30%なら約2.4年で元本が2倍になると見積もれます。
ただし、72の法則はあくまで便利な概算であって、正確な数字ではありません。実際には市場の値動きやインフレなども考える必要があります。それでも、マーケティングやお金の稼ぎ方、ビジネスに関心がある人なら、この法則を知っておくだけで数字を見る目がひとつ増えるはずです。
72の法則を「1億元(台湾ドル)貯めるには何年かかるか」に当てはめた詳しい試算は、一億元的科學:複利、時間、本金的真相(中国語)で、毎月の積立額と利回りの組み合わせごとに年数を一覧にしています。
72の法則の計算式:2つの向きで使える
72の法則は、そのままの向きでも逆向きでも使えます。
- 利回りがわかっていて、2倍になる年数を知りたいとき:2倍になる年数 ≈ 72 ÷ 年利回り。年利回り8%なら、72 ÷ 8 = 9年です。
- 何年で2倍にしたいかが決まっていて、必要な利回りを知りたいとき:年利回り ≈ 72 ÷ 年数。10年で2倍にしたいなら、72 ÷ 10 = 7.2%です(正確な値は7.18%)。
注意したいのは、利回りはパーセントの「数字」をそのまま入れることです。6%なら 72 ÷ 6 で、72 ÷ 0.06 ではありません。
試験でよく出る「金利2%だと何年で2倍になるか」という問題は、72の法則なら 72 ÷ 2 = 36年です。正確に計算すると35年で、72の法則は低い金利だと少し長めに見積もるために差が出ます。
72の法則の早見表:利回り1%〜30%で元本が2倍になるまでの年数
| 利回り | 72の法則 | 実際 |
|---|---|---|
| 1% | 72年 | 69.66年 |
| 2% | 36年 | 35.00年 |
| 3% | 24年 | 23.45年 |
| 4% | 18年 | 17.67年 |
| 5% | 14.4年 | 14.21年 |
| 6% | 12年 | 11.90年 |
| 7% | 10.29年 | 10.24年 |
| 8% | 9年 | 9.01年 |
| 9% | 8年 | 8.04年 |
| 10% | 7.2年 | 7.27年 |
| 12% | 6年 | 6.12年 |
| 15% | 4.8年 | 4.96年 |
| 20% | 3.6年 | 3.80年 |
| 24% | 3年 | 3.22年 |
| 30% | 2.4年 | 2.64年 |
利回りが6%から10%のあいだなら、72の法則と実際の年数の差は0.1年ほどで(いちばん差が大きいのは6%で、12年に対して11.90年)、暗算には十分です。利回りが8%前後を超えると、72の法則は短めに見積もるようになり、利回りが高いほど差が広がります。たとえば30%では、実際には2.4年ではなく2.64年かかります。「実際」の列は ln2 ÷ ln(1 + 利回り) で計算したもので、年1回の複利を前提にしています。
ExcelやGoogleスプレッドシートで2倍になる年数を計算するには?
72の法則より正確に計算したいなら、表計算ソフトで3つの手順を踏むだけです。ExcelでもGoogleスプレッドシートでも書き方は同じで、日本語版Excelでも関数名は英語のまま(LN、NPER)、引数の区切りはカンマ「,」です。
- A2に年利回りを入力します。
6%とそのまま入力してください(6と入力すると600%として扱われ、1つ目の式では0.36年と出てしまいます)。 - B2に下の表のどれかの式を入力し、Enterを押します。
- B2に表示されるのが2倍になるまでの年数です。小数点以下1桁で見たいときは、式全体を
ROUND(…,1)で囲みます。
| 式 | A2が6%のときの結果 |
|---|---|
=LN(2)/LN(1+A2) |
11.90年(正確な値) |
=NPER(A2,0,-1,2) |
11.90年(同じ値を財務関数で計算) |
=72/(A2*100) |
12年(72の法則による概算) |
最初の2つの式は年1回の複利での正確な年数を計算するもので、結果はまったく同じです。3つ目は72の法則をそのまま式にしたものです。NPERの4つの引数は、順に利回り、毎期の積立額(0)、今の元本(マイナスで −1)、目標の金額(2倍を表す2)です。
よくある間違いは次の2つです。
=72/A2と書いてしまう:A2の6%はセルの中では実際には0.06なので、1200と出てしまいます。=72/(A2*100)と書くか、A2に数字の6だけを入力します。- NPERの元本を正の数で入力して
=NPER(A2,0,1,2)と書いてしまう:#NUM! と表示されます。元本はマイナスで入力します。
GoogleスプレッドシートにもLN関数とNPER関数があり、引数の順番も同じなので、上の式をそのまま貼り付けて使えます。
72の法則、70の法則、69.3の法則はどう違う?
3つの法則はどれも「ある数 ÷ 利回り」で、違うのは割られる数(72・70・69.3)だけです。年利回り6%を例にすると、実際に2倍になるのは11.90年です。
| 法則 | どんなときに正確か |
|---|---|
| 72の法則 | 年利回りが約5%以上(6%なら12年) |
| 70の法則 | 年利回りが約5%以下(2%なら35年で、実際の35.00年とほぼ同じ) |
| 69.3の法則 | 連続複利の理論値(6%なら11.55年。年1回の複利に使うとかえって短めに出る) |
この表の「正確」とは、年1回の複利で、実際に2倍になる年数と比べたときの話です。そのため、預金や低金利、インフレ率のような1%〜4%の数字なら70で割るほうが近くなり、株式や投資信託のような6%〜10%の利回りなら72がちょうどよく合います。69.3は 100 × ln2 ≈ 69.3 から来た数で、数学的に正確なのは連続複利のときだけです。
72がいちばんよく使われるのは、よくある利回りの範囲で正確なことに加えて、割りやすいからでもあります。72は2、3、4、6、8、9、12で割り切れるので、暗算で小数をほとんど扱わずに済みます。英語の資料では「Rule of 72」と書かれていますが、指しているのは同じ72の法則です。
72の法則を使うときに気をつけたい3つのこと
72の法則は便利ですが、答えてくれるのは「毎年きっちりr%ずつ増えたら、何年で2倍になるか」だけです。実際に使うときは、次の3つも考えてみてください。
- インフレにも72の法則が当てはまる:インフレ率が2%なら 72 ÷ 2 = 36 で、お金の購買力はおよそ36年で半分になります。自分の資産が2倍になる年数を見るときは、インフレを差し引いた「実質利回り」こそが、本当にお金持ちになっていくスピードです。
- 利回りは毎年同じではない:株式がある年に30%上がり、翌年に15%下がるのはよくあることです。72の法則に当てはめるのは長期で見た平均の年利回り(つまりCAGR(年平均成長率))で、ある1年の上昇率ではありません。
- 高い利回りには、たいてい高いリスクがともなう:「年率20%、3.6年で2倍」という数字を見ても、すぐに飛びつかないでください。まず、その利回りがどう計算されたのか、何年から何年までの数字なのかを確かめましょう。
まとまったお金を一度に投資するのではなく毎月積み立てている場合は、2倍になるスピードは別に計算する必要があります。老喬が作ったDCA 積立複利計算ツールならそのまま試算できます。画面は現在繁体字中国語のみですが、数字を入れれば問題なく計算できます。
2倍になる年数がわかったら、2倍になった資産が台湾の中でどのあたりに位置するのかも気になるかもしれません。台灣家庭財富十階梯(10階級)|你家是A幾?淨資產門檻表+你的財富階級定位器(中国語)や、日本語版の台湾の資産分布:世帯純資産の十分位と1,000万台湾ドルの位置と照らし合わせてみてください。
よくある質問
72の法則とは何ですか?
72の法則は「元本が何年で2倍になるか」を暗算で見積もる方法です。72を年利回りで割ると、2倍になるまでのおおよその年数になります。たとえば年利回り6%なら、72 ÷ 6 = 12 で、約12年で2倍です。あくまで概算で、インフレや市場の値動きは含みません。
72の法則の計算式は?
2倍になる年数 ≈ 72 ÷ 年利回り で、利回りはパーセントの数字をそのまま入れます(6%なら6で、0.06ではありません)。逆向きにも使えます。N年で2倍にしたいなら、必要な年利回りはおよそ 72 ÷ N で、10年で2倍にしたいなら約7.2%です。正確な値は ln2 ÷ ln(1 + 利回り) で、年1回の複利を前提にしています。
年利回り6%だと何年で2倍になりますか?
72の法則では 72 ÷ 6 = 12年です。正確に計算すると(年1回の複利)11.90年で、差は0.1年ほどしかありません。10%なら7.2年(実際は7.27年)、2%なら36年(実際は35.00年)です。
72の法則はどのくらい正確ですか?
利回りが6%から10%のあいだなら誤差は0.1年ほど以内で、暗算には十分です。利回りが高くなるほど72の法則は短めに見積もりすぎるようになり、たとえば30%では2.4年と出ますが、実際は2.64年かかります。逆に利回りがとても低いと長めに出て、1%では72年と出ますが、実際は69.66年です。
72の法則、70の法則、69.3の法則はどう違いますか?
3つとも「ある数 ÷ 利回り」で、違うのは割られる数(72・70・69.3)だけです。年1回の複利なら、利回りが約5%以下では70のほうが正確で(2%のとき 70 ÷ 2 = 35年で、実際の35.00年とほぼ同じ)、約5%以上では72のほうが正確です。69.3は 100 × ln2 から来た数で、正確なのは連続複利のときだけです。ふつうの年1回の複利に使うと、かえって短めに出ます。
ExcelやGoogleスプレッドシートで2倍になる年数を計算するには?
A2に年利回り(たとえば6%)を入力し、B2に =LN(2)/LN(1+A2) と入力してEnterを押すと、約11.9年と出ます。=NPER(A2,0,-1,2) でも同じ結果です。72の法則の概算値を出したいときは =72/(A2*100) と書きます。=72/A2 と書くと1200になってしまいます。セルの中では6%は実際には0.06だからです。
「72の法則」と英語の「Rule of 72」は同じものですか?
同じです。英語ではRule of 72と呼ばれ、日本語では「72の法則」と書くのが一般的です。どちらも同じ見積もり方法を指しています。
本記事は個人の研究ノートであり、投資助言ではありません。
本記事のキーワード:72の法則、72の法則 計算式、72の法則 計算方法、2倍になる年数、70の法則、69.3の法則、Rule of 72
出典: 中国語版の初公開日は2024-12-29、2026-10-27に改訂しました。72の法則は概算で、インフレや市場の値動きは考慮していません。
この日本語版は、繁体字中国語の原作記事をもとにしています。 joelin.cc. 海外の読者にもわかりやすいよう、表現や説明を調整しています。内容の基準となるのは繁体字中国語の原文です。完全な内容は 中国語の原文をご覧ください。