บทความนี้มีในภาษาอื่นด้วย: 繁體中文 · English · 日本語 · 한국어 · Bahasa Indonesia · Bahasa Melayu · Português (Brasil) · Español · Türkçe · Tiếng Việt · Deutsch · हिन्दी
สารบัญ (14)
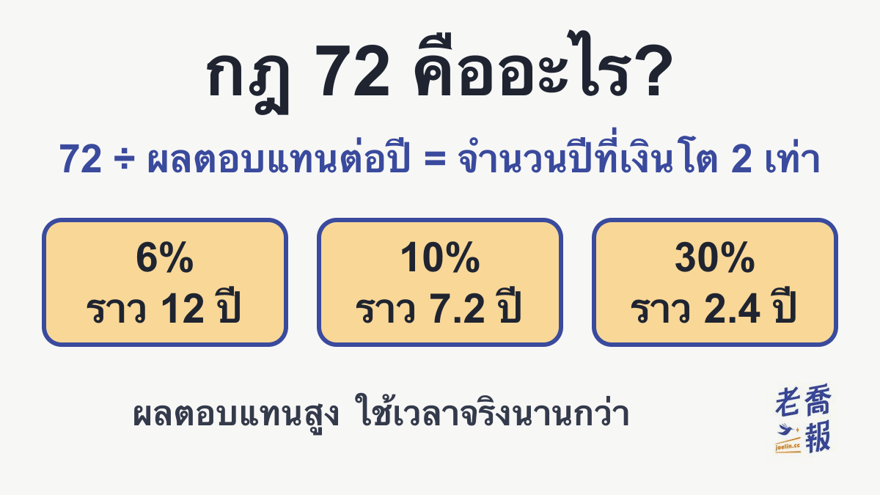
กฎ 72 สรุปในประโยคเดียว: เอา 72 หารด้วยผลตอบแทนต่อปี ก็จะรู้ว่าเงินต้นจะโตเป็น 2 เท่าในราวกี่ปี ผลตอบแทน 6% ต่อปีราว 12 ปี 10% ราว 7.2 ปี คิดในใจได้โดยไม่ต้องใช้เครื่องคิดเลข
| เรื่อง | คำตอบสั้น ๆ |
|---|---|
| สูตร | จำนวนปีที่เงินโต 2 เท่า ≈ 72 ÷ ผลตอบแทนต่อปี (6% ก็หารด้วย 6) |
| ตัวอย่าง | 6% → ราว 12 ปี; 10% → ราว 7.2 ปี |
| ใช้กลับด้าน | อยากให้เงินโต 2 เท่าใน 10 ปี ผลตอบแทนต่อปีต้องราว 72 ÷ 10 = 7.2% |
| แม่นแค่ไหน | ช่วง 6%–10% คลาดเคลื่อนราว 0.1 ปี ยิ่งผลตอบแทนสูงยิ่งประมาณเร็วกว่าจริง |
| ใช้ไม่ได้กับ | การลงทุนแบบถัวเฉลี่ยรายเดือน และผลตอบแทนของปีใดปีหนึ่งที่ขึ้นลงไม่แน่นอน |
ตารางข้างบนคือ 5 ประเด็นหลักของกฎ 72 ต่อจากนี้จะไล่อธิบายทีละเรื่อง ตั้งแต่กฎ 72 คืออะไร ตารางเทียบ วิธีคำนวณใน Excel ไปจนถึงความต่างจากกฎ 70 และกฎ 69.3
กฎ 72 คืออะไร?
หลายคนเคยได้ยินคำว่า “กฎ 72” แต่อาจไม่แน่ใจว่าหมายถึงอะไร พูดง่าย ๆ กฎ 72 คือวิธีคิดเลขเร็วสำหรับประมาณระยะเวลาหรืออัตราผลตอบแทนของการลงทุน หัวใจของมันคือ ถ้าอยากรู้ว่าเงินลงทุนต้องใช้เวลานานเท่าไรถึงจะโตเป็น 2 เท่า ให้เอา 72 หารด้วยอัตราผลตอบแทนต่อปี ก็จะได้จำนวนปีโดยประมาณ
ยกตัวอย่าง ถ้าเงินลงทุนของคุณให้ผลตอบแทน 6% ต่อปี ตามกฎ 72 ให้เอา 72 หารด้วย 6 จะได้ 12 แปลว่าที่ผลตอบแทน 6% ต่อปี เงินของคุณจะใช้เวลาประมาณ 12 ปีจึงจะเพิ่มเป็น 2 เท่า วิธีนี้ทั้งง่ายและเข้าใจได้ทันที ช่วยให้ตัดสินใจเรื่องการเงินได้เร็วขึ้น
flowchart TD
    A["ผลตอบแทน<br/>ต่อปี r%"] --> B["72 ÷ r"]
    B --> C["≈ จำนวนปี<br/>ที่เงินโต 2 เท่า"]
    C --> D["6% → 12 ปี"]
    C --> E["10% → 7.2 ปี"]
    C --> F["30% → 2.4 ปี"]
สรุปจากแผนภาพ: เอา 72 หารด้วยผลตอบแทนต่อปี ที่ 6% เงินจะโตเป็น 2 เท่าในราว 12 ปี ที่ 10% ราว 7.2 ปี และที่ 30% ราว 2.4 ปี
ข้อควรรู้คือ แม้กฎ 72 จะเป็นเครื่องมือประมาณที่สะดวก แต่ไม่ใช่ตัวเลขที่แม่นยำแบบเป๊ะ ๆ ในการลงทุนจริงยังต้องคำนึงถึงความผันผวนของตลาด เงินเฟ้อ และปัจจัยอื่น ๆ อยู่ดี ถึงอย่างนั้น ใครที่สนใจเรื่องการตลาด การหาเงิน หรือธุรกิจ การเข้าใจกฎข้อนี้ก็ช่วยให้มองตัวเลขได้เฉียบขึ้นไม่น้อยเลยนะ
ถ้าอยากเห็นกฎ 72 ถูกนำไปใช้คำนวณจริงว่า “ต้องใช้กี่ปีถึงจะมีเงิน 100 ล้านดอลลาร์ไต้หวัน” ลองอ่าน ศาสตร์ของเงิน 100 ล้าน: ความจริงเรื่องดอกเบี้ยทบต้น เวลา และเงินต้น (ต้นฉบับภาษาจีน) ซึ่งมีตารางเทียบจำนวนปีตามยอดออมต่อเดือนและอัตราผลตอบแทนแบบต่าง ๆ
สูตรกฎ 72 คำนวณอย่างไร? ใช้ได้ทั้งสองทิศทาง
กฎ 72 ใช้ได้ทั้งแบบตรงและแบบกลับด้าน:
- รู้ผลตอบแทน อยากรู้จำนวนปีที่เงินโต 2 เท่า: จำนวนปี ≈ 72 ÷ ผลตอบแทนต่อปี เช่น ผลตอบแทน 8% ต่อปี 72 ÷ 8 = 9 ปี
- รู้ว่าอยากให้เงินโต 2 เท่าในกี่ปี อยากรู้ผลตอบแทนที่ต้องได้: ผลตอบแทนต่อปี ≈ 72 ÷ จำนวนปี เช่น อยากโต 2 เท่าใน 10 ปี 72 ÷ 10 = 7.2% (ค่าที่แม่นยำคือ 7.18%)
ระวังว่าผลตอบแทนต้องใส่เป็น “ตัวเลข” ของเปอร์เซ็นต์ 6% คือ 72 ÷ 6 ไม่ใช่ 72 ÷ 0.06 โจทย์ที่เจอบ่อยในข้อสอบอย่าง “ดอกเบี้ย 2% ต้องใช้กี่ปีเงินถึงจะโต 2 เท่า” ถ้าใช้กฎ 72 คือ 72 ÷ 2 = 36 ปี แต่ถ้าคำนวณแบบแม่นยำคือ 35 ปี ที่ต่างกันเพราะกฎ 72 จะประมาณออกมาช้ากว่าจริงเล็กน้อยเมื่ออัตราดอกเบี้ยต่ำ
ตารางกฎ 72: ผลตอบแทน 1% ถึง 30% เงินต้นโต 2 เท่าในกี่ปี
| ผลตอบแทน | กฎ 72 | จริง |
|---|---|---|
| 1% | 72 ปี | 69.66 ปี |
| 2% | 36 ปี | 35.00 ปี |
| 3% | 24 ปี | 23.45 ปี |
| 4% | 18 ปี | 17.67 ปี |
| 5% | 14.4 ปี | 14.21 ปี |
| 6% | 12 ปี | 11.90 ปี |
| 7% | 10.29 ปี | 10.24 ปี |
| 8% | 9 ปี | 9.01 ปี |
| 9% | 8 ปี | 8.04 ปี |
| 10% | 7.2 ปี | 7.27 ปี |
| 12% | 6 ปี | 6.12 ปี |
| 15% | 4.8 ปี | 4.96 ปี |
| 20% | 3.6 ปี | 3.80 ปี |
| 24% | 3 ปี | 3.22 ปี |
| 30% | 2.4 ปี | 2.64 ปี |
ถ้าผลตอบแทนอยู่ระหว่าง 6% ถึง 10% กฎ 72 กับจำนวนปีจริงต่างกันแค่ราว 0.1 ปี (ที่ 6% ต่างมากที่สุด คือ 12 ปีเทียบกับ 11.90 ปี) คิดในใจก็พอใช้แล้ว แต่เมื่อผลตอบแทนเกินราว 8% ไป กฎ 72 จะเริ่มประมาณออกมาเร็วกว่าจริง และยิ่งสูงยิ่งต่างมาก เช่น ที่ 30% ต้องใช้จริง 2.64 ปี ไม่ใช่ 2.4 ปี “จำนวนปีจริง” ในตารางคำนวณจาก ln2 ÷ ln(1 + ผลตอบแทน) โดยสมมติว่าทบต้นปีละครั้ง
คำนวณจำนวนปีที่เงินโต 2 เท่าใน Excel หรือ Google ชีตอย่างไร?
ถ้าอยากได้ตัวเลขแม่นกว่ากฎ 72 ใช้สเปรดชีต 3 ขั้นตอนก็พอ Excel กับ Google ชีตเขียนสูตรเหมือนกัน:
- ที่ A2 ใส่ผลตอบแทนต่อปี โดยพิมพ์
6%ตรง ๆ (ถ้าพิมพ์6โปรแกรมจะถือว่าเป็น 600% และสูตรแรกจะได้แค่ 0.36 ปี) - ที่ B2 พิมพ์สูตรใดสูตรหนึ่งจากตารางด้านล่าง แล้วกด Enter
- ตัวเลขใน B2 คือจำนวนปีที่เงินโต 2 เท่า ถ้าอยากเห็นทศนิยมตำแหน่งเดียว ให้ครอบด้วย
ROUND(…,1)อีกชั้น
| สูตร | เมื่อ A2 เป็น 6% |
|---|---|
=LN(2)/LN(1+A2) |
11.90 ปี (ค่าแม่นยำ) |
=NPER(A2,0,-1,2) |
11.90 ปี (เท่ากัน แต่ใช้ฟังก์ชันการเงิน) |
=72/(A2*100) |
12 ปี (ค่าประมาณตามกฎ 72) |
สองสูตรแรกคำนวณจำนวนปีแบบแม่นยำเมื่อทบต้นปีละครั้ง ได้ผลตรงกันทุกประการ ส่วนสูตรที่สามคือการเขียนกฎ 72 ออกมาเป็นสูตร ฟังก์ชัน NPER มี 4 อาร์กิวเมนต์ เรียงตามลำดับคือ ผลตอบแทน เงินที่ลงเพิ่มแต่ละงวด (0) เงินต้นตอนนี้ (ใส่เป็นลบ −1) และมูลค่าเป้าหมาย (2 หมายถึงโต 2 เท่า)
Excel ภาษาไทยใช้ชื่อฟังก์ชัน LN และ NPER เป็นภาษาอังกฤษเหมือนเดิม จึงพิมพ์ตามตารางได้เลย (ถ้าการตั้งค่าภูมิภาคของเครื่องใช้จุลภาคเป็นจุดทศนิยม Excel อาจให้คั่นอาร์กิวเมนต์ด้วย ; แทน ,)
ข้อผิดพลาดที่เจอบ่อยที่สุดมี 2 แบบ:
- เขียนเป็น
=72/A2: ค่า 6% ใน A2 จริง ๆ แล้วคือ 0.06 ผลจึงออกมาเป็น 1200 ต้องเขียน=72/(A2*100)หรือเปลี่ยน A2 เป็นตัวเลข 6 เฉย ๆ - ใส่เงินต้นใน NPER เป็นบวก
=NPER(A2,0,1,2): จะขึ้น #NUM! เงินต้นต้องใส่เป็นลบ
Google ชีตก็มีฟังก์ชัน LN และ NPER ลำดับค่าก็เหมือนกัน คัดลอกสูตรข้างบนไปวางใช้ได้ทันที
กฎ 72 กฎ 70 และกฎ 69.3 ต่างกันอย่างไร?
ทั้งสามกฎคือ “ตัวเลขหนึ่ง ÷ ผลตอบแทน” ต่างกันแค่ตัวตั้ง ลองดูที่ผลตอบแทน 6% ต่อปี ซึ่งจำนวนปีจริงที่เงินโต 2 เท่าคือ 11.90 ปี:
| กฎ | ใช้ตอนไหนจึงแม่นกว่า |
|---|---|
| กฎ 72 | ผลตอบแทนราว 5% ขึ้นไป (6% ได้ 12 ปี) |
| กฎ 70 | ผลตอบแทนราว 5% ลงมา (2% ได้ 35 ปี แทบเท่ากับค่าจริง 35.00 ปี) |
| กฎ 69.3 | ค่าทางทฤษฎีของการทบต้นต่อเนื่อง (6% ได้ 11.55 ปี ถ้าใช้กับการทบต้นปีละครั้งกลับประมาณเร็วกว่าจริง) |
คำว่า “แม่นกว่า” ในตารางเทียบกับจำนวนปีจริงเมื่อทบต้นปีละครั้ง ดังนั้นตัวเลขช่วง 1%–4% อย่างดอกเบี้ยเงินฝาก ดอกเบี้ยต่ำ หรือเงินเฟ้อ หารด้วย 70 จะใกล้กว่า ส่วนผลตอบแทนช่วง 6%–10% อย่างหุ้นหรือกองทุน หารด้วย 72 กำลังพอดี ตัวเลข 69.3 มาจาก 100 × ln2 ≈ 69.3 ในทางคณิตศาสตร์จะแม่นเฉพาะกรณีทบต้นต่อเนื่องเท่านั้น
ที่คนใช้ 72 กันมากที่สุด นอกจากเพราะแม่นในช่วงผลตอบแทนที่พบบ่อยแล้ว ยังเพราะหารง่าย 72 หารด้วย 2, 3, 4, 6, 8, 9 และ 12 ลงตัว คิดในใจแทบไม่ต้องยุ่งกับทศนิยม ถ้าเห็นในอินเทอร์เน็ตเขียนว่า “กฎ 72” หรือใช้ชื่ออังกฤษว่า “Rule of 72” ก็หมายถึงเรื่องเดียวกัน
3 เรื่องที่ต้องระวังเมื่อใช้กฎ 72
กฎ 72 ใช้สะดวก แต่สิ่งที่มันตอบได้คือ “ถ้าได้ผลตอบแทน r% อย่างสม่ำเสมอทุกปี จะใช้เวลานานเท่าไรเงินถึงโต 2 เท่า” เท่านั้น เวลาใช้จริงควรคิดเพิ่มอีก 3 เรื่อง:
- เงินเฟ้อก็ใช้กฎ 72 ได้เหมือนกัน: ถ้าเงินเฟ้อ 2% ต่อปี 72 ÷ 2 = 36 แปลว่าอำนาจซื้อของเงินจะหายไปครึ่งหนึ่งในราว 36 ปี เวลาดูว่าทรัพย์สินของตัวเองโต 2 เท่าเร็วแค่ไหน ต้องดู “ผลตอบแทนที่แท้จริง” หลังหักเงินเฟ้อ จึงจะเป็นความเร็วที่รวยขึ้นจริง
- ผลตอบแทนไม่ได้เท่ากันทุกปี: หุ้นปีหนึ่งขึ้น 30% แล้วปีถัดไปลง 15% เป็นเรื่องปกติ ตัวเลขที่ต้องใส่ในกฎ 72 คือผลตอบแทนเฉลี่ยต่อปีระยะยาว (ก็คือ CAGR อัตราการเติบโตเฉลี่ยต่อปีแบบทบต้น) ไม่ใช่ผลตอบแทนของปีใดปีหนึ่ง
- ผลตอบแทนสูงมักมาพร้อมความเสี่ยงสูง: เห็นคำว่า “ผลตอบแทนเฉลี่ย 20% ต่อปี โต 2 เท่าใน 3.6 ปี” อย่าเพิ่งใจเต้น ให้ถามก่อนว่าตัวเลขนี้คำนวณมาอย่างไร และนับจากปีไหนถึงปีไหน
ถ้าคุณลงทุนแบบถัวเฉลี่ยรายเดือน ไม่ได้ลงเงินก้อนเดียว ความเร็วที่เงินโต 2 เท่าต้องคำนวณแยกต่างหาก ลองใช้ เครื่องคิดเลข DCA ดอกเบี้ยทบต้น ที่ Joe Lin ทำไว้ คำนวณได้ทันที (ตอนนี้หน้าจอของเครื่องมือมีแต่ภาษาจีนตัวเต็ม แต่ใส่ตัวเลขแล้วคำนวณได้ตามปกติ)
เมื่อคำนวณได้แล้วว่าเงินจะโตเป็น 2 เท่าในกี่ปี ถ้าอยากรู้ว่าทรัพย์สินหลังโตแล้วจะอยู่ระดับไหนในไต้หวัน ดูได้ที่ บันไดความมั่งคั่ง 10 ขั้นของครัวเรือนไต้หวัน พร้อมตารางเกณฑ์ความมั่งคั่งสุทธิ (ต้นฉบับภาษาจีน) หรือ การกระจายทรัพย์สินในไต้หวัน: ความมั่งคั่งสุทธิของครัวเรือนแบ่งตามเดไซล์ทางการ และเกณฑ์ 10 ล้านดอลลาร์ไต้หวัน (ต้นฉบับภาษาจีน)
คำถามที่พบบ่อย (FAQ)
กฎ 72 คืออะไร?
กฎ 72 คือวิธีคิดในใจเพื่อประมาณว่าเงินต้นต้องใช้กี่ปีจึงจะโตเป็น 2 เท่า ให้เอา 72 หารด้วยผลตอบแทนต่อปี ก็จะได้จำนวนปีโดยประมาณ เช่น ผลตอบแทน 6% ต่อปี 72 ÷ 6 = 12 ใช้เวลาราว 12 ปี ทั้งนี้เป็นแค่การประมาณ ไม่ได้รวมเงินเฟ้อและความผันผวนของตลาด
สูตรกฎ 72 คำนวณอย่างไร?
จำนวนปีที่เงินโต 2 เท่า ≈ 72 ÷ ผลตอบแทนต่อปี โดยใส่ผลตอบแทนเป็นตัวเลขเปอร์เซ็นต์ (6% ให้ใส่ 6 ไม่ใช่ 0.06) ใช้กลับด้านก็ได้ ถ้าอยากให้เงินโต 2 เท่าภายใน N ปี ผลตอบแทนต่อปีต้องราว 72 ÷ N เช่น อยากโต 2 เท่าใน 10 ปี ต้องได้ราว 7.2% ค่าที่แม่นยำคือ ln2 ÷ ln(1 + ผลตอบแทน) โดยสมมติว่าทบต้นปีละครั้ง
ผลตอบแทน 6% ต่อปี ต้องใช้กี่ปีเงินถึงจะโต 2 เท่า?
ตามกฎ 72 คือ 72 ÷ 6 = 12 ปี ถ้าคำนวณแบบแม่นยำ (ทบต้นปีละครั้ง) คือ 11.90 ปี ต่างกันแค่ราว 0.1 ปี ส่วน 10% คือ 7.2 ปี (จริง 7.27 ปี) และ 2% คือ 36 ปี (จริง 35.00 ปี)
กฎ 72 แม่นแค่ไหน?
ถ้าผลตอบแทนอยู่ระหว่าง 6% ถึง 10% คลาดเคลื่อนไม่เกินราว 0.1 ปี ใช้คิดในใจได้สบาย ยิ่งผลตอบแทนสูง กฎ 72 จะยิ่งประมาณออกมาเร็วกว่าจริง เช่น 30% ประมาณได้ 2.4 ปี แต่จริงต้องใช้ 2.64 ปี ส่วนเมื่อผลตอบแทนต่ำมากจะประมาณช้ากว่าจริง เช่น 1% ประมาณได้ 72 ปี แต่จริง 69.66 ปี
กฎ 72 กฎ 70 และกฎ 69.3 ต่างกันอย่างไร?
ทั้งสามกฎคือ “ตัวเลขหนึ่ง ÷ ผลตอบแทน” ต่างกันแค่ตัวตั้ง เมื่อทบต้นปีละครั้ง ผลตอบแทนราว 5% ลงมาใช้ 70 จะแม่นกว่า (ที่ 2% ได้ 70 ÷ 2 = 35 ปี แทบเท่ากับค่าจริง 35.00 ปี) ส่วนราว 5% ขึ้นไปใช้ 72 จะแม่นกว่า ตัวเลข 69.3 มาจาก 100 × ln2 แม่นเฉพาะกรณีทบต้นต่อเนื่อง ถ้าใช้กับการทบต้นปีละครั้งตามปกติ กลับจะประมาณออกมาเร็วกว่าจริง
คำนวณจำนวนปีที่เงินโต 2 เท่าใน Excel หรือ Google ชีตอย่างไร?
ใส่ผลตอบแทนต่อปีที่ A2 (เช่น 6%) แล้วพิมพ์ใน B2 ว่า =LN(2)/LN(1+A2) กด Enter จะได้ราว 11.9 ปี หรือใช้ =NPER(A2,0,-1,2) ก็ได้ผลเท่ากัน ถ้าอยากได้ค่าประมาณตามกฎ 72 ให้เขียน =72/(A2*100) ถ้าเขียน =72/A2 ตรง ๆ จะได้ 1200 เพราะ 6% ในเซลล์จริง ๆ คือ 0.06
กฎ 72 กับ Rule of 72 คือเรื่องเดียวกันไหม?
ใช่ กฎ 72 คือชื่อภาษาไทยของ Rule of 72 ในภาษาอังกฤษ ไม่ว่าจะเขียนแบบไหนก็หมายถึงวิธีประมาณแบบเดียวกัน
บทความนี้เป็นบันทึกการศึกษาส่วนตัว ไม่ใช่คำแนะนำการลงทุน
คีย์เวิร์ดของบทความ: กฎ 72, สูตรกฎ 72, กฎ 72 คำนวณอย่างไร, เงินโต 2 เท่ากี่ปี, กฎ 70, กฎ 69.3, Rule of 72
แหล่งที่มา: บทความต้นฉบับภาษาจีนเผยแพร่ครั้งแรก: 2024-12-29; ปรับปรุงต้นฉบับล่าสุด: 2026-10-27. กฎ 72 เป็นการประมาณ ไม่ได้รวมผลของเงินเฟ้อและความผันผวนของตลาด
บทความนี้ดัดแปลงจากต้นฉบับภาษาจีนตัวเต็มบน joelin.cc โดยยึดต้นฉบับเป็นหลัก บทความต้นฉบับภาษาจีน