香港人一生能存多少?中位數上班族以 3% 複利算到 65 歲,約 726 萬港元|香港財富報告系列
用香港各年齡收入中位數,從 22 歲做到 64 歲,扣稅與強積金、套儲蓄率,再以每年 3% 報酬滾到 65 歲:現金加強積金約 726 萬港元,約是退休 20 年生活費的 2.5 倍,但對儲蓄率非常敏感。
用香港各年齡收入中位數,從 22 歲做到 64 歲,扣稅與強積金、套儲蓄率,再以每年 3% 報酬滾到 65 歲:現金加強積金約 726 萬港元,約是退休 20 年生活費的 2.5 倍,但對儲蓄率非常敏感。
用同一套方法比較香港與台灣:中位數上班族可支配所得比例、家庭儲蓄率、消費結構,以及以 3% 複利算到 65 歲一生能存多少。香港賺得多、住屋貴,台灣存錢比例高、醫療占比高。
老喬的香港財富報告系列總覽:用香港政府統計處最新數字,整理人口與 18 區、薪資中位數、可支配所得、消費結構、儲蓄率與強積金,算出中位數上班族一生能存多少,並與台灣逐項對照。
保單、勞退、勞保打開來各是什麼?傳統與利變保單像一張長天期債;新制勞退約一半是股票、有國庫保底;勞保年金像政府擔保、跟物價走的終身年金。還要不要自己買債,看你買債是為了降低整體波動,還是為了股災時有錢加碼。
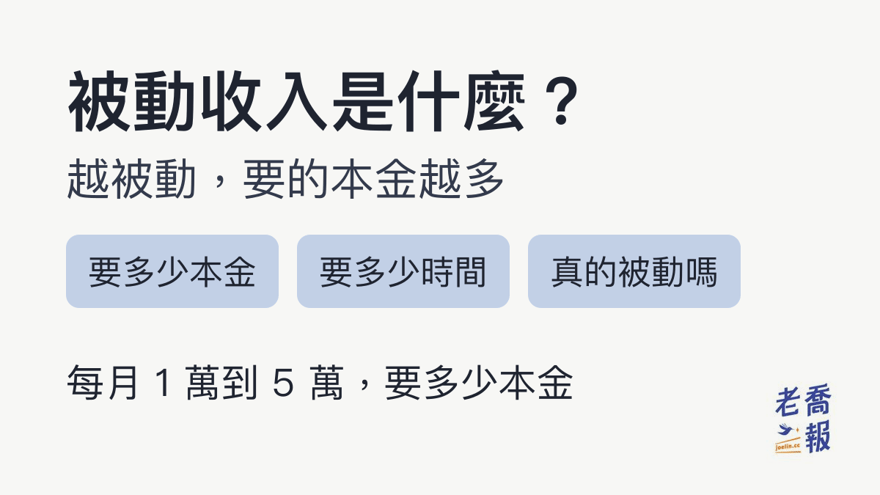
被動收入是不需持續投入工作時間、由資產或系統產生的收入。本文比較主動與被動收入,用三把尺評比六大類 20 種被動收入,算出每月 1、2、3、5 萬被動收入各要多少本金,並拆解「穩賺被動收入」話術。
勞退新制規則一頁看懂:雇主每月提繳不得低於月提繳工資 6%、勞工可自提 0~6% 且自提金額免計入薪資所得課稅、60 歲年資滿 15 年可領月退休金。附提繳金額、自提節稅與月退休金試算。
勞保老年年金兩式擇優:年資 × 平均月投保薪資 × 1.55%,或 × 0.775% 再加 3,000 元;平均月投保薪資取最高 60 個月。2026 年起法定請領年齡 65 歲,提前或延後每年 4%。本頁附出生年次對照表與 15~40 年年資試算。
二代健保補充保費費率 2.11%,個人六項所得:全年獎金超過投保金額 4 倍部分、單次達 29,500 元的兼職薪資、執行業務收入、股利、利息、租金(後四項單次 2 萬起扣、上限 1,000 萬);雇主另按薪資總額與投保金額差額計繳。附試算與修法進度。