保單、勞退、勞保算不算債券?看穿式資產配置一次拆開
保單、勞退、勞保打開來各是什麼?傳統與利變保單像一張長天期債;新制勞退約一半是股票、有國庫保底;勞保年金像政府擔保、跟物價走的終身年金。還要不要自己買債,看你買債是為了降低整體波動,還是為了股災時有錢加碼。
保單、勞退、勞保打開來各是什麼?傳統與利變保單像一張長天期債;新制勞退約一半是股票、有國庫保底;勞保年金像政府擔保、跟物價走的終身年金。還要不要自己買債,看你買債是為了降低整體波動,還是為了股災時有錢加碼。
台灣保險滲透度從 2005 年 13.10% 升到 2018 年 19.96%,2025 年掉到 10.14%。本文用保發中心、壽險公會、金管會原表拆解躉繳利變型儲蓄險、銀行通路、美元保單、保障成數新制與解約潮,以及「保單是存款替代品」的證據與限制。
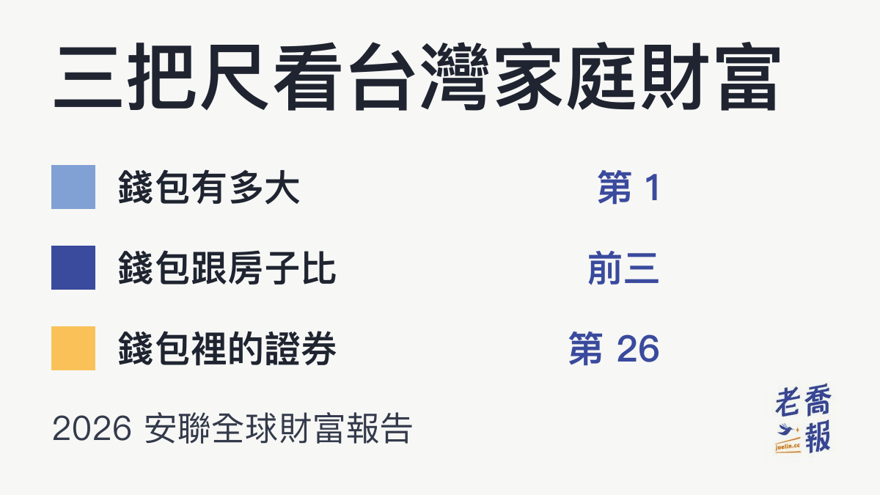
2026 安聯全球財富報告解讀:台灣人均金融淨資產 164,470 歐元(約 608 萬台幣)連三年全球第 5。今年全球新財富五分之四是市場漲出來的;台灣錢包全球最厚,卻多放在存款與保單,證券只占 34.9%。
環狀線穿過人口密集的中和、板橋、新莊,為何搭乘人次仍少於文湖線?用同月份運量、路線大小、通勤目的地,以及官方房價與家庭收支資料,拆開人口密度、河內河外與捷運需求的差別,也看尚未成環的臺北第一圈。
依主計總處 2025 年家庭收支調查,台灣每人每月消費支出約 28,500 元,臺北市約 36,700 元。本文整理六都生活費、支出結構、內政部房租中位數與 2026 最低生活費。
統一發票每單月 25 日開獎,特別獎 1,000 萬元,開獎次月 6 日起三個月內領,三獎以上扣 20% 所得稅。本文整理獎項、雲端發票專屬獎、扣稅實拿金額與外國人領獎方式。
台灣 2025 年平均每人 GDP(人均 GDP)為 39,515 美元、新台幣 123 萬元,主計總處預測 2026 年 45,332 美元。本文整理 2015~2027 歷年表、匯率影響,並對照日本、韓國、新加坡。
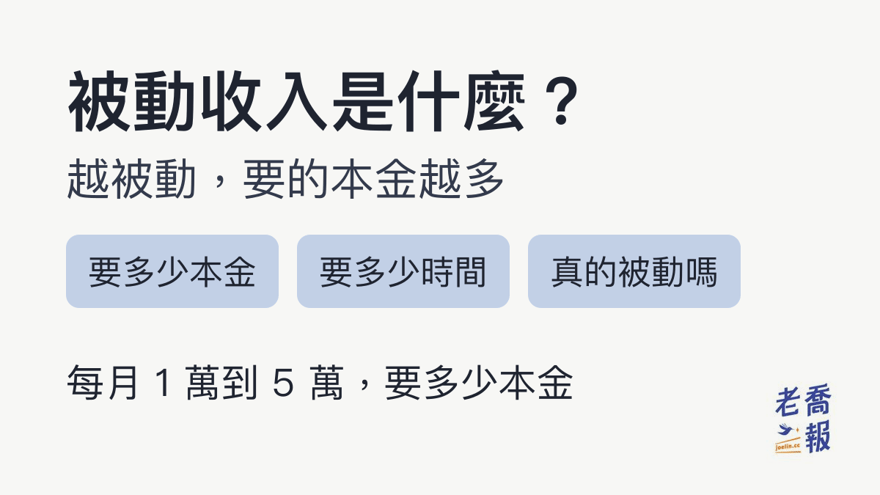
被動收入是不需持續投入工作時間、由資產或系統產生的收入。本文比較主動與被動收入,用三把尺評比六大類 20 種被動收入,算出每月 1、2、3、5 萬被動收入各要多少本金,並拆解「穩賺被動收入」話術。