硬水軟水差在哪?WHO 四級分法、對熱水器、洗碗機、皮膚頭髮的實際影響
WHO 依總硬度把水分成軟水、中等軟水、硬水、超硬水四級,台灣自來水標準總硬度上限為 300 mg/L。本文說明四級分界、對熱水器結垢與效率、洗碗機洗衣機用量、皮膚頭髮觸感與飲用口感的實際影響,附各縣市硬度查詢連結。
WHO 依總硬度把水分成軟水、中等軟水、硬水、超硬水四級,台灣自來水標準總硬度上限為 300 mg/L。本文說明四級分界、對熱水器結垢與效率、洗碗機洗衣機用量、皮膚頭髮觸感與飲用口感的實際影響,附各縣市硬度查詢連結。
衛福部醫事機構開放資料 2025 年底快照顯示,全台 368 個鄉鎮市區中,75 個沒有牙醫診所、80 個沒有中醫診所、28 個沒有西醫診所,23 個三類診所全部掛零。本文列出完整清單與各縣市覆蓋率對照。
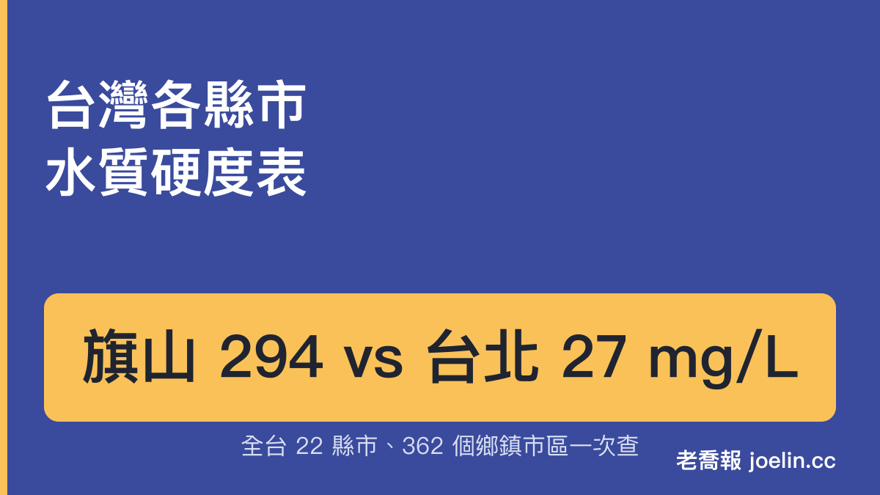
整理台灣自來水公司與台北自來水事業處資料,列出全台 22 縣市、362 個鄉鎮市區自來水總硬度數值與 WHO 分級,含縣市平均排行、台北市逐區採樣點說明,以及金門軟水定性、連江資料待補的現況。
衛福部醫事機構開放資料顯示,2025 年底全台 23,657 家西醫、牙醫、中醫診所中,登記內科的最多、其次為家庭醫學科與兒科;皮膚科 547 家、眼科 765 家。整理全部科別家數排序、22 縣市分布與資料未涵蓋的空白。
2025 年底台灣 4,278 家中醫診所中,64.8% 只有 1 位中醫師、19.3% 有 2 位。依衛福部開放資料整理規模分布、各縣市統計與中醫師人數最多的診所,並說明與官方年報的口徑差異。
2025 年底台灣醫療院所共 24,546 家,其中醫院 460 家、診所 24,086 家。依衛福部最新年報,整理西醫、中醫、牙醫六類機構 2003~2025 年歷年家數、22 縣市分布,並說明與醫師人數的統計口徑差異。
依衛福部食藥署《藥局基本資料》開放資料(2026 年 6 月 24 日更新),全台開業中藥局共 9,149 家,其中健保特約 7,603 家、非特約 1,269 家;醫療院所執業藥師 2025 年底 15,788 人,較 2024 年增加 284 人。整理 2003~2025 年歷年藥師人數與藥局統計口徑說明。
2025 年底台灣醫療院所執業護理師共 150,150 人,比 2024 年增加 3,779 人、年增 2.58%。整理 2003~2025 年歷年人數、每萬人口護理師密度與 22 縣市分布。
2025 年底台灣醫療院所執業西醫師 56,337 人、中醫師 8,234 人、牙醫師 16,968 人。依衛福部最新年報,整理 2003~2025 年歷年人數、22 縣市分布,並說明與診所家數的口徑差異。
台北市面積 271.7997 平方公里、人口 243.9 萬人,人口密度每平方公里 8,975 人是全國最高。本文說明「台北」在不同語境下指的是台北市、雙北還是台北都會區,三者面積差到八倍。
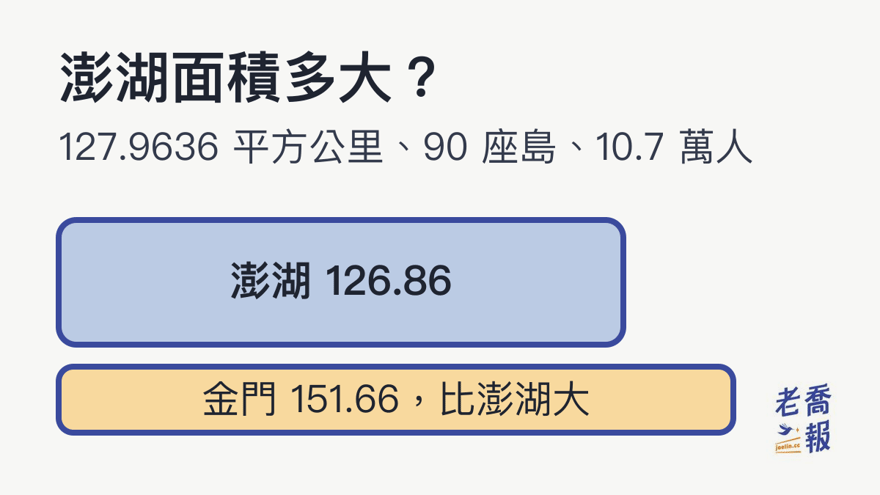
澎湖縣面積 127.9636 平方公里、90 座島嶼、戶籍人口 10.7 萬人。本文說明澎湖兩個官方面積數字為什麼差 1.0996 平方公里,71 座無人島只佔全縣 2.4% 面積,以及澎湖其實比金門小。
台灣面積 36,197.3371 平方公里、人口約 2,329 萬人。本文說明官方同時存在的幾個台灣面積數字差在哪裡,本島與全境相差 385 平方公里的那些離島是誰,以及人口密度該用哪一組分母計算。
Token 沒有業界統一定義,它是每個模型訓練時就定死的切字表,同一段文字在不同模型會切出不同數量。這篇把 BPE 原理、中英文換算經驗法則、計價結構,以及對話成本呈平方成長的陷阱一次講清楚,並說明為什麼單價低不等於便宜。
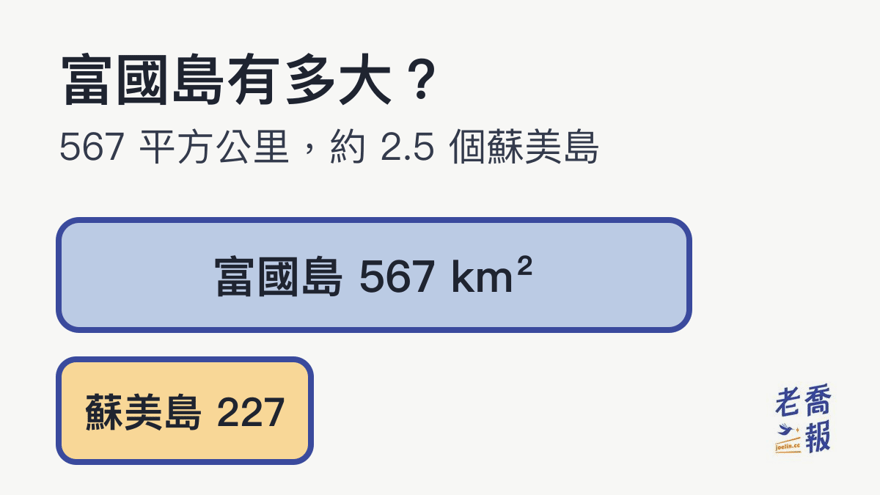
富國島面積 567 平方公里,約是蘇美島的 2.5 倍、澎湖縣的 4.4 倍。本文整理富國島的面積與人口官方數字,說明為何島上人口密度只能算近似值,以及面積與人口兩個數字的範圍差在哪裡。
綠島面積 15.09 平方公里、戶籍人口 4,327 人,約是澎湖縣的 11.8%、台灣本島的萬分之四。本文整理綠島的面積、人口與人口密度官方數字,說明鄉界與島嶼範圍為何不完全相同,以及戶籍人口與實際停留人數的差別。
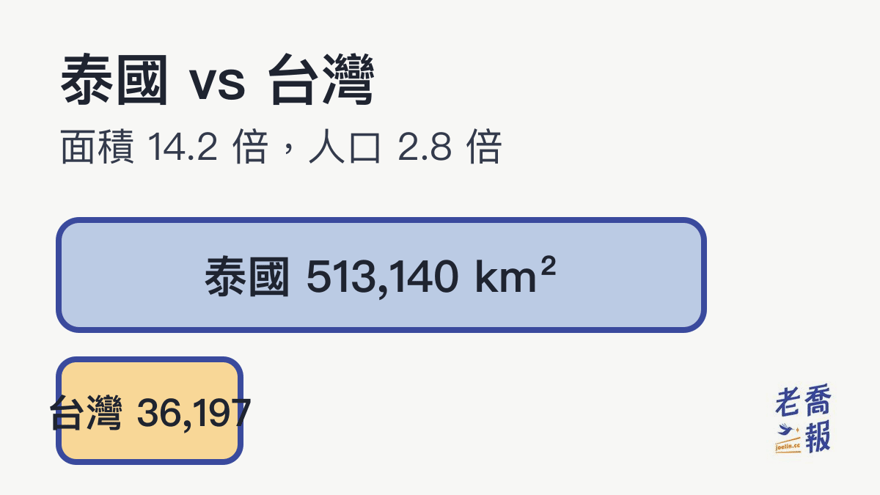
泰國國土面積約 513,140 平方公里,是台灣 36,197 平方公里的 14.2 倍;人口約 2.8 倍。但台灣平均人口密度約是泰國的 5 倍。本文用官方資料比較面積、人口與密度三個數字。
自有站台逐日實測:頁面 RPM US$0.89、eCPM US$0.226、每次瀏覽 3.94 個廣告、點閱率 0.467%。中文圈自述的 RPM 從 US$1.4 到 US$9.2 差十倍卻沒人交代分母,本文附可代入自己數字的流量回算階梯。
內容站的廣告收入只有八個槓桿可調。實測流量 +41% 對應收入 +43%、填充率天花板僅 1.3–1.5 倍、Auto ads 佔 93.6% 收益。前七項全部做滿仍在同一個量級,只有跳出程式化改直售才有 20–70 倍的價差。
廣告主每付出一塊錢,約五毛一到內容方手上。本文拆解台灣數位廣告的錢流路徑、四層價格結構(直售牌價 200–500 對上程式化實收 7–27),並用自有站台實測的頁面 RPM US$0.89 回算:要靠廣告月賺十萬,需要每月約 351 萬次頁面瀏覽。
頁面 RPM、eCPM、請求 RPM 的分母分別是頁面瀏覽、廣告曝光、廣告請求,同一個站實測為 US$0.890、US$0.226、US$0.121。本文用四因子恆等式拆開頁面 RPM,說明三個因子各動 −12%、+49%、−23%,乘起來卻只動 1.6%。
ISBA/PwC 研究顯示廣告主每付出 1 元平均只有 51% 到 publisher、15% 去向不明。本文拆解 DSP、SSP、Ad Exchange、Ad Network 各站在哪一格,並說明買方「一次買一整包」買的是名單裡的人,不是你的內容。
Header bidding 把瀑布式的依序問價換成同時競價,產業引用的增幅約一到三成,行情具時效性。本文拆解它多賺在哪裡、腳本變重與維運成本的代價,以及用月 35 萬頁面瀏覽這道門檻判斷值不值得導入。
ads.txt 的四個欄位宣告誰有權賣你的版位,sellers.json 由中間商公布它代表哪些賣方。本文拆解欄位定義、DIRECT 與 RESELLER 的差別,以及為什麼檔案存在卻漏掉一行,比完全沒有檔案更傷收入。
台灣同一個廣告版位有四層價格:直售牌價每千次曝光 200–500、實際成交約 60、程式化買方付 10–40、網站實收約 7.2。用 AdSense 分潤 68% 反推,抽成只解釋 32%,其餘 20 倍差在產品不同。