本篇摘要
本文調查香港拍貼品牌 SNAPIO,揭示香港與台灣/韓國拍貼生意的根本差異。SNAPIO(品牌 2019 年、公司 2020 年 6 月成立)是香港點位覆蓋最廣的品牌,但其 11-50 人小團隊以「不開店」方式達到規模:38 個機台幾乎全部嵌進頂級商場公共動線。創辦人在 2023 年表示「生意額達七位數港幣」。香港租金結構決定了模式:開設一間十幾二十坪的店型自助棚在香港的單位經濟不成立,SNAPIO 的解法是當商場的引流設備,由商場方主動採納。台灣線本站於 2023 年 5 月首次調查時記到六個點位,2026 年官方據點頁剩四點且均待確認;台灣官方 IG 最早一則貼文是 2021 年 6 月,創辦人受訪也自述 2021 年進入台灣、主攻企業市場。
- 品牌 SNAPIO 成立 2019 年,營運公司香港相機有限公司 2020 年 6 月註冊;創辦人胡浩然或范丞羲(兩份媒體報導各異)
- 官方點位四條序列對不上(「超 40 地點」、「超 30 地點」、「43 分佈點」等),實際逐筆清點 38 場地、46 點位
- 商場型機台與街舖/樓上店成本構成完全不同:不用付租金、不用養店員、失敗成本近乎零;靠商場既有客流而品牌控制力低
- 台灣點位 2023 年 5 月本站記到 6 個、2026 年官方清單剩 4 個,僅台中勤美一點重疊;四點官方清單與微風信義停業標記待確認
本篇目錄(18 節)
前兩篇我把韓國兩家拍貼公司的財報翻過一輪(PHOTOGRAY 與母公司 APR、PHOTOISM 與母公司 서북)。這次換一個方向:不看韓國,看香港。
主角是 SNAPIO,香港市場上點位鋪得最廣的拍貼機品牌。
先講用詞,因為這篇大部分讀者在台灣:台灣講的「拍貼機」,香港最常講「貼紙相」(指拍出來的那張相,機器本身叫「貼紙相機」),也講「自拍亭」「四格相」。四個詞講的是同一種東西,下文引用香港原文時會照原文用詞。
我原本以為這會是一篇「香港版的韓式拍貼連鎖」故事。查完之後發現不是——它跟韓國、跟台灣,根本不是同一種生意。
韓國和台灣的主流是開店:租一個十幾二十坪的空間,做幾組實景棚,放道具、鏡子、化妝區,客人進去待二十分鐘。SNAPIO 幾乎不做這件事。它做的是把一台機器放進商場的動線裡。
這個差別不是風格差異,是被香港的房地產結構逼出來的。以下把公司、賽道、以及台灣那條沒收乾淨的線,分三段講。
(以下所有數字一律標查核日期。港幣保留 HK$ 原值不換算。)
一、先把公司查清楚:兩個年份,不能混寫
網路上關於 SNAPIO 的中文內容,幾乎全是「拍貼機盤點文」裡的一格。所以第一件事是把法人查出來。
品牌背後的公司是 香港相機有限公司(HONG KONG CAMERA LIMITED):
| 項目 | 內容 |
|---|---|
| 公司編號(CR) | 2952591 |
| 商業登記號(BR) | 71973703 |
| 註冊成立 | 2020 年 6 月 17 日 |
| 公司類型 | 私人股份有限公司(private company limited by shares) |
| 狀態 | Live(有效),自註冊起未改名 |
| 辦公地址 | 香港九龍觀塘鴻圖道 57 號南洋廣場 25 樓 2501-2502 室 |
| 團隊規模 | 11–50 人(品牌官方 LinkedIn 頁) |
以上為 2026-08-08 查核。
這裡有一個很容易寫錯的點:品牌年份和公司年份不一樣。
- 品牌方在官網品牌故事逐字寫「SNAPIO 於 2019 年創立」,官方 LinkedIn 頁的 Founded 也是 2019;
- 但法人是 2020 年 6 月才註冊的,香港品牌發展局的品牌名冊上,成立年份欄位填的也是「2020年」。
所以正確的寫法是「品牌 2019 年起跑、營運公司 2020 年註冊成立」。我看過不少內容把這兩個年份混成一個,這種錯一旦被複製就會一直流傳下去。
創辦人:兩個名字,我兩個都記
這一條我沒查出定論,但值得寫下來,因為它示範了「具名媒體不等於已經對過帳」:
- 東周刊 2023 年 11 月 25 日的專訪逐字寫:「由港人胡浩然在一九年創立的 Snapio 自拍亭」,內文另稱他為「Snapio 聯合創辦人」;
- 大公報 2025 年 12 月 23 日的產業報導逐字寫:「自拍亭 SNAPIO 創辦人范丞羲」。
兩份都是具名媒體、兩份都是直接引述受訪者。它們並不互相否證——很可能是兩位共同創辦人,或一位是創辦人、一位是後來的負責人。在拿到公司董事名單之前,我兩個名字都記,不擇一、不合併。
順帶說明一個查證上的結構限制:香港的公司資料比台灣難查。 台灣的商工登記公示可以直接看到董監事名單與出資額,香港公司註冊處的查冊要登入付費,免費鏡像只給名稱、編號、註冊日與狀態。所以本文寫不出董事、股東與股本——這是制度差異,不是我查得不夠。
唯一一個公開的財務數字
非上市、沒有公開財報。唯一查得到的數字來自東周刊 2023 年 11 月那篇專訪,創辦人受訪表示「過去一年 Snapio 的生意額達七位數」(港幣)。這句話對應的是 2022 年底到 2023 年底那一年,之後沒有更新過。
換句話說:這是一家小公司,做出了不成比例的點位覆蓋。這正是接下來要講的重點。
二、四條互相打架的官方店數,和一個我實際數過的數字
想知道它到底有多少點,會遇到一個很有趣的狀況:官方自己講的數字有四條,而且互相對不上。
同一天(2026-08-08)我查到的官方口徑:
| 來源(皆官方或官方授權) | 逐字數字 | 涵蓋範圍 |
|---|---|---|
| 官網據點頁表頭 | 「現時已進駐超過40個地點,當中包括2間概念店」 | 港+澳+台 |
| 官網首頁品牌故事 | 「現時已進駐超過30個地點」 | 港+澳+台 |
| 香港品牌發展局品牌名冊(品牌方填報) | 「3間概念店及43個分佈在全港、澳門及台灣的進駐點」 | 港+澳+台 |
| 大公報 2025-12-23(創辦人受訪) | 「目前全港超40個地點設有自拍亭,當中3個為概念店」 | 僅香港 |
我的處理方式跟前兩篇一樣:不取中間值、不寫「約」,而是自己去數。
打開官方據點頁逐行清點(2026-08-08):
| 區域 | 條目數 |
|---|---|
| 香港島 | 9 |
| 九龍 | 18 |
| 新界及離島 | 11 |
| (香港小計) | 38 |
| 澳門 | 4 |
| 台灣 | 4 |
| 合計 | 46 |
但這裡有兩個口徑陷阱,必須講清楚:
① 「條」不等於「機台數」。 官網一條可能對應好幾台。品牌自己的會員系統就把「山頂凌霄閣」拆成 (左)、(右) 兩台,官網據點頁只寫一條;大公報那篇也逐字提到「部分地區的自拍亭數量可多達 3 至 4 部」。所以實際機台數比 46 多,精確值查不到。
② 「概念店」官方自己沒有統一定義。 官網說 2 間、名冊和大公報說 3 間;而據點頁上帶方括號標記的其實有 5 處——旺角 T.O.P【主題概念店】、屯門市廣場【浴室主題無人店】、荃灣廣場【睡房主題無人店】、朗豪坊【超市主題房】、啟德 Airside【寵物主題房】。既然官方沒定義,我就不替它定義,也不數。
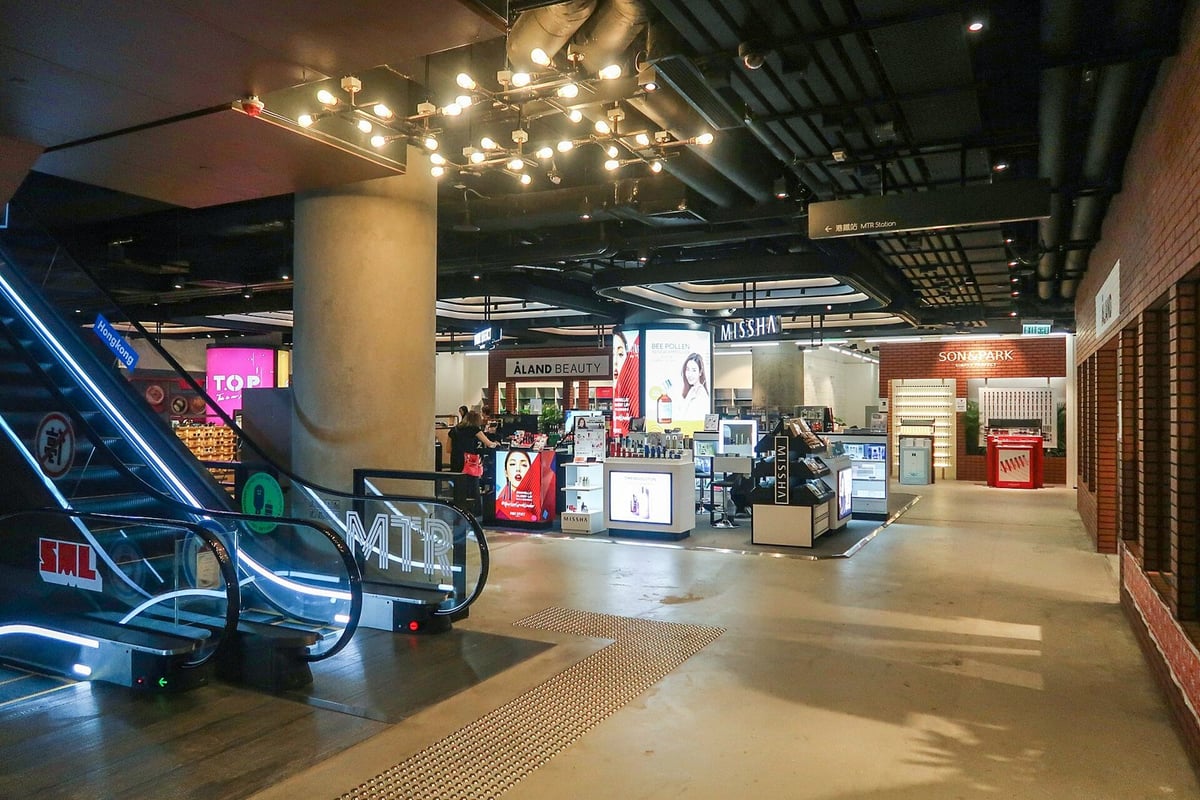
旺角 T.O.P This is Our Place 的港鐵層,SNAPIO 的主題概念店後來開在這一層;照片攝於 2018 年,當時概念店還沒進駐(攝影:Wpcpey,CC BY-SA 4.0,來源:Wikimedia Commons)
我自己的站上另外做了一份香港的逐點收錄(2026-07-30 查核),可以看到分佈長什麼樣:photobooth.joelin.cc 的香港據點頁。
三、為什麼香港是「機台」、台灣和韓國是「店」
這是我覺得整件事最值得寫的一段。
先看它的點位長在哪裡
把 38 個香港點位攤開看,會發現它們幾乎全部長在頂級商場的公共動線上:銅鑼灣時代廣場、希慎廣場、皇室堡、利舞臺;尖沙咀 K11 MUSEA(兩個)、K11 Art Mall、The ONE、iSQUARE、LCX;九龍塘又一城(兩個)、觀塘 apm、旺角朗豪坊、鑽石山荷里活廣場;再加上啟德體育園零售館、AIRSIDE、青衣城、屯門市廣場、荃灣廣場、大埔超級城、將軍澳新都城,以及香港國際機場一號客運大樓離港層的 GODIVA Café 裡面。
這不是「開店選址」的分佈,這是「設備舖點」的分佈。開店的品牌不會同時出現在山頂凌霄閣、酒店大堂和機場離境層。
為什麼開店這條路在香港走不通
香港的鋪位租金即使在下行段,仍然是全球前段班。而且 2026 年的市況是兩極化的:第一太平戴維斯(Savills)2026 年第一季的零售報告顯示,核心街舖租金按季回升 2.7%,主要商場只升 0.4%,並預估較弱的郊區與非核心零售全年最多再跌 5%(報告);高力(Colliers)同一季則預估核心一線街舖全年最多上升 5%(新聞稿)。再往回看一年,戴德梁行的 2025 年回顧指出,銅鑼灣一線街舖租金 2025 年按年下調 7.3%,原因之一是「進駐的品牌更趨大衆化,業主議價態度亦傾向務實」(新聞稿)。
翻成白話:在香港,你要嘛付得起核心地段的價,要嘛落到沒有人流的非核心,中間那條帶很薄。而一間十幾二十坪、客單價幾十塊港幣、翻桌率受限於拍照時間的自助攝影棚,剛好就落在那條很薄的帶上。
韓國那套「開店成本分級表 + 高毛利加盟包」的模型,在香港複製不了——不是因為香港人不愛拍,是因為店型的單位經濟在香港的租金結構下不成立。
它的解法:不當租客,當商場的引流設備
創辦人在東周刊 2023 年那篇專訪裡,把這件事講得比任何分析都清楚:
「疫情期間很多商場嗌晒救命,需要出盡法寶吸引人流,自拍亭佔地空間不多、能『聚人』,外觀漂亮之餘更能配合宣傳活動而重新設計,因此很多商場都很樂意與我們合作。」
同一篇裡他還提到,那一年「平均每月在市場上增設多一部自拍亭」。
這是一個方向相反的商業關係。開店是租客去跟房東競價搶好位置;SNAPIO 是商場方本身有引流需求,把它拉進來。前者付租金買人流,後者提供人流的理由。
這就是為什麼一家 11 到 50 人的公司,能在點位覆蓋上做到這個程度。它不需要每開一個點就承擔一份店租、一組人力和一次裝修。
一個很少人注意的背景:香港的貼紙相沒有消失,但萎縮到只剩一兩處
還有一個時機因素。日本貼紙相機在 1990 年代末進入香港,1998 年開業的「青春無限」旺角瓊華中心店是代表性店家,黃金期一個商場地庫就擺得下二十幾部機。
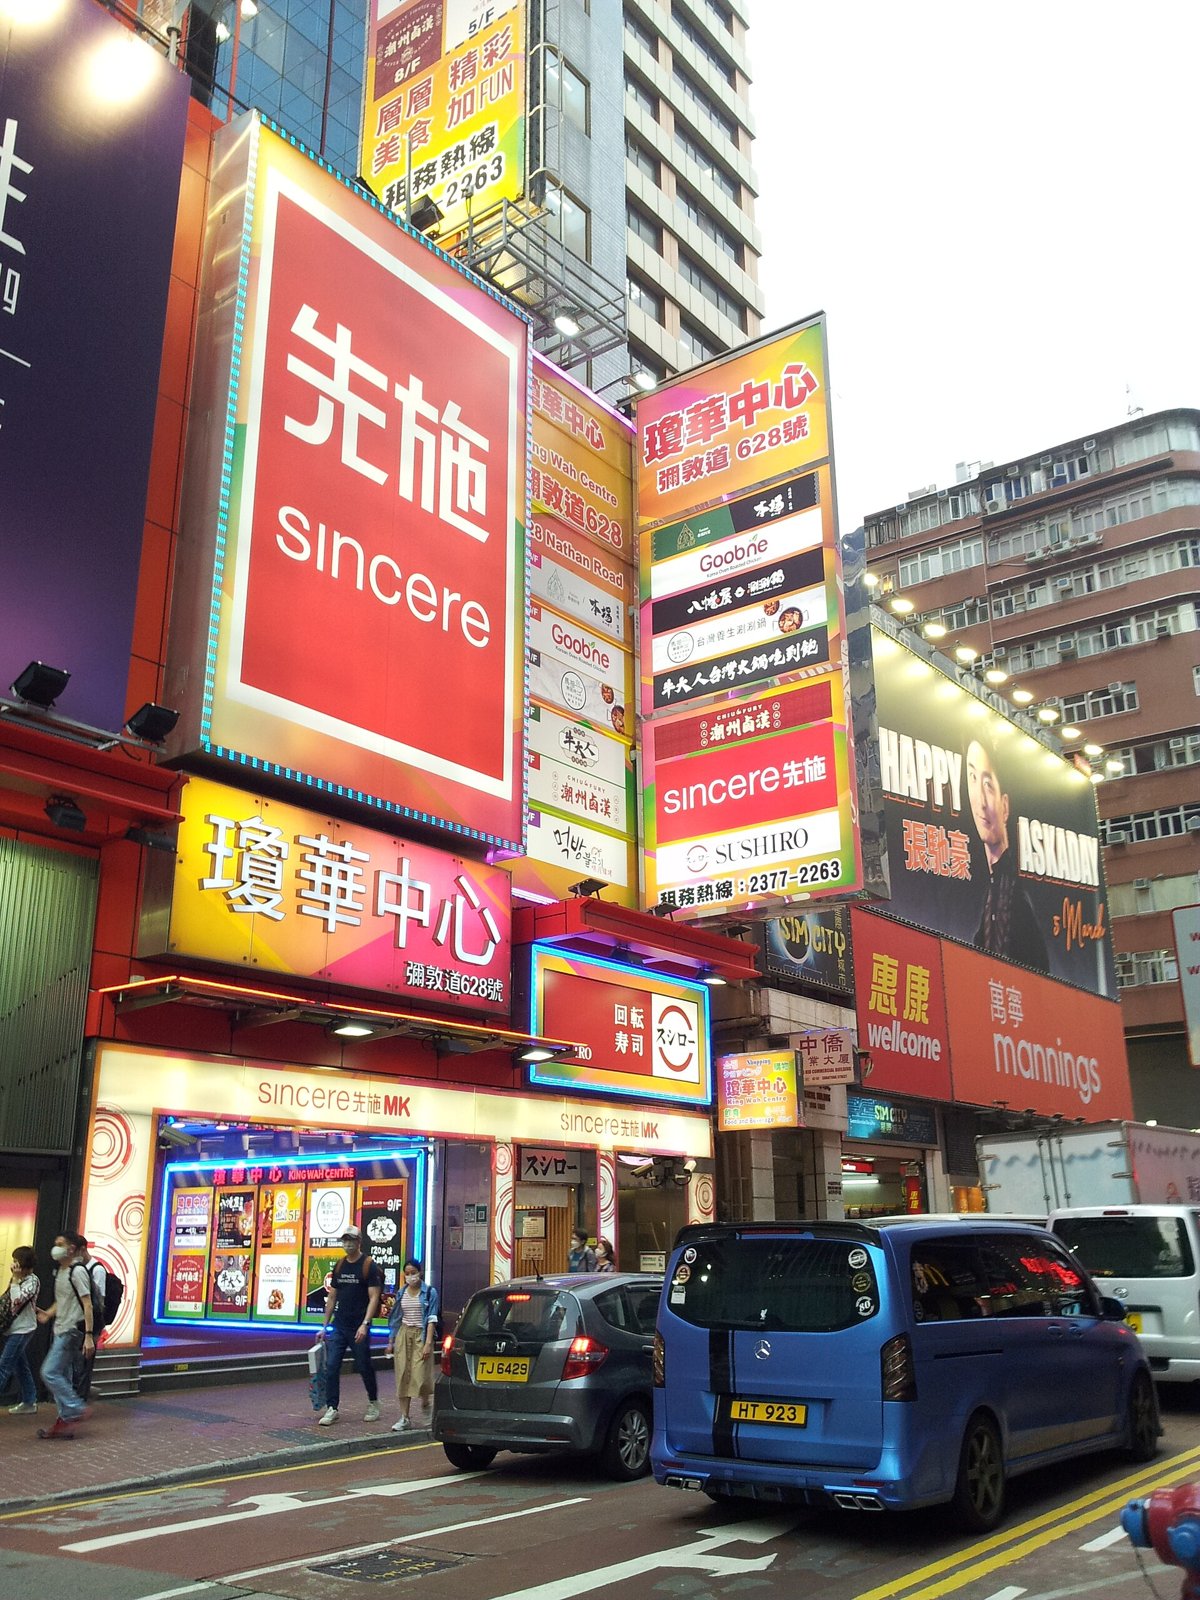
旺角彌敦道的瓊華中心,青春無限旺角店當年開在這棟的地庫(攝影:HilldeFirst,2022 年,CC BY-SA 4.0,來源:Wikimedia Commons)
把香港貼紙相這二十多年攤開來看:
| 時間 | 香港發生什麼 |
|---|---|
| 1990 年代末 | 日本貼紙相機引進香港 |
| 1998 年 | 青春無限在旺角瓊華中心地庫開業 |
| 約 1998–2006 年 | 黃金期:旺角、銅鑼灣、沙田、屯門多個商場地庫都有,一個地庫二十幾部機;青春無限最多有 8 間分店 |
| 2006 年之後 | 人潮明顯變少,香港媒體多歸因於手機自拍普及 |
| 2017 年 | 全港只剩旺角瓊華中心與荃灣兩處 |
| 2019 年 2 月 | 青春無限旺角店結業,只剩荃灣店 |
| 2019 年 11 月前後 | SNAPIO 起跑,第一台韓式四格機放進尖沙咀 K11 Art Mall |
| 2022–2024 年 | 荃灣青春無限仍陸續引進新款日本機,NAMCO 遊戲中心也還拍得到 |
| 2023–2024 年 | 本地韓式自拍館一波開店,韓國品牌 Photoism 等陸續進港 |
| 2026 年 8 月 | SNAPIO 在香港有 38 個場地(本站逐筆清點) |
這張表要看的是兩條線的交叉:日本貼紙相從 2006 年起慢慢萎縮,但一直沒有歸零;韓式四格則在 2019 年從完全不同的場域切進來。表中年份來自香港媒體報導,出處見文末資料來源。
2019 年 2 月,青春無限旺角店結業,只剩荃灣分店(TOPick 2019-02-19)。東周刊 2023 年那篇專訪的記者寫道,旺角店結業後「日本貼紙相機幾近絕跡香港市面」。這句要照字面讀成「幾近」:荃灣店與 NAMCO 遊戲中心,到 2024 年都還拍得到日本貼紙相機。
而 SNAPIO 也是 2019 年起跑的,第一台機放在尖沙咀 K11 Art Mall(經濟一週 2025-02-21)。
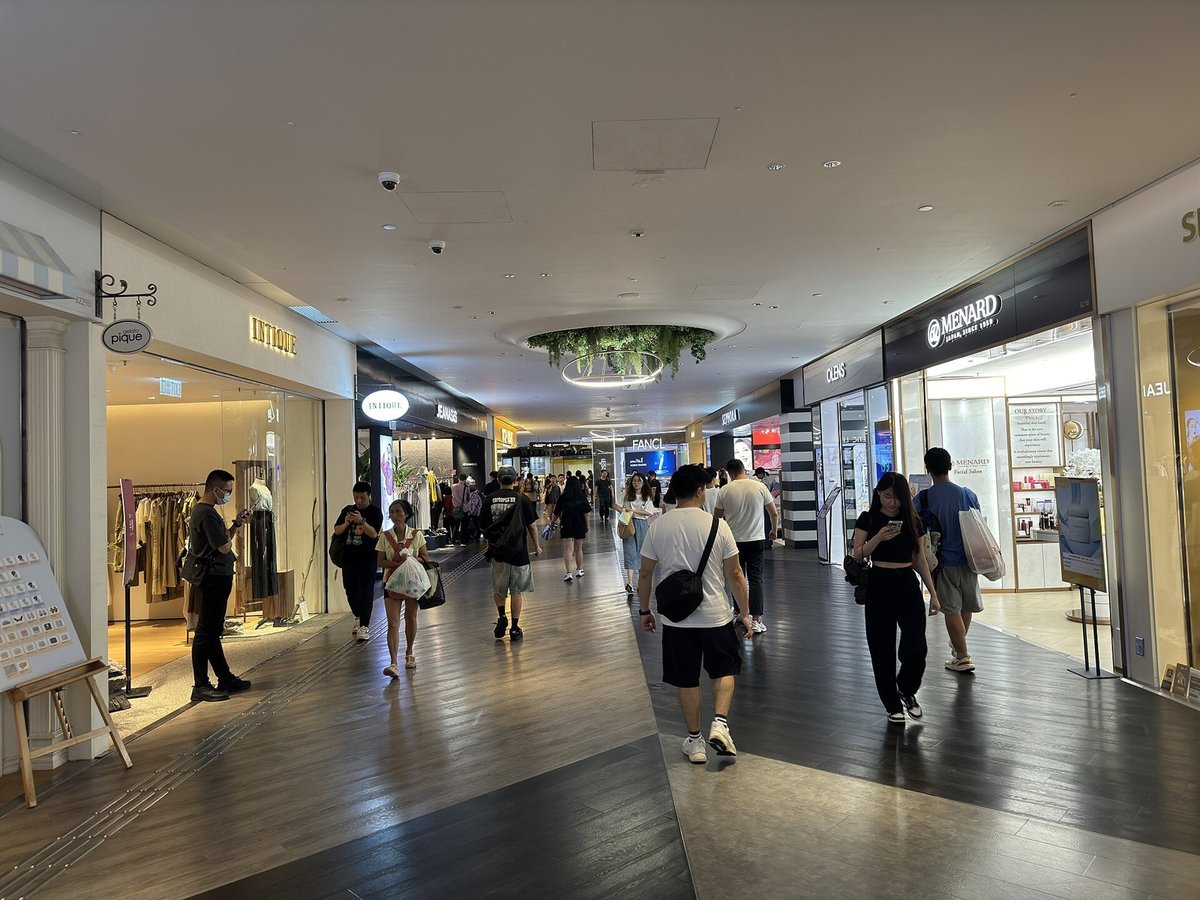
尖沙咀 K11 Art Mall,SNAPIO 2019 年第一台機所在的商場(攝影:LN9267,2024 年,CC BY-SA 4.0,來源:Wikimedia Commons)
新舊兩代的場域完全不同:日本貼紙相長在旺角的商場地庫與遊戲中心,韓式四格一開始就進了頂級商場的公共動線。
台灣的韓式拍貼是接在既有的拍貼/大頭貼文化上長出來的;香港則是舊的一代縮到只剩一兩處,新的一代換了場域重新開始。這是兩個市場起手式的根本差別,也是為什麼「首個引入」這件事在香港特別有份量——不過這句話本身是品牌方的自述,我照引不背書(見文末說明)。
四、它的加盟包賣的不是「開一間店」,是「一台會自己賺錢的資產」
SNAPIO 官網有一個獨立的「加盟特許經營」頁。我把它的訴求逐條看完,發現它跟韓國品牌的招商頁根本不是同一種文件。
官方招商頁的原話(2026-08-08 查核):
- 「僅需極低成本即可加盟,並享有高彈性合約方案。低風險起步,快速測試和擴大規模。」
- 「營運無需人手,系統全自動化,大幅降低成本及人事開支。穩賺被動收入。」
- 「SNAPIO 實現了『無人經營』的理想模式……只需初期的少量加盟費用,隨後即可享受機器持續不斷的自動化盈利。」
- 「機身、軟硬件等一切零件由香港自家團隊設計製作,提供全面的技術支援及維護。」
跟韓國品牌的招商包對照,三個結構差異很清楚:
| 維度 | 韓國品牌的加盟包 | SNAPIO 的加盟包 |
|---|---|---|
| 賣什麼 | 一間店(坪數、實景棚組數、裝修等級) | 一台會自己賺錢的資產(關鍵詞是「資產」「被動收入」「無人經營」) |
| 成本揭露 | 公開開店成本分級表(金額寫得很細) | 全程未公開任何金額,只寫「極低成本」「少量加盟費用」 |
| 收益敘事 | 會給毛利率數字 | 只寫「極高的利潤率」,沒有數字 |
這不是誰比較好的問題,是兩種資產形態。店型加盟賣的是創業,機台加盟賣的是被動收入——招商對象、資金門檻、營運能力要求全部不一樣。
⚠️ 加盟費用官方一個金額都沒公開,所以本篇不會出現任何 SNAPIO 的加盟金額。拍照價目則是官方有公告的:一套 HK$60、兩套 HK$100、三套 HK$140(官方 IG,2026 年 9 月)。我看過一些內容拿香港的售價去換算台灣價,那個換算沒有來源,別信。
順帶一提,這家公司的收入也不只機台投幣。官網有三條各自獨立的 B2B 入口:活動租賃(八個機款裡五款標明「可供活動租用,連運輸裝卸」)、品牌聯乘合作、以及婚禮租用(副線 Snapio WEDDING,2023 年 11 月首度擺婚展)。品牌名冊上它自填 2024 年有「超過 40 個官方授權 IP 品牌合作、累積 160+ 合作項目」,聯乘名單包括 Sanrio、Disney、POP MART、Barbie、Chiikawa,以及匯豐與 Chanel 這類企業客戶。
創辦人在大公報那篇裡對這件事的說法是:
「自拍亭要不斷推陳出新、要不斷變化才能有客源,因此不會固守一個 IP。」
他把公司的本質形容為「文化網絡推手」——以拍照為主軸,帶動合作方的品牌價值。講白話就是:機台是硬體,真正在賣的是每個月換一次的相框內容。這一點跟韓國品牌的競爭邏輯倒是一致的:比的不是機器,是這個月有什麼框。
實際做出來長什麼樣:四則官方貼文
光看「文化網絡推手」這幾個字很抽象。下面四則是 SNAPIO 官方 IG 自己發的貼文,剛好是四種不同的合作方式。
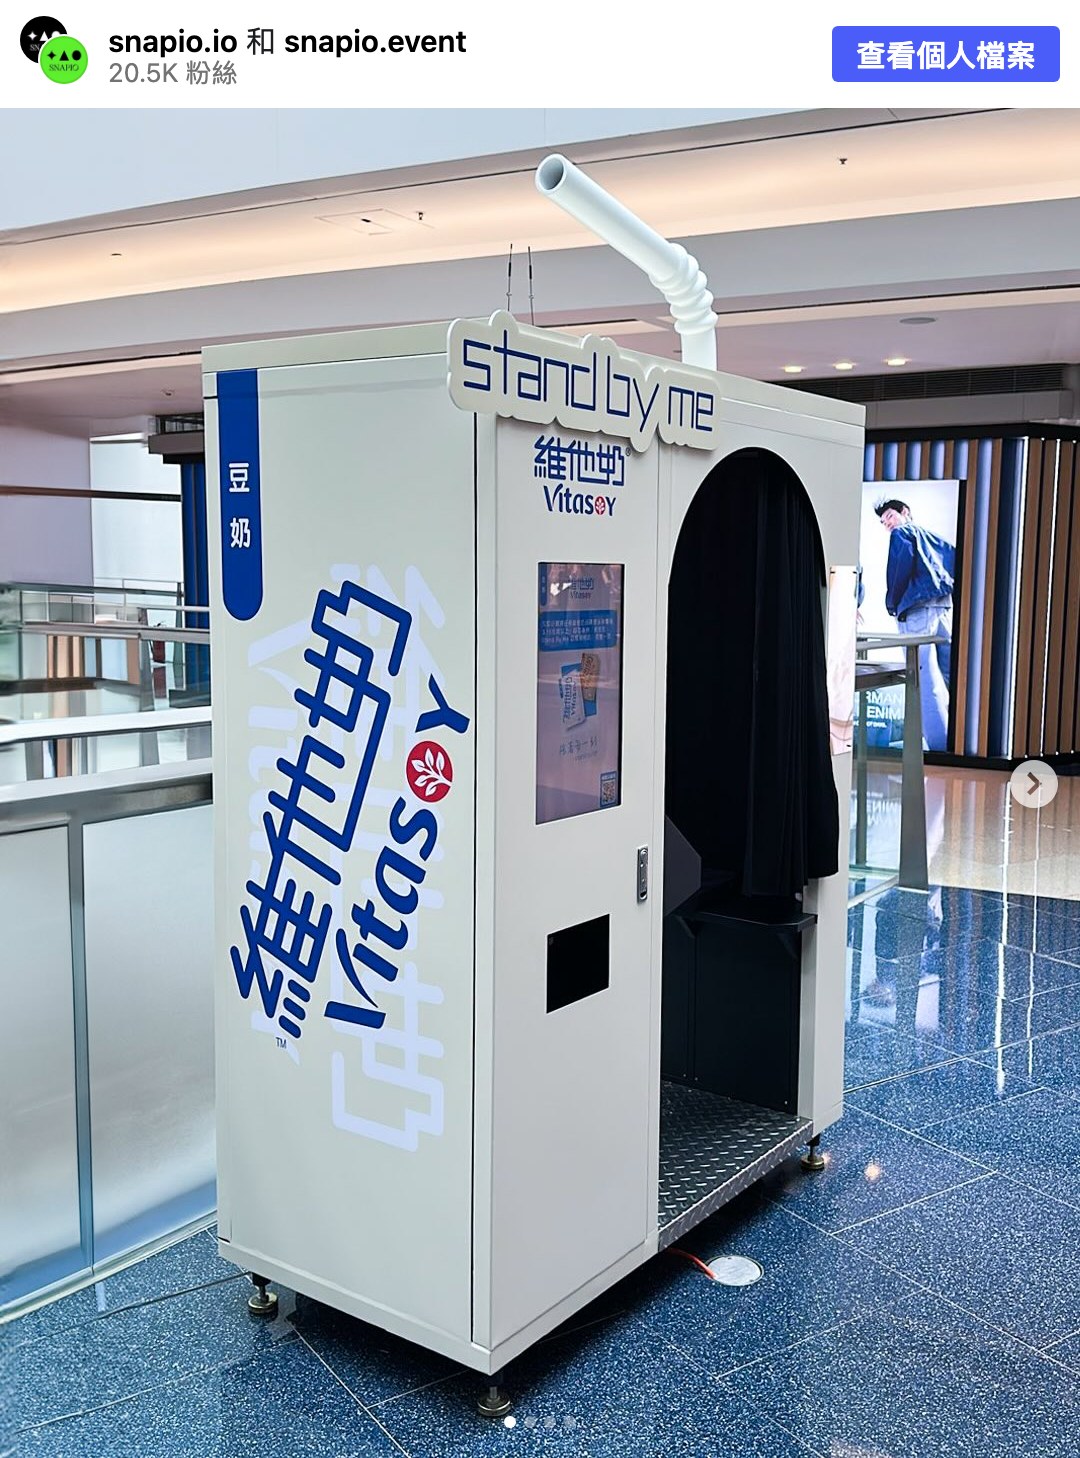
第一種,整台機台變成品牌的活動道具。2026 年 4 月的維他奶 Stand By Me 回憶照相站,機身整台包成維他奶外觀,巡迴又一城與奧海城各三天。消費者當日買滿 HK$15 維他奶產品,憑收據就能免費拍一次,現場不設自費拍攝。拍照的錢由品牌方出,消費者不用付。(截圖自 SNAPIO 官方 IG,2026 年 4 月,原貼)
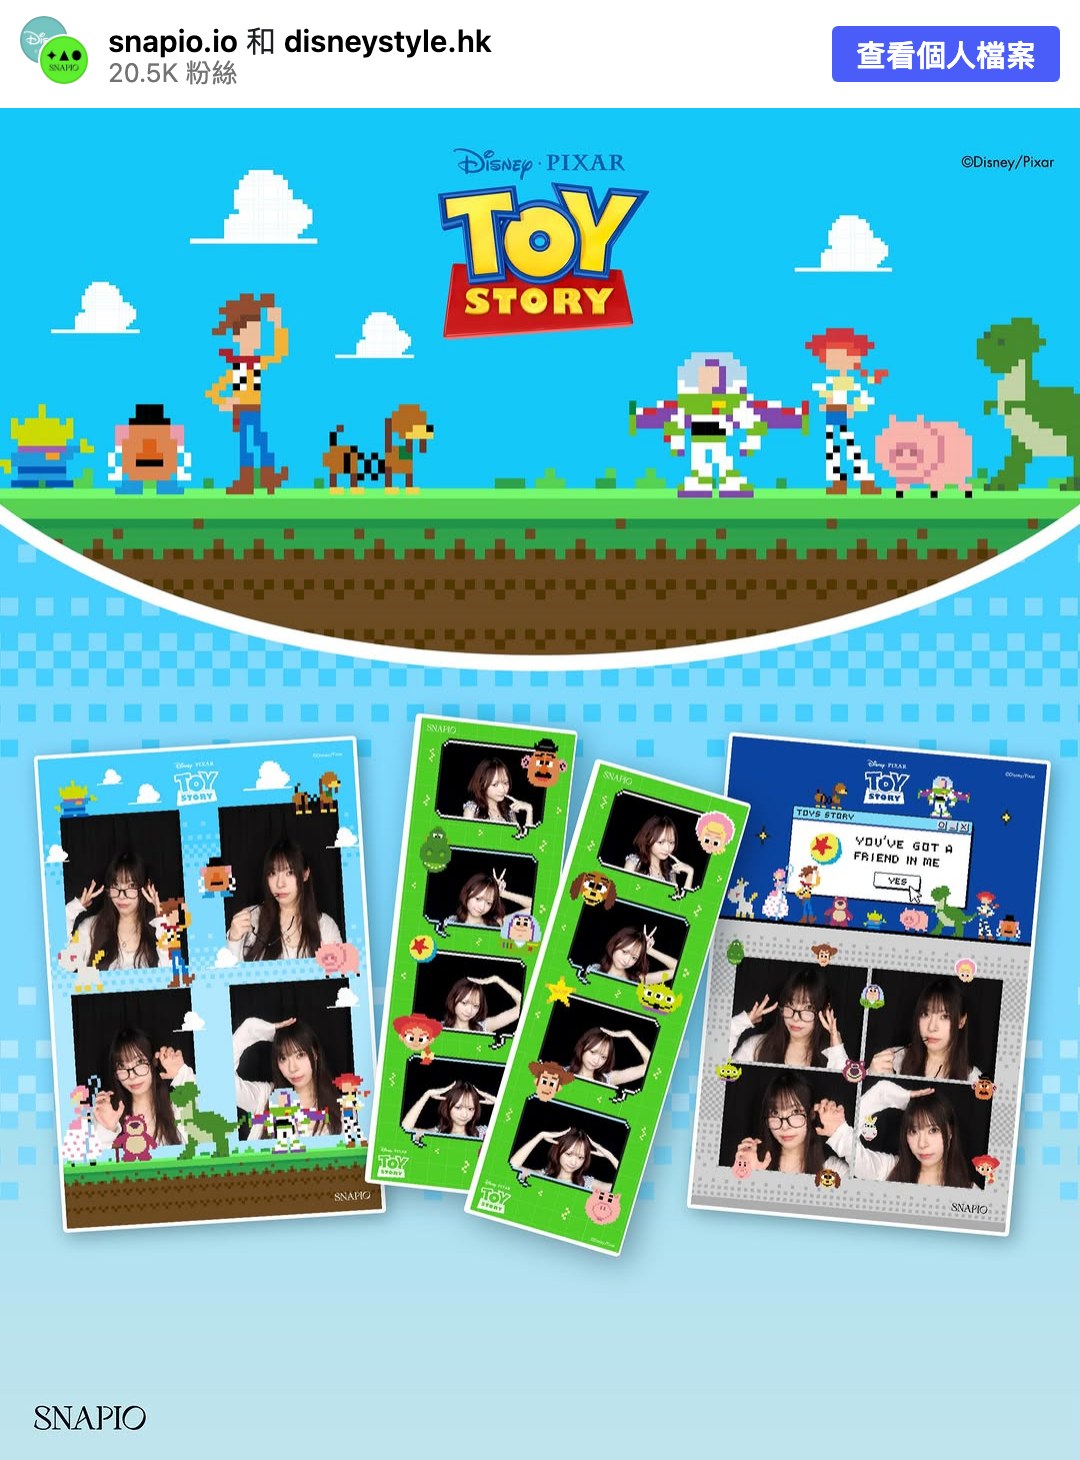
第二種,官方授權的 IP 相框。2026 年 9 月上架的 Toy Story Pixel Art 相框,貼文標明「官方正式授權」,並和迪士尼香港的官方帳號共同發文,港澳指定機台同步上架。(截圖自 SNAPIO 官方 IG,2026 年 9 月,原貼)
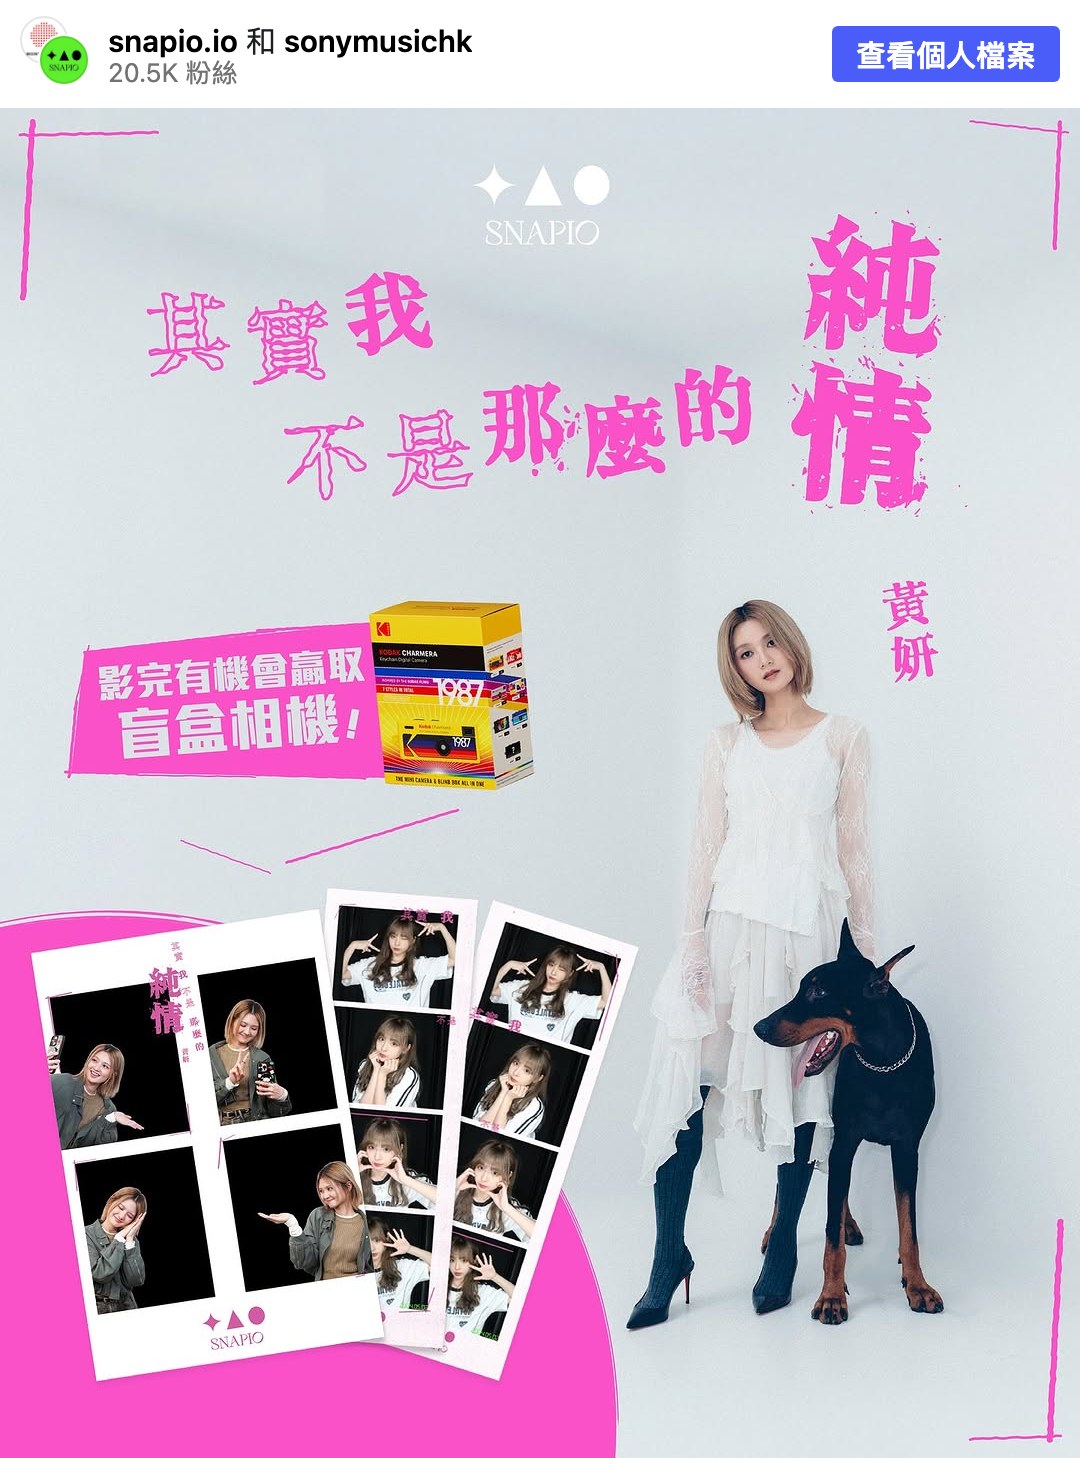
第三種,唱片公司拿機台當宣傳版位。2025 年 10 月,歌手黃妍的新歌《其實我 不是那麼的純情》推出限定相框,和香港索尼音樂共同發文。拍完掃機台上的 QR Code 就能參加抽獎,價格照常是一套 HK$60。大公報那篇提到的合作方「唱片公司」,指的就是這一類。(截圖自 SNAPIO 官方 IG,2025 年 10 月,原貼)
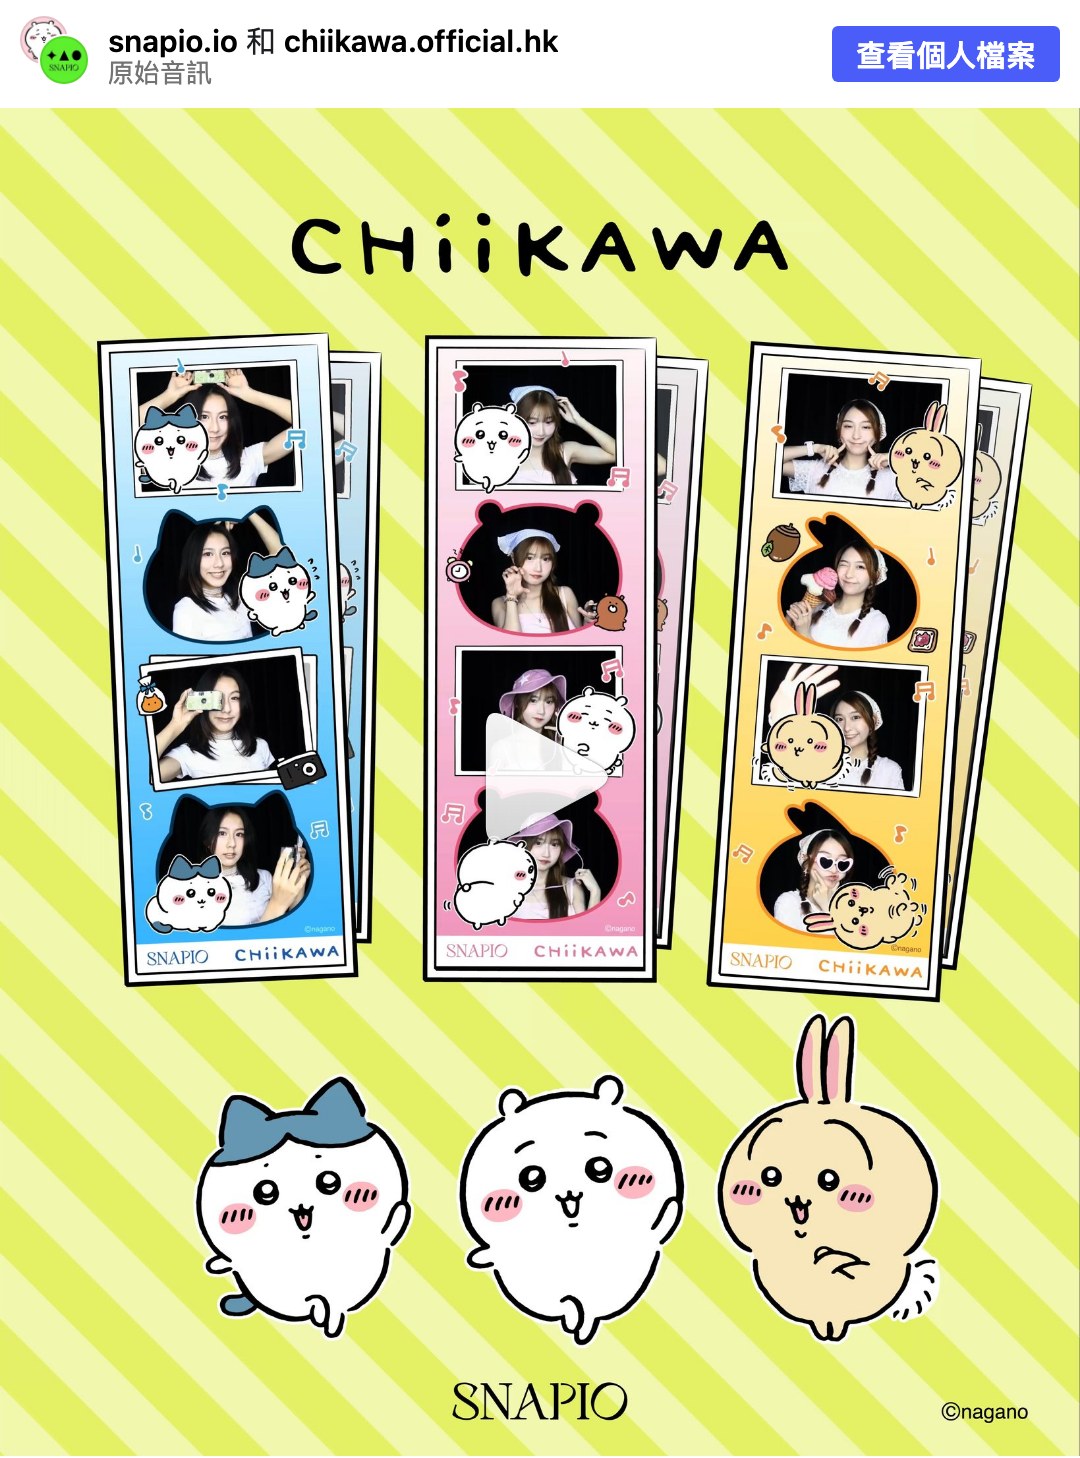


第四種,把相框本身做成新產品。2026 年 6 月的 CHIIKAWA 相框,除了靜態款,還多了 3 款「動畫相框」,港澳全線同步上架,同樣標明官方正式授權。這則是它 IG 近期互動最高的貼文之一,有 1,799 個讚,一般貼文大多是幾十到幾百。(截圖自 SNAPIO 官方 IG,2026 年 6 月,原貼)
四則放在一起看,機台本身幾乎沒變。變的是框、是機身外觀、是誰付錢。這就是它說的「文化網絡推手」落到地上的樣子。
以上四張為評論引用的截圖,著作權屬 SNAPIO 與各合作方。
五、台灣那條線:我查不出結論,所以我不下結論
寫到台灣,我必須誠實。
SNAPIO 的官方據點頁上列著四個台灣點位:台北鑽石新光 4F、新北重新家樂福 1F、台中勤美誠品 B2F、台中誠品 480 4F。
先補一條基準線:2023 年 5 月,台灣有六個點
我在 2023 年 5 月第一次調查這個品牌時,記到的台灣點位是六個:板橋遠百、微風信義、台中勤美、中港新光三越、台南南隅天下飯店、新光三越桃園站前店 B1F。那次調查的法人背景、加盟計畫與機台來源三欄,我全部只寫得出「沒查到」「不清楚」——本文第一節那張公司登記表,補的就是當年那三個空格。
把兩份清單疊起來,台灣線的形狀才看得出來:
| 查核時點 | 台灣點位 | 數量 |
|---|---|---|
| 2023 年 5 月(本站第一次調查) | 板橋遠百、微風信義、台中勤美、中港新光三越、台南南隅天下飯店、新光三越桃園站前店 B1F | 6 |
| 2026 年 8 月(品牌官方據點頁) | 台北鑽石新光 4F、新北重新家樂福 1F、台中勤美誠品 B2F、台中誠品 480 4F | 4 |
兩份清單只有台中勤美一個點對得上。下面那條「微風信義已被標示可能停業」的線索,來源也就是 2023 年這份清單——它曾經在,後來從官網被拿掉了。
這四個點在我站上的狀態全部是「待確認」,而且已經掛了一段時間。理由是兩邊的證據都不弱:
指向「可能已經沒在營運」的:
- 品牌官方 Threads 從 2026 年 5 月到 7 月的貼文全部是香港點位,一則都沒提台灣;
- 誠品官方的合作品牌頁到 2026-08-08 為止,門市欄仍然只列香港的誠品銅鑼灣店,台灣兩家誠品都沒列;
- 品牌香港會員系統的地點分區只有香港島、九龍、新界、澳門,沒有台灣(不過台灣有獨立的會員站,分開設計也說得通,所以這條我算它扣分但不算決定性);
- 先前查證時,全台唯一找得到的商家檔案(微風信義)已被標示可能停業,該點也已從官網清單移除。
指向「還在」的:
- 官網據點頁仍然列著這四點,而且那份清單是會維護的——微風信義已經被拿掉了,香港的「又一城」還被標了「(暫停服務)」。一份會移除撤點、會標狀態的清單,就不能當成單純的過期資料;
- 台灣有專屬的官方 Linktree(2024 年 9 月建立),到今天仍然列著同樣四點,還掛著「應援相框申請」「拍貼機租借查詢」;
- 台灣的會員站 member.snapio.tw 到今天仍然是活的。
所以我的結論是「沒有結論」:不判它收攤,也不寫它營運中。站上那四筆維持「待確認」。
我知道這種寫法不好看。但拍貼機這種內容最容易犯的錯,就是拿一份兩年前的清單當現況推薦給讀者,讓人白跑一趟。寧可標「待確認」,不要騙人去。
順便更正一個我以為是事實的前提
我原本以為 SNAPIO 是 2019 年就進台灣的。查完之後,2019 是品牌在香港創立的年份,不是進台灣的年份。
台灣線的起點是 2021 年。品牌台灣官方 IG(@snapio.tw)最早一則貼文是 2021 年 6 月 2 日;創辦人 2025 年 2 月受訪時也說「我們在2021年進入台灣市場」,並說在台灣是主攻企業市場(經濟一週 2025-02-21)。台灣專屬的 Linktree 則是 2024 年 9 月才建立。
⇒ 正確的講法是:SNAPIO 2021 年進入台灣,主攻企業活動,沒有走香港那套鋪滿商場動線的路線。 本站 2023 年 5 月記到的那六個點,是它進台灣兩年後的樣子。
本文 2026 年 9 月 23 日以前的版本寫「品牌官方替台灣線留下的最早獨立痕跡起於 2024 年下半」,是我漏查了台灣官方 IG,已經更正。
不過有一點沒變:2023 年 11 月東周刊那篇兩千多字的專訪通篇談香港,台灣一個字都沒提;2025 年 12 月大公報那篇,創辦人講規模時講的也是「全港超 40 個地點」。台灣在它的公開敘事裡,一直是配角。
六、三句話總結
- SNAPIO 是一家把自拍亭做成「商場引流設備」的香港本土公司。它的護城河不是機器,是頂級商場動線裡的點位,加上每個月換一次的相框內容。
- 香港的拍貼不開店,是租金結構的結果,不是品味差異。韓國和台灣那套「店型 + 開店加盟」的模型,在香港的單位經濟上不成立;它反過來讓商場方變成需求端,把機台拉進去。
- 這也是為什麼它進台灣不順。台灣是店型體驗在競爭的市場,一台放在百貨動線上的機器,體驗天生弱一階;而它的內容引擎(每月換框、標到具體點位)並沒有跟著過海——這一段是我的推論,不是查到的說法。
想看逐點分佈的話:SNAPIO 的品牌檔案頁有台港兩地的收錄清單與查核狀態,香港據點頁則是香港六個品牌一起看;香港這些機台為什麼幾乎全長在商場裡、同一個商場又為什麼會同時站著三個品牌,另外寫在香港自拍亭為何集中進商場那篇的場地結構分析。韓國那邊的對照,可以看韓國拍貼機攻略,以及前面兩篇公司研究:PHOTOGRAY 與 APR、PHOTOISM 與 서북。台灣這條線是怎麼一路走過來的,寫在母篇台灣拍貼機、韓式拍貼機行業發展歷史報告,去年一整年的市場變化則在2025 年台灣拍貼機產業年度回顧。
幾個引述上的說明,寫在最後:
- 「香港首個/首間韓式自拍(四格相)品牌」這句話,出自品牌官網的品牌故事與誠品官方合作品牌頁,是品牌方與合作方的自述,不是我查證過的事實。本文照引,但不改寫成「SNAPIO 是香港第一家」這種斷言。
- 店數只要有多條序列對不上,我一律引官方原文並標查核日期,不取中間值、也不寫「約」。
- 官方沒有公開的價目(加盟費用),本文一律不寫;拍照售價只引官方公告的港幣原價,也不從港幣推估台灣價。
- 本文所有查核日期為 2026 年 8 月 8 日,除另有標注者外。
(資料來源:SNAPIO 官方網站與官方社群、香港品牌發展局品牌名冊、香港公司註冊資料、東周刊 2023-11-25、經濟一週 2025-02-21、大公報 2025-12-23、TOPick 2019-02-19、HK01 2017-09-21、Yahoo 新聞 2018-10-29、HK01 2022-02-04、戴德梁行 2025 年香港房地產市場回顧、高力 2026 年第一季香港市場報告、第一太平戴維斯 2026 年第一季香港零售報告,以及本站 photobooth.joelin.cc 的香港與台灣資料層。)
喜歡這種一次講清楚的整理?
老喬報,每週一封寄給你