本篇目錄(29 節)
韓國時尚業有一個別國少見的習慣:把本業不是衣服的品牌,例如美國職棒大聯盟 MLB、國家地理、Discovery 頻道、Kodak 相機、CNN,向原品牌取得授權,自己設計、生產、開店,做成一整個服飾品牌。韓國稱為「授權服飾」(라이선스 패션)。這件事是不是韓國特色?答案是:手法本身不是韓國發明的,中國、日本都有,但把它做到上百個品牌、年營收上兆韓元,還反過來帶著別人的品牌去亞洲各國開店,目前只有韓國。
原因也不是「韓國人特別愛 logo」這麼簡單。這篇用韓國上市公司的年報、韓國媒體與券商報告,把產業規模、五十年的來龍去脈、為什麼長在韓國、生意怎麼算、為什麼 2023 年後開始退燒,以及日本、中國、台灣的對照依序拆開。
這篇是〈Kodak Apparel 是誰的?〉第五章的延伸;Kodak 自己靠授權賺多少錢,見〈Kodak 現在靠什麼賺錢?〉。
一、先分清楚:哪一種授權才算
韓國時尚業的授權有兩種,要先分開,後面的數字才不會混在一起。
- 外國服飾品牌的在地授權:原品牌本來就賣衣服,韓國公司取得在韓國生產銷售的權利。例如 1973 年三星物產的 McGregor、1983 年 LG 時裝的 DAKS。
- 非服飾品牌的授權服飾:原品牌的本業是運動聯盟、電視頻道、雜誌、相機或企業,韓國公司拿它的名字和 logo 從零做一個服飾品牌。MLB、Discovery Expedition、國家地理、Kodak Apparel、CNN Apparel 都屬於這一種。
本文說的「授權服飾」指第二種。韓國媒體談「라이선스 브랜드 열풍」(授權品牌熱潮)時,主角也是第二種。
二、到底有幾個:218 與 600 差在哪
中文和英文報導常引用兩個數字:韓國有 218 個授權時尚品牌,或超過 600 個。兩個數字都有出處,但都不是官方統計,口徑也不同。
| 數字 | 最早出處 | 是什麼 |
|---|---|---|
| 218 個 | Korea Herald 2024 年 4 月,引時尚媒體 Fashionbiz | 截至 2024 年 2 月的品牌數,Fashionbiz 的計算方式沒有公開 |
| 600 個以上 | KED Global 2024 年 3 月 | 一位不具名的百貨公司採購受訪時的說法 |
| 600 個以上 | 韓國 IR 協議會 2026 年 8 月企業分析報告 | 沿用為「估計」,沒有附計算方式 |
這張表的重點是:600 這個數字追到最源頭,是一位百貨公司採購的口頭估計。同一天韓國經濟新聞的韓文原稿裡沒有這句話,後來券商報告寫成「推估 600 個以上」,被大量轉引。218 比較像一個媒體資料庫的計數,可能只算以服飾為主、仍在營運的品牌;600 可能把內衣、童裝、包袋、雜貨線都算進去。兩個數字不能直接比較,也不能說「從 218 個長到 600 個」。
比較有參考價值的是新品牌裡授權品牌的比例。Korea Herald 引 Fashionbiz:2023 年下半年韓國新推出的 61 個時尚品牌中,18 個是授權品牌,約三成;2024 年上半年預計推出的 26 個裡,約 11 個是,比例升到 42.3%。
產業總規模沒有官方數字。韓國經濟媒體 Money Today 2021 年寫「K 授權時尚創造了超過 1 兆韓元的市場」,這是媒體說法,沒有統計出處。用公開數字加總比較實在:2025 年 MLB 約 1 兆 4,550 億、國家地理 3,864 億、Discovery 3,470 億、Kodak Apparel 1,044 億韓元,光這四個品牌合計約 2 兆 3 千億韓元,約 16 億美元,其中 MLB 有約 9,600 億來自中國。

三、五十年的三個階段
第一階段:借外國服飾品牌(1970 到 1990 年代)
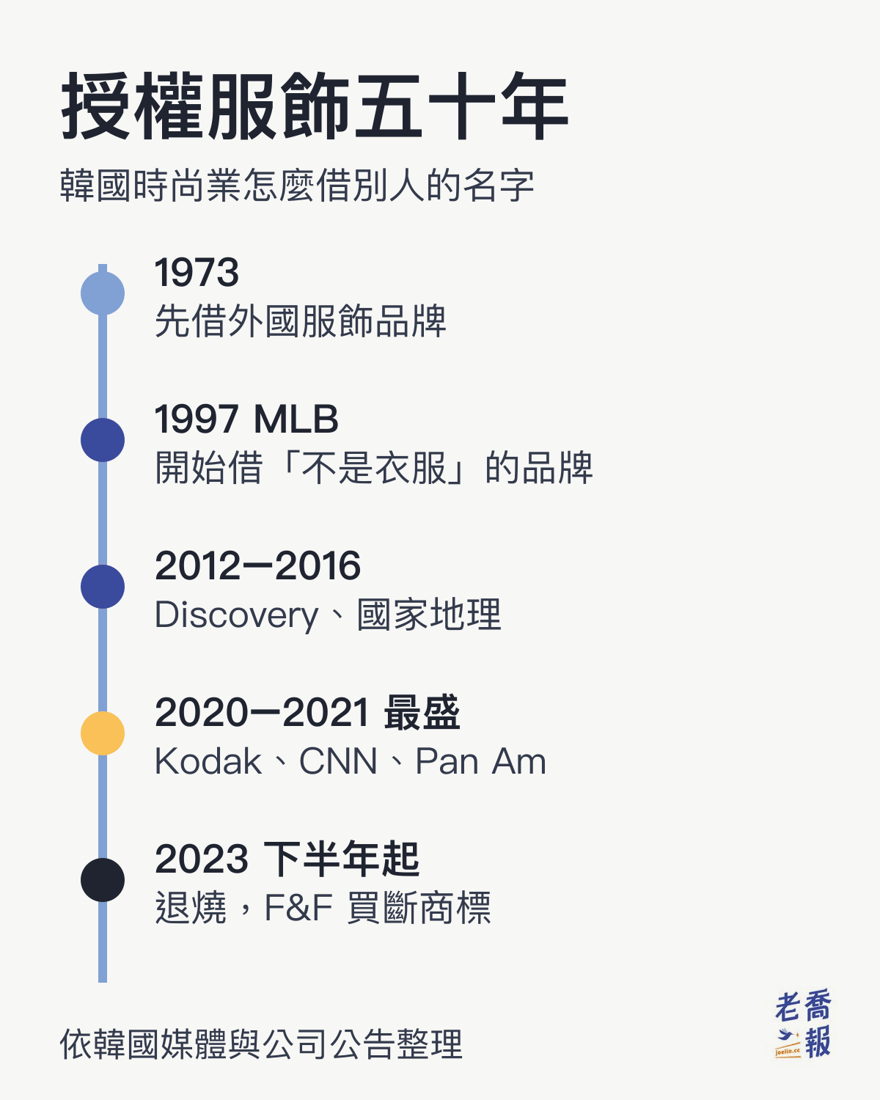
Money Today 2021 年整理這段歷史時寫,1973 年三星物產推出 McGregor,一般認為是韓國第一個授權時裝,之後 LG 時裝 1983 年推出 DAKS。這個階段借的都是外國服飾品牌。
轉折發生在 1990 到 2000 年代:外國品牌看到韓國市場長大,紛紛收回授權、改由總公司直接進入韓國。同一篇報導寫,消費者對國際品牌的需求仍然很高,於是韓國業者「開始把非時裝品牌做成授權」,並稱這是「K 授權」真正的開始。
這是理解整個產業最重要的一句話:韓國時尚公司手上有設計、生產、通路的能力,卻一再失去可以掛的名字。去借一個本業不是衣服的品牌,總公司不會哪天自己跑來韓國開服飾店。
第二階段:MLB 開路,戶外熱潮放大(1997 到 2019 年)
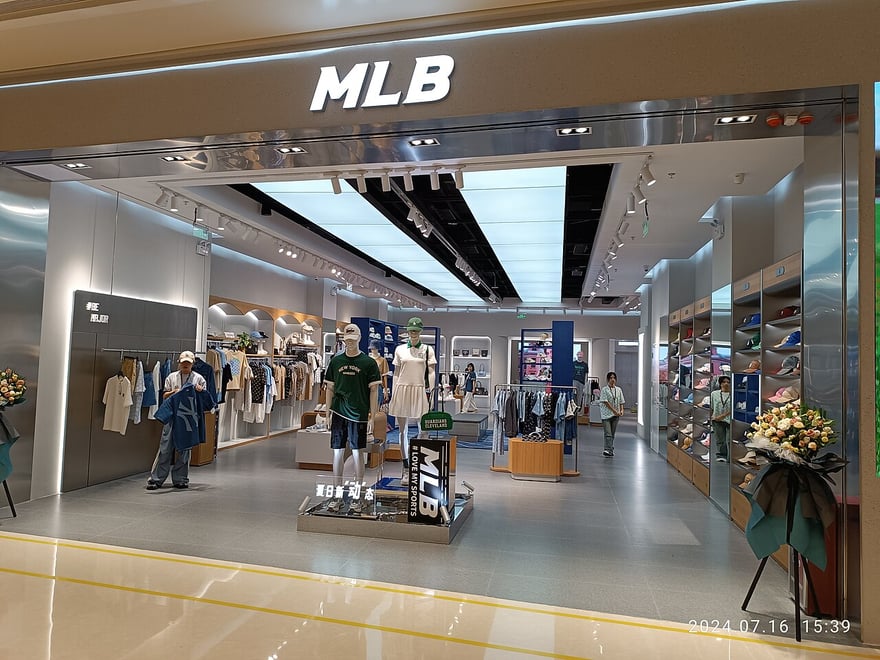
F&F 在 1997 年取得 MLB 的韓國授權(Money Today 寫 1998 年簽約,F&F 年報寫 1997 年取得),是第一個成功的非服飾品牌授權。之後的大案子幾乎都是戶外:F&F 2012 年推出 Discovery Expedition,The Nature Holdings 2013 年先拿國家地理的旅行箱與露營用品授權、2015 年拿到服飾授權。
這兩個名字剛好接上韓國的登山與戶外熱潮。依三星時裝研究所的數字,韓國戶外服飾市場 2014 年達到 7 兆 1,600 億韓元的高峰,2017 年縮到 4 兆 5,000 億。傳統戶外品牌退潮的同時,Discovery 和國家地理擠下 Black Yak、K2 進入銷售前段。韓國經濟新聞 2024 年回顧這段時寫,2010 年代中期年營收 1,000 億韓元的品牌接連出現,業界流傳「只要抓對品牌,100 億韓元是白賺的」。
第三階段:最盛期與退燒(2020 年至今)
Discovery、國家地理成功後,「大家都去搶電視頻道」:BBC Earth、CNN 先後被做成服飾。2020 到 2021 年是最熱的時候,Kodak Apparel(2020)、CNN Apparel、Polaroid、Pan Am、Billboard、Yale 都在這兩年推出,2023 年還有軍火商 Lockheed Martin 的街頭服飾。Money Today 2021 年直接寫「K 授權時尚正處於全盛期」,三星時裝研究所也把「以授權回歸的知名品牌」列為 2021 年時尚產業的主要議題。
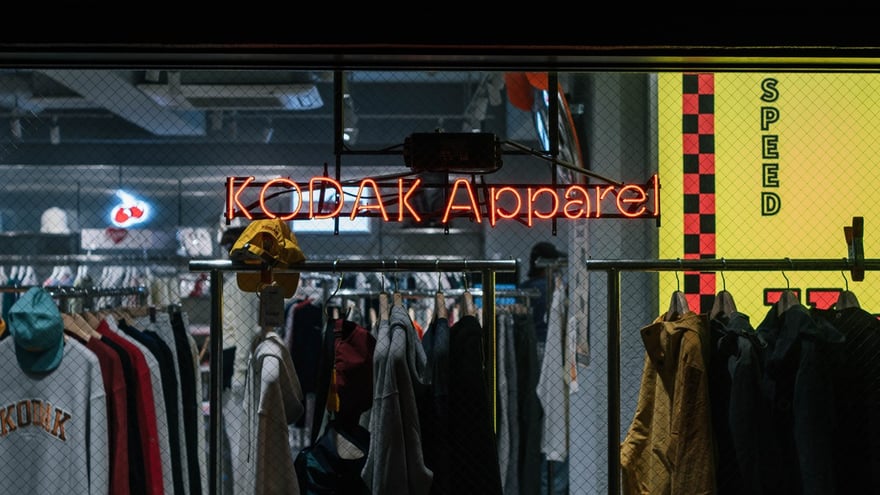

韓國經濟新聞 2024 年 3 月的判斷是,這個看似不會結束的全盛期,在 2023 年下半年見頂。原因在第六節。
四、為什麼長在韓國:五個結構原因
韓國媒體與券商談這個現象時提到的原因,可以整理成五個。每一個都有出處,但要先說清楚:沒有一份研究把它們放在一起量化過,下面是把分散的證據拼起來。
1. 有能力、沒名字:外國服飾品牌收回授權後留下的空缺
第一節提到的轉折,就是最根本的原因。韓國時尚公司本來就會做衣服,缺的是消費者認得的名字。從零建立品牌認知很貴,Korea Herald 2024 年引述業界人士說,創造和擴大品牌知名度要花大量時間和資源;授權服飾公司 SJ Group 的分析報導也寫,授權模式拿的是已經驗證過的知名品牌,初期投資和進入市場的門檻都比自創品牌低。
2. 百貨公司抽成制:名字就是進場門票
韓國時尚過去高度依賴百貨公司。貝恩管理顧問 2016 年的分析寫,百貨曾經佔韓國時尚與配件營收的六到七成,到 2015 年才降到一半以下,被 outlet、大型購物中心與網路取代。
韓國百貨多數不是自己進貨,而是讓品牌設櫃、從營收抽成。韓國公平交易委員會 2010 年的研究顯示,百貨服飾的平均抽成約 26% 到 27%,前三大百貨達 35% 到 38%;2015 年的調查也顯示服飾、雜貨是抽成最高的品類。在這種制度下,百貨要的是一開櫃就有人認得、坪效有保障的牌子,新品牌最難的就是拿到好櫃位。
我們沒有找到「百貨採購偏好授權品牌」的專門研究,只有間接證據:Kangol 的經營公司 SJ Group 營收 53.2% 來自百貨;而「韓國授權品牌超過 600 個」這句話,本身就是一位百貨採購講的。合理的推論是,一個大家都認得的名字,讓新品牌跳過了在百貨裡從零累積知名度的那幾年。

3. 會企劃、會外包:一間公司養幾十個品牌
韓國有一群專門經營別人品牌的公司。SJ Group 的模式被描述為「與海外知名品牌簽授權,以 OEM 委外生產後銷售」;大明化學集團旗下據報導有約 100 個品牌(另一篇報導寫 45 家子公司合計超過 200 個),包括 DKNY、Puma、adidas 的授權,以及 Kodak Apparel 的經營公司 Highlight Brands。
對這些公司來說,授權品牌是一套可以複製的工作:取得名字、找工廠、做商品企劃、談百貨與 outlet 櫃位、做行銷。Kodak Apparel 的例子裡,設計、行銷、商品企劃都由韓國公司主導,Kodak 只授權名字和檔案庫。
4. 戶外熱潮與 logo 潮流
戶外熱潮已在上一節說過。另一個推力是 logo:韓國經濟新聞寫,2010 年代席捲時尚業的「logo play」(把品牌大大印出來)與 newtro(把老品牌重新詮釋)同時出現,讓授權品牌受到矚目。三星時裝研究所的說法是,授權品牌靠「已經被認得、有親切感的品牌名與 logo play」進入市場。換句話說,這些品牌賣的衣服,主角就是胸口那個 logo。
5. 陸客與中國:把韓國的熱門帶到中國
MLB 是靠中國長大的。大信證券的報告表格顯示,MLB 2019 年營收 4,570 億韓元裡,免稅店就有 2,530 億,超過一半,買家主要是中國旅客與代購。F&F 2019 年 1 月取得 MLB 中國授權,自己去中國開店,2026 年上半年中國門市 923 家,2025 年中國法人營收約 9,600 億韓元。
韓國《日刊體育》2025 年的報導寫得很直接:「中國是承接韓國熱門品牌的結構」。韓國先紅,再透過觀光客與免稅店傳到中國,最後在中國開店。這條路是韓國授權品牌能做到兆元規模的關鍵,也是日本、台灣的同類生意沒有的。

五、生意怎麼算:權利金、最低保證與保密條款
授權服飾公司每年要付原品牌權利金。比率多少,上市公司幾乎都不公開。
- F&F 的年報列出 MLB 授權 1997 年取得、可在韓國、中國、港澳、台灣、東南亞、印度與中東共 20 個國家和地區生產銷售,但註明「合約期間與品牌使用費屬合約保密事項,因此不記載」。
- The Nature Holdings 的年報列出所有授權合約的簽約日與到期日,金額欄全部是「-」。
- 韓國媒體的通用說法是權利金大約營收的 3% 到 5%(Money Today 2021 年),沒有附資料來源。
有兩個數字可以拿來推量級。第一個是 F&F 買斷 Discovery 時,韓國券商估計每年可以省下約 100 億韓元權利金;Discovery 2025 年營收約 3,470 億,換算約 3%,落在媒體說的區間下緣(這是我們的推算)。第二個是 The Nature Holdings 的財報附註:銀行替它的「國家地理權利金」開了 446 萬 8,173 美元的付款保證;對迪士尼中國的最低保證權利金,母公司另外提供人民幣 1 億 7,119 萬元的保證,年報沒寫這是一年還是整段合約期的金額。
權利金之外,合約還有一堆義務。韓世MK(經營 NBA 等授權品牌)的事業報告書顯示,授權合約包含每年維持一定數量的門市、行銷支出不低於淨營收一定比率,以及不論賣多少都要付的最低保證權利金。韓世MK 2023 年付了約 150 億韓元權利金,2024 年 147 億,約等於當年營業虧損的七成。賣得好時權利金只是幾個百分點,賣不好時最低保證就變成固定成本。
六、為什麼退燒:logo 退流行、陸客變少、合約到期
2023 年下半年起,幾個大品牌同時下滑。
| 品牌/公司 | 高點 | 最近 |
|---|---|---|
| Discovery Expedition 營收 | 2022 年約 4,900 億 | 2025 年 3,470 億 |
| The Nature Holdings 營業利益 | 2022 年 908 億 | 2025 年 70 億 |
| SJ Group(Kangol)營業利益 | 2022 年 358 億 | 2023 年 154 億 |
| NFL(The Nature Holdings) | 2024 年營收 109 億 | 2025 年 22 億,3 月合約到期退出 |
單位都是韓元。這張表看得出退燒不是單一品牌的問題:Discovery 三年少了約三成營收,經營國家地理的 The Nature Holdings 獲利幾乎歸零,NFL 則是合約一到期就整條線收掉。
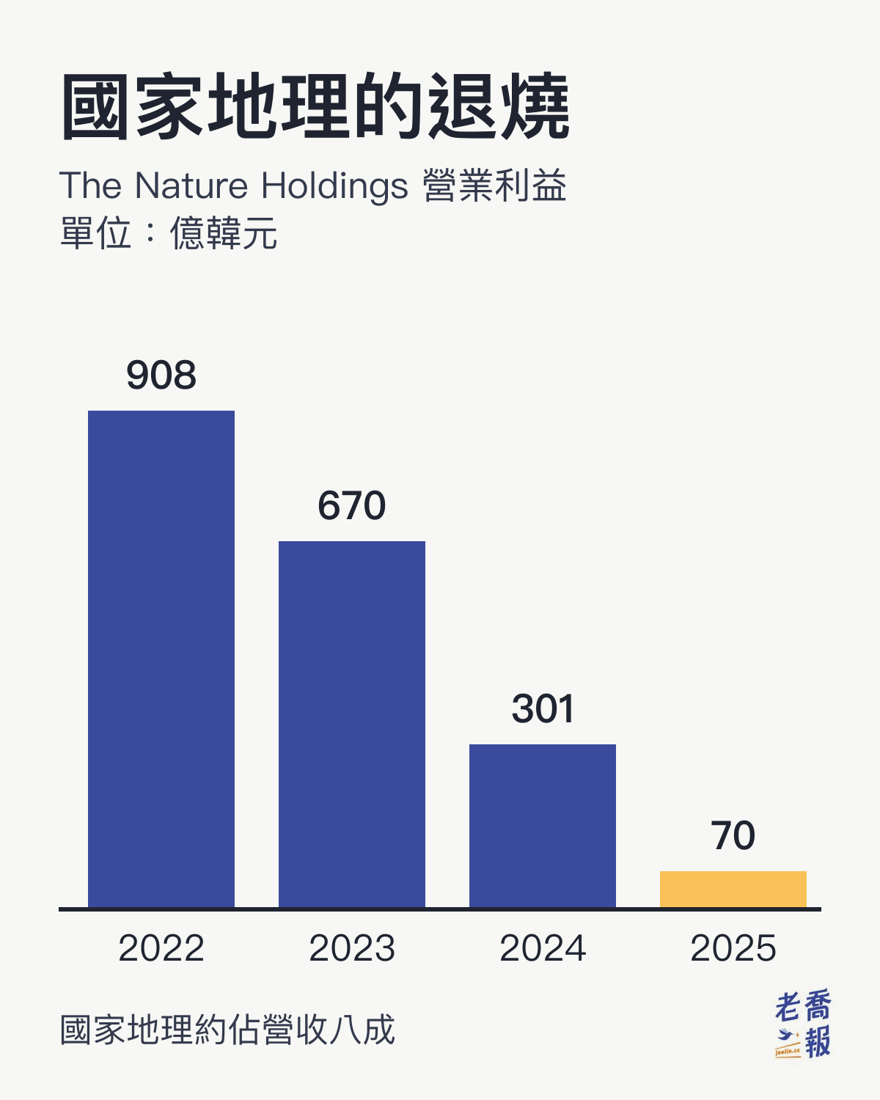
韓國媒體提到的原因有三個:
- 潮流反轉。韓國經濟新聞寫,近年流行「old money」風格、把 logo 藏起來,和授權品牌賴以成功的 logo play 正好相反。
- 中國客變少。MLB 2023 年下半年免稅店營收年減 30%(KED Global)。
- 太多、太像。《日刊體育》2025 年寫,跟著流行過度推出新品牌,消費者已經疲乏;韓國 IR 協議會的報告也寫,類似概念、以 logo 為主的商品太多,光靠品牌知名度已經很難差異化,長期經營的品牌還會面臨主力客群老化。
更根本的風險是合約。韓國《Economist》週刊 2026 年 7 月的報導寫:商標權在 IP 持有者手上,經營公司無法自己決定品牌的最終命運。The Nature Holdings 與迪士尼韓國的國家地理合約 2021 年簽、2026 年 12 月 31 日到期,年報註明「每五年續約一次」;公司同一篇報導中表示已在內部與迪士尼談妥延長,預計 9 到 10 月公布,但到 2026 年 10 月 28 日為止,韓國交易所與 DART 都查不到續約公告,2026 年半年報的到期日仍寫 2026 年底。

F&F 的做法是直接把名字買下來。2024 年 7 月,它先向 Warner Bros. Consumer Products 取得 Discovery 在中國、日本、台灣、港澳與東南亞的獨家授權,期限到 2039 年底,連同收購原經營公司的營業權共付約 524 億韓元;2026 年 8 月 13 日再以 8,000 萬美元(約 1,132 億韓元)向 Discovery Communications 買下 Discovery Expedition 的時尚商標、化妝品商標、網域與社群帳號,原本的授權合約同時終止。公告寫明目的之一是「消除權利金成本負擔」。被授權的韓國公司,反過來成了品牌的主人。
七、跟日本、中國、台灣比:韓國特色到什麼程度
把非服飾品牌做成服飾,別的市場也有。
| 市場 | 代表案例 | 跟韓國的差別 |
|---|---|---|
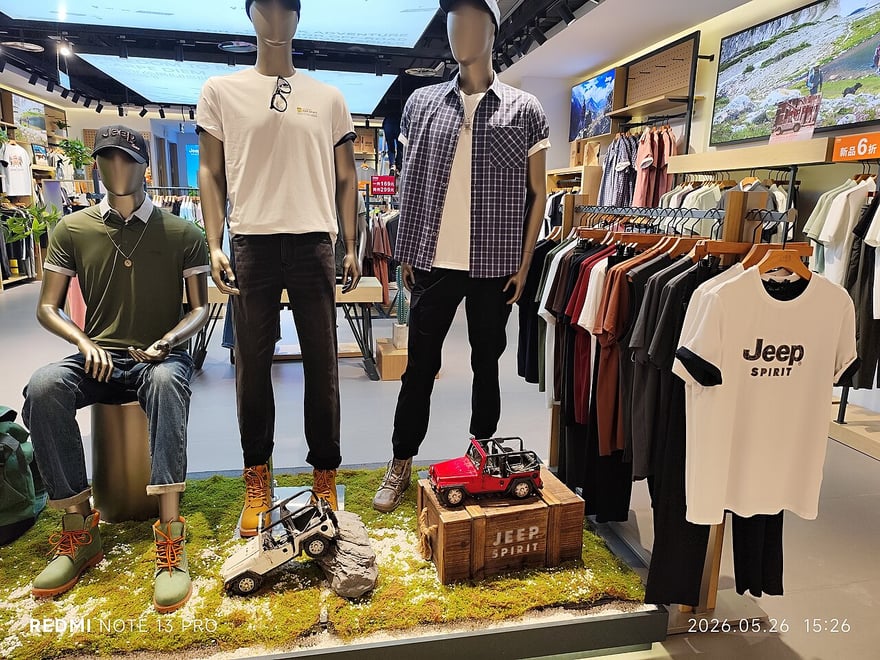
| 中國 | Jeep 男裝、Playboy 服飾 | 很早就有,以本地百貨男裝為主,沒有往外輸出 |
| 日本 | 伊藤忠取得 Barbie、OUTDOOR PRODUCTS 等權利 | 主流是商社取得外國服飾品牌權利,非服飾品牌是零星補充 |
| 台灣 | 查不到本地公司的案例 | 國家地理、Discovery、Kodak 服飾都是韓國公司經營 |
| 韓國 | MLB、Discovery、國家地理、Kodak、CNN | 品牌數最多、做成高單價主流品牌、自己拿亞洲權利往外開店 |
這張表的結論是:手法不稀奇,稀奇的是韓國的密度和方向。
中國:比韓國早,但只做中國
中國服飾控股的子公司持有 Jeep 男裝在中國的設計製造銷售權,2019 年 Jeep 門市約佔集團零售點的六成;授權 2020 年底到期不續,公司公告直接寫會對之後的收入造成不利影響。Playboy 服飾在中國授權經營超過 30 年。中國也有「買下區域品牌權」的案例,中國動向 2006 年以 3,500 萬美元從李寧手上取得 Kappa 在中國的權益,2010 年高峰時有 3,751 家店、營收人民幣 42.89 億元,到 2022 財年只剩 1,183 家、19.16 億元。不過 Kappa 本身是服飾品牌,算第一節說的第一種授權。

日本:服飾品牌授權的老前輩,也是到期風險的教科書
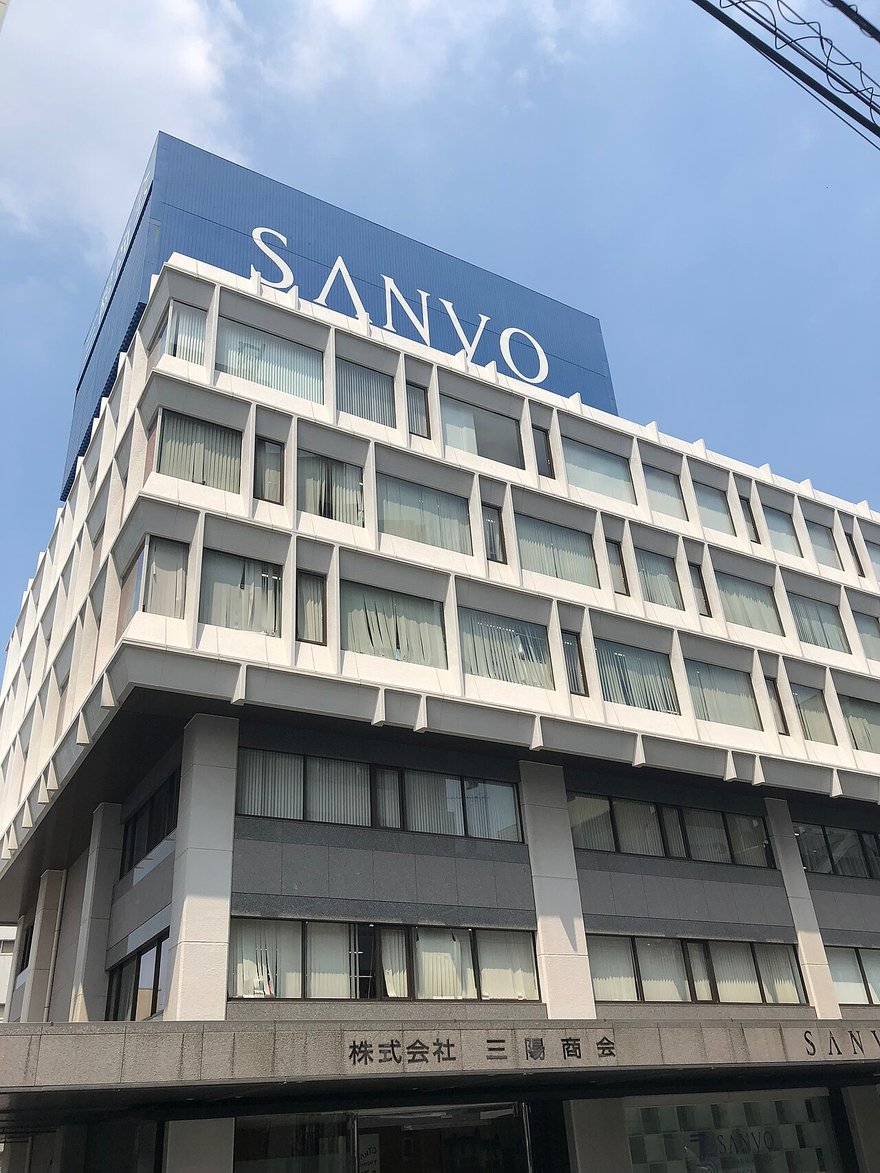
日本的授權主流是商社拿權、再分給服飾廠,而且標的大多是外國服飾品牌。最常被引用的是三陽商會與 Burberry:1970 年簽授權(也有資料寫 1969 年),高峰時 Burberry 佔三陽商會營收約一半;2015 年 6 月授權結束後,三陽營收從 2014 年的 1,109 億日圓掉到 2016 年的 676 億,2016 年度營業虧損 84 億、淨損 113 億日圓,創史上最大虧損,到 2023 年 2 月期才睽違七期轉為營業獲利。

非服飾品牌的例子也有,例如伊藤忠 2021 年取得 Barbie 在日本「玩具以外」的權利、以服飾為主,伊藤忠也持有 OUTDOOR PRODUCTS 的日本商標權(伊藤忠與日本流通業的關係,見〈全家是哪個國家的?〉)。但日本顧問小島健輔估計,日本服飾授權品牌市場已從 2000 年的近 2 兆日圓縮到約 1 兆,授權生意的主流早就轉到動漫角色。
台灣:幾乎都是韓國公司來開店
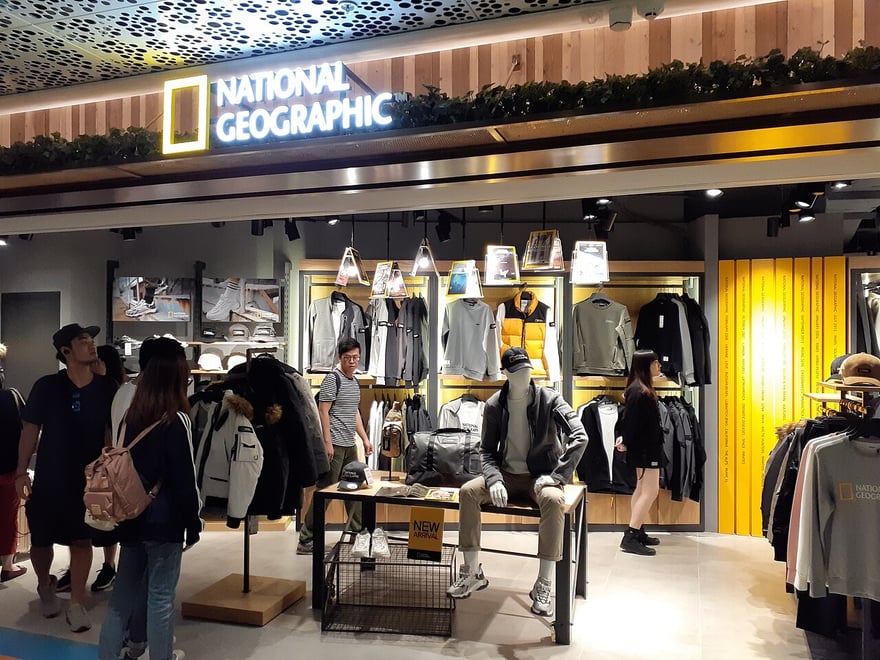
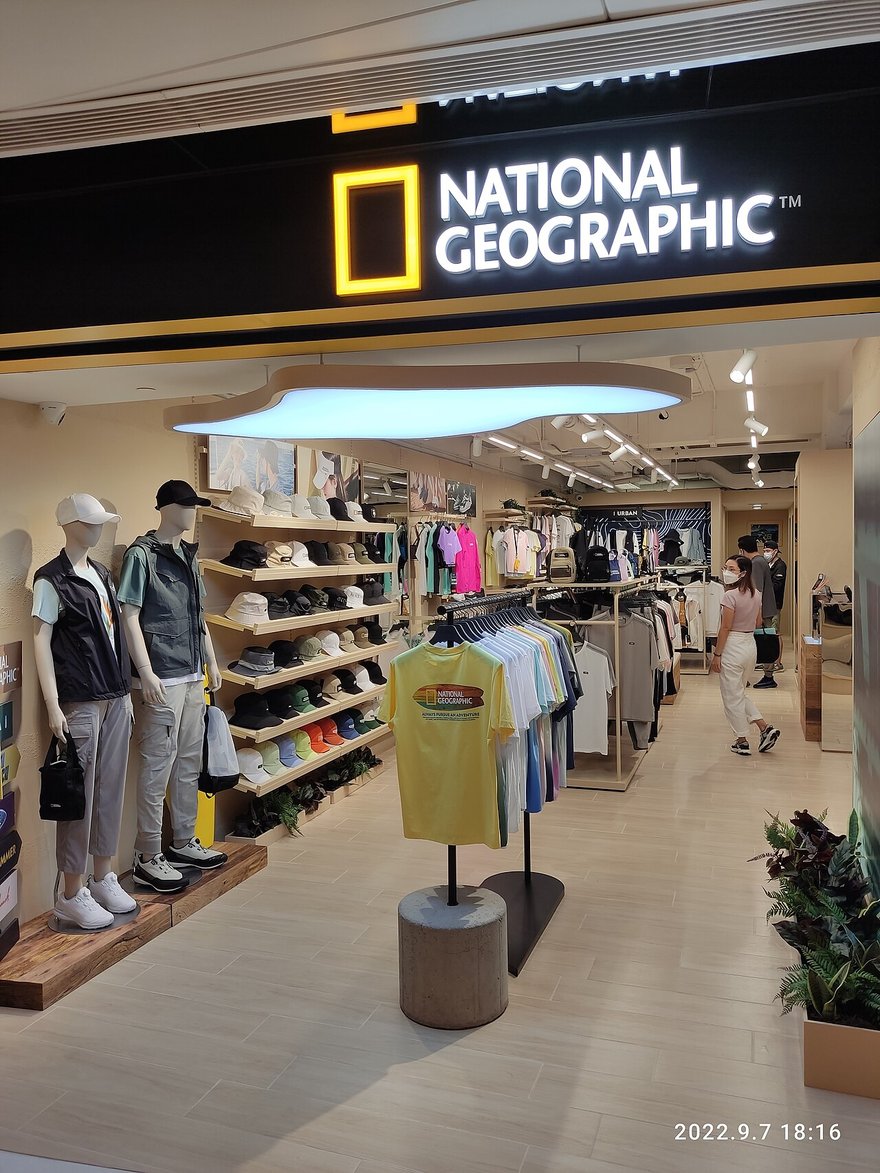
我們沒有找到台灣本地公司把外國非服飾品牌做成服飾品牌的明確案例。台灣看得到的這類品牌,經營者是韓國公司:國家地理服飾由 The Nature Holdings 在台灣直營,2026 年第一季台灣有 14 家店,目標 2027 年前超過 20 家;Discovery Expedition 2024 年底進台灣,2025 年 10 月進駐新光三越台中中港店;Kodak Apparel 2026 年在台北信義與南西開店。台灣在這個產業裡的角色,是韓國授權品牌的出口市場。

結論:韓國特色在三個地方
綜合起來,「把非服飾品牌做成衣服」不是韓國獨有的發明,中國比韓國更早、日本也做過。韓國真正特別的地方有三個:
- 規模與密度。新品牌裡有三到四成是授權品牌,光是有公開數字的四個品牌,合計年營收就超過 2 兆韓元。
- 定位。中國的 Jeep、Playboy 走百貨男裝與大眾價位;韓國把媒體、相機、聯盟的名字做成戶外與街頭的主流品牌,價格不低。
- 方向。日本、中國的被授權公司基本上只做本國;韓國公司拿的是整個亞洲的權利,F&F 的 MLB 授權涵蓋 20 個國家和地區,國家地理和 Kodak 自己到台灣、香港、中國、日本開店,F&F 最後還把 Discovery 的商標整個買下來。
這三點背後是同一個結構:一群有設計、生產、通路能力卻缺名字的韓國時尚公司,碰上以百貨抽成為主的通路、logo 與戶外潮流,以及一個願意跟著韓國流行走的中國市場。這個結構 2023 年後開始鬆動,接下來要看的是 2026 年底國家地理能不能續約,以及其他公司會不會跟著 F&F 把名字買下來。
韓國為什麼有那麼多授權服飾品牌?
主要是結構原因:外國服飾品牌收回授權改直營後,韓國時尚公司有設計、生產、通路能力卻缺名字,於是改借本業不是衣服的品牌;韓國百貨以抽成制設櫃,知名度是進場門票;2010 年代的戶外熱潮、logo play 與 newtro 潮流,加上中國旅客與中國市場,讓 MLB、Discovery、國家地理做到年營收數千億到上兆韓元。
韓國到底有幾個授權服飾品牌?
沒有官方統計。Korea Herald 引時尚媒體 Fashionbiz,截至 2024 年 2 月有 218 個;常見的「600 個以上」最早出自 KED Global 2024 年 3 月引述一位不具名百貨採購的話,後來被券商報告沿用為估計。兩個數字口徑不同,不能直接比較。
授權服飾公司要付多少權利金?
上市公司多不公開。F&F 年報寫明 MLB 的合約期間與品牌使用費屬保密事項;韓國媒體的通用說法是營收的 3% 到 5%。用 F&F 的例子推算,券商估計買斷 Discovery 每年省下約 100 億韓元權利金,對照約 3,470 億營收約 3%。合約通常還有最低保證權利金、最少門市數與行銷支出比例等義務。
授權服飾是韓國特色嗎?
手法不是韓國獨有:中國的 Jeep 男裝、Playboy 服飾都經營了二三十年,日本伊藤忠也取得 Barbie 等非服飾品牌的服飾權利。韓國特別的是規模與密度、把媒體與相機品牌做成高單價主流品牌,以及韓國公司拿整個亞洲的權利、自己到台灣、香港、中國、日本開店。台灣目前看到的國家地理、Discovery、Kodak 服飾都是韓國公司經營。
延伸閱讀
資料來源
查證日為 2026 年 10 月 28 日(台北時間)。韓元換算美元以 1 美元約 1,400 韓元粗算。
一手公告與財報:
- F&F 2025 年度事業報告書(MLB 授權取得年份、地域、合約期間與使用費保密):https://dart.fss.or.kr/dsaf001/main.do?rcpNo=20260318001512
- F&F 2026 年半年報:https://dart.fss.or.kr/dsaf001/main.do?rcpNo=20260814004123
- F&F 2026-08-13 公告,Discovery Expedition 商標等無形資產受讓決定(8,000 萬美元、原授權合約終止):https://dart.fss.or.kr/dsaf001/main.do?rcpNo=20260813800964
- F&F 2024-07-17 公告,Discovery 亞洲獨家授權至 2039 年(韓國交易所 KIND):https://kind.krx.co.kr/common/disclsviewer.do?method=search&acptno=20240717000170
- The Nature Holdings 2025 年度事業報告書(授權合約表、國家地理權利金付款保證、迪士尼中國最低保證)(KIND):https://kind.krx.co.kr/common/disclsviewer.do?method=search&acptno=20260317001154
- The Nature Holdings 2026 年半年報(KIND):https://kind.krx.co.kr/common/disclsviewer.do?method=search&acptno=20260814000610
- 韓國 IR 協議會,The Nature Holdings 企業分析(國家地理營收、營業利益、NFL 退出、600 個以上),2026-08-07:https://stock.pstatic.net/stock-research/company/74/20260807_company_196816000.pdf
- 中國服飾控股,Jeep 許可協議到期公告,2020-01-15:https://www1.hkexnews.hk/listedco/listconews/sehk/2020/0115/2020011500668_c.pdf
- Licensing International,2026 年全球授權產業調查(全球授權商品零售額 3,898 億美元):https://licensinginternational.org/news/licensing-internationals-2026-global-study-shows-licensing-industrys-continued-growth-reaching-389-8-billion-in-sales/
媒體與研究報告:
- Money Today,韓國授權時尚的起源(McGregor、DAKS、轉向非時裝品牌),2021-04-03:https://www.mt.co.kr/living/2021/04/03/2021040111224345442
- Money Today,K 授權時尚全盛期、權利金約 3% 到 5%、超過 1 兆韓元市場,2021-04-03:https://www.mt.co.kr/living/2021/04/03/2021040113532595355
- Money Today,MLB 與 NBA 授權沿革,2021-04-03:https://www.mt.co.kr/living/2021/04/03/2021033115531512436
- Korea Herald(經 Asia News Network 轉載),218 個授權時尚品牌、新品牌中的授權比例,2024-04-01:https://asianews.network/?p=140787
- KED Global,授權品牌超過 600 個(百貨採購說法)、MLB 免稅店營收下滑,2024-03-26:https://www.kedglobal.com/newsView/ked202403260010
- 韓國經濟新聞(經 Daum),授權品牌全盛期見頂、logo play 與 newtro、電視頻道授權,2024-03-26:https://v.daum.net/v/20240326184802669
- 日刊體育(經 Daum),授權時尚退燒、Discovery 與 The Nature Holdings 2024 年業績,2025-05-14:https://v.daum.net/v/20250514073403267
- 딜사이트,F&F 的 MLB 與 Discovery 營收、中國門市、權利金估計,2026-09-04:https://dealsite.co.kr/articles/168386
- 딜사이트,SJ Group 授權與 OEM 模式、百貨營收比重,2025-02-06:https://dealsite.co.kr/articles/135982
- 딜사이트,韓世MK 權利金與授權合約義務,2025-09-25:https://dealsite.co.kr/articles/148699
- 韓經 Business,大明化學的品牌事業,2025-07:https://magazine.hankyung.com/business/article/202507248821b
- 韓國經濟新聞,大明化學 45 家子公司、200 多個品牌,2026-02-18:https://www.hankyung.com/article/2026021895631
- 韓經 Business,三星時裝研究所談授權品牌,2022-01:https://magazine.hankyung.com/business/article/202201057260b
- 亞洲經濟,韓國戶外市場 2014 年高峰後縮小,2019-10-28:https://view.asiae.co.kr/article/2019102815381403958
- 大信證券,F&F 企業報告(MLB 2019 年免稅店營收),2021-01-15:https://file.alphasquare.co.kr/media/pdfs/company-report/대신20210115F&F.pdf
- 貝恩管理顧問,韓國時尚的百貨通路比重,2016:https://www.bain.com/ko/insights/e-commerce-offers-opportunity-for-a-leap-forward/
- 이투데이,公平會研究:百貨服飾抽成,2010-02-23:https://www.etoday.co.kr/news/view/292001
- 이코노미스트(韓國 Economist 週刊),The Nature Holdings 談國家地理續約與商標權風險,2026-07-21:https://economist.co.kr/article/view/ecn202607140023
- 韓國中央日報英文版,Licensing a brand is easier than building one, for now,2021-08-04:https://www.koreajoongangdaily.com/business/licensing-a-brand-is-easier-than-building-one-for-now/10997437
- WWDJAPAN,三陽商會 Burberry 授權結束與 2015 年業績:https://www.wwdjapan.com/articles/6922
- ITmedia,三陽商會 Burberry 授權沿革與轉盈,2023-12-22:https://www.itmedia.co.jp/business/spv/2312/22/news030_2.html
- 東洋經濟,三陽商會 2016 年度虧損:https://toyokeizai.net/articles/-/158620
- WWDJAPAN,小島健輔談日本授權品牌市場與伊藤忠,2022-12-19:https://www.wwdjapan.com/articles/1476502
- Fashionsnap,伊藤忠取得 Barbie 日本授權,2021-05-29:https://www.fashionsnap.com/article/2021-05-29/itochu-barbie/
- 界面新聞,中國動向與 Kappa 的高峰與衰退:https://www.jiemian.com/article/8105626.html
- 界面新聞,Playboy 在中國授權經營 30 多年:https://m.jiemian.com/article/8781947.html
- Taiwan News,National Geographic Apparel 台灣直營店與展店目標,2023-08-12:https://www.taiwannews.com.tw/zh/news/4969876
- 工商時報,Discovery Expedition 進駐新光三越台中中港店:https://www.ctee.com.tw/news/20251114701015-431207
圖片來源
- 韓國授權服飾時間軸、The Nature Holdings 營業利益圖、首圖:依本文資料來源自製
- MLB 標誌:Wikimedia Commons,公有領域(註冊商標),https://commons.wikimedia.org/wiki/File:Major_League_Baseball_logo.svg
- 國家地理標誌:Wikimedia Commons,公有領域(註冊商標),https://commons.wikimedia.org/wiki/File:Natgeologo.svg
- 深圳寶安海岸城 MLB 服飾店:ZHONG 82035 WANGZ,CC0,https://commons.wikimedia.org/wiki/File:SZ_%E6%B7%B1%E5%9C%B3_Shenzhen_%E5%AF%B6%E5%AE%89_BaoAn_%E8%90%AC%E8%B1%90_%E5%AF%B6%E5%AE%89%E6%B5%B7%E5%B2%B8%E5%9F%8E_Coastal_City_mall_shop_MLB_clothing_store_July_2024_R12S_07.jpg
- 東京原宿 KODAK Apparel 旗艦店:Ryohei Noda,CC BY 4.0,https://commons.wikimedia.org/wiki/File:KODAK_Apparel,_KODAK_Harajuku_Store_-_Nov_6,_2025.jpg
- 首爾樂天百貨總店:Abasaa,公有領域,https://commons.wikimedia.org/wiki/File:Lotte_Department_Main_Store.JPG
- 首爾明洞樂天免稅店夜景:Leeinm,CC BY 4.0,https://commons.wikimedia.org/wiki/File:Night_view_of_Lotte_Duty_Free_Shop.jpg
- 香港尖沙咀 K11 MUSEA 國家地理服飾店:SANA Haoma 211,CC BY-SA 4.0,https://commons.wikimedia.org/wiki/File:HK_%E5%B0%96%E6%B2%99%E5%92%80_TST_%E4%BA%BA%E6%96%87%E8%97%9D%E8%A1%93%E8%B3%BC%E7%89%A9%E9%A4%A8_K11_MUSEA_mall_shop_National_Geographic_clothing_November_2019_SS2_37.jpg
- 深圳福田 JEEP SPIRIT 服飾店:ZBMAUE oopAAM,CC0,https://commons.wikimedia.org/wiki/File:SZ_%E6%B7%B1%E5%9C%B3_Shenzhen_%E7%A6%8F%E7%94%B0_Futian_%E6%B7%B1%E5%8D%97%E4%B8%AD%E8%B7%AF_Shennan_Middle_Road_IN_City_Park_mall_shop_Jeep_Spirit_Clothing_Store_May_2026_N13P_12.jpg
- 東京三陽商會總部:てれ,CC BY-SA 4.0,https://commons.wikimedia.org/wiki/File:SANYO_SHOKAI_LTD.jpg
- 香港沙田新城市廣場國家地理服飾店:Yanghime TADIWODOA BBAEW,CC BY-SA 4.0,https://commons.wikimedia.org/wiki/File:HK_STD_%E6%B2%99%E7%94%B0_Sha_Tin_%E6%96%B0%E5%9F%8E%E5%B8%82%E5%BB%A3%E5%A0%B4_New_Town_Plaza_mall_shop_National_Geographic_clothing_store_September_2022_Px3.jpg


本文關鍵字:韓國授權服飾、라이선스 패션、授權品牌、MLB、國家地理服飾、Discovery Expedition、Kodak Apparel、F&F、The Nature Holdings、品牌授權、權利金
本篇摘要
韓國的授權服飾(라이선스 패션)指韓國時尚公司向 MLB、國家地理、Discovery、Kodak、CNN 等本業不是衣服的品牌取得授權,自己設計、生產、開店做成服飾品牌。常見的「218 個」出自 Fashionbiz 2024 年 2 月的計數,「600 個以上」最早是 KED Global 引一位不具名百貨採購的說法,兩者都不是官方統計。歷史上韓國先在 1970 年代借外國服飾品牌,外國品牌收回授權後,業者 1997 年起改借非服飾品牌,MLB、Discovery、國家地理在 2010 年代戶外熱潮中做到年營收數千億韓元,2020 到 2021 年是最盛期,2023 年下半年見頂。結構原因包括外國品牌收回授權留下的空缺、百貨抽成制讓知名度成為進場門票、一批會企劃與委外生產的品牌經營公司、logo 與戶外潮流,以及中國旅客與中國市場。權利金率多不公開,F&F 年報明寫 MLB 的合約期間與使用費屬保密事項,媒體說法約 3% 到 5%。退燒原因是 logo 退流行、中國客減少與品牌同質化;The Nature Holdings 營業利益從 2022 年 908 億韓元掉到 2025 年 70 億,國家地理合約 2026 年底到期、截至 2026 年 10 月 28 日無續約公告,F&F 則在 2026 年 8 月以 8,000 萬美元買下 Discovery 時尚商標。中國的 Jeep 男裝、Playboy 與日本伊藤忠也有類似做法,韓國特別在規模、高單價主流定位,以及韓國公司拿亞洲權利往外開店。
- 韓國授權服飾指把 MLB、國家地理、Discovery、Kodak、CNN 等非服飾品牌授權做成服飾品牌,1997 年 F&F 的 MLB 是第一個成功案例
- 「韓國有 218 個授權時尚品牌」出自 Fashionbiz 2024 年 2 月計數;「600 個以上」最早是 KED Global 2024 年 3 月引一位不具名百貨採購的話,兩者都不是官方統計
- 2023 年下半年韓國新推出的 61 個時尚品牌中 18 個是授權品牌,2024 年上半年預計推出的 26 個中約 11 個(42.3%)
- 2025 年營收:MLB 約 1 兆 4,550 億韓元(含中國約 9,600 億)、國家地理 3,864 億、Discovery 3,470 億、Kodak Apparel 1,044 億
- F&F 年報:MLB 授權 1997 年取得、涵蓋 20 個國家和地區,合約期間與品牌使用費屬合約保密事項不揭露;韓國媒體說法權利金約營收 3% 到 5%
- The Nature Holdings 營業利益 2022 年 908 億韓元、2025 年 70 億;國家地理授權 2026 年 12 月 31 日到期,截至 2026 年 10 月 28 日無續約公告
- F&F 2026 年 8 月 13 日以 8,000 萬美元向 Discovery Communications 買下 Discovery Expedition 時尚商標,原授權合約同時終止
- 日本三陽商會失去 Burberry 授權後,2016 年度淨損 113 億日圓;中國服飾控股的 Jeep 男裝授權 2020 年底到期不續,當時 Jeep 門市約佔六成
喜歡這種一次講清楚的整理?
老喬報,每週一封寄給你