
本篇目錄(30 節)
你好,我是老喬
近年的體悟,是社會對於「錢」的機制設計
從金本位解除以來,「錢」被包裝成政府的信用與社會的共識
但我們常常忽略,現在的「錢」,是負債的一種
是最終需要還的,只是似乎不會在你這輩子發生
而這些錢,往往會貶值
法幣,是由政府發行
而政府,理論上是由社會大眾持有
但是因為實務管理需要,總是由一小撮人來進行公眾資產的管理
你說是政黨也好、官僚體系也罷
總之就是一群最後會離開,換別人來做管理的人來暫管
這時候,在人性上,往往是貪婪浪費的
只因為管理的是公共財,最終的負債是由社會承擔
在這個大機制下
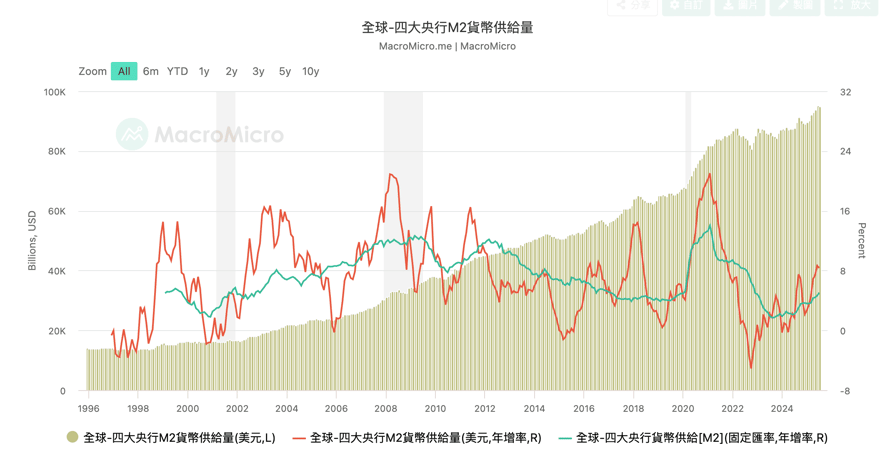
各位可以持續的關注各國M2、利率的走向,與金融資產的關係
這邊推兩張圖
- 全球-四大央行M2貨幣供給量:https://www.macromicro.me/charts/3439/major-bank-m2-comparsion
- 全球-股市總市值/四大央行M2貨幣供給:https://www.macromicro.me/charts/100714/global-4-countries-market-cap-money-supply-m2
在往下前,先科普一下M2是什麼
M2 貨幣供給量是什麼?
想像經濟體就像一個大水庫,裡面有不同層次的「水」在流動。
M2 就是這個水庫裡,最常被用來衡量「市場上能直接或間接消費、投資的水量」的指標。
• M1:最即時能用的錢,像是你口袋裡的現金、銀行活期存款。
• M2:在 M1 的基礎上,加上「短時間就能拿來用的存款」,例如定存(可提前解約)、郵政儲金等。這些雖然不像現金那麼隨手可花,但要動用也不難。
所以,M2 ≈ 現金 + 活存 + 定存(容易動用的那種)。
M2為什麼重要?
政府和央行(像台灣的中央銀行、美國的 Fed)會觀察 M2 的變化,因為它像是整個社會的「血液流量計」:
• 如果 M2 成長快,表示市場上錢變多,可能帶動消費與投資,但也可能讓物價上漲(通膨)。
• 如果 M2 成長慢,錢變少或流動變緊,經濟可能放緩。
新手快速理解公式
M2 就像「能隨時拿來用的錢」,範圍比 M1 大,但比「所有金融資產」小。
想成是「你銀行帳戶裡隨時能拿來刷卡、提款、轉帳的錢」+「你家裡的現金」+「不難動用的存款」。
簡單比喻:
M1 = 你皮夾裡的現金
M2 = 皮夾 + 支付寶/Line Pay 錢包 + 隨時可解的定存
那麼,M2以外的金融資產包含些什麼?
常見的「非 M2 金融資產」舉例
• 股票:你手上有台積電股票,不能直接去 7-11 買咖啡,必須先賣掉變成現金。
• 債券:政府公債、公司債,理論上可交易,但變現需要時間。
• 基金/ETF:同樣需要在市場上賣出,才能換成現金。
• 保險商品:像儲蓄險、投資型保單,雖然有價值,但不能立即拿來消費。
• 房地產:雖然價值龐大,但流動性差,很難馬上變成現金。
• 黃金、藝術品、虛擬貨幣:屬於資產,但不在 M2 的計算範圍內。
簡單比喻
• M2 = 皮夾 + ATM 帳戶:錢隨時能用。
• 所有金融資產 = 皮夾 + ATM 帳戶 + 股票 + 房子 + 黃金。
• (所有金融資產 – M2) = 那些需要時間與市場交易,才能變成錢的東西。
全世界M2,是越來越多的
由 全球-四大央行M2貨幣供給量:https://www.macromicro.me/charts/3439/major-bank-m2-comparsion
可以知道,全世界的錢就是越來越多
M2變多,那麼多出來的錢會流向哪些地方?
M2 變多,等於市場上「可動用的錢」增加,那這些錢不會乖乖躺在銀行裡,它們會尋找出口。流向主要看經濟環境和人們的心理。
M2的流向:消費
- 如果大家對未來有信心,會把錢花在購物、餐飲、旅遊、耐久財(車、家電)。
- 這會帶動企業營收,進一步推高物價(通膨)。
M2的流向:投資
- 股市:錢進入股票市場,推高股價。常見於資金寬鬆時的牛市。
- 房地產:錢會流入不動產市場,造成房價上漲。
- 基金 / ETF / 債券:偏向保守或中長期配置的投資人,也會把多餘資金轉過去。
M2的流向:企業融資與擴張
- 銀行體系有更多存款,放貸更容易。
- 中小企業可能借貸投資新設備、大公司可能推進併購或研發。
M2的流向:投機與資產泡沫
當錢多到超過實體經濟需求時,資金會湧向投機性市場:
- 加密貨幣
- 藝術品
- 收藏品(球鞋、精品)
- 這時候,M2 的擴張可能帶來泡沫。
M2的流向:短期避險資產
- 如果環境不確定(戰爭、疫情),錢也可能流向黃金、美元等「避險」資產。
簡單比喻,M2 就像水庫裡的水,越多就會開始往四處滲
- 景氣好 → 流向消費、投資,帶動經濟活水。
- 景氣不穩 → 反而往房子、黃金、美元這些「堅固的盆子」流。
老喬目前的認知,M2越多,代表金融、房產只會越好
先就老喬自己的認知來說吧
景氣好 → 錢,流向消費、投資,帶動經濟活水。
這是M2增加,市場景氣又好的情況
整個就是很正向,世界一切前景光明的樣子
你有看到,什麼樣的案例,是社會經濟很好,未來一切光明
而這時候股市與房市不好的時候嗎?
老喬目前還沒有找到過
所以個人判定,M2上升+景氣好,代表股市與房產一定好
景氣不穩、不好,錢會往哪裡流?放到錢包裡嗎?
這情況代表,M2增加,而社會對於未來的景氣不不樂觀的情況
這時候,老喬觀察到的現象是幾種
- 有錢人手上錢很多,要找地方花
- 銀行手上錢很多,要找到缺錢,但是信用良好的人,把錢塞給他
- 手上沒錢的人,因為對於未來感到悲觀,所以少花點錢
- 因為社會上大部分的人,開始節約支出,導致大部分的企業營業困難、考慮無薪假、檢視裁員與否
- 政府因為想要避免經濟變不好,開始出現各種補助案,想要借錢給企業,甚至是免費借
- 社會上普遍想要避險,所以轉往「低風險」的資產跑
景氣不好,社會上錢又很多的時候,這些錢在誰手上?
政府發的錢變多了~~~
這些錢要透過銀行,輸送到社會的各個角落
但是「銀行要負責扛下,把錢要回來的這份工作」
這種情況下,你要是銀行,你錢會想要借給誰?
這題是老喬覺得要用人生好好思索的題目 XDDDD
很多日劇都是在演,銀行在公司最差的時候
不借錢給該公司,導致該公司倒閉
你可以怪銀行嗎? 當然可以
但你是銀行,你會把錢借給慨起來就快死掉的人嗎? 各位可以多想想
銀行要去降低自己的風險,可以怎麼做?
老喬列個幾個
- 找不缺錢的客戶,問問需不需要錢,這邊有批成本很低的錢喔
- 找有房子的顧客,問問房子抵押給銀行,銀行借你成本很低的錢好不好
- 找財務健康,有賺錢的企業,問問要不要錢,政府剛剛發了一批便宜的錢下來喔
怎麼想都是當有錢人真好的情境 XDDDD
而這些錢從銀行散出去之後,會去哪裡呢?
老喬始終認為是往股市、房子、黃金、美元這些「堅固的盆子」流。
這頁是老喬一直說,現在是金融資產通膨的時代,背後的背景
資產有沒有破億,大幅影響了你的CAGR,是9%與6%的差異
詳細資了請見中國信託的資產報告:2024年中國信託 X BCG 的2024臺灣超高資產客群財富洞察報告
CAGR(Compound Annual Growth Rate,複合年均成長率)
簡單來說,CAGR 就是「平均每年成長多少 %」。
它假設你的資產或數字,是每年以固定速度成長,最後剛好長到結果值。
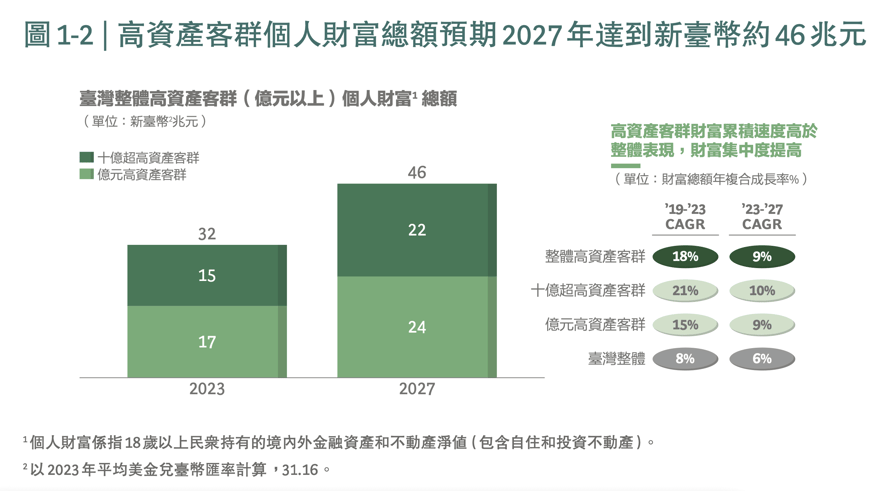
而你有沒有破億資產,在該報告預估中,差異只有3%
但是依照72法則
可以算出
72/9=8
72/6=12
代表
- 資產破億的人,要變成2億,需要花8年
- 而臺灣整理的人,資產要翻一倍(EX: 從100萬變200萬),需要花費12年
以絕對數字看,更是恐怖
1億資產的人,一年成長8%,代表這些人一年多800萬資產…
如果你有錢一點,資產2000萬好了,一年成長6%,代表一年多120萬
這怎麼比啦 XDDDD
根本就是直接宣告故事結束
M2增加,多出來的錢,真的有到股市嗎?
客官們,老喬拉回主題
先來看看這張圖
全球-股市總市值/四大央行M2貨幣供給:https://www.macromicro.me/charts/100714/global-4-countries-market-cap-money-supply-m2
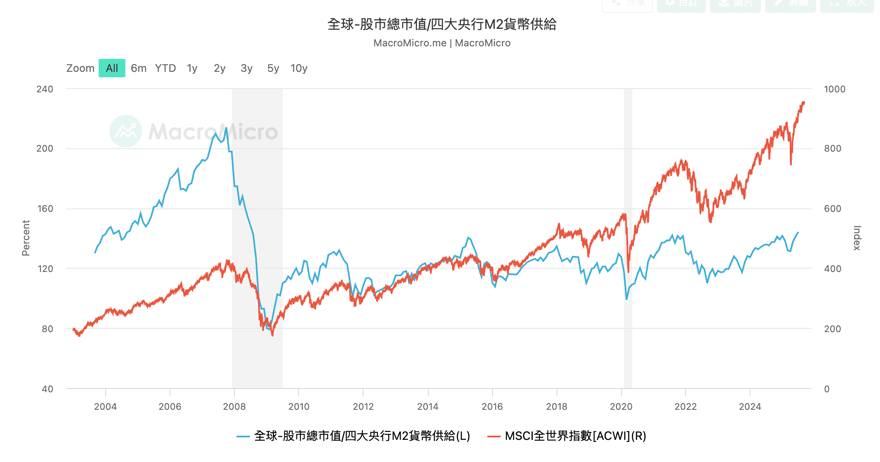
請看藍色的線
代表 「股市市值」/「M2」
你看到紅色的線一直成長,就是「股市市值」
而藍色的線近年來維持穩定
依照除法的原則,要維持穩定,股市市值又在增長
所以M2必然是增加的
至於台灣這邊的「股市市值」具體長什麼樣子,老喬另外做了一頁每週更新的台股市值前 50 大排行榜,一眼就能看出台積電獨大的單極結構。
好了,故事說完了 XDDD
老喬對於「錢」的體悟
世界上的錢越來越多
而那些沒有需要錢的人,被迫要有越來越多錢
這些錢可以放到哪裡去呢?
- 金融市場
- 不動產
就算不追求增值
也會想要追求保值
所以成長率一定要優於通膨
不然社會會很慘,會從根本崩潰
而需要錢的人
社會基本系統,原則上不太提供協助(想想銀行那個人多辛苦,屁股被政府踢,還要笑臉迎人的拜托人他錢拿走 XDDD)
所以…
什麼是好好做,能夠幫我們、幫自己、幫家人逆天改命呢?
我們持續觀察
老喬整理,幾篇目前的現象
2025年百貨業績一片慘澹
https://sc2100.com/2025/07/11/2025h1/
勞動部統計,無薪假人數攀升
https://statfy.mol.gov.tw/index04.aspx
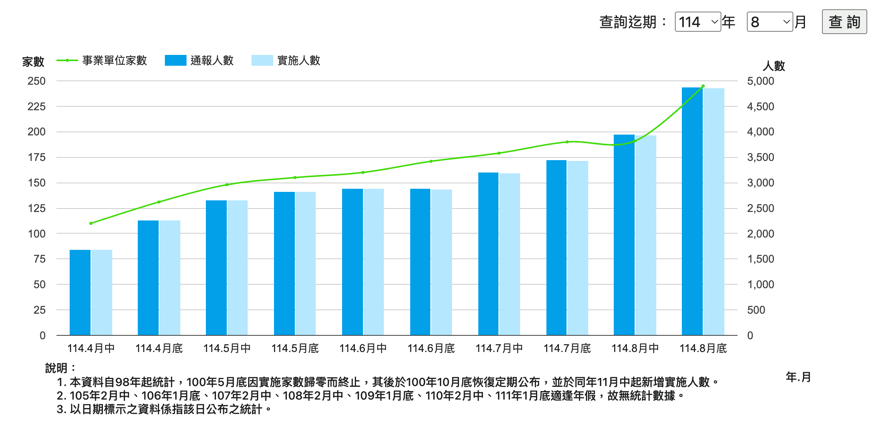
老喬的應對,美股、台股、中國股市
老喬的,美股成效檢視
今年前 8 個月,#美股 VTI 報酬率是 10.51%,我的帳面績效卻來到 18.39%。
換句話說,我自己的投資表現,贏過大盤快一倍。
每個月檢視家庭帳本,我都會把自己的 XIRR(年化報酬率)拉出來,對比 VTI。
這不只是比數字,更像是一種提醒:即便長期來看,大盤很難輸,但在短期內,策略選擇、風險控制,都會讓結果出現落差。
小老闆經營公司也是一樣 —— #方向對了,時間會站在你這邊;方向錯了,努力可能全被吞掉。
以我目前的 XIRR 15.24% 來算,按照 72 法則,大約 #不到5年 資產就能翻倍。
但問題是:這樣的節奏能不能持續?
你在自己的投資或事業上,有沒有算過『翻倍需要幾年』?
#老喬報
老喬的,台股成效檢視
#台股 0050 今年 YTD +8.48%,我的帳戶只有 +2.89%。數字一擺出來,差距就很明顯。
原因也不難理解——我的台股配置幾乎都是 #金融股 。當科技股在 7、8 月狂飆的時候,我的部位自然落後於大盤。但這個組合不是臨時拼湊的,而是從 2012 年一路累積到現在,已經跑了 #13年 。這段時間我的年化報酬率大約在 10.8% 左右,不算誇張,但絕對穩健。
對我來說,台股帳戶的任務早就不是追求爆發,而是讓金融股的股利慢慢轉成小量的 #被動現金流 。這種現金流心態,比追漲跌更讓人安心。而投資重心,我早已轉到美股去追求更大的成長性。
所以問題就回到:到底要自己配置、追求「穩健+現金流」,還是乾脆被動投資,直接跟著大盤走?
這正是每個小老闆和專業工作者需要思考的選擇。
你覺得,未來 10 年該把重心放在「自己配置」還是「被動跟大盤」?
#老喬報
老喬的,中國股市成效檢視
#中國股市 ,老喬第一次細算才發現,年化報酬只有 4.65%,翻倍要 15.5 年
三年前,因為沒有中國證券戶頭,我只能透過銀行的「基金聯動式」產品參與中國股市。這類產品本質上就是被動投資,所以理論上報酬應該和大盤接近。
細算後的結果:
• 三年多下來,我的 XIRR 年化報酬率是 4.65%。
• 用 72 法則來算:要 15.5 年資產才能翻倍。
• 但對照大盤: #滬深300 近三年年化報酬率約 6.02%。我的報酬明顯低於大盤。
• 更麻煩的是:銀行產品還有額外的出場成本,約 0.3%~1%,會再吃掉 6.5%~21.5% 的報酬。
• 換算下來:
• 4.35%(扣 0.3%)→ 16.6 年翻倍
• 3.65%(扣 1%)→ 19.7 年翻倍
結果就是:不但輸給大盤,還要額外被銀行費用再壓一刀,讓翻倍時間硬生生拖長 1~4 年。
所以我決定止損,轉向 ETF 定期定額重新開始。既然是 #被動投資 ,就該用最乾淨、最低成本的管道,讓時間與複利真正替我工作。
在投資上,管道選錯比市場輸更多。表面只差「零點幾個百分點」,長期卻會偷走你好幾年的複利成長。這就是我在中國股市的第一課。
👉 你自己在工作或生活上,有沒有過因為「懶得比較」或「管道選錯」,結果最後才發現多付出成本的經驗?
#老喬報
老喬的台灣財富報告 系列整理頁面
老喬將自己與財富相關的所看所學,整理成系列資訊
叫做「老喬的台灣財富地圖」系列
不是為了給答案,而是讓人知道自己站在哪裡
希望這些資料,能讓你更了解自己
這篇提到VTI台灣50(0050/006208)台積電中國信託商業銀行勞動部
本篇摘要
老喬從金本位解除後的「錢」本質探討起,認為現代貨幣是政府信用與社會共識的負債,最終需要社會承擔。分享全球四大央行 M2 貨幣供給與股市總市值關係圖表,詳細科普 M2 的定義(現金+活存+容易動用的定存),以及 M2 變多會流向消費、投資、房地產、黃金等資產。老喬觀點:M2 上升+景氣好代表股市房產一定好;M2 上升但景氣差時,錢流向有錢人手中與金融資產。最後分析美股年化報酬 15.24%、台股年化 10.8%、中國股市年化 4.65%。
- M2 = 現金 + 活存 + 容易動用定存,衡量市場「能直接消費投資的錢」
- 老喬美股年化 15.24%,按 72 法則不到 5 年資產翻倍
- 資產破億者年增長 9% vs 一般人 6%,按 72 法則翻倍時間相差 4 年
覺得這些數字有用?
台灣財富數據,每週一封寄給你
常用 Google 搜尋嗎?
把老喬報設為偏好來源,搜尋時會更常看到這裡的文章。