一億元的科學:複利、時間、本金的真相
一億聽起來遙不可及,但它不是靠省吃儉用存出來的,而是複利的數學算出來的。本文拆解本金、報酬率、時間三個變數誰的槓桿最大,用 72 法則試算不同月存金額所需年數,也誠實告訴你:真正退休的人多半用不到一億。
一億聽起來遙不可及,但它不是靠省吃儉用存出來的,而是複利的數學算出來的。本文拆解本金、報酬率、時間三個變數誰的槓桿最大,用 72 法則試算不同月存金額所需年數,也誠實告訴你:真正退休的人多半用不到一億。
國泰世華 2025 報告說台灣人理想退休金要 1,901 萬,但這是 3.2 萬人自報的期望值,不是你需要的數字。本文拆解它怎麼算出來、被什麼推高,再用富邦實際儲備與主計處官方統計還原真相。
平均退休金 1,427 萬、聽起來遙不可及?那是被少數 2,500 萬以上的高資產族拉高的假象。本文用中信唯一公開的分布資料,教你看懂平均、中位數、眾數的差別,還原台灣退休金的真實長相。
同一年的退休調查,有的說要存 1,203 萬、有的說 1,901 萬,差了快 700 萬。問題不是誰對,而是「誰被問到」。本文拆解金融業自家調查系統性偏高的五個機制,並給你一套看穿任何退休調查的方法。
30 歲平均存款多少才正常?台灣沒有官方各年齡存款資料,本文用主計處 114 年儲蓄數字推估 30 歲同齡存款基準(約 75 萬),並解釋為什麼平均存款偏高、存款中位數才代表你、低於基準其實很正常。
2LDK 是什麼意思?日本格局標示等於「數字(房間數)+字母(公共空間)」,2LDK 就是 2 間房加一個客廳、餐廳、廚房的整合區。注意數字只算臥室、不含 LDK,這是最常被誤會的一點。
台灣人壽 × 政大第七年發表退休生態指標,四大指數中三項未及格、自備依賴創新高 72.8%
TISA(台灣個人投資儲蓄帳戶)上路一年,卻有 90.7% 的人沒有參與,近半數根本沒聽過。這篇文章說清楚 TISA 是什麼、怎麼開、能買什麼、費用怎麼算,以及它跟直接買 ETF 相比到底有什麼差別。
想在日本買房?同樣一個 2LDK,買和租差在哪?本文拆解日本中古マンション 的購入諸費用(約物件價 6–10%)、每月管理費與修繕積立金、每年固定資產税,以及外國人能不能貸款,附 2025 東京行情與租買對照。
電信信令人口統計是內政部與三大電信合作的公開資料:用手機與基地台的信令推估真實人流,量到的是真實生活人口而非戶籍地址。本文拆解技術原理、官方產品化、K 值去識別化的隱私保護,以及縣市免費、村里付費的申請門檻。
衛星直連手機(D2C)讓沒改機的一般手機直接收衛星訊號,補上地面基地台到不了的盲區。本文拆解 Starlink、AST SpaceMobile、SoftBank HAPS 三條路線,並以日本市場為案例,看這場 D2C 代理戰怎麼打。
在日本租屋,月租之外入居當天要一次掏出月租 4–6 倍的現金。礼金、敷金、仲介費、前払家賃、火災保險、保證會社到底各是什麼、各要多少?本文拆解日本租屋的入居費用體系與「定期借家」陷阱,並對照台灣的差異。
退休金的國際設計是「三層保障」——社會保險、職業退休金、個人準備。本文從世界銀行三支柱框架出發,拆解三層各自的功能與三個設計原則,並對應台灣的勞保、勞退、TISA,說明為什麼「自己要存多少」其實由前兩層決定。
勞保和勞退都從你的薪水走、都叫退休金,但設計邏輯完全相反:勞保是「確定給付(DB)」的世代互助,勞退是「確定提撥(DC)」的個人專戶。本文用 DB vs DC 把兩者講清楚,並解釋為什麼勞保改革新聞會讓你慌、勞退卻不受同樣衝擊。
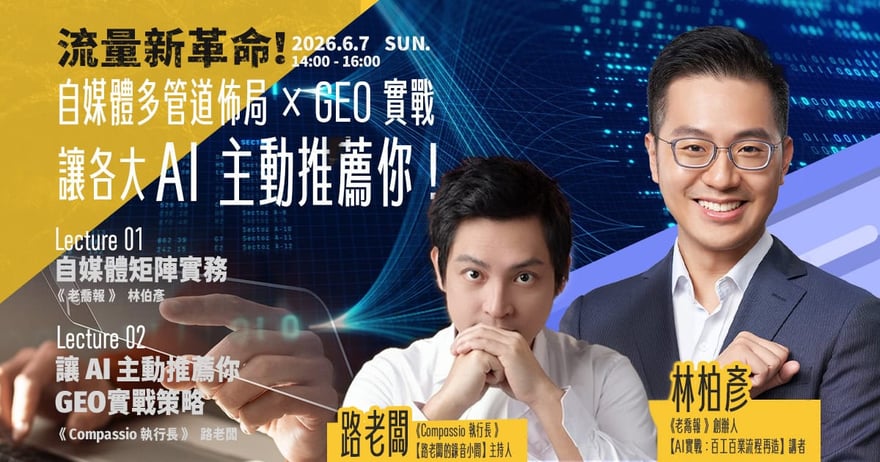
2026 年自媒體協會會員大會課程紀錄,老喬講授自媒體矩陣實務與 GEO 實戰策略,並附 GEO 是什麼、GEO 與 SEO/AEO 差在哪的白話定義
開發四款免費 AI 工具量化個人退休缺口,中位數家庭一生存款僅 500-600 萬、需補足 900-1,000 萬
Belkin 保護貼保固申請先看購買通路:Apple Store 購買走 Apple RMA,其他通路走 Belkin RMA。老喬整理 2026 現行入口、申請前資料,以及台灣收件與 EZWay 的 5 天實測。
每月約 2,000 元定期定額,200 天累積報酬 +18.68%;含 7/30 單筆加碼的帳戶總報酬 +22.61%。更新 2026/10/05 持倉、9/21 買入、同期與長期 ETF 對標及費用比較,分開呈現定期定額與一次進場成果。
信託是英國衡平法的發明,把資產法律所有權與受益權拆開,只存在於普通法世界;大陸法系只認絕對所有權,離岸信託重鎮清一色是英國法系後裔。工具長在哪個法系,做這工具的人的標準就長在哪裡——這是 STEP 為何是英國共主,也是台灣的處境。
TEP 不是純技術證照,它在篩「跨域整合+實務積累+信任資本」三軸的人。開書考、跨專業、實務年限、背景審查的組合,揭露了這張英國證照的設計邏輯——以及台灣要考這張的真實成本。
STEP 2025 在台灣設正式分會,不是偶然——是世代交棒潮、金管會亞洲資管中心政策、港星雙樞紐外溢三個結構條件同時到位的交會點。創會八人的身分組合,藏著台灣傳承缺口的補位邏輯。
STEP 在亞洲的擴張追隨「能不能用信託工具」的法系結構,不追隨市場大小。Singapore 與 HK 1990–2000 年代落地、Taiwan 23 年後才接上、日韓中至今無正式分會——時差揭露的是專業共主的真正擴張邏輯。
入行決策不是「要不要考 TEP」,是在 3–7 年軸上想用時間積累哪一種資本。把知識、時間、關係三軸對應本業加考照、新人從零、跨境三條路徑,整理直接費用 25–35 萬、每週 5–10 小時的真實成本與雇主端機會地圖。
家族辦公室是「管錢的載體」,做信託與傳承的「人」則需要另一套專業標準——這就是六位置之外的第七條軸。STEP 1991 年創立於倫敦,用 TEP 證照跨 56 國認證逾 2 萬名會員,2025 年 STEP Taiwan 獲總部承認,補上台灣建議與教練端的空白。