65 歲平均存款多少才正常?用主計處資料算出你的同齡基準
65 歲平均存款多少才正常?台灣沒有官方各年齡存款資料,本文用主計處 114 年儲蓄數字推估 65 歲同齡存款基準(約 542 萬),並解釋為什麼平均存款偏高、存款中位數才代表你、退休後該看的是現金流而不是餘額。
65 歲平均存款多少才正常?台灣沒有官方各年齡存款資料,本文用主計處 114 年儲蓄數字推估 65 歲同齡存款基準(約 542 萬),並解釋為什麼平均存款偏高、存款中位數才代表你、退休後該看的是現金流而不是餘額。
2021 年一場勞保危機,把台灣人「政府退休金為主要收入」的信心從 65% 打到 52%,再也沒回去。本文用七年退休信心指數與資產配置數據,還原台灣人退休策略如何從靠政府、靠子女,加速轉向自己買 ETF——以及為什麼自救意願上升、準備卻沒跟上。
國泰世華 2025 報告說台灣人理想退休金要 1,901 萬,但這是 3.2 萬人自報的期望值,不是你需要的數字。本文拆解它怎麼算出來、被什麼推高,再用富邦實際儲備與主計處官方統計還原真相。
台灣人壽 × 政大第七年發表退休生態指標,四大指數中三項未及格、自備依賴創新高 72.8%
TISA(台灣個人投資儲蓄帳戶)上路一年,卻有 90.7% 的人沒有參與,近半數根本沒聽過。這篇文章說清楚 TISA 是什麼、怎麼開、能買什麼、費用怎麼算,以及它跟直接買 ETF 相比到底有什麼差別。
退休金的國際設計是「三層保障」——社會保險、職業退休金、個人準備。本文從世界銀行三支柱框架出發,拆解三層各自的功能與三個設計原則,並對應台灣的勞保、勞退、TISA,說明為什麼「自己要存多少」其實由前兩層決定。
勞保和勞退都從你的薪水走、都叫退休金,但設計邏輯完全相反:勞保是「確定給付(DB)」的世代互助,勞退是「確定提撥(DC)」的個人專戶。本文用 DB vs DC 把兩者講清楚,並解釋為什麼勞保改革新聞會讓你慌、勞退卻不受同樣衝擊。
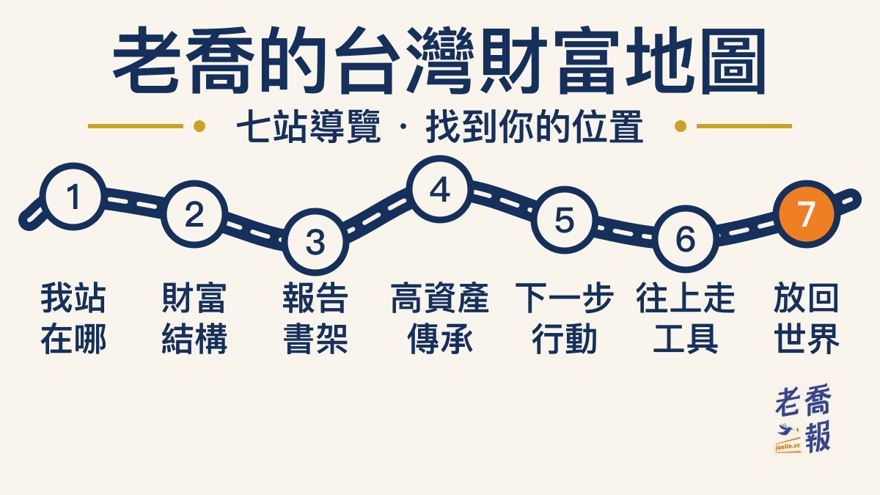
老喬的台灣財富地圖總入口:收入、存款、資產階級、稅、股市、ETF、保險、退休、傳承的全部文章都收在這裡,依理解順序分七站,每站再照財富節點與主題細分,最後一站放美日港泰中對照組。