ETF 的「個股上限」是好是壞?——搞懂 cap 防的不是你以為的風險
指數型 ETF 多採「市值加權」——公司越大、權重越高。問題是,當某檔龍頭一路狂奔(例如這幾年的 NVIDIA),市值加權會讓它的權重無限放大。
指數型 ETF 多採「市值加權」——公司越大、權重越高。問題是,當某檔龍頭一路狂奔(例如這幾年的 NVIDIA),市值加權會讓它的權重無限放大。
適合閱讀:對台灣財富結構好奇的讀者、自己在管美股或台股的個人投資人、想理解金管會「亞洲資產管理中心」政策實際長什麼樣的人
老喬最近在做一件以前一直拖著沒做的事 幫三個小孩把「銀行戶+證券戶」的結構一次想清楚
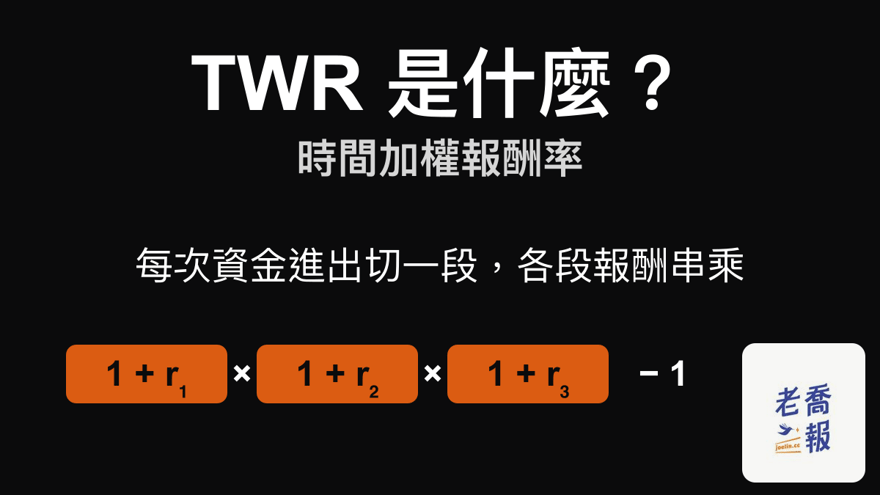
TWR(時間加權報酬率)把投資期間按資金進出切段、各段報酬串乘,排除投資人加碼提領時機的影響,是基金評估經理人的標準。本文附公式、Excel 算法、兩個投資人的對照範例,以及 TWR 與 XIRR、CAGR、IRR 怎麼選。
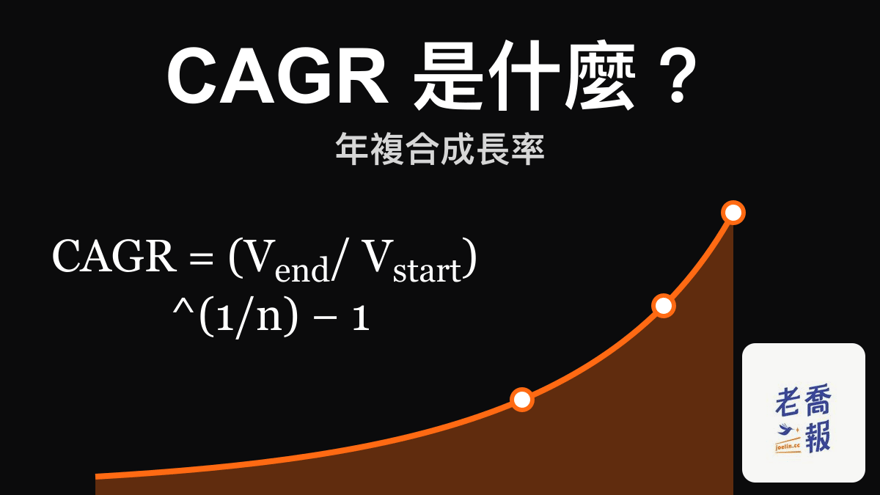
CAGR 是年複合成長率:一筆錢平均每年成長多少。公式(期末 ÷ 期初)^(1 ÷ 年數) − 1,100 萬 10 年變 250 萬就是 9.6%。附 Excel 算法、營收怎麼算、和年成長率與 IRR、TWR 的差別。
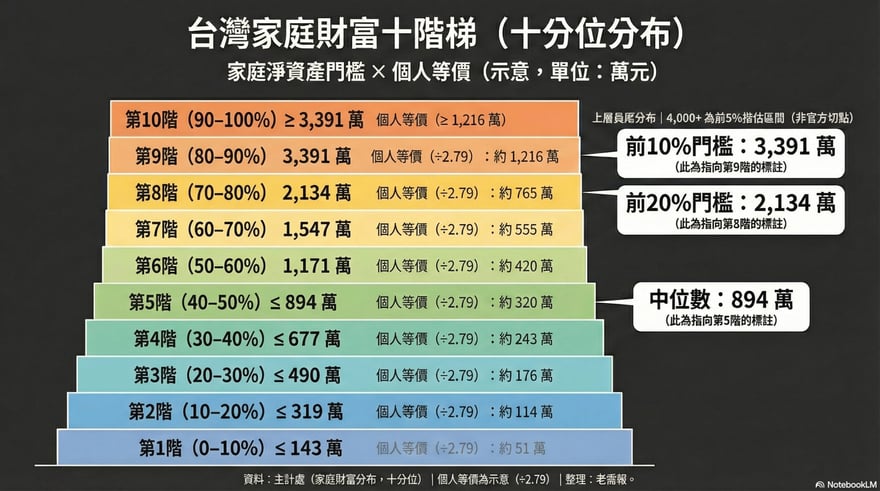
台灣家庭淨資產中位數 894 萬元、前 20% 門檻 2,134 萬元、前 10% 門檻 3,391 萬元。本文用主計處家庭財富十分位資料排出財富十階梯門檻表,三個步驟算出你家在第幾階。
台灣一位薪資中位數的受薪階級,從 22 歲工作到 65 歲,一生累積總薪資約 2,280 萬元;但扣掉稅、保險、生活與育兒開銷後,真正能存下的現金大概只有 400 到 600 萬元。
第一桶金沒有官方固定金額。台灣常說 100 萬台幣;馬來西亞若按三至六個月生活支出與收入緩衝推算,可先以 RM15,000–RM35,000 為實用起點,再依家庭人數與城市調整。