บทความนี้มีในภาษาอื่นด้วย: 繁體中文 · English · 日本語 · 한국어 · Bahasa Indonesia · Bahasa Melayu · Português (Brasil) · Español · Türkçe · Tiếng Việt · Deutsch · हिन्दी
สารบัญ (24)
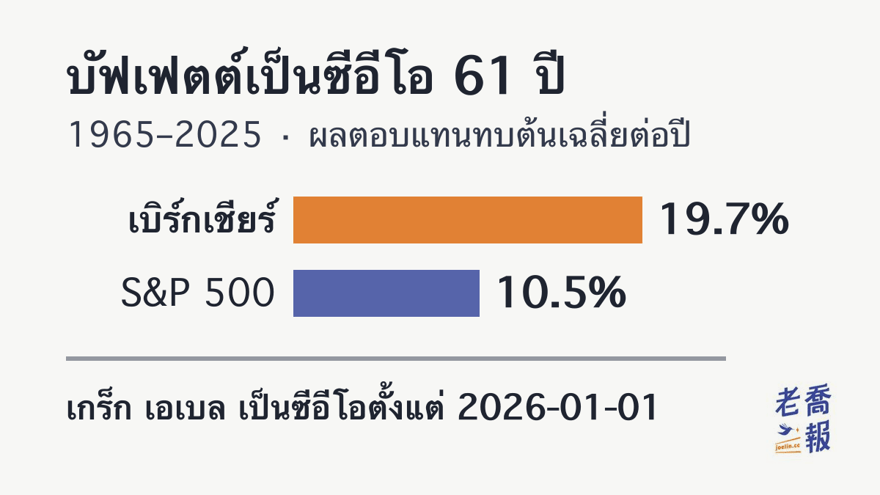
ตลอด 61 ปีที่วอร์เรน บัฟเฟตต์ เป็นซีอีโอ (1965–2025) มูลค่าตลาดต่อหุ้นของเบิร์กเชียร์เติบโตทบต้นเฉลี่ยปีละ 19.7% ส่วน S&P 500 รวมเงินปันผลอยู่ที่ 10.5% คิดเป็นราว 1.9 เท่าของดัชนี
แต่ถ้าดูช่วงที่สั้นลง ภาพจะต่างออกไป ย้อนหลัง 10 ปี (2016–2025) เบิร์กเชียร์ได้ 14.3% ขณะที่ S&P 500 ได้ 14.8% โดยเบิร์กเชียร์ตามหลัง 0.5 จุดเปอร์เซ็นต์ ส่วนย้อนหลัง 20 ปี (2006–2025) อยู่ที่ 11.3% เทียบกับ 11.0% โดยเบิร์กเชียร์นำ 0.3 จุดเปอร์เซ็นต์
ตั้งแต่วันที่ 1 มกราคม 2026 เกร็ก เอเบล รับตำแหน่งซีอีโอต่อจากบัฟเฟตต์ ตัวเลขปีเต็มปีแรกของยุคเอเบลต้องรอรายงานประจำปีของเบิร์กเชียร์ที่จะออกในเดือนกุมภาพันธ์ 2027
ตัวเลขทั้งหมดในบทความนี้คำนวณจากข้อมูลรายปีในรายงานประจำปีอย่างเป็นทางการของเบิร์กเชียร์ และอัปเดตอัตโนมัติเมื่อมีรายงานฉบับใหม่ (ข้อมูลปัจจุบัน: รายงานประจำปี 2025)
บทความนี้เริ่มจากตารางประมาณการที่โจ (Joe) รวบรวมด้วยเครื่องมือ AI ต่อมาในเดือนตุลาคม 2026 ได้ปรับให้อ่านตารางรายปีอย่างเป็นทางการของ Berkshire Hathaway โดยตรง ฐานการคำนวณคือการเปลี่ยนแปลงของมูลค่าตลาดต่อหุ้นของเบิร์กเชียร์ และตัวเปรียบเทียบคือผลตอบแทนรวมเงินปันผลของ S&P 500 จากแถวเดียวกันในตารางนั้น ด้านล่างนี้มีผลตอบแทนเฉลี่ยต่อปีตามระยะเวลาตั้งแต่ 1 ถึง 50 ปี การแบ่งยุคบัฟเฟตต์กับยุคเกร็ก เอเบล ตารางรายปีฉบับเต็มตั้งแต่ปี 1965 และปิดท้ายด้วยตัวอย่างเงิน 10,000 กับผลการลงทุนของโจเอง
เบิร์กเชียร์ (บัฟเฟตต์) เทียบกับ S&P 500: ผลตอบแทนเฉลี่ยต่อปีตามระยะเวลาถือ
| ระยะเวลา | เบิร์กเชียร์ | S&P 500 | ส่วนต่าง |
|---|---|---|---|
| ย้อนหลัง 1 ปี 2025 |
10.9% | 17.9% | -7.0 |
| ย้อนหลัง 3 ปี 2023–2025 |
17.2% | 23.0% | -5.8 |
| ย้อนหลัง 5 ปี 2021–2025 |
16.8% | 14.4% | +2.4 |
| ย้อนหลัง 10 ปี 2016–2025 |
14.3% | 14.8% | -0.5 |
| ย้อนหลัง 20 ปี 2006–2025 |
11.3% | 11.0% | +0.3 |
| ย้อนหลัง 30 ปี 1996–2025 |
11.1% | 10.4% | +0.7 |
| ย้อนหลัง 50 ปี 1976–2025 |
21.7% | 12.0% | +9.7 |
| ตั้งแต่ปี 1965 | 19.7% | 10.5% | +9.2 |
%%{init: {"xyChart": {"titleFontSize": 28, "xAxis": {"labelFontSize": 24, "labelPadding": 10}, "yAxis": {"labelFontSize": 24}}, "themeVariables": {"xyChart": {"plotColorPalette": "#e07b2a, #3a4a9d"}}}}%%
xychart-beta
    title "ผลตอบแทน (%)"
    x-axis ["1", "3", "5", "10", "20", "30", "50", "61"]
    y-axis 0 --> 25
    line [10.9, 17.2, 16.8, 14.3, 11.3, 11.1, 21.7, 19.7]
    line [17.9, 23.0, 14.4, 14.8, 11.0, 10.4, 12.0, 10.5]
สีส้ม = เบิร์กเชียร์ สีน้ำเงินเข้ม = S&P 500 (รวมเงินปันผล) แกนนอนคือจำนวนปีที่นับย้อนจากรายงานฉบับล่าสุด หน่วยเป็นเปอร์เซ็นต์ ตัวเลขเดียวกับตารางด้านบน
ช่วงที่เบิร์กเชียร์นำ: 5 ปี, 20 ปี, 30 ปี, 50 ปี, ตั้งแต่ปี 1965 ช่วงที่เบิร์กเชียร์ตามหลัง: 1 ปี, 3 ปี, 10 ปี
ทุกช่วงนับถึงรายงานประจำปีฉบับล่าสุด (2025) คอลัมน์ส่วนต่างมีหน่วยเป็นจุดเปอร์เซ็นต์ “ตั้งแต่ปี 1965” ใช้ผลตอบแทนทบต้นที่ประกาศอย่างเป็นทางการ ส่วนช่วงอื่นคำนวณทบต้นจากตัวเลขรายปีอย่างเป็นทางการ (ในตารางทางการ ปี 1965 และ 1966 เป็นปีบัญชีที่สิ้นสุดวันที่ 30 กันยายน และปี 1967 ครอบคลุม 15 เดือน)
พูดตามตรง ตัวเลขนี้ทำให้โจแปลกใจไม่น้อย เพราะถ้าดูย้อนหลัง 10 ปีและ 20 ปี ผลงานของบัฟเฟตต์ก็พอ ๆ กับดัชนี และบางช่วงเบิร์กเชียร์ยังแพ้ดัชนีด้วยซ้ำ
แต่ถ้าดูตลอดประวัติศาสตร์ บัฟเฟตต์ทำได้ดีกว่าตลาดเกือบเท่าตัว ตลอด 61 ปี ผลตอบแทนเฉลี่ยต่อปีสูงกว่าดัชนีอย่างน้อย 9 จุดเปอร์เซ็นต์ และเมื่อทบต้นแล้วผลลัพธ์จึงอยู่คนละระดับกันเลย (ดูตัวอย่างเงิน 10,000 ด้านล่าง)
ปิดฉากยุคบัฟเฟตต์: เกร็ก เอเบล รับไม้ต่อในปี 2026
บัฟเฟตต์ลงจากตำแหน่งซีอีโอเมื่อสิ้นปี 2025 และเกร็ก เอเบล รับตำแหน่งต่อตั้งแต่วันที่ 1 มกราคม 2026 ตารางทางการเริ่มต้นที่ปี 1965 ซึ่งตรงกับวาระทั้งหมดที่บัฟเฟตต์บริหารเบิร์กเชียร์พอดี ดังนั้น “ผลตอบแทนเฉลี่ยต่อปีของบัฟเฟตต์” จึงกลายเป็นตัวเลขทางประวัติศาสตร์ที่จะไม่เปลี่ยนอีกแล้ว ทุกปีที่เพิ่มเข้ามาหลังจากนี้นับเป็นยุคของเอเบล
แบ่งตามวาระซีอีโอ ตัวเลขเป็นผลตอบแทนทบต้นเฉลี่ยต่อปี (คอลัมน์เบิร์กเชียร์ = มูลค่าตลาดต่อหุ้น, คอลัมน์ S&P 500 = รวมเงินปันผล):
| ยุค | เบิร์กเชียร์ | S&P 500 | ปีที่ชนะ |
|---|---|---|---|
| วอร์เรน บัฟเฟตต์ เป็นซีอีโอ 1965–2025 (61 ปี) |
19.7% | 10.5% | 40/61 |
| เกร็ก เอเบล เป็นซีอีโอ ตั้งแต่ 2026-01-01 |
รอรายงาน | รอรายงาน | — |
ตัวเลขปีเต็มปีแรกของยุคเอเบลจะประกาศในรายงานประจำปีเดือนกุมภาพันธ์ 2027 ตัวเลขยุคบัฟเฟตต์ใช้ผลตอบแทนทบต้นเฉลี่ยต่อปีช่วง 1965–2025 ที่เบิร์กเชียร์ประกาศในรายงานประจำปี 2025 หากนำตัวเลขรายปีอย่างเป็นทางการมาคำนวณทบต้นเองจะได้ 19.8% และ 10.6% ตามลำดับ ส่วนต่างเล็กน้อยนี้เกิดจากตัวเลขรายปีอย่างเป็นทางการที่ปัดเหลือทศนิยมเพียงหนึ่งตำแหน่ง
เกร็ก เอเบล ดำรงตำแหน่งประธาน (President) และซีอีโอตั้งแต่วันที่ 1 มกราคม 2026 (จดหมายถึงผู้ถือหุ้นประจำปี 2025) ส่วนวอร์เรน บัฟเฟตต์ เปลี่ยนไปเป็นประธานกิตติมศักดิ์ตั้งแต่ 2026-09-18 และยังคงเป็นกรรมการ โดยมี Howard G. Buffett รับตำแหน่งประธานกรรมการแทน (ข่าวประชาสัมพันธ์ของเบิร์กเชียร์ ตรวจสอบเมื่อ 2026-10-27)
ตารางรายปีครบ 61 ปีและการแยกดูรายทศวรรษ
📅 ข้อมูล: รายงานประจำปี 2025 (อัปเดตอัตโนมัติหลังเบิร์กเชียร์เผยแพร่ช่วงปลายเดือนกุมภาพันธ์) | แหล่งที่มา: รายงานประจำปีของ Berkshire Hathaway ตาราง “Berkshire’s Performance vs. the S&P 500” | เบิร์กเชียร์ = การเปลี่ยนแปลงของมูลค่าตลาดต่อหุ้น, S&P 500 = ผลตอบแทนรวมเงินปันผล
| ช่วงเวลา | เบิร์กเชียร์ | S&P 500 |
|---|---|---|
| ผลตอบแทนทบต้นเฉลี่ยต่อปี 1965–2025 | 19.7% | 10.5% |
| ผลตอบแทนสะสม 1964–2025 | 6,099,294% | 46,061% |
ข้างต้นคือตัวเลขทางการจากรายงานประจำปี เมื่อแยกผลตอบแทนเฉลี่ยต่อปีออกเป็นรายทศวรรษ จะเห็นว่าผลตอบแทนนี้ไม่ได้สะสมมาอย่างสม่ำเสมอ:
| ทศวรรษ | เบิร์กเชียร์ | S&P 500 | ปีที่ชนะ |
|---|---|---|---|
| 1965–1974 | 12.5% | 1.4% | 6/10 |
| 1975–1984 | 41.4% | 14.6% | 8/10 |
| 1985–1994 | 31.9% | 14.4% | 7/10 |
| 1995–2004 | 15.7% | 12.1% | 6/10 |
| 2005–2014 | 9.9% | 7.7% | 7/10 |
| 2015–2024 | 11.7% | 13.1% | 6/10 |
| 2025 (1 ปี) | 10.9% | 17.9% | 0/1 |
ใน 61 ปี เบิร์กเชียร์ชนะดัชนี 40 ปี (66%) หรือพูดอีกอย่างคือแพ้ 21 ปี ช่องว่างผลตอบแทนระยะยาวจึงไม่ได้มาจากการชนะทุกปี ตัวเลขรายทศวรรษคำนวณทบต้นจากตัวเลขรายปีอย่างเป็นทางการ
เทียบกันทีละปีในช่วง 10 ปีล่าสุด:
| ปี | เบิร์กเชียร์ | S&P 500 | ส่วนต่าง |
|---|---|---|---|
| 2016 | 23.4% | 12.0% | +11.4 |
| 2017 | 21.9% | 21.8% | +0.1 |
| 2018 | 2.8% | (4.4)% | +7.2 |
| 2019 | 11.0% | 31.5% | -20.5 |
| 2020 | 2.4% | 18.4% | -16.0 |
| 2021 | 29.6% | 28.7% | +0.9 |
| 2022 | 4.0% | (18.1)% | +22.1 |
| 2023 | 15.8% | 26.3% | -10.5 |
| 2024 | 25.5% | 25.0% | +0.5 |
| 2025 | 10.9% | 17.9% | -7.0 |
คอลัมน์ส่วนต่างมีหน่วยเป็นจุดเปอร์เซ็นต์ ค่าบวกคือเบิร์กเชียร์ชนะ ค่าลบคือแพ้ดัชนี ตัวเลขในวงเล็บคือผลตอบแทนติดลบตามรูปแบบของตารางทางการ
ข้อมูลรายปีครบ 61 ปี: /data/berkshire-vs-sp500/latest.json (CC BY 4.0 หากนำไปอ้างอิงโปรดระบุรายงานประจำปีของเบิร์กเชียร์เป็นแหล่งที่มาต้นฉบับ)
ไล่ดูทีละปีแล้วเจอ 2 เรื่องที่ขัดกับสัญชาตญาณที่สุด
เรื่องแรก ผลตอบแทนส่วนเกินเกือบทั้งหมดเกิดขึ้นในครึ่งแรก
ช่วงปี 1975–1984 เบิร์กเชียร์ให้ผลตอบแทนทบต้นเฉลี่ยปีละ 41.4% เทียบกับ 14.6% ของดัชนี ส่วนปี 1985–1994 อยู่ที่ 31.9% เทียบกับ 14.4% แต่ในสิบปีเต็มช่วง 2015–2024 เบิร์กเชียร์ได้เฉลี่ยปีละ 11.7% ขณะที่ดัชนีได้ 13.1% หมายความว่าเบิร์กเชียร์ตามหลัง และปี 2025 ปีเดียวก็แพ้เช่นกัน (10.9% เทียบกับ 17.9%)
นี่ไม่ได้แปลว่าเบิร์กเชียร์แย่ลง แต่เป็นผลที่หลีกเลี่ยงไม่ได้ของขนาด เงินลงทุนระดับหลายแสนล้านดอลลาร์มีตัวเลือกให้ลงทุนคนละชุดกับเงินหลักสิบล้านในยุคแรก ซึ่งบัฟเฟตต์เองก็พูดเรื่องนี้ซ้ำมาหลายปี บทเรียนที่แท้จริงของตารางนี้คือ ตัวเลข 19.7% ของยุคบัฟเฟตต์บรรยายประวัติศาสตร์ที่ประกอบด้วยหลายช่วงที่ต่างกันมาก หากนำไปใช้เป็นผลตอบแทนที่คาดหวังในอนาคต ก็จะมองผิดทิศตั้งแต่ต้น
เรื่องที่สองคืออัตราชนะ ใน 61 ปีที่บัฟเฟตต์เป็นซีอีโอ เบิร์กเชียร์ชนะ 40 ปี แพ้ 21 ปี อัตราชนะ 66% ผลตอบแทนส่วนเกินไม่ได้มาจากการชนะเล็ก ๆ ทุกปี แต่มาจากไม่กี่ปีที่ชนะขาดจนทิ้งห่าง (ปี 1976 เบิร์กเชียร์ชนะดัชนี 105.7 จุดเปอร์เซ็นต์ ปี 1979 ชนะ 84.3) แล้วรักษาระยะห่างไว้ด้วยการเสียน้อยกว่าในปีที่ตลาดขาลง (ปี 2022 ดัชนีลดลง 18.1% ขณะที่เบิร์กเชียร์เพิ่มขึ้น 4.0%) นี่คือโครงสร้างผลตอบแทนแบบไม่สมมาตร ไม่ใช่การเหนือกว่าอย่างสม่ำเสมอ
หมายเหตุเกี่ยวกับข้อมูล
- คอลัมน์เบิร์กเชียร์คือ “การเปลี่ยนแปลงของมูลค่าตลาดต่อหุ้นรายปี” ตามตารางทางการ เบิร์กเชียร์ไม่จ่ายเงินปันผล การเปลี่ยนแปลงของราคาหุ้นจึงเท่ากับผลตอบแทนรวม
- คอลัมน์ S&P 500 คือผลตอบแทนรวมเงินปันผลจากแถวเดียวกันในตารางทางการ
- บทความฉบับก่อนหน้าใช้ VTI (Vanguard Total Stock Market ETF) เป็นตัวเปรียบเทียบ แต่ VTI เพิ่งเริ่มซื้อขายในปี 2001 ช่วงตั้งแต่ 30 ปีขึ้นไปจึงต้องใช้ค่าประมาณจากผลตอบแทนเฉลี่ยระยะยาวของตลาดหุ้นสหรัฐฯ เมื่อเปลี่ยนมาใช้คอลัมน์ S&P 500 ของตารางทางการ ทุกช่วงเวลาจึงเป็นตัวเลขจริง
ข้อผิดพลาดที่พบบ่อย 3 ข้อเมื่ออ้างอิงตัวเลขเหล่านี้
ข้อแรกคือคัดลอกผิดคอลัมน์ จนถึงรายงานประจำปี 2018 ตารางทางการมีสามคอลัมน์ ได้แก่ การเปลี่ยนแปลงของมูลค่าตามบัญชีต่อหุ้น การเปลี่ยนแปลงของมูลค่าตลาดต่อหุ้น และ S&P 500 รวมเงินปันผล คอลัมน์มูลค่าตามบัญชีปรากฏครั้งสุดท้ายในรายงานปี 2018 และตั้งแต่ปี 2019 เหลือเพียงสองคอลัมน์ ตัวเลข “บัฟเฟตต์ทำผลตอบแทนเฉลี่ยปีละ 20.x%” ที่แชร์กันในอินเทอร์เน็ตบางส่วนมาจากคอลัมน์ที่เลิกใช้แล้วนี้ และตัวเลข 20.1% (1965–2023) ในบทความฉบับก่อนก็เป็นตัวเลขที่ล้าสมัยแล้วเช่นกัน
ข้อที่สองคือมองข้ามว่าสองคอลัมน์ไม่ได้วัดแบบเดียวกัน คอลัมน์เบิร์กเชียร์เป็นผลตอบแทนจากราคาหุ้น ส่วนคอลัมน์ S&P 500 รวมเงินปันผล ก่อนปี 2018 ตารางทางการระบุไว้ชัดว่าตัวเลข S&P 500 เป็นตัวเลขก่อนหักภาษี และของเบิร์กเชียร์เป็นตัวเลขหลังหักภาษี เชิงอรรถนี้ถูกถอดออกตั้งแต่ปี 2019 แต่ความไม่เท่าเทียมนั้นไม่ได้หายไป หากจะเปรียบเทียบสองคอลัมน์อย่างเคร่งครัด ต้องอธิบายประเด็นนี้ให้ชัดเอง
ข้อที่สามคือใช้ตัวเลขผลตอบแทนเฉลี่ยต่อปีของปีก่อน ตัวเลข “ตั้งแต่ปี 1965” เปลี่ยนทุกปี รายงานประจำปี 2024 แสดง 19.9% ส่วนรายงานปี 2025 เป็น 19.7% บทความใดที่เขียนตัวเลขผลตอบแทนเฉลี่ยต่อปีตายตัวโดยไม่ระบุปีของรายงาน พอผ่านไปหนึ่งปีก็จะผิดทันที ตารางทุกตารางในบทความนี้จึงสร้างจากข้อมูลรายปีอย่างเป็นทางการและอัปเดตอัตโนมัติ
วิธีคำนวณผลตอบแทนเฉลี่ยต่อปี: ใช้ CAGR
ดูสูตรได้ที่ ETF ที่มี CAGR เกิน 10% ในรอบ 20 ปี (ภาษาจีน)
ทำไมใช้ CAGR?
ผลตอบแทนเฉลี่ยต่อปีของเบิร์กเชียร์คำนวณจากการเติบโตของราคาหุ้น ไม่เกี่ยวกับจังหวะเวลาของกระแสเงินสดเข้าออก อัตราการเติบโตทบต้นต่อปี (CAGR) จึงเป็นวิธีที่เหมาะสมกว่า
ทำไมไม่ใช้ XIRR?
XIRR ใช้คำนวณผลตอบแทนต่อปีเมื่อกระแสเงินสดเข้าออกไม่สม่ำเสมอ มักใช้วิเคราะห์พอร์ตของนักลงทุนรายบุคคลหรือกองทุน ไม่ใช่ผลตอบแทนจากราคาหุ้นล้วน ๆ
อีกตัวชี้วัดที่มักใช้สับสนกันคือ ผลตอบแทนถ่วงน้ำหนักด้วยเวลา (TWR)
เวลาวงการเปรียบเทียบผู้จัดการกองทุนหรือกลยุทธ์การลงทุน จะใช้ TWR แทน XIRR เพราะสิ่งที่ต้องการประเมินคือ “ตัวกลยุทธ์” ไม่ใช่ “จังหวะที่นักลงทุนคนหนึ่งบังเอิญใส่เงินเข้ามา”
ถ้าบัฟเฟตต์เริ่มต้นในปี 1965 ด้วยเงินแค่ 10,000 วันนี้จะมีเงินเท่าไร?
สมมติว่าลงเงิน 10,000 ในเบิร์กเชียร์ และอีก 10,000 ใน S&P 500 (รวมเงินปันผล) ตั้งแต่ปีแรกของตารางทางการ (1965) เมื่อถึงสิ้นแต่ละทศวรรษ เงินจะเติบโตเป็น:
| สิ้นปี | เบิร์กเชียร์ | S&P 500 |
|---|---|---|
| 1974 | 32,341 | 11,477 |
| 1984 | 1,030,602 | 44,911 |
| 1994 | 16,479,311 | 171,681 |
| 2004 | 70,970,629 | 537,052 |
| 2014 | 182,252,464 | 1,125,620 |
| 2024 | 549,043,816 | 3,856,613 |
| 2025 | 608,889,591 | 4,546,947 |
ถึงสิ้นปี 2025 เงิน 10,000 ในเบิร์กเชียร์จะกลายเป็นราว 608,889,591 (60,889 เท่า) ส่วนใน S&P 500 จะเป็นราว 4,546,947 (455 เท่า) ตามกฎ 72 ผลตอบแทนเฉลี่ยปีละ 19.7% ทำให้เงินเพิ่มเป็นสองเท่าราวทุก 3.7 ปี ตลอด 61 ปีจึงเพิ่มเป็นสองเท่าราว 15.9 รอบ จำนวนเงินคำนวณทบต้นจากตัวเลขรายปีอย่างเป็นทางการ ยังไม่หักภาษีและต้นทุนการซื้อขาย และสกุลเงินไม่มีผลต่อจำนวนเท่า
น่าทึ่งใช่ไหมล่ะ
เทียบกับนักลงทุนทั่วไปในไต้หวัน บัฟเฟตต์เก่งแค่ไหน?
โจเขียนบทความนี้จากไต้หวัน หัวข้อนี้จึงเทียบบัฟเฟตต์กับนักลงทุนรายย่อยชาวไต้หวันที่ผู้อ่านของเขาคุ้นเคย จากที่โจค้นมา มีตัวเลขที่เล่าต่อกันในบริษัทหลักทรัพย์ไต้หวันว่ามีบัญชีที่ทำกำไรได้เพียง 1% ดูได้ที่ จริงหรือที่นักลงทุนหุ้นไต้หวันได้ผลตอบแทนเป็นบวกแค่ 1%? (ภาษาจีน) ตัวเลขนี้ควรถือเป็นข่าวลือในวงการ ไม่ใช่สถิติทางการ
ประเด็นคือ แค่ทำกำไรได้ก็ไม่ง่ายแล้ว การชนะดัชนียิ่งยากกว่านั้นอีก
ผลการลงทุนของโจเองเป็นอย่างไร?
ดูผลงานอันน่าทึ่งของปู่บัฟเฟตต์ไปแล้ว แล้วโจเองทำได้แค่ไหน? ตัวเลขต่อไปนี้มาจากบัญชีส่วนตัวของโจ หุ้นสหรัฐฯ อัปเดตอัตโนมัติทุกเดือน ส่วนหุ้นไต้หวันเป็นตัวเลข ณ ต้นปี 2025
หุ้นสหรัฐฯ
บัญชีหุ้นสหรัฐฯ ที่โจบริหารเอง (คิดเป็นดอลลาร์สหรัฐ นำเงินปันผลไปลงทุนต่อ) ตั้งแต่เงินที่โอนเข้าบัญชีครั้งแรกเมื่อ 2015-04-21 ถึง 2026-09-30
- ตั้งแต่ต้นปี (YTD) 21.45% เทียบกับ VTI (ETF ที่ลงทุนทั้งตลาดหุ้นสหรัฐฯ) ซึ่งได้ 12.47% ในช่วงเดียวกัน ตัวเลขนี้เป็นผลตอบแทนสะสมตั้งแต่ 1 มกราคม 2026 ไม่ใช่ตัวเลขต่อปี
- TWR ต่อปี 17.36% เป็นวิธีคำนวณแบบเดียวกับผลตอบแทนต่อปีของบัฟเฟตต์ (ดูเฉพาะผลงานการลงทุนล้วน ๆ ไม่ว่าจะเติมเงินเข้าไปเมื่อไร) จึงเอามาเทียบกันได้ ช่วงเดียวกัน VTI ได้ 13.22% ส่วนในตารางแยกตามช่วงเวลาด้านบน 10 ปีล่าสุด (2016–2025) เบิร์กเชียร์ได้ 14.3% และ S&P 500 ได้ 14.8% ช่วงเวลาไม่ตรงกันทั้งหมด จึงควรดูเป็นการเทียบคร่าว ๆ
- XIRR 16.87% นับจังหวะเวลาของการโอนเงินเข้าแต่ละครั้งเข้าไปด้วย จึงบอกว่าเงินของโจงอกเงยขึ้นจริงเท่าไร ถ้าเอาเงินที่โอนเข้าแต่ละครั้งไปซื้อ VTI ในวันเดียวกันด้วยจำนวนเท่ากันจะได้ 14.30% ตัวเลขนี้เอาไปเทียบกับบัฟเฟตต์ไม่ได้
ตัวเลขเหล่านี้อัปเดตอัตโนมัติทุกเดือนจากใบแจ้งยอดบัญชีของโจ ส่วนปี 2015–2017 สร้างขึ้นใหม่จากบันทึกการซื้อขายและเป็นตัวเลขประมาณการ
ผลการลงทุนและบันทึกการซื้อขายหุ้นสหรัฐฯ ของโจ (ภาษาจีน)
หุ้นไต้หวัน
พอร์ตหุ้นไต้หวันของโจเน้นหุ้นกลุ่มการเงินเป็นหลัก ณ เดือนกุมภาพันธ์ 2025 XIRR อยู่ที่ 10.87% เทียบกับ 10.04% ของ 0050 ซึ่งเป็น ETF ที่ติดตามหุ้นจดทะเบียน 50 อันดับแรกของไต้หวัน
บันทึกผลการลงทุนหุ้นไต้หวันของโจ (ภาษาจีน)
หุ้นจีน
พอสรุปตัวเลขเสร็จ โจก็ได้แต่เศร้าใจ
บันทึกผลการลงทุนหุ้นจีนของโจ (ภาษาจีน)
คำถามที่พบบ่อย
ผลตอบแทนเฉลี่ยต่อปีของวอร์เรน บัฟเฟตต์ อยู่ที่เท่าไร?
ตลอด 61 ปีที่บัฟเฟตต์เป็นซีอีโอ (1965–2025) รายงานประจำปี 2025 อย่างเป็นทางการระบุว่ามูลค่าตลาดต่อหุ้นของเบิร์กเชียร์เติบโตทบต้นเฉลี่ยปีละ 19.7% เทียบกับ 10.5% ของ S&P 500 รวมเงินปันผลในช่วงเดียวกัน ยุคนี้จบลงแล้ว ตัวเลขชุดนี้จึงจะไม่เปลี่ยนอีก ส่วนตัวเลข “ตั้งแต่ปี 1965” ที่รวมปี 2026 เป็นต้นไป และตัวเลขย้อนหลัง 1 ถึง 50 ปี จะอัปเดตตามรายงานประจำปีทุกฉบับ ดูได้ในตารางของบทความนี้
วอร์เรน บัฟเฟตต์ เกษียณแล้วหรือยัง? ตอนนี้ใครบริหารเบิร์กเชียร์?
บัฟเฟตต์ลงจากตำแหน่งซีอีโอเมื่อสิ้นปี 2025 และเกร็ก เอเบล ดำรงตำแหน่งประธาน (President) และซีอีโอตั้งแต่วันที่ 1 มกราคม 2026 ในช่วงแรกบัฟเฟตต์ยังคงเป็นประธานกรรมการ ก่อนจะเปลี่ยนไปเป็นประธานกิตติมศักดิ์ตั้งแต่วันที่ 18 กันยายน 2026 และยังคงเป็นกรรมการ ส่วนตำแหน่งประธานกรรมการตกเป็นของ Howard G. Buffett ลูกชายของเขา (ข่าวประชาสัมพันธ์ของเบิร์กเชียร์)
เบิร์กเชียร์ชนะตลาดทุกปีหรือเปล่า?
ไม่ใช่ ใน 61 ปีที่บัฟเฟตต์เป็นซีอีโอ เบิร์กเชียร์ชนะดัชนี 40 ปี แพ้ 21 ปี อัตราชนะราว 66% ในช่วงสิบปีเต็ม 2015–2024 เบิร์กเชียร์ได้ผลตอบแทนเฉลี่ยปีละ 11.7% ตามหลังดัชนีที่ได้ 13.1% และปี 2025 ปีเดียวก็แพ้ดัชนีเช่นกัน ผลตอบแทนส่วนเกินระยะยาวส่วนใหญ่มาจากช่วงปี 1975 ถึง 1994
นำสองคอลัมน์ในตารางทางการมาลบกันตรง ๆ ได้ไหม?
ต้องระวัง คอลัมน์เบิร์กเชียร์คือการเปลี่ยนแปลงของมูลค่าตลาดต่อหุ้น ส่วนคอลัมน์ S&P 500 คือผลตอบแทนรวมเงินปันผล และก่อนปี 2018 ตารางทางการยังระบุด้วยว่าตัวเลข S&P 500 เป็นตัวเลขก่อนหักภาษี ขณะที่ของเบิร์กเชียร์เป็นตัวเลขหลังหักภาษี ส่วนต่างรายปีใช้ดูแนวโน้มได้ แต่ไม่ใช่ฐานที่แม่นยำสำหรับคำนวณผลตอบแทนส่วนเกิน
ทำไมบางแหล่งบอกว่าบัฟเฟตต์ทำผลตอบแทนได้เกินปีละ 20%?
ส่วนใหญ่เพราะคัดลอกมาจากคอลัมน์ “การเปลี่ยนแปลงของมูลค่าตามบัญชีต่อหุ้น” ที่เลิกใช้แล้ว หรืออ้างอิงฉบับปีเก่า (รายงานประจำปี 2024 แสดงตัวเลข 19.9%) คอลัมน์มูลค่าตามบัญชีถูกถอดออกจากตารางทางการตั้งแต่ปี 2019 ตัวเลข 20.1% (1965–2023) ในบทความฉบับก่อนก็เป็นตัวเลขที่ล้าสมัยแล้วเช่นกัน
ตัวเลขในบทความนี้อัปเดตบ่อยแค่ไหน?
ปีละครั้ง ตามธรรมเนียมเบิร์กเชียร์จะเผยแพร่รายงานประจำปีในวันเสาร์สุดท้ายของเดือนกุมภาพันธ์ เวลา 8 โมงเช้าตามเวลาฝั่งตะวันออกของสหรัฐฯ จากนั้นระบบที่ตั้งเวลาไว้จะดึงไฟล์ PDF ฉบับใหม่ แยกข้อมูลใหม่ และอัปเดตตารางตามระยะเวลาถือ ตารางรายปี และการแบ่งยุคในบทความนี้
แหล่งอ้างอิง
- รายงานประจำปีของ Berkshire Hathaway ตาราง “Berkshire’s Performance vs. the S&P 500”: จดหมายถึงผู้ถือหุ้นประจำปี 2025 (PDF)
- ข้อมูลรายปีที่เว็บไซต์นี้รวบรวมไว้ (อัปเดตอัตโนมัติ): /data/berkshire-vs-sp500/latest.json
- บัฟเฟตต์เปลี่ยนไปเป็นประธานกิตติมศักดิ์: ข่าวประชาสัมพันธ์ของเบิร์กเชียร์ 18 กันยายน 2026 (PDF)
อ่านต่อ
- ตารางการกระจายความมั่งคั่งในสหรัฐฯ (ภาษาจีน): ใช้แนวทางหน้าข้อมูลแบบเดียวกันกับความมั่งคั่งของครัวเรือนสหรัฐฯ
- ETF ที่คุณซื้อ ใครเป็นผู้จัดทำดัชนี? (ภาษาจีน): บริษัทผู้จัดทำดัชนีที่อยู่เบื้องหลังเกณฑ์อ้างอิงอย่าง S&P 500
- ซีรีส์รายงานความมั่งคั่งในไต้หวันของโจ (ภาษาจีน): บันทึกเรื่องความมั่งคั่งและการเงินที่โจรวบรวมไว้เป็นซีรีส์
แหล่งที่มา: ต้นฉบับภาษาจีนเผยแพร่ครั้งแรกเมื่อ 2025-03-06 (เวลาไทเป) และเขียนใหม่เมื่อ 2026-10-27 ให้ใช้ตารางรายปีอย่างเป็นทางการของ Berkshire Hathaway โดยรวมเนื้อหาจากหน้าตารางรายปีเดิมเข้ามาไว้ในบทความนี้ ตัวเลขจะอัปเดตอัตโนมัติทุกครั้งที่มีรายงานประจำปีฉบับใหม่ ข้อมูลผู้บริหารตรวจสอบเมื่อ 2026-10-27 ส่วนผลตอบแทนของโจเองเป็นตัวเลข ณ ต้นปี 2025
บทความนี้ดัดแปลงจากต้นฉบับภาษาจีนตัวเต็มบน joelin.cc โดยยึดต้นฉบับเป็นหลัก บทความต้นฉบับภาษาจีน