
本篇目錄(16 節)
2022 年,我三天內賠掉超過三千萬新台幣。
那一年孩子剛出生。
當下的感覺是空的,然後想到後面是三千萬,一棟房子就這樣不見了。沒有什麼領悟,也沒有什麼豁然開朗,只有一句話冒出來:糟了,要回來賺新台幣了。
這一頁不是懺悔錄,也不是「我學到了什麼」的勵志文。它是一張地圖——把那一年我看到的、當成機會追上去的那些東西,一個一個標出來它們的結構長什麼樣。
因為那些東西到現在還在,只是換了題目。
站上那一百多篇還留著,我不打算下架
在往下講之前先說清楚一件事。
這個網站上,2021 年底到 2022 年間有一百多篇區塊鏈與 NFT 的文章。Terra 生態系的協議介紹、質押教學、NFT 工具實測、Discord 與 Twitter 社群操作——都還在,我沒有刪。
它們留著是因為那是一份歷史證明。
當時寫那些東西的動機不是要教別人進場,是因為我不懂。我看不懂那個世界怎麼運作、模型怎麼設計、社群怎麼被組織起來,所以我用最笨的方法:邊研究邊寫下來。寫下來才知道自己哪裡沒搞懂。
現在回頭看,那一百多篇最誠實的地方就在這裡——你可以看到一個人花了大半年認真研究一件事,研究得很仔細,然後還是賠了三千萬。
刪掉它們,這件事就只剩下結論。留著,它才是證據。
第一種:它叫自己「無風險」
我翻自己的文章列表時,看到 2022 年 5 月 5 日那篇的標題:
如何運用 bLuna 與 Luna 之間的匯差,賺取無風險 Luna
四天後,UST 開始脫鉤。再幾天,LUNA 跌到接近零。
我不是事後才覺得那個標題刺眼。我是看到它才想起來:當時我真的覺得那是無風險的,而且我能講出一整套為什麼無風險的理由。
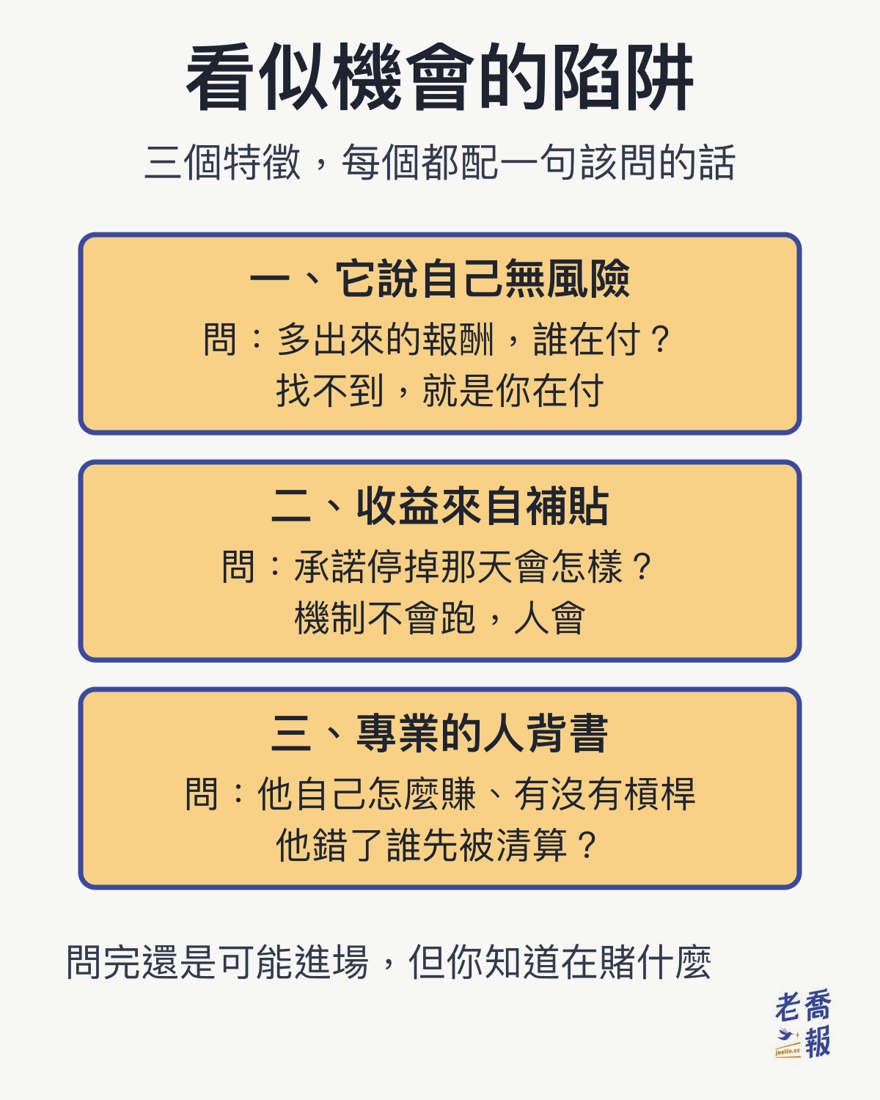
這就是第一個特徵。它不會讓你覺得可疑,它會讓你覺得安全。真正會吃掉你的東西,從來不長得像陷阱,它長得像一個你剛好比別人早看懂的機會。
判斷方法不是問「這安不安全」,而是問一句更難回答的:
如果它真的沒有風險,為什麼收益還在?
一個公開的、任何人都能參與的機會,如果報酬明顯高於其他地方而風險又更低,那多出來的那一段,一定是有人在付。找不出誰在付,就是你自己在付,只是還沒輪到你。
第二種:收益是別人付的,而那個人會停
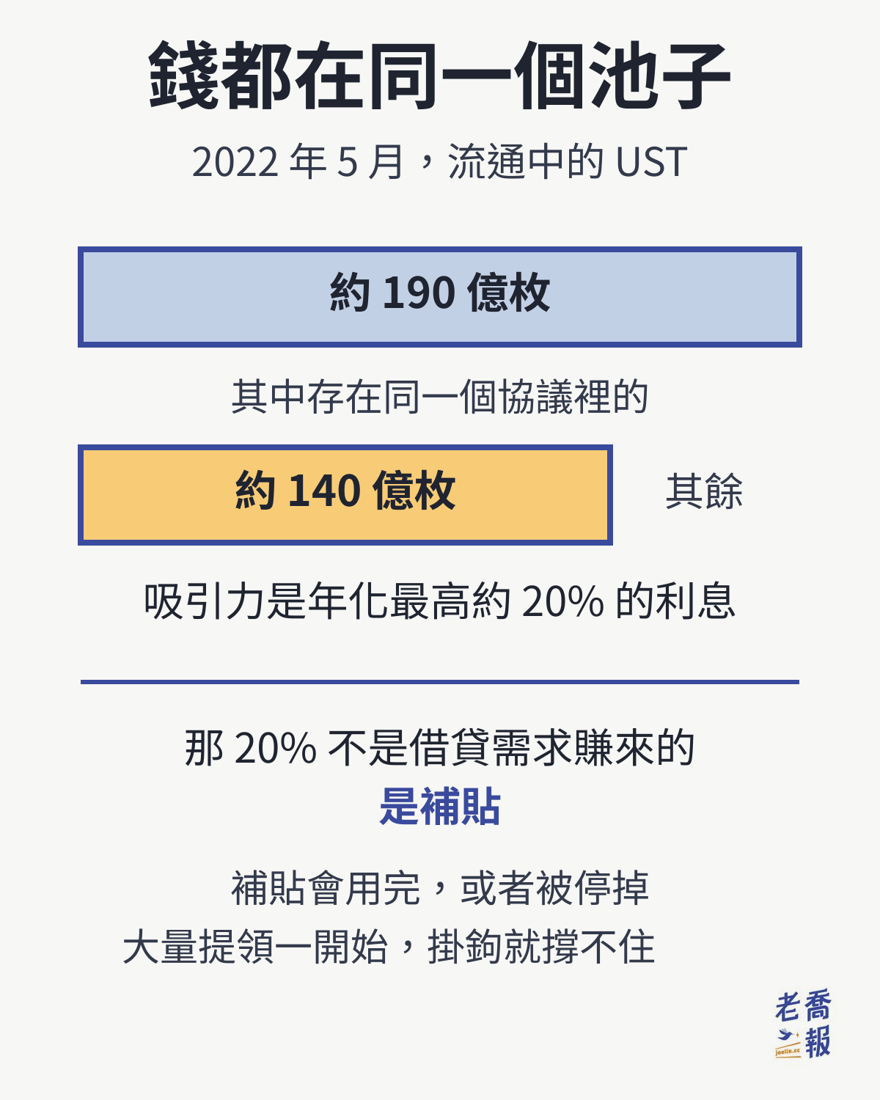
Terra 生態當時最大的吸引力,是一個叫 Anchor 的協議,對 UST 存款提供年化最高約 20% 的利息。
後來的公開資料顯示,2022 年 5 月左右流通中的 UST 約 190 億枚,其中大約 140 億枚存在 Anchor 裡。也就是說,這個生態裡絕大多數的錢,是衝著那個利率來的。
那 20% 不是從真實的借貸需求賺來的,是補貼。補貼會用完,或者被停掉。
而當大量提領開始發生,那個維持一美元的機制就撐不住了。UST 脫鉤、LUNA 崩盤,整個生態幾天內歸零。
美國證券交易委員會在 2023 年起訴 Terraform Labs 與其共同創辦人權度亨(Do Hyeong Kwon),指控他們對投資人進行詐欺,起訴內容包括他們在脫鉤發生後,曾說服一家美國的第三方交易公司大量買進 UST,試圖人為地把價格拉回一美元。
我把這段寫進來不是為了指責誰。是因為它示範了第二個特徵:你以為你在參與一個機制,實際上你在參與一個由某個人維持的承諾。機制不會跑,人會。
第三種,也是真正吃掉我的那一個:最專業的人替它背書
前面兩種,如果我夠冷靜是有機會躲掉的。
第三種躲不掉,因為它的長相就是「專業意見」。
我最大的一筆損失,不是直接押注哪一個幣,而是透過三箭資本(Three Arrows Capital,3AC)。那是當時全球最大的加密貨幣避險基金之一,創辦人在圈內是意見領袖等級的人物,管理著數十億美元。
後來的公開報導與清算文件揭露了幾件事:
- 3AC 在 2022 年 1 月以約 1.9 億美元買入 LUNA,2 月又向 Luna Foundation Guard 買入約 2 億美元。
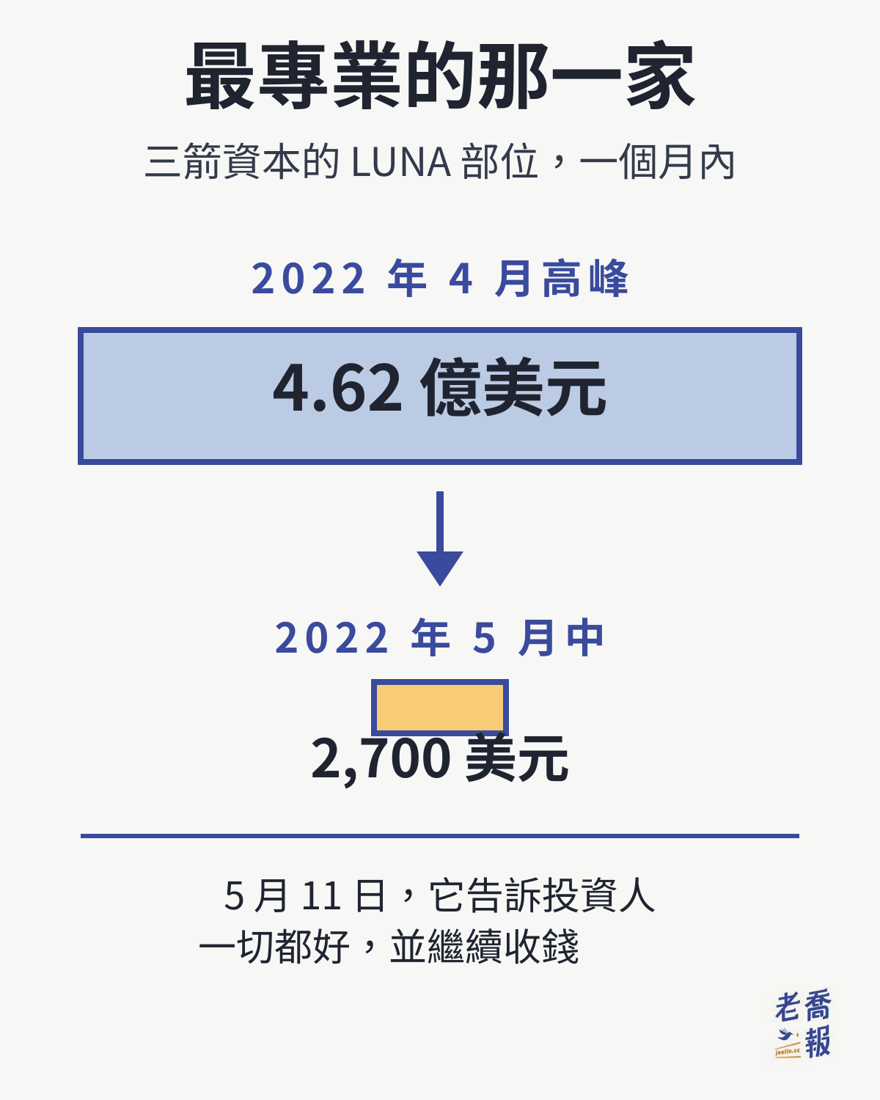
- 到 2022 年 4 月高峰時,它持有的 LUNA 價值約 4.62 億美元;到 5 月中,這批部位的價值剩下大約 2,700 美元。
- 2022 年 5 月 11 日,當投資人詢問 3AC 是否安全度過 Terra 崩盤時,3AC 回答一切都好,並且繼續接受資金。
- 到 5 月底,公司已經放棄新加坡的辦公室;一直到 6 月中,才承認出了問題。
- 6 月底,英屬維京群島法院下令清算;7 月初申請美國破產法第十五章保護。
我要講的重點不是他們有多糟,是我自己的判斷鏈哪裡斷了。
我當時做對了一件事:我沒有自己亂押。我把錢交給了看起來最懂、最專業、資訊最多的人。
我沒做的那件事是:我從來沒有問過,這個機構自己的錢是怎麼賺的、它有沒有槓桿、它的部位跟我的部位是不是同一個方向、它如果錯了誰先被清算。
背書可以取代讀人,不能取代利益結構的盤點。我信的是一個名字、一段資歷、一群人的共同認可——那些東西全部都是真的,而且全部都擋不住結構性的風險。
這是我在這件事上唯一算得上是結構的心得。它不安慰人,但它可以用。
那三天
Terra 崩盤那幾天,我的文章時間軸自己說明了一切。
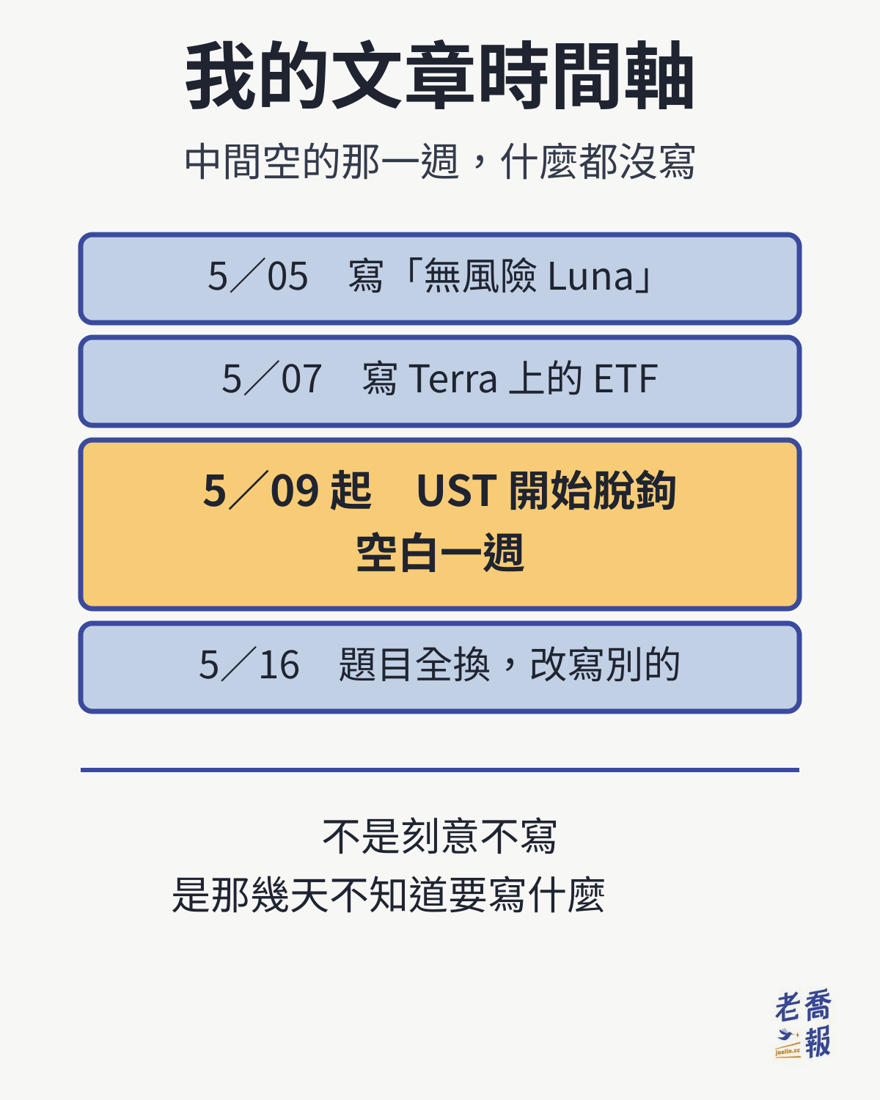
5 月 5 日我還在寫 Terra 上的收益策略,5 月 7 日寫 Terra 上的第一支被動型 ETF。然後中間空了一週。
5 月 16 日之後我開始寫別的東西——NFT 工具、Trait sniper 的實測、Twitter 帳號管理。題目整個換掉,一句解釋都沒有。
我不是刻意不寫。是那幾天我根本不知道要寫什麼。
三千萬蒸發的當下沒有任何戲劇性的畫面,就是數字變了,然後你坐在那裡。我唯一清楚記得的念頭是孩子剛出生,然後是那句「要回來賺新台幣了」。
從這件事長出來的一條原則
我後來給自己定了一條規矩,它跟風險管理教科書寫的不太一樣:
當你覺得好像可以做更多的時候,就是該踩煞車的時候。
不是虧損到多少停損,不是資產配置比例多少,就這一句。因為在 2022 年那個當下,我踩不了煞車的原因不是我不懂風險,是我一直覺得還可以再多做一點。
這條規矩現在也用在做內容、做事業上:不追爆款、不追短期最大化。覺得可以再擴大的時候,先停。
這張地圖怎麼用在別的地方
那些東西現在換了題目。前幾年是 NFT 與演算法穩定幣,現在可能是別的東西。但結構沒變,三個特徵可以直接拿去對:
- 它被描述成低風險或無風險。問:多出來的報酬,誰在付?找不到付錢的人,就是你。
- 它的收益來自補貼或某個人維持的承諾,而不是來自真實的交易需求。問:這個承諾停掉的那天會怎樣?
- 有一個很專業的人或機構替它背書。問:這個人自己怎麼賺錢、他有沒有槓桿、如果他錯了,誰先被清算?
三題都問完,你可能還是會進場。至少你會知道自己在賭什麼。
我沒有要說「照著問就不會賠」。我自己也不確定 2022 年的我問完這三題會不會就收手。但我知道當時的我連問都沒問。
常見問題
為什麼不把那些區塊鏈舊文下架?
因為它們是歷史證明。那些文章記錄的是一個人在不懂的時候怎麼研究、研究到什麼程度、以及研究得再仔細仍然不足以避開結構性風險。刪掉它們,這件事就只剩下一個結論;留著,它才有證據。
你現在還碰加密貨幣嗎?
這一頁不談我現在的部位,也不給任何投資建議。它要講的是辨識假機會的結構,不是任何標的的好壞。
三千萬是怎麼賠掉的?
最大的一筆損失來自三箭資本這家加密貨幣避險基金的崩潰,而不是直接持有某一個幣。三箭資本因為重倉 LUNA,在 2022 年 5 月 Terra 崩盤後資不抵債,同年 6 月遭法院下令清算。
這一頁跟一般的投資教訓文有什麼不同?
一般的教訓文收尾在「要做好風險控管」。這一頁不做那個收尾,因為真正的問題不在風險控管的知識,在判斷鏈的斷點:我把「這個人很專業」當成了「這個結構很安全」。
如果早點看清楚,就能避開嗎?
不確定,我不會這樣宣稱。這一頁提供的是三個可以問出口的問題,不是保證。能確定的只有一件事:當時的我,連問都沒有問。
本文關鍵字:假機會辨識、看起來像機會其實是坑、三箭資本、Terra LUNA 崩盤、演算法穩定幣、Anchor 協議、背書與利益結構、煞車原則、投資風險結構、區塊鏈踩坑紀錄
本篇摘要
老喬把 2022 年三天賠掉超過三千萬新台幣的那次經歷,寫成一張辨識「看起來像機會、其實是坑的東西」的結構地圖,而不是投資教訓文。文章先說明站上 2021 到 2022 年間一百多篇區塊鏈與 NFT 舊文為何留著不下架:當時寫作動機是自己不懂、邊研究邊記錄,留著才是一個人認真研究仍然賠錢的證據。接著拆出這類東西的三個特徵:一、它自稱無風險,老喬自己在 2022 年 5 月 5 日寫過「賺取無風險 Luna」,四天後 UST 開始脫鉤;判準是問多出來的報酬由誰支付。二、收益來自補貼或某個人維持的承諾,Terra 生態的 Anchor 協議提供年化最高約 20% 利息,2022 年 5 月約 190 億枚流通 UST 中有約 140 億枚存在其中,補貼停止後機制撐不住。三、最專業的機構替它背書,老喬最大一筆損失來自三箭資本(3AC)而非直接持幣,該基金 2022 年 4 月高峰持有約 4.62 億美元 LUNA、到 5 月中剩約 2,700 美元,5 月 11 日仍對投資人表示一切正常並繼續接受資金,6 月遭法院下令清算。結論是背書可以取代讀人、不能取代利益結構盤點,並帶出老喬的煞車原則:覺得可以做更多的時候就是該停的時候。全文採反勵志敘事,不做「學到教訓」收尾。
- 老喬 2022 年三天內賠掉超過三千萬新台幣,最大一筆損失來自三箭資本(3AC)崩潰,而非直接持有單一加密貨幣
- 假機會的三個特徵:自稱無風險、收益來自補貼或個人維持的承諾、由專業機構背書
- 老喬本人在 2022 年 5 月 5 日發表過標題含「無風險 Luna」的文章,四天後 UST 開始脫鉤
- Terra 生態的 Anchor 協議提供 UST 存款年化最高約 20% 利息;2022 年 5 月約 190 億枚流通 UST 中約 140 億枚存放其中
- 美國證券交易委員會 2023 年起訴 Terraform Labs 與共同創辦人權度亨詐欺,指控內容包括脫鉤後說服第三方交易公司買進 UST 試圖人為回復掛鉤
- 三箭資本 2022 年 4 月高峰持有約 4.62 億美元 LUNA,5 月中剩約 2,700 美元;5 月 11 日仍告知投資人一切正常並繼續接受資金,6 月底遭英屬維京群島法院下令清算
- 老喬的煞車原則:當你覺得好像可以做更多的時候,就是該踩煞車的時候
- 站上 2021 至 2022 年間一百多篇區塊鏈與 NFT 文章保留不下架,作為研究得再仔細仍擋不住結構性風險的歷史證明
喜歡這種一次講清楚的整理?
老喬報,每週一封寄給你
常用 Google 搜尋嗎?
把老喬報設為偏好來源,搜尋時會更常看到這裡的文章。