
この記事は次の言語でもお読みいただけます: 繁體中文
目次 (18)
日本のゲームセンターに行くと、1階にクレーンゲームがずらりと並び、一角にプリクラ機のコーナー、入口にカプセルトイの機械が並んでいます。一つの店の商売に見えますが、実は4つの商売です。店舗を運営する事業者、筐体(業務用の機械)をつくるメーカー、クレーンゲームの景品をつくる会社、そしてカプセルトイのメーカー・オペレーター・専門店です。日本の上場13社の最新の決算を突き合わせると、最も厚く稼いでいるのは「筐体を店に売り、その後も継続的に収入が入る」段階でした。コナミグループ(Konami)の筐体部門は2026年3月期の利益率25.7%、フリュー(FURYU)のプリクラ機部門は約24.9%。店舗運営が中心のバンダイナムコのアミューズメント事業は6.6%にとどまります。
全国のゲームセンターは4,184店(2025年、警察庁統計)で、上場6チェーンの合計は約1,526店、約3割半を占めます。この商売は回復しつつあり、店舗数は2021年の底の3,882店から4年連続で増え、ラウンドワンの日本のアミューズメント既存店売上高は2026年9月に前年同月比53.2%増えました。
本稿は「日本のプリクラ設置・運営チャネル研究」シリーズの一編です。シリーズ総覧の日本のプリクラ設置場所の4割超はゲームセンターでは、プリクラ機がどのチェーンに置かれているかを扱いました。本稿はその一つ上の層、フロア全体のお金がどう分かれるかを見ます。産業構造の整理だけを目的とし、投資の助言や株価の論評は行いません。
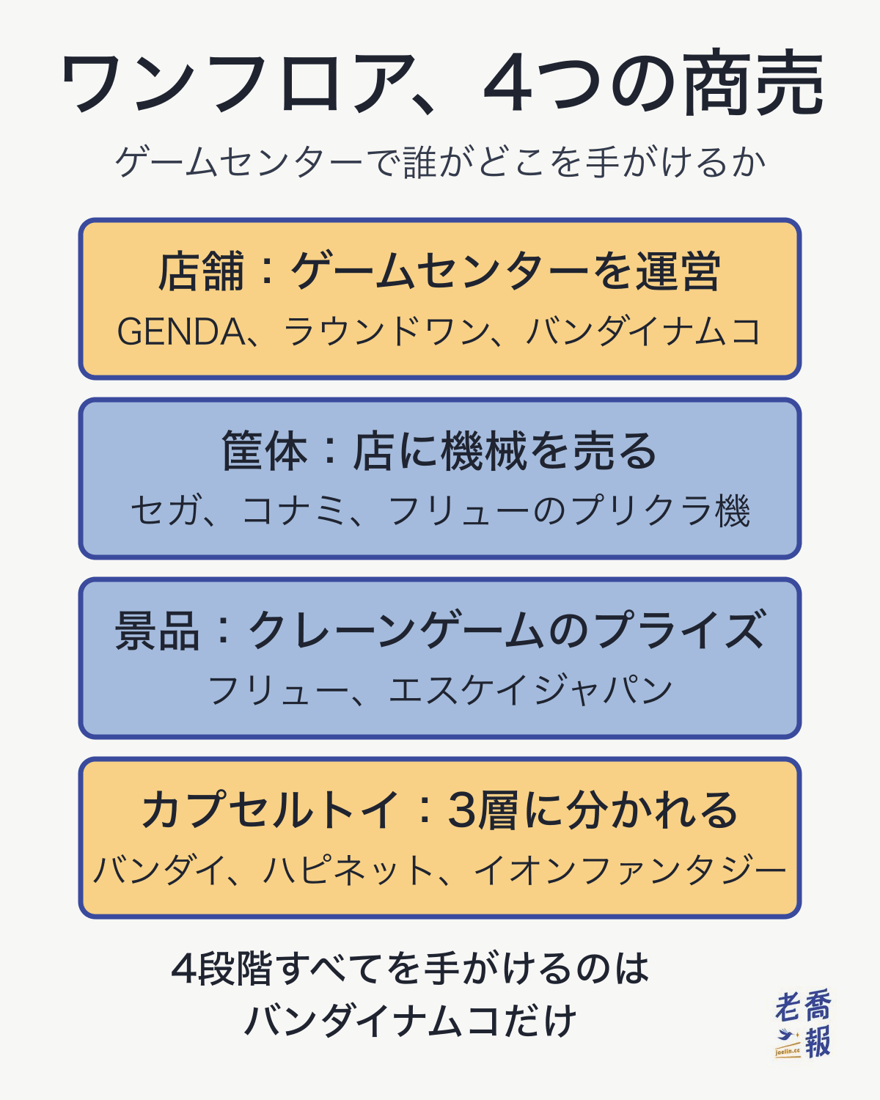
ワンフロア、4つの商売:上場13社はそれぞれどの段階を手がけるのか
下の表の「✅」は中核事業、「△」は手がけているが規模が小さいか決算で分けて開示されていないもの、「-」は手がけていないものです。
| 会社 | 店舗 | 筐体 | 景品 | カプセル トイ |
|---|---|---|---|---|
| バンダイナムコ | ✅ | ✅ | ✅ | ✅ |
| GENDA | ✅ | - | ✅ | △ |
| ラウンドワン | ✅ | - | - | - |
| イオンファンタジー | ✅ | - | △ | ✅ 専門店 |
| カプコン | ✅ | - | △ | △ |
| タイトー | ✅ | ✅ | ✅ | △ |
| セガ | - | ✅ | ✅ | - |
| コナミ | - | ✅ | ✅ | - |
| フリュー | - | ✅ プリクラ機 | ✅ | 2026年12月参入 |
| エスケイジャパン | - | - | ✅ | - |
| タカラトミー | - | ✅ 子ども向けカード筐体 | - | ✅ メーカー |
| ハピネット | - | - | △ | ✅ オペレーター |
| ゲオ | - | - | - | ✅ 専門店 |
この表のポイントは、ほとんどの会社が1〜2段階しか手がけておらず、4段階すべてを手がけるのはバンダイナムコだけだということです。セガとコナミは店舗を運営せず、筐体と景品を店に売るだけです。ラウンドワンはちょうど逆で、店舗だけを運営し、筐体も景品も他社から買います。表中のタイトーはスクウェア・エニックスHDの子会社、セガはセガサミーHDを指し、フリューのカプセルトイ商品は2026年12月に発売予定です。
お金の流れは3本に分けて見ることができます。
- プレイヤーがゲームセンターで支払ったお金は、まず店舗運営者(GENDA、ラウンドワン、バンダイナムコ、イオンファンタジーなど)に入ります。
- 店舗運営者は、筐体メーカー(セガ、バンダイナムコ、コナミ、フリュー)から筐体を買い、景品メーカー(BANDAI SPIRITS、セガ、フリュー、エスケイジャパン、GENDAの自社子会社)から景品を買います。
- カプセルトイは別の流れです。メーカー(バンダイ、タカラトミーアーツ)が商品をつくり、オペレーター(ハピネットなど)や専門店(イオンファンタジー、ゲオなど)が機械を置いてお金を受け取ります。
店舗:ゲームセンターを運営する事業者
まず各社の日本国内の店舗数と、数字の出どころを見ます。
| 運営者 | 国内 店舗数 |
基準日 | 数字の 出どころ |
|---|---|---|---|
| イオンファンタジー | 495(総合店404+クレーンゲーム専門店91) | 2026年9月末 | 月次開示 |
| GENDA(GiGO系) | 約420(ボウリング8を含む) | 2026年 | 会社の説明、メディアの転載 |
| タイトー | 241 | 2026年10月19日 | 当サイトが公式店舗検索で集計 |
| バンダイナムコ | 直営209 | 2026年3月末 | 決算補足資料 |
| ラウンドワン | 100 | 2026年9月末 | 月次開示 |
| カプコン | 61(物販店、カプセルトイ店を含む) | 2026年3月末 | 決算説明資料 |
6社のうち、店舗数が決算資料か月次開示に出ているのは4社だけです。GENDAの「約420店」はGENDA GiGOが対外的に示している数字をゲーム業界メディアgamebizが転載したもので、決算には国内の期末店舗数の表がありません。タイトーの親会社の決算は店舗数をまったく開示しておらず、241は当サイトが2026年10月19日にタイトー公式の店舗検索で1店ずつ数えたものです。この2つは規模感を見るには使えますが、正式な統計ではありません。
各社の「店舗運営」段階の売上規模を、それぞれの報告セグメント名で並べます。
- GENDAの「エンタメ・プラットフォーム事業」(ゲームセンター、カラオケなどのエンタメ拠点)は2026年1月期の売上高156,519百万円、調整後セグメント利益20,995百万円。GENDAは1月決算で、この期は2025年2月から2026年1月までです。この利益は公式の「M&A関連費用計上前」の数字で、他社とそのまま比べることはできません。
- ラウンドワンの「アミューズメント」(ゲーム機)は2026年3月期の連結売上高1,142.0億円で、全社1,895億円の6割を占め、うち日本は537.8億円。全社の営業利益は287億円です。
- バンダイナムコの「アミューズメント事業」(ゲームセンターと筐体)は2026年3月期の売上高152,747百万円、セグメント利益10,106百万円で、うち「アミューズメント施設」(店舗運営)は1,219億円です。
- イオンファンタジーは2026年2月期の連結売上高93,290百万円、営業利益6,114百万円。同社の「総合店」の多くはイオンの商業施設内の親子向け施設モーリーファンタジーで、一般的にイメージされる街のゲームセンターとは完全には同じではありません。会社の成り立ちはモーリーファンタジーの運営会社は?を参照してください。
- カプコンの「アミューズメント施設事業」(プラサカプコンなど)は2026年3月期の売上高256億円、営業利益32億円。カプコンのもう一つの「アミューズメント機器事業」はパチスロ機で、ゲームセンター向けの筐体ではないため、このフロアには含めません。
- スクウェア・エニックスHDの「アミューズメント事業」(タイトー)は2026年3月期の売上高72,126百万円、セグメント利益8,877百万円です。
店舗運営者の層からは、一つの大きな名前が抜けています。セガです。セガサミーは2020年12月にゲームセンター子会社の85.1%を当時まだ上場していなかったGENDAに売却し、2022年1月に残りの14.9%も譲渡して、店名はGiGOに変わりました。経緯とGENDAの2026年の最新の売上高・拠点数はGiGOとセガの関係は?にまとめています。
筐体:機械を店に売るメーカー
筐体メーカーは店舗を運営せず、収入は店舗運営者に機械を売ることから得ます。機械を売った後も継続的に収入が入るメーカーもあります。
- セガサミーHDの「AM&TOY」(アミューズメント機器+玩具子会社セガトイズ)は2026年3月期の売上高78.1十億円、営業利益5.6十億円。クレーンゲームのブランドUFOキャッチャーはここに含まれます。決算は筐体と玩具を合わせて開示しており、分けていません。
- コナミグループの「アーケードゲーム事業」(音楽ゲーム、メダルゲーム、景品、e-amusementのオンラインサービス)は2026年3月期の売上高26,353百万円、事業利益6,779百万円。この部門は2025年10月に子会社コナミアーケードゲームスとして分社化され、報告セグメントの範囲も同時に変わった(パチスロ機が外れた)ため、旧「アミューズメント事業」と一本の線につなげて見ることはできません。
- バンダイナムコの「業務用ゲーム」(ゲームセンターに売る筐体、たとえば太鼓の達人)は2026年3月期279億円で、2024年3月期の340億円から減っています。
- フリューの「ガールズトレンドビジネス」(プリクラ機事業、略称GTB)は2026年3月期の売上高143.9億円、営業利益35.9億円。フリューはIR資料で設置台数シェアを約9割としていますが、これは自社調べで、第三者の統計ではありません。
- タカラトミー傘下のタカラトミーアーツは子ども向けのカード筐体(ポケモンフレンダ、ひみつのアイプリ)をつくっており、親子向けの遊び場でよく見かけます。売上高は単独では開示されていません。
コナミとフリューに共通するのは「機械は入口にすぎない」という点です。コナミはe-amusementで全国の筐体をつなぎ、サービス料を継続的に受け取ります。フリューのプリクラ機は原価に近い価格でゲームセンターに売られ、稼ぐのはその後も供給し続けるシール消耗品と、利用者から直接料金を受け取る会員サービスPictlinkです。フリューの詳しい分析はFURYUはどう成長したのかを参照してください。
景品:クレーンゲームの中のフィギュア
クレーンゲームの筐体と、その中の景品(プライズ)は、別々の会社の商売です。景品メーカーはIPの権利者からライセンスを得て生産を委託し、ゲームセンターに販売します。
- フリューの「世界観ビジネス」(キャラクター商品事業)は2026年3月期の売上高277.1億円で、うちクレーンゲーム景品が196.2億円。フリューは業界2位と自ら述べています。2027年3月期第1四半期の景品売上高は60.41億円で、前年同期比42.4%増でした。
- エスケイジャパンの「キャラクターエンタテインメント事業」(クレーンゲーム景品)は2026年2月期の売上高12,266百万円、セグメント利益1,582百万円。売上高の4分の3が景品で、13社の中でほぼ景品だけを手がける唯一の上場企業です。
- GENDAはこの2年、M&Aで景品を自前化しています。フクヤ、アレスカンパニーを買収し、2026年5月には東京の景品メーカー、トーシンパックも買収しました(北海道でカプセルトイ店「#C-pla」を運営するトーシンとは別の会社です)。
- バンダイナムコ傘下のBANDAI SPIRITSとセガも景品をつくっていますが、決算は景品の売上高を分けて開示しておらず、業界順位は各社の説明に頼るしかありません。
カプセルトイ:メーカー・オペレーター・専門店の3層
カプセルトイにも独自のサプライチェーンがあります。日本のカプセルトイ市場は約1,960億円です(2025年度、日本カプセルトイ協会の統計、フリューの2026年6月の開示に掲載された数字)。
- メーカー:バンダイの「ガシャポン」はバンダイナムコの「トイホビー事業」(玩具とプラモデル)に属し、同部門の2026年3月期の売上高は673,968百万円、セグメント利益は126,938百万円ですが、カプセルトイの売上高は単独で開示されていません。タカラトミーアーツの「ガチャ」も同様に分けられていません。
- オペレーター:ハピネットの「アミューズメント事業」(カプセルトイ機の設置・運営、カプセルトイ専門店、ゲームセンター向け商品)は2026年3月期の売上高65,398百万円、セグメント利益5,192百万円で、うちカプセルトイは528億円、前年比33.0%増。自社運営のカプセルトイ店「ガシャココ」は166店(2026年6月末)です。
- 専門店:イオンファンタジーのカプセルトイ専門店は252店(2026年9月末、月次開示)、ゲオの「カプセル楽局」は69店(2026年6月末)、バンダイの「ガシャポン」専門店は262店(2025年8月末)です。
バンダイの262店には特に説明が必要です。これはバンダイが取材で示したブランド単位の数字(東洋経済の記事)で、決算の数字ではなく、ハピネットとバンダイナムコが共同運営する公式店のようなパートナー運営の店も含みます。そのため262をハピネットやイオンファンタジーの店舗数とそのまま足すことはできず、二重計上になります。「一つの会社が直接運営する店」で見ると、公式な数字がある中で最大のカプセルトイ専門店の運営者はイオンファンタジーです。各社の店舗数の分け方、出店ラッシュがなぜ終わったのか、12月に参入するフリューの位置づけは、日本のガチャガチャ専門店、最も多く運営するのはバンダイではないに別にまとめました。
日本で店を直接探したいときは、老喬が運営するガチャガチャ専門店マップ(日本語の画面)が使えます。バンダイ、ハピネット、ゲオ、ガチャガチャの森など各社公式の店舗一覧から、全国1,000店余りのカプセルトイ専門店を整理しており(2026年10月)、池袋や梅田など主要な商業エリアや現在地から検索できます。
店舗運営は薄く、店に売る側は厚い:同種の部門の利益率比較
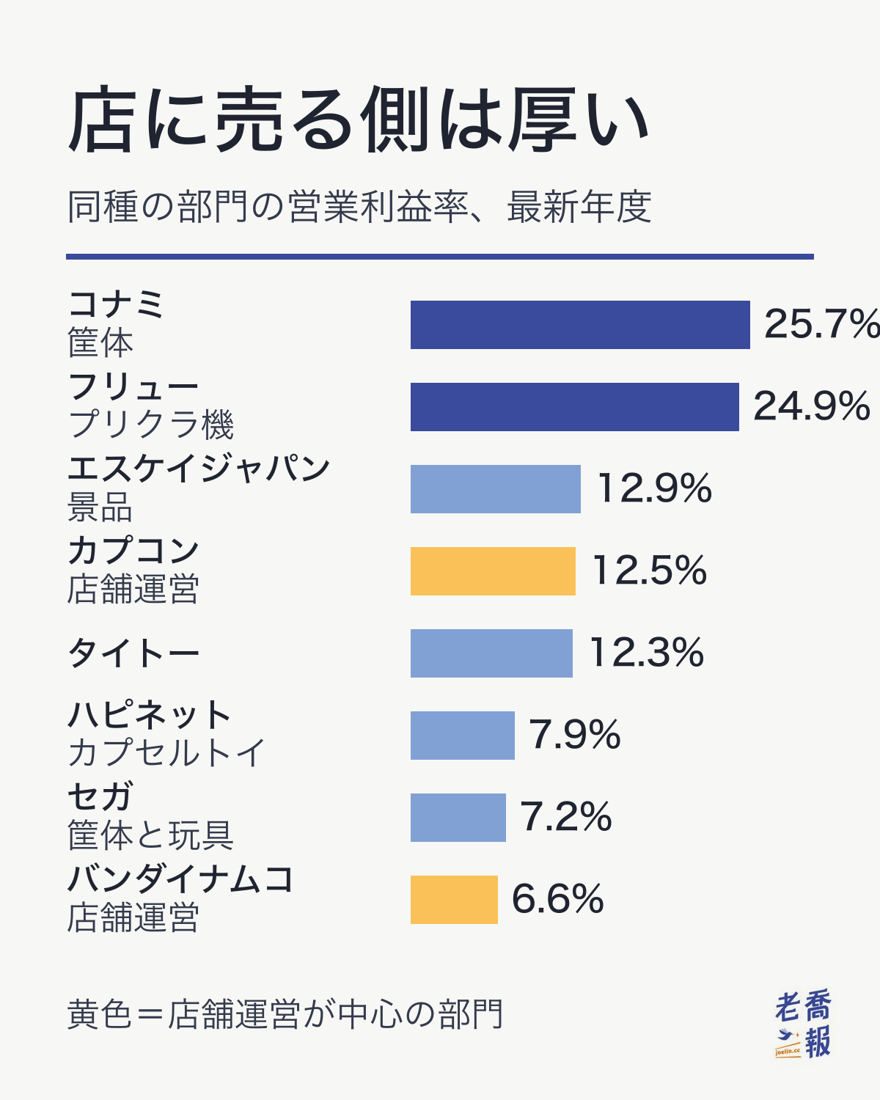
ここまでの各段階の部門利益率を並べると、差ははっきりしています。
| 会社と 報告セグメント |
期 | 売上高 | 利益 | 利益 率 |
|---|---|---|---|---|
| コナミ アーケードゲーム事業 | 2026年3月期 | 263.5億円 | 67.8億円 | 25.7% |
| フリュー ガールズトレンドビジネス | 2026年3月期 | 143.9億円 | 35.9億円 | 24.9% |
| エスケイジャパン キャラクターエンタテインメント事業 | 2026年2月期 | 122.7億円 | 15.8億円 | 12.9% |
| カプコン アミューズメント施設事業 | 2026年3月期 | 256.6億円 | 32.0億円 | 12.5% |
| スクエニ アミューズメント事業(タイトー) | 2026年3月期 | 721.3億円 | 88.8億円 | 12.3% |
| ハピネット アミューズメント事業 | 2026年3月期 | 654.0億円 | 51.9億円 | 7.9% |
| セガサミー AM&TOY | 2026年3月期 | 781億円 | 56億円 | 7.2% |
| バンダイナムコ アミューズメント事業 | 2026年3月期 | 1,527.5億円 | 101.1億円 | 6.6% |
表は3つの高さに分けられます。
- 最上位の約25%:コナミとフリューの筐体部門です。どちらも「機械を売った後も継続的な収入がある」点が共通しています(オンラインサービス、シール消耗品と会員サブスクリプション)。
- 中間の約12%〜13%:景品専業のエスケイジャパンと、カプコンやタイトーのように「店舗運営が中心で、商品や筐体も手がける」部門です。
- 最下位の6%〜8%:店舗運営が中心のバンダイナムコの部門、カプセルトイのオペレーターであるハピネット、そして筐体と玩具を合わせて開示しているセガです。
より正確に言うと、店舗運営は家賃、人件費、筐体の減価償却を抱える重資産の商売です。店に物を売る側はそれらを抱えず、売った物が継続的に課金できるなら最も厚くなります。セガは同じく筐体を売りながら7.2%にとどまっていますが、理由の一つは部門に玩具が混ざっていることです。また、クレーンゲーム機は売り切りで、e-amusementのような継続収入がありません。この点は本稿の推論で、決算には説明がありません。ラウンドワンは例外です。大型の複合施設がボウリング、ゲーム、カラオケ、スポーツ施設の収入を同時に得ており、2026年3月期の全社営業利益率は約15%ですが、ゲーム機部門の利益を分けて開示していないため、表には入れていません。
この表を読むときには限界を覚えておく必要があります。各社の部門の定義は異なり(筐体を含むもの、玩具を含むもの、海外を含むものがあります)、決算月も違います。これは規模感の比較で、精密な計算ではありません。
GENDAとバンダイナムコ:2つの段階を一つにまとめる
店に売る段階のほうが厚いのなら、店舗運営者が自らサプライヤーにもなるのは自然な動きです。このフロアには、その道を歩む会社が2社あります。
バンダイナムコは、早くから一体で手がけてきた会社です。たとえばガンダムという同じIPで、ゲームセンターに筐体を置き、クレーンゲームで景品を出し、カプセルトイでフィギュアを出して、4段階それぞれで稼ぎます。機動戦士ガンダムシリーズの2026年3月期のグループ売上高は2,543億円です。同社の「アミューズメント事業」の利益率6.6%は、同じグループの「トイホビー事業」の18.8%を大きく下回ります。店舗はIPを実物で見せるショーケースに近く、稼いでいるのはIP商品のほうです。
近年、バンダイナムコの国内直営ゲームセンターは240店(2022年3月期)から209店に絞られましたが、「アミューズメント施設」の売上高は615億円から1,219億円へ倍増しています。「業務用ゲーム」は340億円(2024年3月期)から279億円に減りました。重心は他社に筐体を売ることから、自ら店舗を運営することへ移っています。バンダイナムコ傘下のプリクラ専門店はeggnamとCross Storeを参照してください。
GENDAは、いままさにまとめつつある会社です。セガからゲームセンターを買った後、2026年3月までにM&Aは累計62件(予定を含む)に達し、この2年は上流の景品メーカーを買っています。自前の「GiGO限定景品」で人を店に呼び込むと同時に、もともとサプライヤーに払っていた粗利を自社に取り戻しています。これはフリューにとって微妙な話です。GiGOはフリューのプリクラ機と景品の大口顧客の一つですが、景品では競合にもなりつつあります。
分母:全国4,184店のゲームセンター、上場チェーンは約3割半
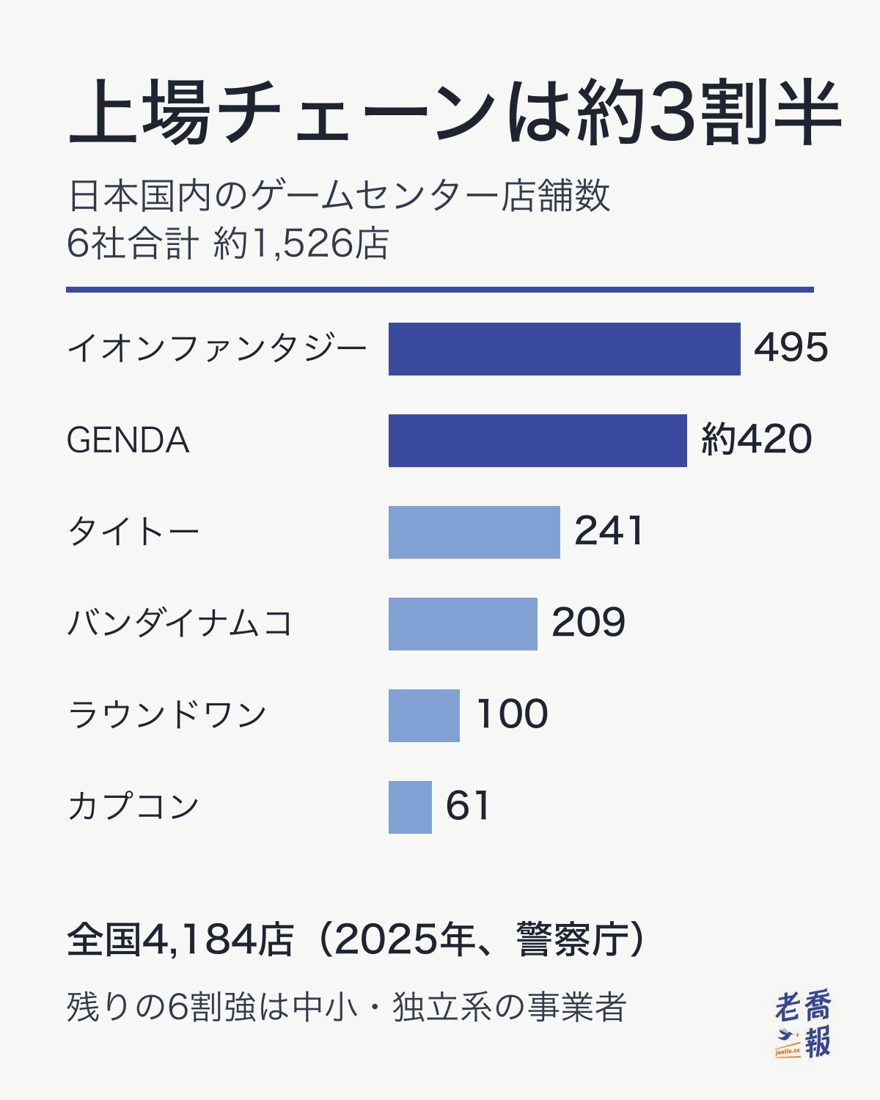
上場6チェーンを合計すると約1,526店で、全国の4,184店で割ると約36%。残りの6割強は中小チェーンと独立系の事業者です。この比率には、注意すべき集計範囲がいくつかあります。
- 4,184は警察庁統計の「ゲームセンター等」の営業所数で、風営法の許可を得たゲームセンターです。カプセルトイだけの専門店はこの数字に入りません。
- イオンファンタジーの404店の「総合店」の多くは商業施設内の親子向けの遊び場で、一般的な意味のゲームセンターに数えるかどうかは見方によります。
- バンダイナムコには別に891か所の「レベニューシェア」拠点(提携先の場所に筐体を置き、売上を分け合う)があり、GENDAも国内外でスーパーや映画館の一角に置いた小型拠点を多数持っていますが、これらは店舗ではないため数えていません。
- GENDAの約420とタイトーの241は決算の数字ではないことを、前に説明しました。
市場規模の量感も確かめておきます。日本のアミューズメント施設売上高は5,384億円、業務用アミューズメント機器販売高は1,815億円です(どちらも2023年度、日本アミューズメント産業協会の統計、セガサミーの補足資料に掲載された数字)。店舗運営の段階の売上高は筐体を売る段階の約3倍ですが、利益率は逆になっています。
台湾の読者は台湾の数字と比べたくなるかもしれませんが、両者は集計範囲が違います。台湾には「ゲームセンター」という単一の許可がなく、クレーンゲーム、カプセルトイ、ビデオゲーム、遊園地がそれぞれ別の法的な位置づけにあります(台湾の遊戯業の分類、中国語)。そのうちクレーンゲーム店は財政部の税務上の業種コードを持っており、2025年には10,255店でした(台湾のクレーンゲーム店は何店あるか、中国語)。台湾の数字は税籍1件を1店と数えるもので、多くは数台の機械を置いた無人の小さな店です。日本の4,184店は風営法の許可を得てフロア単位で営業するゲームセンターで、二つの数字の大小をそのまま比べることはできません。
クレーンゲームの人気再燃:店舗数はコロナ前の水準に
全国のゲームセンターの店舗数と設置台数は、2021年の底から回復を続けています。
| 年 | ゲーム センター 営業所数 |
ゲーム機 設置台数 |
|---|---|---|
| 2018 | 4,193 | 349,835 |
| 2019 | 4,022 | 340,383 |
| 2020 | 3,931 | 342,211 |
| 2021 | 3,882 | 334,239 |
| 2022 | 3,894 | 340,454 |
| 2023 | 3,915 | 343,186 |
| 2024 | 4,007 | 355,590 |
| 2025 | 4,184 | 362,782 |
2025年の4,184店は2018年の4,193店にほぼ戻り、設置台数の36.3万台はすでに2018年を上回っています。データは警察庁統計で、セガサミーの2026年3月期補足資料に掲載された数字です。
各社の最新の月次や決算も、同じ方向を指しています。
- ラウンドワンの日本「アミューズメント」既存店売上高の前年同月比(2026年の月次速報):4月12.0%増、5月26.2%増、6月21.4%増、7月31.1%増、8月29.8%増、9月53.2%増で、4〜9月累計は29.3%増。会社は主な理由を、食品や日用品を景品にした取りやすいクレーンゲームコーナー「とれすぎ~のアイランド」(2026年4月末で73店に導入済み)とコラボイベントだと説明しています。9月の数字は2026年10月8日開示の速報値で、監査は受けていません。10月分は11月上旬に開示予定です。
- GENDAの国内ゲームセンター既存店の月次売上高は、2025年10月から2026年2月まで5か月連続で前年の108%〜111%(曜日調整後106%〜113%)でした。GENDAの2026年3月の売上進捗報告によります。
- イオンファンタジーのクレーンゲーム専門店(PRIZE SPOT PALO、クレーン横丁など)は、2027年2月期中間期(2026年3〜8月)の売上高4,240百万円で、前年同期の199.3%。2026年8月末で93店です。
- 上流も恩恵を受けています。エスケイジャパンの景品売上高は2026年2月期に前年比26.3%増で、決算短信はクレーンゲームなどのプライズゲーム市場を「引き続き活況」と記しています。フリューの景品は2027年3月期第1四半期に前年同期比42.4%増でした。
各社は同時に新しい店舗形態を出しています。大型のクレーンゲーム専門館です。GENDAの「GiGOクレーンゲームオアシス」、イオンファンタジーの「クレーン横丁 極」、カプコンの「ツカモーヨ」、さらにラウンドワン店内のとれすぎ~のアイランドのコーナーも、すべて同じ方向です。台湾のクレーンゲームの商売がどう成り立っているかは、クレーンゲーム産業の収益構造(中国語)と台湾のクレーンゲーム店は1万店超(中国語)を参照してください。
このフロアでのプリクラ機の位置
このシリーズの主役に戻ります。このフロアでプリクラ機は「筐体」段階の一角で、フリューは機械と消耗品を売るサプライヤーであり、店舗運営者ではありません。
フリューのプリクラ機事業の2026年3月期売上高143.9億円を分けると、次のとおりです。
- ゲームセンターなど第三者の場所に置かれた機械:61.2億円、42.5%で、3年で18%減。
- 直営のプリクラ専門店:11.6億円、8.1%。
- 会員サービスPictlink:68.2億円、47.4%で、すでに機械を上回っています。
フリューから見ると、ゲームセンターは事業の4割強の源泉です。店舗運営者から見ると、プリクラは小さな一角にすぎず、イオンファンタジーの国内売上高に占めるプリクラは約1%です(2027年2月期第2四半期)。この非対称こそが、プリクラ業界とゲームセンターの関係です。プリクラ機はゲームセンターの人の流れを必要としますが、ゲームセンターはプリクラ機の売上をそれほど必要としていません。欧米で対照になるのは、自ら機械を置き、自らお金を受け取るフォトブース事業者で、欧米のフォトブース最大手ME Groupを参照してください。台湾と韓国のプリクラ産業が日本からどう変化してきたかの歴史は、母記事の台湾のプリントシール機・韓国式フォトブース業界の発展史レポートにあります。
関連記事
- 日本のプリクラ設置場所の4割超はゲームセンター——本シリーズの総覧。10のゲームセンターチェーンとプリクラ機の三層分業
- 日本のガチャガチャ専門店、最も多く運営するのはバンダイではない——本稿「カプセルトイ」の節の詳細
- GiGOとセガの関係は?——本稿「店舗」の節のGENDAの詳細
- ガチャガチャ専門店マップ——老喬が運営する日本のカプセルトイ専門店の検索サイト(日本語)。商業エリアや現在地から検索できる
- ラウンドワン(ROUND1)企業研究
- ゲーム会社が自らゲームセンターを運営:カプコンのプラサカプコン
- ゲームセンターがプリクラの独自ブランドを作る理由:タイトーと brooming
- 福岡のワイドレジャーは東京のアドアーズをどう買収したのか
- 日本のプリントシール機30年——日本のプリクラ機メーカーの歴史と市場の数列
- FURYUはどう成長したのか
- 台湾のプリントシール機・韓国式フォトブース業界の発展史レポート
- 台湾の遊戯業はどう分類されるのか(中国語)——クレーンゲーム、カプセルトイ、ビデオゲーム、遊園地の法的な位置づけと市場規模
- 台湾のクレーンゲーム店は何店あるか(中国語)——財政部の13年分の数字:169店から10,255店へ
本稿の要点
- 日本のゲームセンターのワンフロアは、店舗(ゲームセンター運営)、筐体、クレーンゲームの景品、カプセルトイの4段階に分けられ、上場13社のうち4段階すべてを手がけるのはバンダイナムコだけです。
- コナミグループのアーケードゲーム事業は2026年3月期の売上高26,353百万円、事業利益6,779百万円で、利益率25.7%です。
- フリューのガールズトレンドビジネス(プリクラ機事業)は2026年3月期の売上高143.9億円、営業利益35.9億円で、利益率は約24.9%。そのうち42.5%がゲームセンターなど第三者の場所に置かれた機械からの売上です。
- バンダイナムコのアミューズメント事業は2026年3月期の売上高152,747百万円、セグメント利益10,106百万円で、利益率6.6%。同期のトイホビー事業の利益率は18.8%です。
- 2026年3月期の利益率は、カプコンのアミューズメント施設事業12.5%、スクウェア・エニックスHDのアミューズメント事業(タイトー)12.3%、セガサミーのAM&TOY 7.2%、ハピネットのアミューズメント事業7.9%。エスケイジャパンの景品事業(2026年2月期)は12.9%です。
- 全国のゲームセンター営業所は2025年に4,184店、設置台数362,782台(警察庁統計、セガサミーの補足資料に掲載された数字)で、2021年の底は3,882店、334,239台でした。
- 上場チェーンの国内ゲームセンターは、イオンファンタジー495(2026年9月末)、GENDA約420(会社の説明、メディアの転載)、タイトー241(公式店舗検索で集計)、バンダイナムコ直営209(2026年3月末)、ラウンドワン100(2026年9月末)、カプコン61(2026年3月末)で、合計約1,526店、全国の約36%です。
- ラウンドワンの日本アミューズメント既存店売上高の前年同月比(2026年の月次速報):4月12.0%増、5月26.2%増、6月21.4%増、7月31.1%増、8月29.8%増、9月53.2%増。
- イオンファンタジーのクレーンゲーム専門店の2027年2月期中間期の売上高は4,240百万円で、前年同期の199.3%です。
- エスケイジャパンの景品事業の2026年2月期売上高は12,266百万円で、前年比26.3%増です。
出典:各社の決算短信、決算説明資料、決算補足資料、月次開示(TDnetまたは各社公式サイトのIRから取得):GENDA 2026年1月期決算短信、ラウンドワン 2026年9月の売上の状況(速報)、イオンファンタジー 2026年9月の新店及び店舗数のお知らせ、バンダイナムコHD 2026年3月期決算短信補足資料、セガサミーHD 2026年3月期 Data Appendix、スクウェア・エニックスHD 2026年3月期決算短信、カプコン 2026年3月期決算説明会資料、コナミグループ 2026年3月期決算短信、ハピネット 2026年3月期決算短信補足資料、ゲオHD 2027年3月期第1四半期決算説明資料、エスケイジャパン 令和8年2月期決算短信、タカラトミー 2026年3月期決算短信、およびフリュー 2026年3月期決算説明資料。バンダイのガシャポン専門店262店は東洋経済オンラインのバンダイへの取材、GENDAの国内約420店はgamebizが転載した会社の説明によります。金額は各社の元の単位から億円に換算する際、小数第1位に四捨五入しました。確認日は2026年10月19日。図表はすべて当サイトが作成しました。
本稿のキーワード:日本のゲームセンター、ゲーセン、クレーンゲーム、カプセルトイ、GENDA、バンダイナムコ、ラウンドワン、イオンファンタジー、フリュー、プリクラ機
よくある質問
日本のゲームセンターは誰が運営しているのですか?
上場チェーンで国内店舗数が多いのは、イオンファンタジー(総合店404+クレーンゲーム専門店91、2026年9月末)、GENDAのGiGO(約420店、会社の説明)、タイトー(公式店舗検索で241店)、バンダイナムコ(直営209、2026年3月末)、ラウンドワン(100店)、カプコン(61店)です。6社の合計は約1,526店で、全国は4,184店(2025年、警察庁統計)。残りの6割強は中小・独立系の事業者です。
ゲームセンターの運営と筐体づくりでは、どちらが儲かるのですか?
決算の同種の部門で見ると、筐体をつくり、売った後も継続的に収入が入る段階が最も厚くなっています。コナミのアーケードゲーム事業は2026年3月期の利益率25.7%、フリューのプリクラ機事業は約24.9%です。店舗運営が中心の部門は薄く、バンダイナムコのアミューズメント事業は6.6%、カプコンとタイトーは約12%〜13%です。各社の部門の定義は異なるため、これは規模感の比較で、精密な計算ではありません。
セガはまだゲームセンターを運営していますか?
していません。セガのゲームセンター事業は2020年12月に85.1%がGENDAに売却され、2022年1月に残りの14.9%も譲渡されて、GiGOに名前が変わりました。セガサミーはいま筐体と景品だけを手がけ(玩具と合わせてAM&TOYとして開示)、2026年3月期の売上高は781億円、営業利益は56億円です。
日本のクレーンゲームは最近人気が出ているのですか?
数字の上ではそうです。全国のゲームセンターは2021年の底の3,882店から、2025年には4,184店に戻りました。ラウンドワンの日本のアミューズメント既存店売上高は2026年9月に前年同月比53.2%増(月次速報)で、会社は主な理由を、食品や日用品を景品にしたクレーンゲームコーナー「とれすぎ~のアイランド」だと説明しています。上流の景品メーカー、エスケイジャパンの景品売上高も2026年2月期に前年比26.3%増えました。
日本のゲームセンターの中で、プリクラはどれくらいの割合を占めますか?
フリューで見ると、プリクラ機事業の2026年3月期売上高の42.5%が、ゲームセンターなど第三者の場所に置かれた機械から来ています。フリューは機械とシール消耗品を売るサプライヤーで、店舗の運営者ではありません。店舗運営者の側から見ると割合は小さく、イオンファンタジーの国内売上高に占めるプリクラは約1%です。
出典: 中国語原文は2026年10月19日公開、2026年10月21日更新。各社の数値は本文に記した決算短信・決算説明資料・補足資料・月次開示の時点のもので、確認日は2026年10月19日です。翻訳版の公開日はデータの時点を意味しません。
この日本語版は、繁体字中国語の原作記事をもとにしています。 joelin.cc. 海外の読者にもわかりやすいよう、表現や説明を調整しています。内容の基準となるのは繁体字中国語の原文です。完全な内容は 中国語の原文をご覧ください。