यह लेख इन भाषाओं में भी उपलब्ध है: 繁體中文 · English · 日本語 · 한국어 · Bahasa Indonesia · Bahasa Melayu · ไทย · Português (Brasil) · Español · Türkçe · Tiếng Việt · Deutsch
विषय-सूची (30)
XIRR वह फॉर्मूला है जो बताता है कि “पैसा आता-जाता रहे, तो औसतन हर साल कितनी कमाई हुई”। हर निवेश और निकासी की तारीख और राशि लिख दीजिए, Excel या Google Sheets में =XIRR(राशि, तारीख) डालिए, और कंप्यूटर आपका सालाना रिटर्न निकाल देगा।
लेकिन अमेरिकी शेयरों और ताइवान के शेयरों में डेटा लिखने का तरीका अलग है, इसीलिए यह लेख है। जल्दी में हैं, तो पहले यह क्विक टेबल देख लें:
| सवाल | एक लाइन में जवाब |
|---|---|
| XIRR क्या है | पैसा अनियमित समय पर आने-जाने पर सालाना रिटर्न (इंटरनल रेट ऑफ़ रिटर्न का एक रूप) |
| फ़ंक्शन कैसे लिखें | =XIRR(राशि की रेंज, तारीख की रेंज), Excel और Google Sheets में एक जैसा |
| प्लस-माइनस | निवेश माइनस में; निकासी और अंतिम मूल्य प्लस में |
| कम से कम चाहिए | एक माइनस और एक प्लस राशि, नहीं तो #NUM! आएगा |
| उदाहरण | 1,000 एक साल में 1,800 हो गए, XIRR लगभग 80.29% |
| सिर्फ़ एक बार निवेश | बीच में पैसा न आया न गया, तो नतीजा CAGR जैसा ही, कोई भी चलेगा |
इस टेबल की हर लाइन के पूरे स्टेप और उदाहरण नीचे हैं; पहली बार इस्तेमाल कर रहे हैं, तो “स्टेप-बाय-स्टेप” वाला हिस्सा एक बार करके देखें, समझ आ जाएगा।
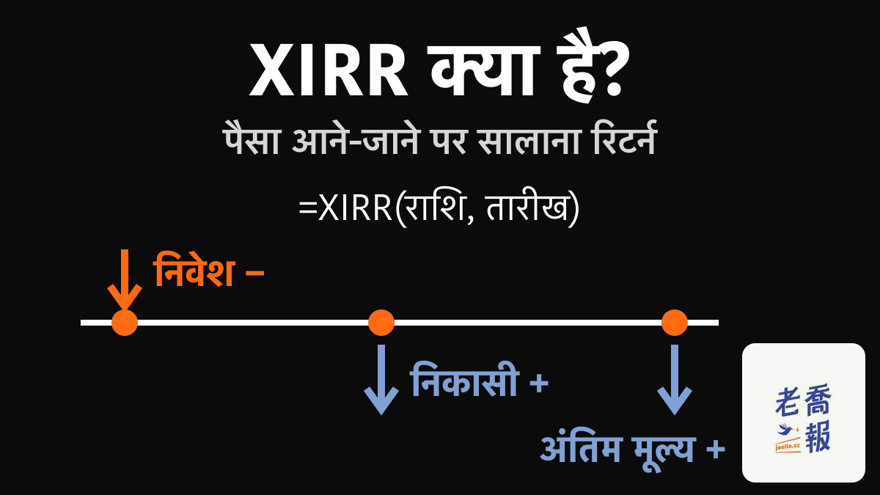
पहले Joe थोड़ा समझा दे कि XIRR है क्या।
XIRR क्या है?
XIRR से पूरी संपत्ति का रिटर्न निकाला जाता है। यह Excel के एक फ़ंक्शन का नाम है। Microsoft के अनुसार यह ऐसे कैश फ्लो की इंटरनल रेट ऑफ़ रिटर्न देता है, जिनका नियमित अंतराल पर होना ज़रूरी नहीं। आसान भाषा में: पैसा कब आया, कब गया, इससे फ़र्क नहीं पड़ता; तारीख हो, तो हिसाब हो जाएगा।
XIRR का हिसाब आसान है, बस ये चार जानकारियाँ चाहिए:
- शुरुआत में कुल संपत्ति (वित्तीय संपत्ति + नकद)
- अंत में कुल संपत्ति (वित्तीय संपत्ति + नकद)
- इस बीच की निकासी
- इस बीच जमा की गई रकम
इस्तेमाल का तरीका आधिकारिक Microsoft XIRR फ़ंक्शन गाइड (अंग्रेज़ी) और Google Sheets XIRR गाइड में है, या फिर नीचे Joe के उदाहरण पढ़ते जाइए।
XIRR, IRR, CAGR और TWR में फ़र्क
XIRR सबसे काम का है। चारों पैमानों को साथ रखकर देखें:
| पैमाना | किस काम का |
|---|---|
| XIRR | निजी खाता, जिसमें पैसा अनियमित समय पर आता-जाता है; तारीख हो तो काफ़ी |
| IRR | जब कैश फ्लो का अंतराल तय हो (जैसे हर साल या हर महीने एक ही तारीख) |
| CAGR | एक बार का निवेश, बीच में न और पैसा डाला न निकाला, लंबी अवधि की बढ़त (CAGR की पूरी जानकारी) |
| TWR | फ़ंड और फ़ंड मैनेजर का प्रदर्शन; निवेशकों के पैसा डालने-निकालने का असर जानबूझकर हटाया जाता है (TWR टाइम-वेटेड रिटर्न (चीनी में)) |
पहले तीन पैमाने “निजी निवेशक की नज़र” वाले हैं। अगर आप फ़ंड, निवेश सलाहकार या प्राइवेट इक्विटी के आधिकारिक आँकड़े देख रहे हैं, तो वे XIRR नहीं, TWR इस्तेमाल करते हैं: यह ऐसा पैमाना है जो निवेशकों के व्यवहार को जानबूझकर अलग करके सिर्फ़ निवेश रणनीति को परखता है।
क्या XIRR जितना ज़्यादा, उतना अच्छा?
हाँ।
बस इसकी तुलना खुद से नहीं, बाज़ार से करनी चाहिए, वरना इसका कोई मतलब नहीं। लंबी अवधि के बाज़ार के संदर्भ आँकड़े CAGR वाले लेख की तुलना तालिका में हैं, जैसे अमेरिकी S&P 500 लंबी अवधि में लगभग 10% और ताइवान का 0050 लगभग 8–9%।
एक बात और: XIRR रिटर्न को “एक साल के हिसाब” में बदल देता है। बहुत कम समय के निवेश में आँकड़ा फूलकर बड़ा दिखता है:
| स्थिति | XIRR |
|---|---|
| 1,000 को 2 महीने (59 दिन) रखा, 1,100 हुए (10% कमाई) | लगभग 80.33% |
| 1,000 को 1 साल रखा, 1,800 हुए (80% कमाई, उदाहरण A) | लगभग 80.29% |
दोनों का XIRR लगभग बराबर है, पर असल कमाई में 8 गुना फ़र्क है। एक साल से कम समय के निवेश में “कुल कितना कमाया” भी साथ में देखें, सिर्फ़ XIRR पर न जाएँ।
Joe XIRR से हिसाब क्यों लगाता है
क्योंकि कम चीज़ें दर्ज करनी पड़ती हैं और सीधे Excel या Google Sheets में रिकॉर्ड रख सकते हैं, जल्दी भी और आसान भी।
Joe के पैसा डालने-निकालने का समय बिल्कुल तय नहीं होता। XIRR को बस तारीख चाहिए, इसलिए दूसरे फॉर्मूलों के मुकाबले यह ज़्यादा लचीला और सुविधाजनक है।
XIRR फॉर्मूला: फ़ंक्शन कैसे लिखें और यह असल में क्या गिनता है
Excel और Google Sheets में क्रम एक ही है, पहले राशि, फिर तारीख:
| सॉफ़्टवेयर | तरीका |
|---|---|
| Excel | =XIRR(values, dates, [guess]) |
| Google Sheets | =XIRR(cashflow_amounts, cashflow_dates, [rate_guess]) |
तीसरी जगह “अनुमानित दर” की है, इसे खाली छोड़ सकते हैं; खाली होने पर दोनों सॉफ़्टवेयर 10% मानते हैं। रोज़मर्रा के हिसाब में इसकी ज़रूरत नहीं पड़ती, सिर्फ़ तब, जब जवाब न निकले (नीचे एरर टेबल देखें)।
पीछे यह हिसाब चलता है: एक सालाना दर r ढूँढी जाती है, जिससे हर राशि को “पहली राशि से कितने दिन बीते ÷ 365” के हिसाब से पहले दिन पर वापस डिस्काउंट करने पर कुल जोड़ ठीक 0 हो जाए।
हर राशि ÷ (1 + r)^(पहली राशि से बीते दिन ÷ 365) का कुल जोड़ = 0
यही r, XIRR है। उदाहरण A में: 1,000 का निवेश, 364 दिन बाद 1,800 हो गए। मान रखने पर −1,000 + 1,800 ÷ (1 + r)^(364 ÷ 365) = 0 बनता है, और r लगभग 80.29% निकलता है। सिर्फ़ दो राशियाँ हों, तो सीधे रूट (मूल) निकालकर हल कर सकते हैं; ज़्यादा कैश फ्लो हों, तो सीधे हल नहीं होता। Excel बार-बार आज़माकर जवाब के करीब पहुँचता है, इसलिए व्यवहार में यह काम फ़ंक्शन या कैलकुलेटर पर छोड़ दिया जाता है।
Excel या Google Sheets में XIRR निकालें: स्टेप-बाय-स्टेप
स्टेप 1: कॉलम A में तारीख, कॉलम B में राशि
| पंक्ति | A (तारीख) | B (कैश फ्लो) |
|---|---|---|
| 1 | तारीख | कैश फ्लो |
| 2 | 2022-11-15 | -1000 |
| 3 | 2023-11-14 | 1800 |
डेटा डालते समय तीन बातें ध्यान रखें:
- पहली डेटा पंक्ति में सबसे पुरानी एंट्री रखें। बाद की पंक्तियों का क्रम कुछ भी हो सकता है, पर कोई तारीख पहली पंक्ति से पहले की नहीं होनी चाहिए, नहीं तो #NUM! आएगा।
- तारीख असली “तारीख” होनी चाहिए, टेक्स्ट नहीं। डालने के बाद सेल में अपने-आप दाईं ओर अलाइन हो जाए, तो आमतौर पर वह तारीख है; बाईं ओर अलाइन रहे, तो ज़्यादातर उसे टेक्स्ट माना गया है। तब
=DATE(2022,11,15)से डालें। - राशि में सिर्फ़ अंक और माइनस चिह्न लिखें, “1,800 रुपये” जैसा टेक्स्ट वाला रूप नहीं।
स्टेप 2: खाली सेल में फॉर्मूला डालें
C2 (या किसी भी खाली सेल) में =XIRR(B2:B3, A2:A3) लिखें। पहले राशि चुनें, फिर तारीख; दोनों रेंज में पंक्तियों की संख्या बराबर होनी चाहिए।
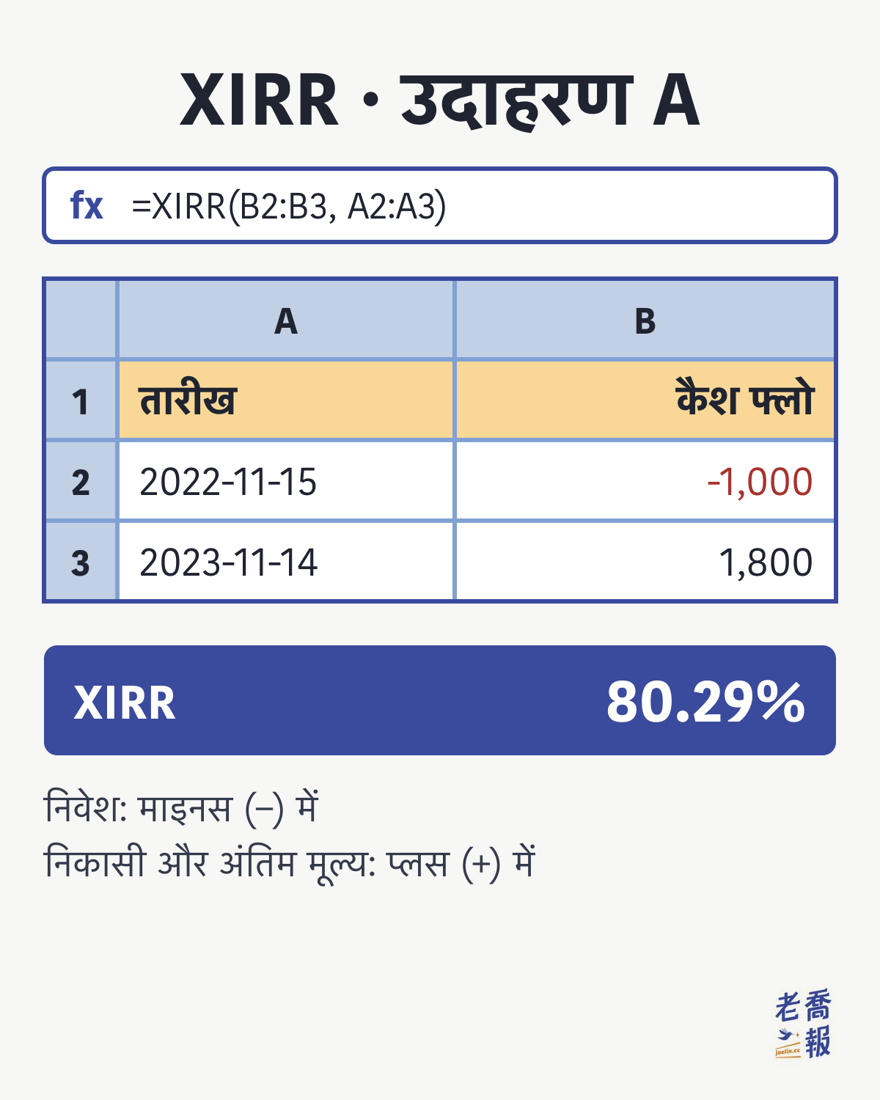
आगे हर नई एंट्री पर दोनों रेंज साथ में बढ़ाएँ, जैसे तीन एंट्री हों तो =XIRR(B2:B4, A2:A4)।
स्टेप 3: Enter दबाएँ, फिर प्रतिशत में बदलें
पहले 0.8029 जैसी दशमलव संख्या आएगी; प्रतिशत में बदलने पर पढ़ना आसान होता है:
- Excel: Home टैब में “%” बटन दबाएँ। डिफ़ॉल्ट में दशमलव नहीं दिखता; 80% दिखे, तो “Increase Decimal” दो बार दबाएँ, 80.29% हो जाएगा।
- Google Sheets: टूलबार में “%” (Format as percent) दबाएँ, सीधे 80.29% दिखेगा।
प्लस या माइनस? XIRR में चिह्न का नियम
XIRR खाते को “आपकी जेब” की नज़र से देखता है: जेब से खाते में गया पैसा माइनस, खाते से जेब में लौटा पैसा प्लस।
| यह पैसा | कैसे लिखें |
|---|---|
| निवेश, खाते में जमा | माइनस |
| खर्च के लिए खाते से निकासी | प्लस |
| अंत में खाते का कुल मूल्य (या बिना बिके शेयरों का बाज़ार मूल्य) | प्लस |
| खाते में ही पड़े डिविडेंड, ब्याज | नहीं लिखना |
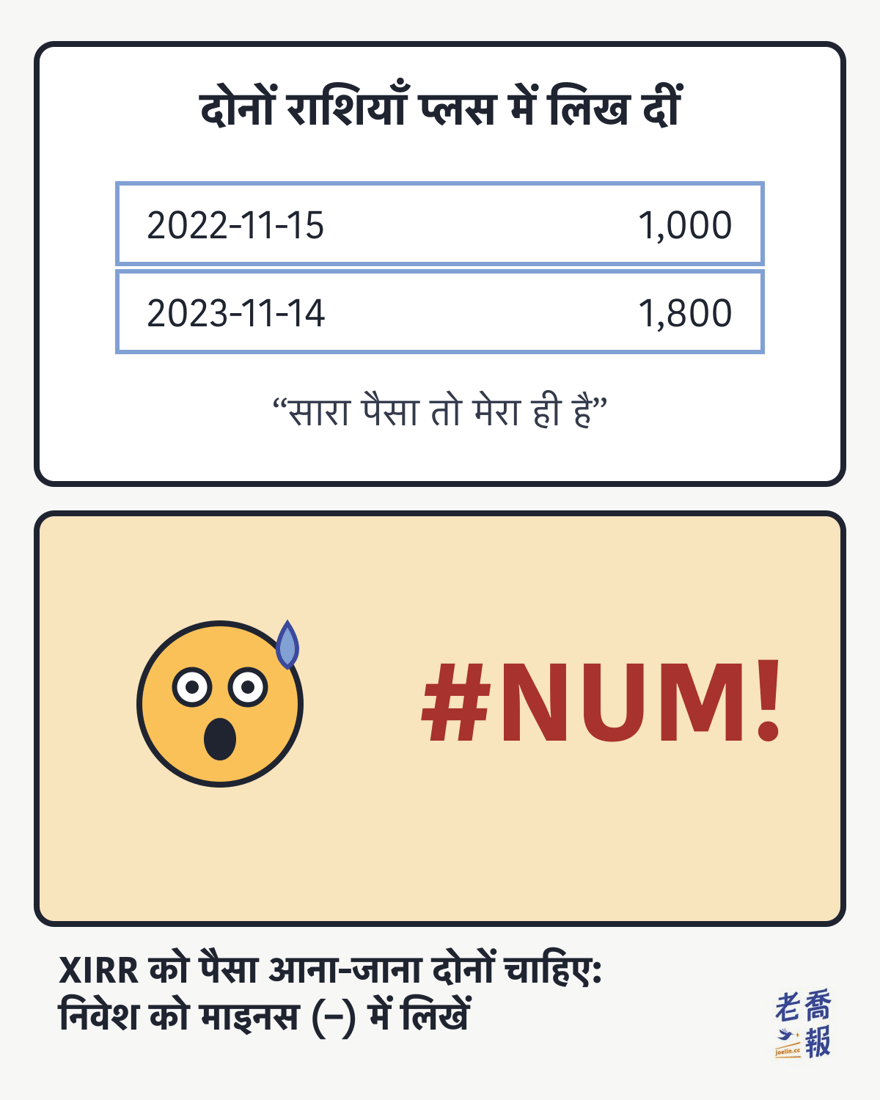
सबसे आम गलती है निवेश को भी प्लस में लिख देना। सब कुछ प्लस हो, तो XIRR को जवाब नहीं मिलता और सीधे #NUM! आ जाता है:
जवाब नहीं आ रहा? XIRR की आम एरर
| दिखा | वजह | हल |
|---|---|---|
| #NUM! | सारी राशियाँ प्लस, या सारी माइनस | निवेश को माइनस करें |
| #NUM! | कोई तारीख पहली पंक्ति की तारीख से पहले की है | सबसे पुरानी एंट्री पहली पंक्ति में रखें |
| #NUM! | राशि और तारीख की सेल की संख्या अलग | दोनों रेंज बराबर करें, जैसे B2:B4 के साथ A2:A4 |
| #NUM! | 100 बार कोशिश के बाद भी जवाब नहीं | तीसरी जगह नज़दीकी अनुमानित दर भरें |
| #VALUE! | तारीख अमान्य, जैसे ऐसी तारीख जो होती ही नहीं | =DATE(वर्ष,माह,दिन) से दोबारा डालें |
| एरर या अजीब नतीजा | तारीख टेक्स्ट के रूप में सेव है, या राशि में टेक्स्ट है (जैसे “1,800 रुपये”) | तारीख DATE से दोबारा डालें, राशि सिर्फ़ अंक 1800 |
| 0.8029 जैसी दशमलव संख्या | अभी प्रतिशत में नहीं बदली | “%” दबाएँ |
#NUM! की पहली चार स्थितियाँ और अमान्य तारीख वाली #VALUE!, Microsoft की आधिकारिक गाइड में दी गई हैं। टेक्स्ट वाली तारीख या टेक्स्ट वाली राशि से कौन-सी एरर आएगी, यह Microsoft नहीं बताता, बस इतना कहता है कि टेक्स्ट के रूप में डाली गई तारीखें गड़बड़ कर सकती हैं; इसलिए हमेशा असली तारीख और सिर्फ़ अंक डालना सबसे सुरक्षित है। एरर दिखे, तो टेबल में ऊपर से नीचे मिलान करें, आमतौर पर पहली दो लाइनों में ही वजह मिल जाती है।
अमेरिकी शेयर बाज़ार में XIRR: उदाहरण
अमेरिकी शेयरों का रिटर्न निकालने में XIRR आसान और काम का है, क्योंकि अमेरिकी व्यवस्था में शेयर खाता और नकद खाता एक ही होता है।
जैसे, Joe जब Firstrade या Charles Schwab में कुल संपत्ति देखता है, तो उसमें नकद बाइंग पावर और शेयरों का बाज़ार मूल्य जुड़कर दिखता है।
ऐसी संरचना में XIRR इस्तेमाल करना बहुत आसान है।
XIRR उदाहरण A: खाते में 1,000 डाले, पूरे से शेयर खरीदे, एक साल बाद सब बेच दिया
स्टेप:
- 2022-11-15: खाते में 1,000 डाले, पूरे से शेयर खरीदे
- मान लें उसी दिन पूरे 1,000 के शेयर खरीद लिए, कोई नकद नहीं बचा
- 2023-11-14: सारे शेयर बेच दिए, बाज़ार मूल्य 1,800
- XIRR ऐसा दिखेगा:
=XIRR(B2:B3, A2:A3)- राशियाँ हैं -1000 और 1800
- तारीखें ऊपर की दो तारीखें हैं
स्प्रेडशीट ऊपर स्टेप 2 वाली तस्वीर जैसी ही दिखेगी, नतीजा 80.29%।
XIRR उदाहरण B से D: बचा हुआ नकद, खाते में पड़ा डिविडेंड और डिविडेंड रीइन्वेस्टमेंट, इन्हें अलग से नहीं लिखना
अगले तीनों उदाहरणों की शुरुआत एक जैसी है: 2022-11-15 को खाते में 1,000 डाले, 700 के शेयर खरीदे, 300 मूलधन नकद पड़ा रहा; 2023-11-14 को सब बेच दिया। उदाहरण A के आँकड़ों से अलग रखने के लिए मान लेते हैं कि इस बार अंतिम बाज़ार मूल्य 1,800 की जगह 1,500 है।
| उदा. | बीच में क्या हुआ | अलग से लिखना है? |
|---|---|---|
| B | 700 के शेयर, 300 नकद खाते में | नहीं, पैसा खाते से बाहर नहीं गया |
| C | 2023-08-01 को 50 का नकद डिविडेंड, खाते में ही रहा | नहीं, अंतिम कुल मूल्य में शामिल है |
| D | 50 का डिविडेंड, डिविडेंड रीइन्वेस्टमेंट प्लान से अपने-आप शेयर खरीदे | नहीं, यह भी खाते से बाहर नहीं गया |
तीनों में जाँच का सवाल एक ही है: क्या यह पैसा खाते से बाहर गया? नहीं गया, तो लिखना नहीं। इसलिए तीनों में सिर्फ़ दो एंट्री हैं, 2022-11-15 को −1,000 और 2023-11-14 को +1,500, और तीनों का XIRR 50.17% है। उदाहरण A के मुकाबले 50.17% होने की वजह सिर्फ़ यह है कि बाज़ार मूल्य 1,500 हो गया।
जब तक आखिर में बाज़ार मूल्य ही न बदले, कुछ और लिखने की ज़रूरत नहीं। अमेरिकी शेयरों में XIRR की यही सबसे बड़ी सुविधा है।
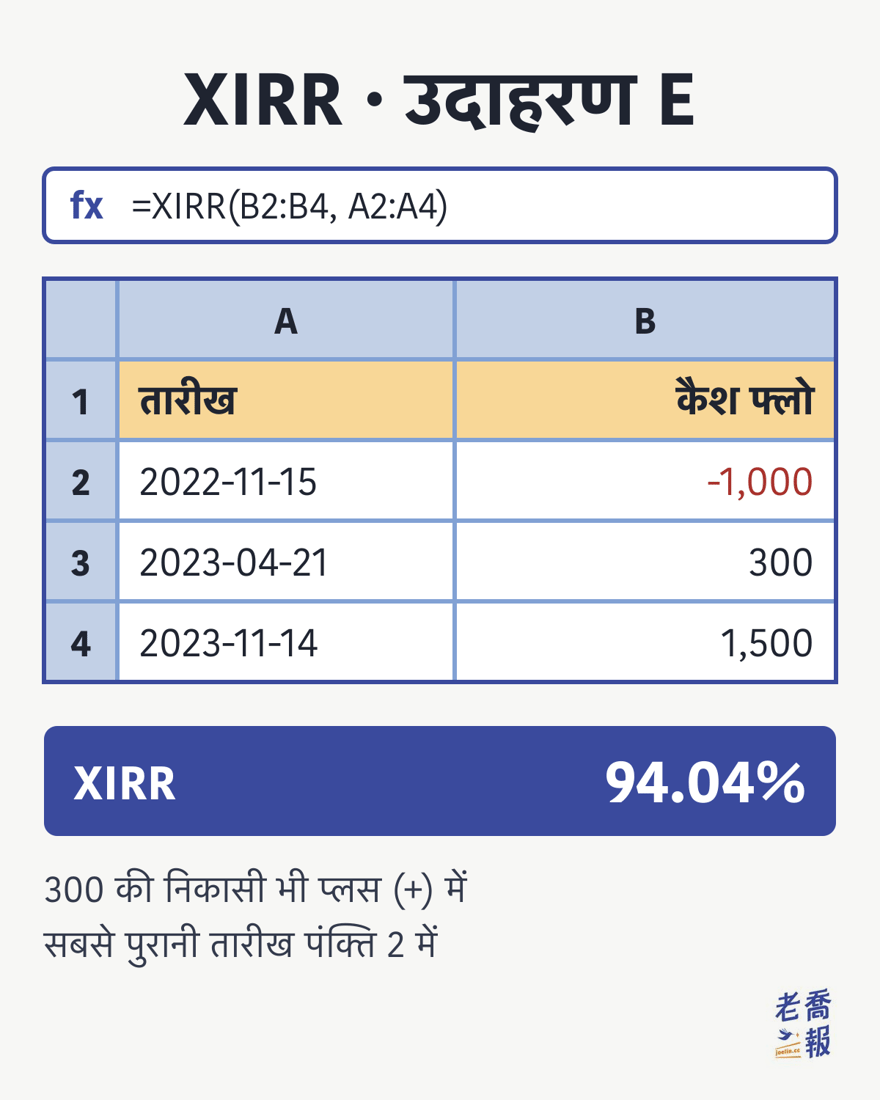
XIRR उदाहरण E: खाते में 1,000 डाले, 700 के शेयर, 300 मूलधन पड़ा रहा, बीच में 50 का नकद डिविडेंड रीइन्वेस्ट हुआ, 300 निकालकर स्टारबक्स पर खर्च किए, एक साल बाद सब बेच दिया
यह स्थिति बिल्कुल अलग है, क्योंकि 300 निकालकर स्टारबक्स पर खर्च किए गए, यानी पैसा खाते से बाहर गया।
स्टेप:
- 2022-11-15: खाते में 1,000 डाले
- 700 के शेयर खरीदे, 300 नकद बचा
- 2023-04-21: 300 निकालकर स्टारबक्स पर खर्च किए
- खाते से 300 नकद बाहर आया, इसलिए यह कैश फ्लो प्लस 300 लिखा जाएगा
- बाकी शेयर पड़े रहे, आखिर में बाज़ार भाव पर बिके
- 2023-08-01: 50 का नकद डिविडेंड, अपने-आप फिर निवेश हुआ
- उदाहरण D की तरह खाते से बाहर नहीं गया, लिखना नहीं
- 2023-11-14: सारे शेयर बेच दिए, बाज़ार मूल्य 1,500
- XIRR ऐसा दिखेगा:
=XIRR(B2:B4, A2:A4)- राशियाँ हैं -1000, 300 और 1500
- तारीखें ऊपर की तीन तारीखें हैं (डिविडेंड वाला दिन नहीं लिखना)
- XIRR बढ़ा क्योंकि 300 नकद निकालने के बाद भी अंतिम मूल्य 1,500 ही रहा
- यानी रिटर्न बेहतर रहा, तो XIRR भी ज़्यादा आया
ताइवान के शेयर बाज़ार में XIRR: उदाहरण
ताइवान और अमेरिका में सबसे बड़ा फ़र्क खाते की संरचना का है: ताइवान के सिक्योरिटीज़ खाते में सिर्फ़ शेयर रहते हैं, पैसा बैंक के एक अलग “सेटलमेंट खाते” में रहता है। शेयर खरीदने पर ब्रोकर सेटलमेंट खाते से पैसा काटता है; बेचने का पैसा वापस सेटलमेंट खाते में आता है, और नकद डिविडेंड भी आमतौर पर सेटलमेंट खाते में ही आता है।
इसलिए ताइवान में XIRR लगाने का पहला कदम है यह तय करना कि “खाता” कहाँ तक माना जाए। आमतौर पर दो तरीके हैं:
- सेटलमेंट खाता सिर्फ़ निवेश के लिए: “शेयरों का बाज़ार मूल्य + सेटलमेंट खाते का पैसा” एक ही खाता मानें। तब सब कुछ ऊपर के अमेरिकी उदाहरणों जैसा ही है; सिर्फ़ तब लिखें, जब बाहर से सेटलमेंट खाते में पैसा डाला जाए, या सेटलमेंट खाते से पैसा निकालकर खर्च किया जाए।
- सेटलमेंट खाता ही सैलरी खाता या रोज़ के खर्च का खाता भी: पैसे का आना-जाना मिला-जुला है, तो सिर्फ़ शेयरों का हिसाब देखें। हर खरीद माइनस में (खरीद की रकम, ब्रोकरेज शुल्क सहित), हर बिक्री (शुल्क और सिक्योरिटीज़ ट्रांज़ैक्शन टैक्स कटने के बाद असल में खाते में आई रकम) और हर नकद डिविडेंड प्लस में लिखें; अंत में बिना बिके शेयरों का बाज़ार मूल्य प्लस में लिखें।
XIRR उदाहरण F: ताइवान का सेटलमेंट खाता घर के खर्च में भी इस्तेमाल, बीच में एक बार नकद डिविडेंड मिला
स्टेप:
- 2023-01-10: एक ETF खरीदा, कुल 120,000 (ब्रोकरेज शुल्क सहित)
- कैश फ्लो −120,000
- 2023-07-20: 2,000 का नकद डिविडेंड सेटलमेंट खाते में आया, फिर घर के खर्च के साथ खर्च हो गया
- पैसा “शेयर” वाले खाते से बाहर चला गया, इसलिए +2,000
- 2024-01-10: शेयर अभी बिके नहीं, उस दिन बाज़ार मूल्य 140,000
- अंतिम बाज़ार मूल्य +140,000
- XIRR ऐसा दिखेगा:
=XIRR(B2:B4, A2:A4)- राशियाँ हैं −120,000, 2,000 और 140,000
- तारीखें ऊपर की तीन तारीखें हैं
| तारीख | कैश फ्लो | विवरण |
|---|---|---|
| 2023-01-10 | −120,000 | खरीद (शुल्क सहित) |
| 2023-07-20 | +2,000 | नकद डिविडेंड, खर्च हो गया |
| 2024-01-10 | +140,000 | अंत में शेयरों का बाज़ार मूल्य |
| XIRR | लगभग 18.47% |
तीन कैश फ्लो से XIRR लगभग 18.47% आता है। अगर 2,000 का डिविडेंड लिखना भूल गए और सिर्फ़ −120,000 और 140,000 गिने, तो XIRR लगभग 16.67% हो जाएगा, यानी रिटर्न लगभग 2 प्रतिशत अंक कम आँका गया। सेटलमेंट खाता मिला-जुला इस्तेमाल हो, तो नकद डिविडेंड ज़रूर लिखें; बोनस शेयर (शेयर के रूप में डिविडेंड) अलग से नहीं लिखने, क्योंकि वे सीधे अंतिम बाज़ार मूल्य में दिख जाते हैं।
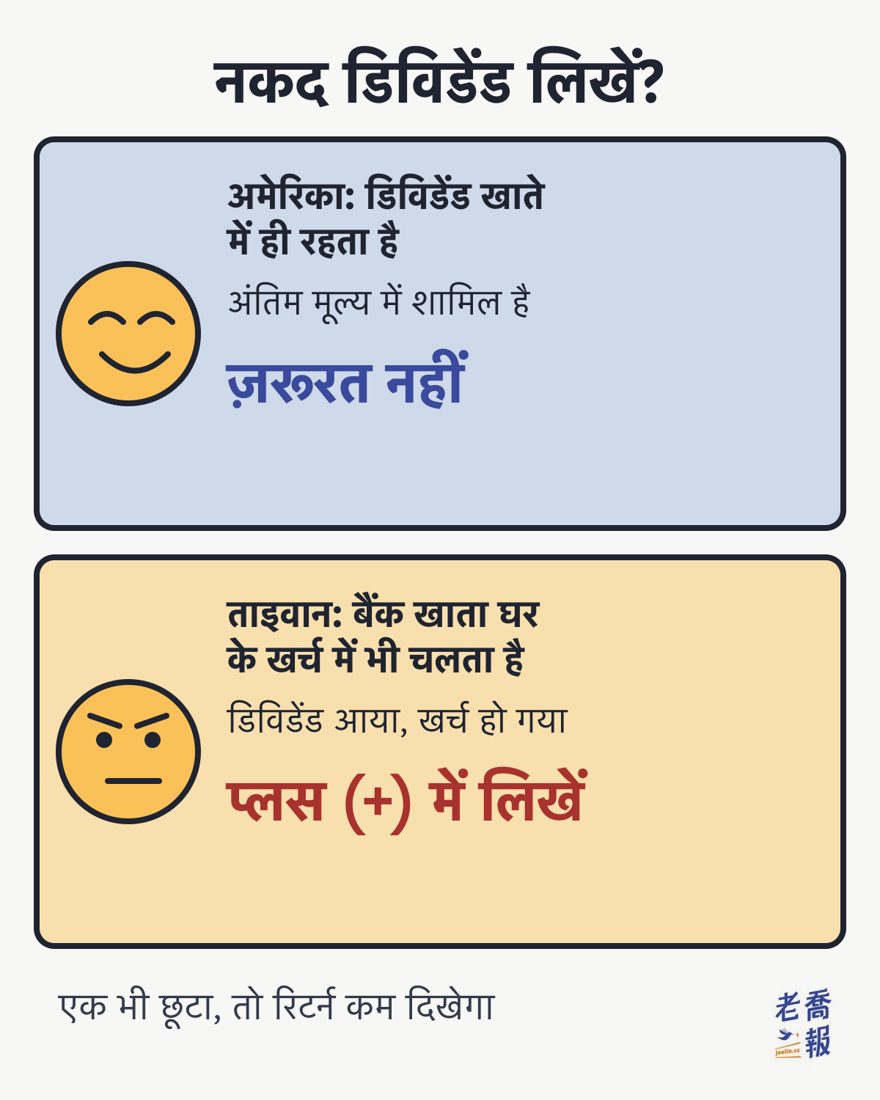
एक टेबल में सार: किन चीज़ों को कैश फ्लो में लिखना है
टेबल में “अमेरिका” का मतलब है ऐसा खाता जिसमें नकद और शेयर साथ हैं; “ताइवान” का मतलब है घर के खर्च में भी इस्तेमाल होने वाला सेटलमेंट खाता, जहाँ सिर्फ़ शेयरों का हिसाब देखा जाता है।
| क्या हुआ | अमेरिका | ताइवान |
|---|---|---|
| बाहर से खाते में पैसा डाला | माइनस | नहीं लिखना |
| शेयर खरीदे | नहीं लिखना | माइनस (शुल्क सहित) |
| शेयर बेचे | नहीं लिखना (पैसा खाते में ही है) | प्लस (असल में आई रकम) |
| नकद डिविडेंड | नहीं लिखना (खाते में ही है) | प्लस |
| खर्च के लिए पैसा निकाला | प्लस | नहीं लिखना (बिक्री पर पहले ही लिखा) |
| अंत में | खाते का कुल मूल्य (प्लस) | बिना बिके शेयरों का बाज़ार मूल्य (प्लस) |
असल में नियम एक ही है: जब पैसा “आपके तय किए खाते” में आए या उससे बाहर जाए, तभी एक एंट्री लिखें, और आखिर में कुल बाज़ार मूल्य से हिसाब बंद करें। उदाहरण A से F तक सब इसी एक नियम से निकले हैं; जिनका सेटलमेंट खाता सिर्फ़ निवेश के लिए है, वे सीधे अमेरिका वाले कॉलम के हिसाब से लिखें।
हाथ से हिसाब नहीं करना? XIRR कैलकुलेटर इस्तेमाल करें
अगर Excel खोलकर XIRR फ़ंक्शन नहीं लगाना चाहते, तो Joe ने एक ऑनलाइन टूल बनाया है: XIRR कैलकुलेटर (इंटरफ़ेस चीनी में)। इसका इंटरफ़ेस अभी सिर्फ़ पारंपरिक चीनी में है, पर तारीख और राशि सामान्य तरीके से डाल सकते हैं। हर कैश फ्लो की तारीख और राशि डालें (जमा माइनस में, अंतिम बाज़ार मूल्य प्लस में), टूल सीधे आपका सालाना रिटर्न बता देगा, फॉर्मूला याद रखने या डेटा फ़ॉर्मैट सजाने की ज़रूरत नहीं। ऊपर के अमेरिकी और ताइवानी शेयरों के उदाहरणों का जवाब भी इससे मिला सकते हैं।
XIRR से जुड़े आम सवाल
XIRR का मतलब क्या है?
XIRR, Excel और Google Sheets का एक फ़ंक्शन है, जिससे पता चलता है कि जब पैसा अनियमित समय पर आता-जाता है, तब औसतन हर साल कितना रिटर्न मिला। यह इंटरनल रेट ऑफ़ रिटर्न (IRR) का ही एक रूप है, फ़र्क बस इतना है कि इसमें तय अंतराल की ज़रूरत नहीं होती: हर निवेश और निकासी की तारीख और राशि हो, तो हिसाब हो जाता है। इसलिए अपने खाते का असली सालाना रिटर्न निकालने के लिए यह बहुत काम का है।
XIRR फॉर्मूला कैसे लिखते हैं?
तरीका है =XIRR(राशि की रेंज, तारीख की रेंज)। जैसे तारीखें A2:A3 में और राशियाँ B2:B3 में हों, तो =XIRR(B2:B3, A2:A3) लिखें। तीसरी जगह अनुमानित दर (guess) भरी जा सकती है; न भरें तो डिफ़ॉल्ट 10% माना जाता है।
इसके पीछे का सिद्धांत यह है कि ऐसी सालाना ब्याज दर ढूँढी जाए, जिससे हर राशि को “पहली राशि से बीते दिन ÷ 365” के हिसाब से पहले दिन पर वापस डिस्काउंट करने पर कुल जोड़ 0 आए। यही दर XIRR है।
XIRR और IRR में क्या फ़र्क है?
IRR मानता है कि हर कैश फ्लो के बीच का अंतर बराबर है (जैसे साल में एक बार) और सिर्फ़ यह देखता है कि कौन-सी अवधि है। XIRR असली तारीखों के हिसाब से, साल को 365 दिन मानकर गणना करता है, इसलिए पैसा कभी भी आए-जाए, कोई दिक्कत नहीं। निजी खाते में पैसा जमा करने और निकालने का समय आमतौर पर तय नहीं होता, इसलिए XIRR ज़्यादा सटीक है।
XIRR में राशि प्लस में लिखें या माइनस में?
जो पैसा आपकी जेब से खाते में गया (निवेश, जमा), उसे माइनस में लिखें। जो पैसा खाते से वापस जेब में आया (निकासी, बिक्री की रकम), उसे और अवधि के अंत में खाते के कुल मूल्य को प्लस में लिखें। खाते में ही पड़े डिविडेंड और ब्याज को अलग से नहीं लिखना है।
XIRR में #NUM! क्यों आता है?
सबसे आम वजह है कि सारी राशियाँ प्लस में हैं (या सारी माइनस में); XIRR के लिए कम से कम एक माइनस और एक प्लस राशि चाहिए। दूसरी वजहें: कोई तारीख पहली पंक्ति की तारीख से पहले की है, राशि और तारीख की सेल की संख्या अलग है, या 100 बार कोशिश के बाद भी जवाब नहीं मिला (तब तीसरी जगह कोई नज़दीकी अनुमानित दर भरें)।
अगर #VALUE! आए, तो ज़्यादातर तारीख अमान्य होती है, जैसे ऐसी तारीख जो होती ही नहीं। टेक्स्ट के रूप में सेव हुई तारीखें भी गड़बड़ कर सकती हैं; Microsoft की सलाह है कि तारीख DATE(वर्ष,माह,दिन) से डालें।
क्या नकद डिविडेंड को XIRR में लिखना है?
यह इस पर निर्भर है कि डिविडेंड आपके तय किए खाते से बाहर गया या नहीं। अमेरिकी ब्रोकरेज खाते में डिविडेंड खाते में ही रहे या डिविडेंड रीइन्वेस्टमेंट प्लान से फिर निवेश हो जाए, तो कुछ लिखने की ज़रूरत नहीं, क्योंकि वह अंतिम कुल मूल्य में शामिल है। ताइवान में अगर सेटलमेंट खाता घर के खर्च में भी इस्तेमाल होता है और आप सिर्फ़ शेयरों का हिसाब देखते हैं, तो हर नकद डिविडेंड आने पर एक प्लस राशि लिखें; छूट जाए तो रिटर्न कम आँका जाएगा (इस लेख का उदाहरण F: 18.47% की जगह 16.67%)। शेयर के रूप में मिला डिविडेंड (बोनस शेयर) अलग से नहीं लिखना, वह अंतिम बाज़ार मूल्य में दिख जाता है।
XIRR लें या CAGR?
अगर सिर्फ़ एक बार निवेश किया और बीच में न और पैसा डाला, न निकाला, तो दोनों का नतीजा लगभग एक जैसा आता है, CAGR काफ़ी है (CAGR की पूरी जानकारी)। अगर बीच में SIP, अतिरिक्त निवेश या निकासी हुई है, तो CAGR गलत तस्वीर दिखाता है, तब XIRR चाहिए।
कुछ ही महीनों में XIRR इतना ज़्यादा क्यों दिखता है?
क्योंकि XIRR रिटर्न को “एक साल” के हिसाब से बदल देता है। 1,000 को 2 महीने (जैसे 1 जनवरी से 1 मार्च, कुल 59 दिन) रखने पर 1,100 हो गए, यानी सिर्फ़ 10% कमाई, फिर भी XIRR लगभग 80.33% आता है, जो 1 साल में 80% कमाने के नतीजे (लगभग 80.29%) के बराबर ही है। एक साल से कम समय के निवेश में यह भी ज़रूर देखें कि असल में कितना कमाया।
कितना XIRR अच्छा माना जाए?
इसे बाज़ार से तुलना करके ही समझा जा सकता है, सिर्फ़ खुद से नहीं। लंबी अवधि के, डिविडेंड सहित मोटे आँकड़ों में अमेरिकी S&P 500 लगभग 10% और ताइवान का 0050 लगभग 8–9% है (CAGR वाले लेख की तुलना तालिका देखें)। XIRR माइनस में भी हो सकता है, जैसे 1,000 एक साल बाद सिर्फ़ 600 रह जाएँ, तो XIRR लगभग −40% होगा।
Joe की “ताइवान वेल्थ रिपोर्ट” सीरीज़
Joe ने धन और पैसा कमाने से जुड़ा जो कुछ देखा और सीखा, उसे एक सीरीज़ में सजाया है, जिसका नाम है “Joe का ताइवान वेल्थ मैप”।
मकसद जवाब देना नहीं, बल्कि यह दिखाना है कि आप कहाँ खड़े हैं। उम्मीद है ये आँकड़े आपको खुद को बेहतर समझने में मदद करेंगे।
《ताइवान वेल्थ रिपोर्ट》 सीरीज़ का मुख्य पेज (चीनी में)
यह एक निजी शोध नोट है, निवेश सलाह नहीं।
कीवर्ड: XIRR, XIRR क्या है, XIRR फॉर्मूला, XIRR फ़ंक्शन, Excel XIRR, Google Sheets XIRR, सालाना रिटर्न कैसे निकालें
स्रोत: चीनी मूल लेख पहली बार 2024-10-24 को प्रकाशित हुआ और 2026-10-27 को संशोधित किया गया। सभी राशियाँ बिना मुद्रा के उदाहरण मान हैं। उदाहरणों में दो तरह की खाता संरचना है: अमेरिकी ब्रोकरेज खाता, जिसमें नकद और शेयर एक ही खाते में रहते हैं, और ताइवान का सिक्योरिटीज़ खाता, जिसके साथ बैंक में अलग सेटलमेंट खाता होता है।
यह लेख joelin.cc पर पारंपरिक चीनी में प्रकाशित मूल लेख का स्थानीय रूपांतरण है। प्रामाणिक संस्करण चीनी मूल लेख ही है। चीनी मूल लेख