---
title: TWR คืออะไร? สูตรผลตอบแทนถ่วงน้ำหนักด้วยเวลา คิดใน Excel|ต่างจาก XIRR
url: https://joelin.cc/th/p/8097
source: https://joelin.cc/th/p/8097
lang: th
pubDate: '2026-10-27'
date_modified: '2026-10-27'
description: TWR (ผลตอบแทนถ่วงน้ำหนักด้วยเวลา) ตัดช่วงทุกครั้งที่มีเงินเข้าออกแล้วคูณต่อกัน ใช้วัดผู้จัดการกองทุน พร้อมวิธีคิดใน Excel ตัวอย่างนักลงทุนสองคน และเทียบ XIRR
schema_type: BlogPosting
author: joe
entity_ids:
author: https://me.joelin.cc/#joe
ai_role: ai_only
translation_assistant: caddy
ai_credit: 'แปลและเรียบเรียงโดยใช้ AI ช่วย: Caddy (AI)'
faq:
- q: TWR หมายถึงอะไร?
a: TWR ย่อมาจาก Time-Weighted Return ภาษาไทยเรียกว่า ผลตอบแทนถ่วงน้ำหนักด้วยเวลา เป็นตัวชี้วัดมาตรฐานที่วงการการเงินใช้ประเมินผลงานของตัวกลยุทธ์การบริหารพอร์ต โดยตั้งใจตัดผลของจังหวะที่นักลงทุนเติมหรือถอนเงินออกไป
- q: ผลตอบแทนถ่วงน้ำหนักด้วยเวลาคำนวณอย่างไร?
a: ตัดช่วงเวลาการลงทุนทุกครั้งที่มีเงินเข้าออก ผลตอบแทนแต่ละช่วง = มูลค่าตลาดปลายช่วง ÷ (มูลค่าตลาดต้นช่วง + เงินที่เติมวันนั้น) − 1 แล้วเอา (1 + ผลตอบแทน) ของทุกช่วงมาคูณกันแล้วลบ 1 ตัวอย่าง ช่วงแรก +10% ช่วงที่สอง +15% TWR = (1.10 × 1.15) − 1 = 26.5%
- q: คำนวณ TWR ใน Excel อย่างไร?
a: ทั้ง Excel และ Google ชีตไม่มีฟังก์ชัน TWR สำเร็จรูป ให้เรียงข้อมูลเป็นสามคอลัมน์ คือ วันที่ มูลค่าตลาดวันนั้น (ก่อนเติมหรือถอน) และเงินที่เติมวันนั้น (ถอนใส่เป็นลบ) คำนวณผลตอบแทนแต่ละช่วงด้วย =B3/(B2+C2)-1 แล้วลากลง เพิ่มอีกคอลัมน์เป็น =1+D3 สุดท้ายใช้ =PRODUCT(E3:E4)-1 คูณต่อกัน ถ้าช่วงเวลาเกินหนึ่งปีค่อยแปลงเป็นต่อปีด้วย =(1+TWR)^(365/จำนวนวัน)-1 ส่วนช่วงที่ไม่ถึงหนึ่งปี มาตรฐานการเปิดเผยผลงานของวงการไม่ให้แปลงเป็นต่อปี
- q: TWR ต่างจาก XIRR อย่างไร?
a: TWR ประเมิน "ตัวกลยุทธ์" ส่วน XIRR ประเมินว่า "นักลงทุนได้เงินจริงเท่าไร" กองทุนเดียวกันที่ครึ่งปีแรก +10% ครึ่งปีหลัง −20% คนที่ไม่เติมเงินเลยกับคนที่เติม 5,000,000 วันที่ 30 มิ.ย. ได้ TWR −12% เท่ากัน แต่ XIRR ราว −12% และราว −30% ตามลำดับ เพราะ XIRR นับ "คุณใส่เงินเมื่อไร เท่าไร" เข้าไปด้วย แต่ TWR ไม่นับ
- q: TWR ต่างจาก MWR อย่างไร?
a: MWR (Money-Weighted Return) คือผลตอบแทนที่ให้น้ำหนักตามจำนวนเงินลงทุน ดูว่าเงินของคุณได้หรือเสียจริงเท่าไร ช่วงที่มีเงินอยู่มากจะมีผลต่อตัวเลขมาก วิธีคำนวณก็คือแบบ IRR / XIRR ส่วน TWR ให้น้ำหนักทุกช่วงเท่ากันไม่ว่าเงินจะมากหรือน้อย แบบแรกใช้เทียบนักลงทุน แบบหลังใช้เทียบผู้จัดการกองทุน
- q: ทำไมรายงานประจำปีของกองทุนใช้ TWR ไม่ใช่ CAGR?
a: เพราะกองทุนมีเงินไหลเข้าออกและการจ่ายปันผลอยู่ตลอด สมมติฐานของ CAGR ที่ว่า "ลงเงินก้อนเดียวแล้วถือยาว" จึงใช้ไม่ได้ TWR ตัดช่วงตามการเข้าออกของเงิน จึงประเมินฝีมือผู้จัดการกองทุนได้อย่างยุติธรรม
- q: นักลงทุนรายย่อยต้องคำนวณ TWR ไหม?
a: โดยทั่วไปไม่จำเป็น สิ่งที่คนทั่วไปอยากรู้คือ "ฉันได้กำไรจริงเท่าไร" ซึ่งเป็นงานของ [XIRR](/th/p/6004) ยกเว้นคุณอยากเอาพอร์ตของตัวเองไปเทียบ "ฝีมือเลือกหุ้น" กับกองทุนหรือดัชนีตลาด จึงค่อยใช้ TWR ดู "ตัวกลยุทธ์"
- q: '"TWR" กับ "ผลตอบแทนถ่วงน้ำหนักด้วยเวลา" คือสิ่งเดียวกันไหม?'
a: ใช่ ผลตอบแทนถ่วงน้ำหนักด้วยเวลาคือชื่อภาษาไทยของ TWR บางแห่งเขียนเต็มว่า อัตราผลตอบแทนแบบถ่วงน้ำหนักด้วยเวลา และคนในวงการมักเรียกทับศัพท์ว่า TWR ส่วนภาษาอังกฤษคือ Time-Weighted Return (TWR) หรือ TWRR
translation_of: /p/8097
about:
- name: ผลตอบแทนถ่วงน้ำหนักด้วยเวลา
sameAs:
- https://www.wikidata.org/wiki/Q7847580
- https://en.wikipedia.org/wiki/Time-weighted_return
mentions:
- name: อัตราผลตอบแทนภายใน
sameAs:
- https://www.wikidata.org/wiki/Q507477
- name: อัตราการเติบโตเฉลี่ยต่อปีแบบทบต้น
sameAs:
- https://www.wikidata.org/wiki/Q1422850
- name: วอร์เรน บัฟเฟตต์
sameAs:
- https://www.wikidata.org/wiki/Q47213
- name: เบิร์กเชียร์ แฮทาเวย์
sameAs:
- https://www.wikidata.org/wiki/Q217583
---
# TWR คืออะไร? สูตรผลตอบแทนถ่วงน้ำหนักด้วยเวลา คิดใน Excel|ต่างจาก XIRR
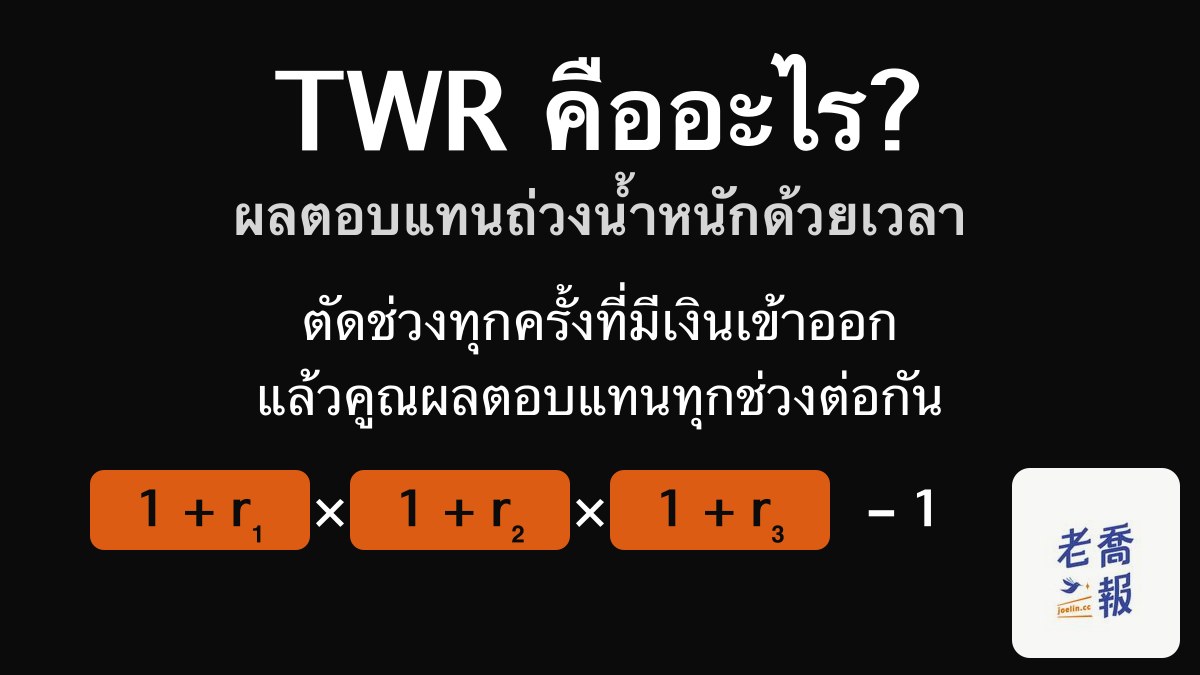
TWR (Time-Weighted Return หรือผลตอบแทนถ่วงน้ำหนักด้วยเวลา) คือการตัดช่วงเวลาการลงทุนทุกครั้งที่มีเงินเข้าออก คำนวณผลตอบแทนของแต่ละช่วง แล้วนำมาคูณต่อกัน ตัวเลขที่ได้จึงไม่ขึ้นกับว่านักลงทุนเติมหรือถอนเงินเมื่อไร กองทุนและบริษัทที่ปรึกษาการลงทุนจึงใช้มันประเมินผลงานของผู้จัดการกองทุน
| หัวข้อ | คำตอบสั้น ๆ |
| --- | --- |
| ภาษาไทย | ผลตอบแทนถ่วงน้ำหนักด้วยเวลา (มักเรียกทับศัพท์ว่า TWR) |
| สูตร | TWR = (1 + r₁) × (1 + r₂) × … × (1 + rₙ) − 1 |
| ตัวอย่าง | ครึ่งปีแรก +10% ครึ่งปีหลัง +15% → TWR 26.5% |
| เทียบอะไร | ผู้จัดการกองทุนหรือตัวกลยุทธ์ ไม่สนว่าคุณเข้าออกเมื่อไร |
| ไม่เหมาะเมื่อ | อยากรู้ว่า "ตัวเองได้กำไรจริงเท่าไร" (ใช้ XIRR แทน) |
ตารางนี้คือฉบับสรุปของทั้งบทความ ต่อจากนี้จะอธิบายตามลำดับว่าทำไม TWR ต้องคำนวณแบบนี้ สูตรทีละขั้น ตัวอย่างนักลงทุนสองคนที่ซื้อกองทุนเดียวกัน วิธีคำนวณใน Excel และจะเลือกใช้ TWR, XIRR, CAGR, IRR อย่างไร
เมื่อเริ่มศึกษาผลงานการลงทุนอย่างจริงจัง คุณจะเจอเรื่องหนึ่งที่ขัดกับความรู้สึก
> ทำไมกองทุนและบริษัทที่ปรึกษาการลงทุน เวลาพูดถึงผลงาน
> แทบไม่พูดถึง XIRR เลย แต่ใช้ตัวชี้วัดที่ชื่อ TWR แทน?
ไม่ใช่เพราะ XIRR ไม่ดี แต่เพราะ TWR กับ XIRR ตอบคำถามคนละข้อกันตั้งแต่ต้น
## TWR ตอบคำถามอะไร?
TWR คือตัวชี้วัดผลงานที่ "ตั้งใจตัดพฤติกรรมของนักลงทุนออกไป"
มันต้องการตอบคำถามเดียว
> ถ้าไม่สนใจว่าเงินเข้าออกบัญชีเมื่อไร
> ตัวกลยุทธ์หรือการบริหารพอร์ตนี้ทำผลงานได้ดีแค่ไหน?
ชื่อเรียกในภาษาไทยมีหลายแบบ
* TWR = ผลตอบแทนถ่วงน้ำหนักด้วยเวลา หรือเขียนเต็มว่า อัตราผลตอบแทนแบบถ่วงน้ำหนักด้วยเวลา
* เอกสารภาษาอังกฤษเขียนว่า TWR, TWRR หรือ Time-Weighted Return เป็นสิ่งเดียวกัน คนในวงการไทยก็มักเรียกทับศัพท์ว่า TWR
## ทำไมต้อง "ตัดพฤติกรรมของนักลงทุนออก"?
เพราะในโลกมืออาชีพมีการแยกแยะที่สำคัญมากอยู่ข้อหนึ่ง
* ผลงานของผลิตภัณฑ์หรือกลยุทธ์
* ประสบการณ์จริงของนักลงทุน
ถ้าสิ่งที่คุณต้องการประเมินคือ
* ผู้จัดการกองทุน
* กลยุทธ์ของบริษัทที่ปรึกษาการลงทุน
* โมเดลเชิงปริมาณ (quant)
* ฝีมือการบริหารพอร์ต
คุณก็ไม่ควรถูกรบกวนด้วยเรื่องเหล่านี้
* นักลงทุนเติมเงินเมื่อไร
* ตลาดขึ้นแรงแล้วค่อยรีบเข้ามา
* ตลาดลงแล้วตกใจขายคืนหน่วยลงทุน
ทั้งหมดนี้คือเรื่องของ "คน" ไม่ใช่ "กลยุทธ์"
## สูตร TWR และขั้นตอนการคำนวณ
ตรรกะของ TWR สรุปได้ในประโยคเดียว
> มองแต่ละช่วงเวลาแยกกัน
> แล้วนำผลตอบแทนของแต่ละช่วงมาร้อยต่อกัน
เขียนเป็นสูตรได้ว่า
> TWR = (1 + r₁) × (1 + r₂) × … × (1 + rₙ) − 1
r₁, r₂ … คือผลตอบแทนของแต่ละช่วง เวลาคำนวณจริงมี 4 ขั้น
1. ทุกครั้งที่มีเงินเข้าหรือออกจากบัญชี ให้ตัดช่วงที่วันนั้น
2. ผลตอบแทนแต่ละช่วง = มูลค่าตลาดปลายช่วง ÷ (มูลค่าตลาดต้นช่วง + เงินที่เติมวันนั้น) − 1 ถ้าเป็นการถอนให้ใส่เงินส่วนนั้นเป็นลบ
3. นำ (1 + ผลตอบแทน) ของทุกช่วงมาคูณกัน แล้วลบ 1 ก็จะได้ TWR ของทั้งช่วงเวลา
4. ถ้าช่วงเวลาเกินหนึ่งปีและอยากเทียบกับผลตอบแทนต่อปีของคนอื่น ให้แปลงเป็นต่อปีด้วย (1 + TWR)^(365 ÷ จำนวนวัน) − 1 ส่วนช่วงที่ไม่ถึงหนึ่งปี มาตรฐานการเปิดเผยผลงานของวงการกองทุน (GIPS) กำหนดว่าห้ามแปลงเป็นต่อปี เพราะผลตอบแทนระยะสั้นเมื่อแปลงเป็นต่อปีจะถูกขยายจนเกินจริงได้ง่าย
จุดประสงค์มีข้อเดียว คือทำให้ "เงินเข้ามาเมื่อไร เข้ามาเท่าไร" ไม่มีผลต่อการประเมินกลยุทธ์
### คำนวณให้ดู: เติมเงินหนึ่งครั้งกลางปี
หลายคนติดอยู่ที่ TWR เพราะหาตัวอย่างที่ "คำนวณให้ดู" ไม่เจอ ตรงนี้จะใช้เวอร์ชันที่ง่ายที่สุดเดินให้ดูหนึ่งรอบ
สมมติคุณมีบัญชีหนึ่ง ในปีที่ผ่านมามี 3 เหตุการณ์
* 1 ม.ค. ลงทุน 1,000,000 ถึง 30 มิ.ย. ขึ้นเป็น 1,100,000 (ผลตอบแทนช่วงนี้ +10%)
* 30 มิ.ย. เติมเงินอีก 500,000 ยอดในบัญชีกลายเป็น 1,600,000
* 31 ธ.ค. มูลค่ารวมในบัญชีเป็น 1,840,000 (ผลตอบแทนครึ่งปีหลัง +15%)
วิธีคำนวณ TWR
1. ผลตอบแทนช่วงที่ 1 = 1,100,000 ÷ 1,000,000 − 1 = +10%
2. ผลตอบแทนช่วงที่ 2 = 1,840,000 ÷ (1,100,000 + 500,000) − 1 = +15%
3. TWR = (1 + 10%) × (1 + 15%) − 1 = +26.5%
```mermaid
flowchart TD
A["1 ม.ค. ลงทุน 1,000,000"] --> B["30 มิ.ย. ขึ้นเป็น 1,100,000
ช่วงที่ 1 +10%"]
B --> C["30 มิ.ย. เติม 500,000
ยอดในบัญชี 1,600,000"]
C --> D["31 ธ.ค. ยอดในบัญชี 1,840,000
ช่วงที่ 2 +15%"]
D --> E["TWR = 1.10 × 1.15 − 1
= 26.5%"]
```
ผลตอบแทนสองช่วง +10% และ +15% คูณต่อกันแล้วลบ 1 ได้ TWR 26.5% ส่วนเงิน 500,000 ที่เติมกลางทางไม่มีผลต่อตัวเลขนี้เลย
ถ้าใช้ XIRR คำนวณบัญชีเดียวกัน (กระแสเงินสด −1,000,000, −500,000, +1,840,000) จะได้ราว 27.6% ใกล้เคียงกับ TWR เพราะเงินที่เติมไม่มาก และหลังเติมเงินตลาดก็ยังขึ้นต่อ ผลงานสองช่วงจึงใกล้กัน
แล้ว TWR กับ XIRR จะต่างกันมากเมื่อไร? ดูตัวอย่างถัดไป
## กองทุนเดียวกัน สองคน: TWR เท่ากัน แต่ XIRR ต่างกันมาก
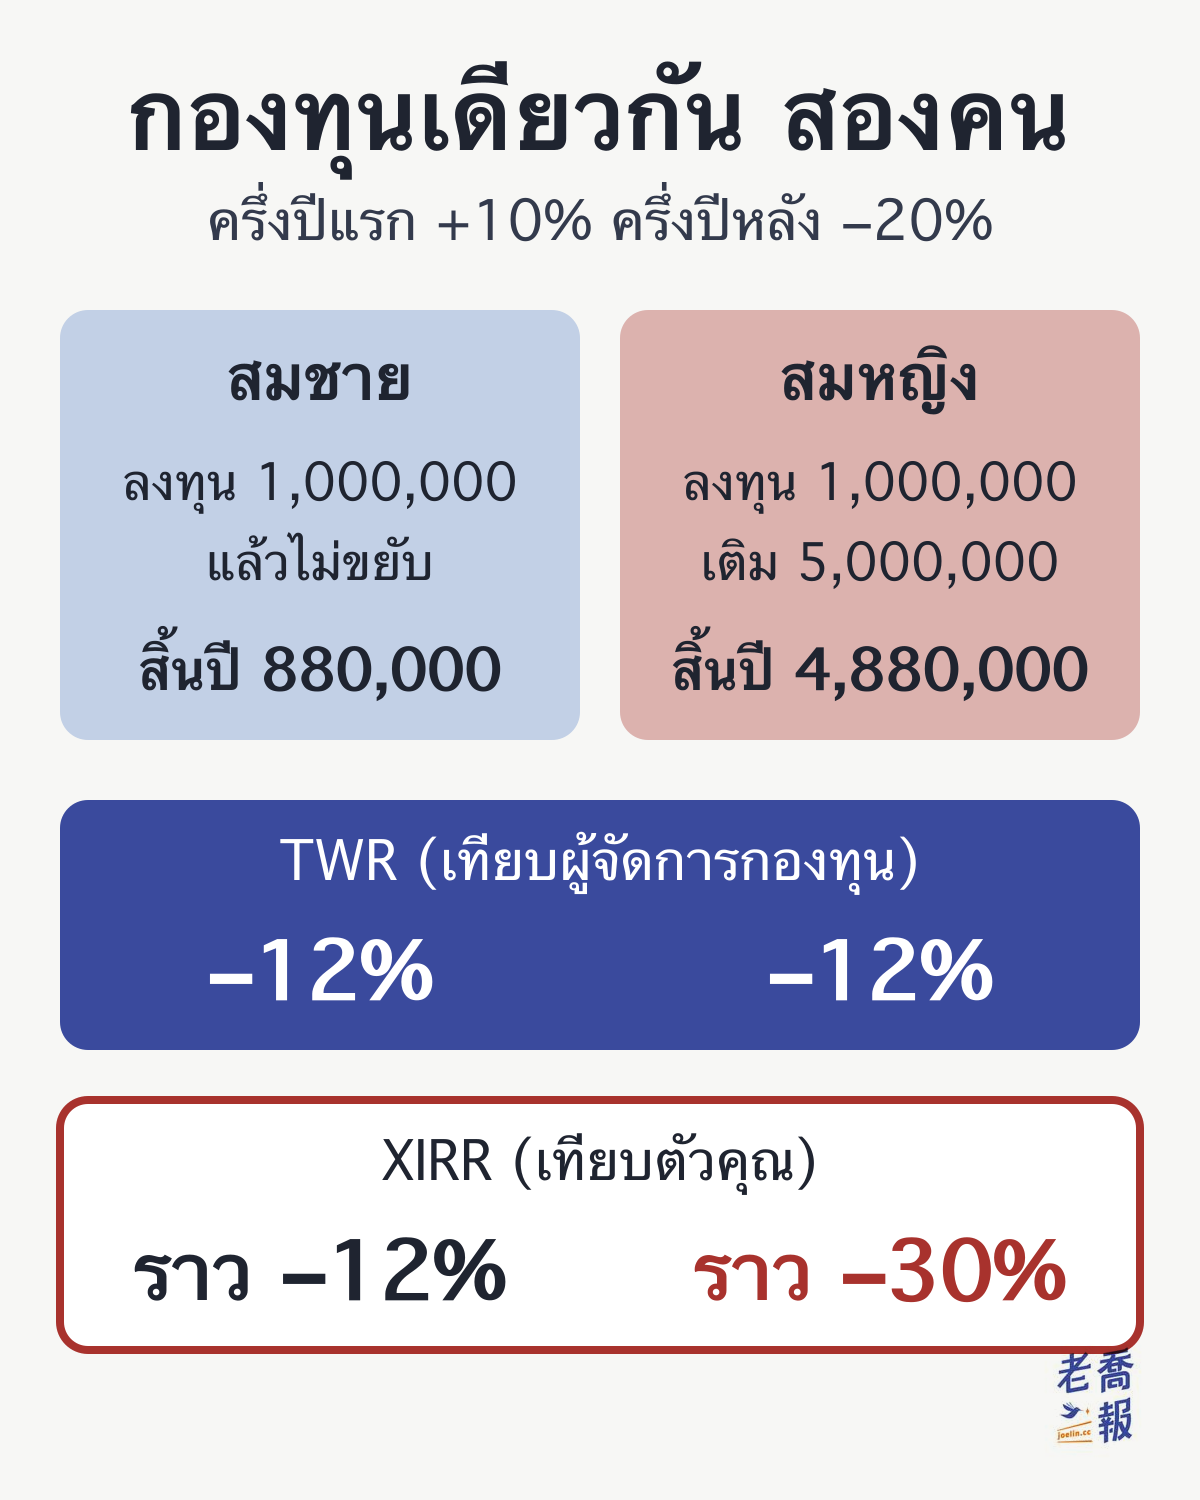
สมมติกองทุนหนึ่ง ปีนี้ครึ่งปีแรก +10% ครึ่งปีหลัง −20% สมชายกับสมหญิงต่างซื้อคนละ 1,000,000 ในวันที่ 1 ม.ค.
| หัวข้อ | สมชาย | สมหญิง |
| --- | --- | --- |
| 1 ม.ค. ลงทุน | 1,000,000 | 1,000,000 |
| 30 มิ.ย. เติม | ไม่เติม | 5,000,000 |
| 31 ธ.ค. ยอด | 880,000 | 4,880,000 |
| TWR | −12% | −12% |
| XIRR | ราว −12% | ราว −30% |
ทั้งสองคนซื้อกองทุนเดียวกัน TWR จึงเท่ากันคือ 1.10 × 0.80 − 1 = −12% นี่คือผลงานของผู้จัดการกองทุนในปีนี้ สมหญิงเติมเงินก้อนใหญ่หลังครึ่งปีแรกขึ้นไปแล้ว แล้วเจอครึ่งปีหลัง −20% พอดี ลงเงินไป 6,000,000 เหลือแค่ 4,880,000 XIRR จึงลงไปราว −30% ส่วนที่ขาดทุนเพิ่มมาจากจังหวะการเติมเงินของเธอเอง ไม่ใช่ฝีมือผู้จัดการกองทุน
สรุปได้ว่า
> XIRR ถามว่า "คุณได้เงินเท่าไร" ส่วน TWR ถามว่า "กลยุทธ์ทำผลงานได้ดีแค่ไหน"
## คำนวณ TWR ใน Excel / Google ชีตอย่างไร?
ทั้ง Excel และ Google ชีตไม่มีฟังก์ชัน TWR สำเร็จรูป ต้องคำนวณแต่ละช่วงก่อนแล้วค่อยร้อยต่อกัน ใช้ตัวอย่าง "เติมเงินหนึ่งครั้งกลางปี" ข้างบน ทำได้ 3 ขั้น
### ขั้นที่ 1: เรียงข้อมูลเป็นสามคอลัมน์
คอลัมน์ A ใส่วันที่ คอลัมน์ B ใส่ "มูลค่าตลาดวันนั้น (ก่อนเติมหรือถอน)" คอลัมน์ C ใส่ "เงินที่เติมวันนั้น" ถ้าถอนให้ใส่เป็นลบ
| A วันที่ | B มูลค่าวันนั้น | C เงินที่เติม |
| --- | --- | --- |
| 2026-01-01 | 0 | 1,000,000 |
| 2026-06-30 | 1,100,000 | 500,000 |
| 2026-12-31 | 1,840,000 | 0 |
แถวแรกคือวันเปิดบัญชี เดิมยอดเป็น 0 แล้วลงเงิน 1,000,000 แถวสุดท้ายคือวันสรุปผล ถ้าไม่มีเงินเข้าออกให้ใส่ 0 คอลัมน์วันที่ต้องเป็นรูปแบบวันที่จริง ๆ ไม่อย่างนั้นตอนแปลงเป็นต่อปีจะนับจำนวนวันไม่ได้
### ขั้นที่ 2: คำนวณผลตอบแทนแต่ละช่วง
พิมพ์ใน D3
```
=B3/(B2+C2)-1
```
แล้วลากลงไปถึง D4 จะได้ D3 เป็น 10% และ D4 เป็น 15% ความหมายคือ "มูลค่าปลายช่วงนี้ ÷ (มูลค่าปลายช่วงก่อน + เงินที่เติมวันนั้น) − 1"
### ขั้นที่ 3: คูณต่อกัน
พิมพ์ใน E3 ว่า `=1+D3` แล้วลากลงถึง E4 จากนั้นหาช่องว่างพิมพ์
```
=PRODUCT(E3:E4)-1
```
ผลคือ 0.265 กดปุ่ม "%" ให้เป็นเปอร์เซ็นต์ก็คือ 26.5% วิธี "เพิ่มอีกคอลัมน์แล้วใช้ PRODUCT" นี้ใช้ได้ทั้ง Excel และ Google ชีต
ถ้าอยากเขียนให้จบในช่องเดียวใน Excel ก็ใช้สูตรนี้ได้
```
=EXP(SUMPRODUCT(LN(1+D3:D4)))-1
```
ถ้าช่วงเวลาเกินหนึ่งปีและอยากแปลงเป็นต่อปี (สมมติ TWR อยู่ที่ F1)
```
=(1+F1)^(365/(A4-A2))-1
```
ในตัวอย่าง 1 ม.ค. ถึง 31 ธ.ค. คือ 364 วัน แปลงเป็นต่อปีได้ราว 26.6% แทบเท่ากับ 26.5% ยิ่งช่วงเวลาห่างจากหนึ่งปีมาก ตัวเลขก็ยิ่งต่างกันมาก ถ้าช่วงเวลาสั้นกว่าหนึ่งปีชัดเจน อย่าฝืนแปลงเป็นต่อปี มาตรฐานการเปิดเผยผลงานของวงการกองทุน (GIPS) ก็กำหนดว่าผลตอบแทนที่ไม่ถึงหนึ่งปีห้ามแปลงเป็นต่อปี
### ข้อผิดพลาดที่พบบ่อย
| วิธีเขียน | ผลที่ได้ |
| --- | --- |
| ลืมบวกเงินที่เติมในตัวหาร: =B4/B3-1 | 67.3% (นับเงินที่เติม 500,000 เป็นกำไร) |
| เอาผลตอบแทนแต่ละช่วงมาบวกกัน: 10% + 15% | 25% (ขาดผลของการทบต้น) |
| ปลายงวด ÷ เงินลงทุนรวม: 1,840,000 ÷ 1,500,000 − 1 | 22.7% (เป็นผลตอบแทนอย่างง่าย ไม่ใช่ TWR) |
| ถอน 300,000 แต่ใส่เป็นบวก | ช่วงที่ 2 −34.3%, TWR −27.7% (ที่ถูกคือ +26.5%) |
สองแบบแรกพบบ่อยที่สุด ถ้าตัวหารไม่บวกเงินที่เติมวันนั้นกลับเข้าไป ก็เท่ากับนับเงินที่ตัวเองฝากเข้าไปเป็นเงินที่ผู้จัดการกองทุนหามาได้ ตัวอย่างแถวสุดท้ายคือกรณีที่วันที่ 30 มิ.ย. เปลี่ยนเป็นถอน 300,000 และสิ้นปียอดในบัญชีเป็น 920,000 วิธีที่ถูกคือใส่การถอนเป็น −300,000
อีกเรื่องที่ต้องระวังคือเครื่องหมายบวกลบตรงข้ามกับ XIRR ในตาราง TWR นี้เงินที่เติมใส่เป็นบวก แต่ XIRR มองจากฝั่ง "กระเป๋าเงินของคุณ" เงินที่ลงไปต้องใส่เป็นลบ ดูรายละเอียดได้ที่ [สูตร XIRR สำหรับมือใหม่ ใช้กับหุ้นไต้หวันและหุ้นสหรัฐฯ](/th/p/6004)
## จะเลือก TWR, XIRR (MWR), CAGR หรือ IRR?
ขอเติมคำหนึ่งที่มักเห็นในเอกสารภาษาอังกฤษก่อน คือ MWR (Money-Weighted Return) ซึ่งเป็นผลตอบแทนที่ให้น้ำหนักตามจำนวนเงินลงทุน มันดูว่าเงินของคุณได้หรือเสียจริงเท่าไร ช่วงที่มีเงินอยู่มากจะมีผลมาก วิธีคำนวณก็คือแบบ IRR / XIRR ส่วน TWR ตรงกันข้าม ทุกช่วงมีน้ำหนักเท่ากันไม่ว่าเงินจะมากหรือน้อย
| ตัวชี้วัด | ตอบคำถามอะไร |
| --- | --- |
| TWR | ผู้จัดการกองทุนหรือตัวกลยุทธ์ทำได้ดีแค่ไหน? |
| XIRR (MWR) | ตัวฉันได้กำไรจริงเท่าไร? |
| CAGR | ลงเงินก้อนเดียวแล้วถือยาว โตเฉลี่ยปีละเท่าไร? |
| IRR | โครงการที่มีกระแสเงินสดเป็นรอบคงที่ คุ้มไหม? |
ตัวชี้วัดสี่ตัวตอบคำถามสี่ข้อที่ต่างกัน ถ้าเลือกผิดตัว ต่อให้คำนวณแม่นแค่ไหนก็เป็นการตอบคำถามข้ออื่น
| ตัวชี้วัด | ดูจังหวะเงิน? | ใช้กับ |
| --- | --- | --- |
| TWR | ตั้งใจตัดออก | รายงานกองทุน เอกสารที่ปรึกษา |
| XIRR | ดู ยิ่งวันที่แม่นยิ่งดี | บัญชีส่วนตัว |
| CAGR | สมมติว่าไม่มีเข้าออก | ดัชนีตลาด สินค้าตัวเดียว |
| IRR | ดู แต่ต้องห่างเท่ากันทุกงวด | โครงการ อสังหาริมทรัพย์ |
การดูหรือไม่ดูจังหวะเงินเข้าออก คือจุดที่ TWR กับ XIRR แยกทางกัน ส่วน CAGR สมมติตั้งแต่แรกว่าไม่มีเงินเข้าออกเลย
จำบทบาทของสามตัวชี้วัดได้ในประโยคเดียว
> CAGR เทียบสินค้า XIRR เทียบตัวคุณ TWR เทียบผู้จัดการกองทุน
อ่านต่อ
* [CAGR คืออะไร? สูตรอัตราการเติบโตเฉลี่ยต่อปีแบบทบต้น ตัวอย่างคำนวณ](/th/p/8094)
* [สูตร XIRR สำหรับมือใหม่ ใช้กับหุ้นไต้หวันและหุ้นสหรัฐฯ](/th/p/6004)
## ในทางปฏิบัติ วงการใช้ TWR อย่างไร?
ในงานการเงินจริง
* TWR = ผลงานของผู้บริหารพอร์ต
* XIRR = ผลงานของนักลงทุน
คุณจึงเห็นว่า
* รายงานประจำปีของกองทุนใช้ TWR
* เอกสารนำเสนอของบริษัทที่ปรึกษาการลงทุนใช้ TWR
* เฮดจ์ฟันด์และกองทุนไพรเวตส่วนใหญ่ก็เปิดเผยผลงานด้วย TWR
เพราะคำถามที่พวกเขาต้องตอบคือ
> "ถ้าคุณทำตามกลยุทธ์นี้ทุกอย่าง ผลงานจะเป็นอย่างไร?"
ไม่ใช่
> "นักลงทุนคนหนึ่งบังเอิญเข้าตลาดตอนไหน แล้วได้กำไรเท่าไร"
ข้อยกเว้นคือกองทุนไพรเวตอิควิตี้และเวนเจอร์แคปิตอล ซึ่งผู้จัดการกองทุนเป็นคนตัดสินใจว่าจะเรียกเงินจากนักลงทุนเมื่อไร จังหวะเงินเข้าออกจึงเป็นการตัดสินใจของผู้จัดการเอง วงการจึงใช้ IRR ประเมินกองทุนประเภทนี้แทน
ผลงานระยะยาวของบัฟเฟตต์เอาไปเทียบกับตลาดได้ตรง ๆ เพราะสิ่งที่เทียบคือมูลค่าตลาดต่อหุ้นของเบิร์กเชียร์ แฮทาเวย์ ซึ่งไม่ขึ้นกับว่านักลงทุนแต่ละคนเข้าออกเมื่อไร ตลอด 61 ปีที่บัฟเฟตต์เป็นซีอีโอ (1965–2025) มูลค่าตลาดต่อหุ้นของเบิร์กเชียร์โตเฉลี่ยปีละ 19.7% ส่วน S&P 500 รวมเงินปันผลอยู่ที่ 10.5% (รายงานประจำปี 2025 ของบริษัท) ดูการเทียบแต่ละช่วงเวลาอย่างละเอียดได้ที่ [ผลตอบแทนเฉลี่ยต่อปีของบัฟเฟตต์ต่างจากตลาดหุ้นสหรัฐฯ แค่ไหน?](/th/p/6459) (มีตารางรายปีตั้งแต่ 1965)
## ทำไมไม่ใช้ XIRR?
ไม่ใช่ใช้ไม่ได้ แต่ "ไม่ยุติธรรม"
XIRR อ่อนไหวต่อ "ใส่เงินเมื่อไร เท่าไร" อย่างมาก
* บังเอิญเติมเงินก้อนใหญ่ก่อนตลาดขึ้นแรง → XIRR ดูดี
* บังเอิญเติมเงินก้อนใหญ่ก่อนตลาดลงแรง → XIRR ดูแย่ (เหมือนสมหญิงข้างบน)
สิ่งที่สะท้อนออกมาคือจังหวะเข้าออกของนักลงทุน ไม่ใช่ฝีมือผู้จัดการกองทุน ถ้าใช้ XIRR ประเมินผู้จัดการกองทุน ก็เท่ากับเอาจังหวะเข้าออกของลูกค้าไปนับเป็นความรับผิดชอบของผู้จัดการ
ในการประเมินแบบมืออาชีพ เรื่องนี้ยอมรับไม่ได้
## TWR เหมาะกับใคร ไม่เหมาะกับใคร?
### เหมาะกับ
* การประเมินกองทุน กลยุทธ์ และโมเดล
* การเทียบวิธีบริหารพอร์ตที่ต่างกัน
* การดูว่ากลยุทธ์ระยะยาวมั่นคงไหม
### ไม่เหมาะกับ
* การดูแลบัญชีส่วนตัว
* คนที่มีความจำเป็นต้องใช้เงินจริง
* คนที่อยากรู้ว่า "ตัวเองได้กำไรจริงเท่าไร"
ถ้าเป้าหมายของคุณคือ "หลายปีที่ลงทุนมาได้กำไรจริงเท่าไร" ให้อ่าน [คำอธิบาย XIRR แบบละเอียด](/th/p/6004) นั่นคือเครื่องมือที่คุณควรใช้
## ความเข้าใจผิดที่พบบ่อย
หลายคนเห็น TWR แล้วถามว่า
> แล้วตัวเลขนี้เกี่ยวอะไรกับฉัน?
คำตอบคือ เกี่ยว แต่ไม่ได้บรรยายชีวิตของคุณ
มันบรรยายว่า "เครื่องมือดีไหม" ไม่ใช่ "คุณใช้เครื่องมือเก่งไหม"
## ฉบับจำเร็ว (สำหรับคนรีบ)
* TWR = ผลตอบแทนถ่วงน้ำหนักด้วยเวลา = มาตรฐานที่วงการใช้เทียบผู้จัดการกองทุน
* วิธีคำนวณ: ตัดช่วงทุกครั้งที่มีเงินเข้าออก แล้วคูณผลตอบแทนทุกช่วงต่อกัน (นำ (1 + ผลตอบแทน) ของทุกช่วงมาคูณแล้วลบ 1)
* Excel: ผลตอบแทนแต่ละช่วง =B3/(B2+C2)-1 แล้วใช้ PRODUCT คูณต่อกัน
* TWR ไม่สนว่า "คุณเติมเงินเมื่อไร" สนแค่ "ตัวกลยุทธ์วิ่งอย่างไร"
* เห็น TWR → กำลังเทียบกลยุทธ์
* เห็น XIRR → กำลังเทียบนักลงทุนรายบุคคล
* เห็น CAGR → กำลังเทียบสินค้าที่ลงเงินก้อนเดียวแล้วถือยาว
## คำถามที่พบบ่อย (FAQ)
### TWR หมายถึงอะไร?
TWR ย่อมาจาก Time-Weighted Return ภาษาไทยเรียกว่า ผลตอบแทนถ่วงน้ำหนักด้วยเวลา เป็นตัวชี้วัดมาตรฐานที่วงการการเงินใช้ประเมินผลงานของตัวกลยุทธ์การบริหารพอร์ต โดยตั้งใจตัดผลของจังหวะที่นักลงทุนเติมหรือถอนเงินออกไป
### ผลตอบแทนถ่วงน้ำหนักด้วยเวลาคำนวณอย่างไร?
ตัดช่วงเวลาการลงทุนทุกครั้งที่มีเงินเข้าออก ผลตอบแทนแต่ละช่วง = มูลค่าตลาดปลายช่วง ÷ (มูลค่าตลาดต้นช่วง + เงินที่เติมวันนั้น) − 1 แล้วเอา (1 + ผลตอบแทน) ของทุกช่วงมาคูณกันแล้วลบ 1 ตัวอย่าง ช่วงแรก +10% ช่วงที่สอง +15% TWR = (1.10 × 1.15) − 1 = 26.5%
### คำนวณ TWR ใน Excel อย่างไร?
ทั้ง Excel และ Google ชีตไม่มีฟังก์ชัน TWR สำเร็จรูป ให้เรียงข้อมูลเป็นสามคอลัมน์ คือ วันที่ มูลค่าตลาดวันนั้น (ก่อนเติมหรือถอน) และเงินที่เติมวันนั้น (ถอนใส่เป็นลบ) คำนวณผลตอบแทนแต่ละช่วงด้วย =B3/(B2+C2)-1 แล้วลากลง เพิ่มอีกคอลัมน์เป็น =1+D3 สุดท้ายใช้ =PRODUCT(E3:E4)-1 คูณต่อกัน ถ้าช่วงเวลาเกินหนึ่งปีค่อยแปลงเป็นต่อปีด้วย =(1+TWR)^(365/จำนวนวัน)-1 ส่วนช่วงที่ไม่ถึงหนึ่งปี มาตรฐานการเปิดเผยผลงานของวงการไม่ให้แปลงเป็นต่อปี
### TWR ต่างจาก XIRR อย่างไร?
TWR ประเมิน "ตัวกลยุทธ์" ส่วน XIRR ประเมินว่า "นักลงทุนได้เงินจริงเท่าไร" กองทุนเดียวกันที่ครึ่งปีแรก +10% ครึ่งปีหลัง −20% คนที่ไม่เติมเงินเลยกับคนที่เติม 5,000,000 วันที่ 30 มิ.ย. ได้ TWR −12% เท่ากัน แต่ XIRR ราว −12% และราว −30% ตามลำดับ เพราะ XIRR นับ "คุณใส่เงินเมื่อไร เท่าไร" เข้าไปด้วย แต่ TWR ไม่นับ
### TWR ต่างจาก MWR อย่างไร?
MWR (Money-Weighted Return) คือผลตอบแทนที่ให้น้ำหนักตามจำนวนเงินลงทุน ดูว่าเงินของคุณได้หรือเสียจริงเท่าไร ช่วงที่มีเงินอยู่มากจะมีผลต่อตัวเลขมาก วิธีคำนวณก็คือแบบ IRR / XIRR ส่วน TWR ให้น้ำหนักทุกช่วงเท่ากันไม่ว่าเงินจะมากหรือน้อย แบบแรกใช้เทียบนักลงทุน แบบหลังใช้เทียบผู้จัดการกองทุน
### ทำไมรายงานประจำปีของกองทุนใช้ TWR ไม่ใช่ CAGR?
เพราะกองทุนมีเงินไหลเข้าออกและการจ่ายปันผลอยู่ตลอด สมมติฐานของ CAGR ที่ว่า "ลงเงินก้อนเดียวแล้วถือยาว" จึงใช้ไม่ได้ TWR ตัดช่วงตามการเข้าออกของเงิน จึงประเมินฝีมือผู้จัดการกองทุนได้อย่างยุติธรรม
### นักลงทุนรายย่อยต้องคำนวณ TWR ไหม?
โดยทั่วไปไม่จำเป็น สิ่งที่คนทั่วไปอยากรู้คือ "ฉันได้กำไรจริงเท่าไร" ซึ่งเป็นงานของ [XIRR](/th/p/6004) ยกเว้นคุณอยากเอาพอร์ตของตัวเองไปเทียบ "ฝีมือเลือกหุ้น" กับกองทุนหรือดัชนีตลาด จึงค่อยใช้ TWR ดู "ตัวกลยุทธ์"
### "TWR" กับ "ผลตอบแทนถ่วงน้ำหนักด้วยเวลา" คือสิ่งเดียวกันไหม?
ใช่ ผลตอบแทนถ่วงน้ำหนักด้วยเวลาคือชื่อภาษาไทยของ TWR บางแห่งเขียนเต็มว่า อัตราผลตอบแทนแบบถ่วงน้ำหนักด้วยเวลา และคนในวงการมักเรียกทับศัพท์ว่า TWR ส่วนภาษาอังกฤษคือ Time-Weighted Return (TWR) หรือ TWRR
## คำที่เกี่ยวข้อง
แนวคิดที่คุณน่าจะอยากรู้ต่อหลังอ่านบทความนี้
| คำ | สรุปสั้น ๆ |
| --- | --- |
| [CAGR อัตราการเติบโตเฉลี่ยต่อปี](/th/p/8094) | ผลตอบแทนต่อปีระยะยาว แบบลงเงินก้อนเดียวถือยาว |
| [อัตราผลตอบแทนภายใน XIRR](/th/p/6004) | นับจังหวะเวลาของกระแสเงินสดเข้าไปด้วย |
| [ผลตอบแทนระยะยาวของบัฟเฟตต์](/th/p/6459) | ตัวอย่างเทียบ TWR / CAGR ในทางปฏิบัติ |
| [แผนที่ความมั่งคั่งไต้หวัน (ภาษาจีน)](/p/8419) | หน้ารวมซีรีส์การเงินของ Joe Lin |
สี่บทความนี้อ่านต่อจากบทความนี้ได้ แยกผลตอบแทนสามแบบให้ชัดก่อน แล้วค่อยดูกรณีจริง
## สรุป: ตำแหน่งที่ถูกต้องของ TWR
จำ TWR แบบนี้ได้เลย
> เมื่อคำถามคือ "กลยุทธ์ดีไหม" ใช้ TWR
> เมื่อคำถามคือ "ฉันได้กำไรเท่าไร" ใช้ XIRR
การเอาสองเรื่องนี้มาปนกัน คือต้นเหตุที่นักลงทุนส่วนใหญ่ตัดสินผิดมาตลอด
## ซีรีส์ "รายงานความมั่งคั่งไต้หวัน" ของ Joe Lin
Joe Lin รวบรวมสิ่งที่เขาเห็นและเรียนรู้เกี่ยวกับความมั่งคั่งไว้ในซีรีส์ "แผนที่ความมั่งคั่งไต้หวัน"
ไม่ได้มีไว้ให้คำตอบ แต่ช่วยให้รู้ว่าตัวเองยืนอยู่ตรงไหน หวังว่าข้อมูลเหล่านี้จะช่วยให้คุณเข้าใจตัวเองมากขึ้น
[หน้ารวมซีรีส์รายงานความมั่งคั่งไต้หวัน (ต้นฉบับภาษาจีน)](/p/8419)
คีย์เวิร์ดของบทความ: TWR, TWR คืออะไร, ผลตอบแทนถ่วงน้ำหนักด้วยเวลา, สูตร TWR, วิธีคำนวณ TWR, TWR Excel, TWR กับ XIRR ต่างกันอย่างไร, MWR
แหล่งที่มา: บทความต้นฉบับภาษาจีนเผยแพร่ครั้งแรก: 2026-01-04; ปรับปรุงต้นฉบับ: 2026-10-27. ตัวอย่างการคำนวณเป็นตัวเลขสมมติเพื่ออธิบายหลักการ ไม่ระบุสกุลเงิน ส่วนผลตอบแทนเฉลี่ยต่อปีของเบิร์กเชียร์และ S&P 500 มาจากรายงานประจำปี 2025 ของเบิร์กเชียร์ แฮทาเวย์
แปลและเรียบเรียงโดยใช้ AI ช่วย: Caddy (AI)
[บทความต้นฉบับ](/p/8097)