---
title: 'O que é TWR? Retorno ponderado pelo tempo: fórmula e Excel|TWR vs XIRR'
url: https://joelin.cc/pt/p/8097
source: https://joelin.cc/pt/p/8097
lang: pt-BR
pubDate: '2026-10-27'
date_modified: '2026-10-27'
description: TWR (retorno ponderado pelo tempo) divide o período a cada aporte ou resgate e encadeia os retornos, ignorando o momento dos aportes. Fórmula, Excel e exemplos.
schema_type: BlogPosting
author: joe
entity_ids:
author: https://me.joelin.cc/#joe
ai_role: ai_only
translation_assistant: caddy
ai_credit: 'Tradução e edição com auxílio de IA: Caddy (AI)'
faq:
- q: O que significa TWR?
a: TWR é a sigla de Time-Weighted Return, em português retorno ponderado pelo tempo. É o indicador padrão do mercado financeiro para avaliar o desempenho da estratégia de gestão em si, e exclui de propósito o efeito do momento em que o investidor aporta ou resgata dinheiro.
- q: Como se calcula o retorno ponderado pelo tempo?
a: 'Divida o período do investimento em subperíodos a cada entrada ou saída de dinheiro. O retorno de cada subperíodo = valor no fim ÷ (valor no início + aporte do dia) − 1. Depois multiplique o (1 + retorno) de todos os subperíodos e subtraia 1. Exemplo: subperíodo 1 com +10% e subperíodo 2 com +15% dão TWR = (1,10 × 1,15) − 1 = 26,5%.'
- q: Como calcular o TWR no Excel?
a: 'Nem o Excel nem o Google Planilhas têm uma função de TWR. Monte três colunas: data, valor da conta no dia (antes do aporte ou resgate) e aporte do dia (resgate entra negativo). O retorno de cada subperíodo é =B3/(B2+C2)-1, arrastado para baixo; numa coluna extra, =1+D3; por fim, =MULT(E3:E4)-1 no Excel em português do Brasil (PRODUCT em inglês e no Google Planilhas). Para períodos acima de um ano, anualize com =(1+TWR)^(365/dias)-1; para períodos abaixo de um ano, o padrão de desempenho do setor não anualiza.'
- q: Qual a diferença entre TWR e XIRR?
a: O TWR avalia a estratégia em si; o XIRR avalia quanto o investidor realmente recebeu. Num fundo que fez +10% no primeiro semestre e −20% no segundo, quem nunca aportou de novo e quem aportou 5.000.000 em 30/6 têm o mesmo TWR, −12%; o XIRR, porém, fica em cerca de −12% e cerca de −30%, porque o XIRR leva em conta quando e quanto você colocou, e o TWR não.
- q: Qual a diferença entre TWR e MWR?
a: O MWR (Money-Weighted Return, retorno ponderado pelo dinheiro) mede quanto o seu dinheiro de fato ganhou ou perdeu; os períodos com mais dinheiro investido pesam mais, e o cálculo é o da TIR/XIRR. O TWR dá o mesmo peso a cada subperíodo, tenha muito ou pouco dinheiro. O primeiro compara investidores; o segundo, gestores.
- q: Por que os relatórios de fundos usam TWR e não CAGR?
a: Porque os fundos têm entradas, saídas e distribuições contínuas de dinheiro, e a premissa do CAGR, um único aporte mantido até o fim, não se sustenta. O TWR divide o período a cada movimentação e, assim, permite avaliar com justiça a habilidade do gestor.
- q: Vale a pena calcular o TWR dos meus investimentos pessoais?
a: Em geral, não. O que a maioria das pessoas quer saber é quanto ganhou de fato, e isso é trabalho do [XIRR](/pt/p/6004). Só faz sentido usar o TWR se você quiser comparar a sua própria gestão com um fundo ou com o índice, para medir a habilidade de escolher ativos, e não o efeito do momento dos aportes.
- q: “Rentabilidade ponderada pelo tempo” é o mesmo que retorno ponderado pelo tempo?
a: Sim. Em português aparecem “retorno ponderado pelo tempo”, “taxa de retorno ponderada pelo tempo” e “rentabilidade ponderada pelo tempo”; todos se referem ao mesmo indicador, que em inglês é Time-Weighted Return (TWR) ou TWRR (time-weighted rate of return).
translation_of: /p/8097
about:
- name: Retorno ponderado pelo tempo
sameAs:
- https://www.wikidata.org/wiki/Q7847580
- https://en.wikipedia.org/wiki/Time-weighted_return
mentions:
- name: Taxa interna de retorno
sameAs:
- https://www.wikidata.org/wiki/Q507477
- name: Taxa de crescimento anual composta
sameAs:
- https://www.wikidata.org/wiki/Q1422850
- name: Warren Buffett
sameAs:
- https://www.wikidata.org/wiki/Q47213
- name: Berkshire Hathaway
sameAs:
- https://www.wikidata.org/wiki/Q217583
---
# O que é TWR? Retorno ponderado pelo tempo: fórmula e Excel|TWR vs XIRR
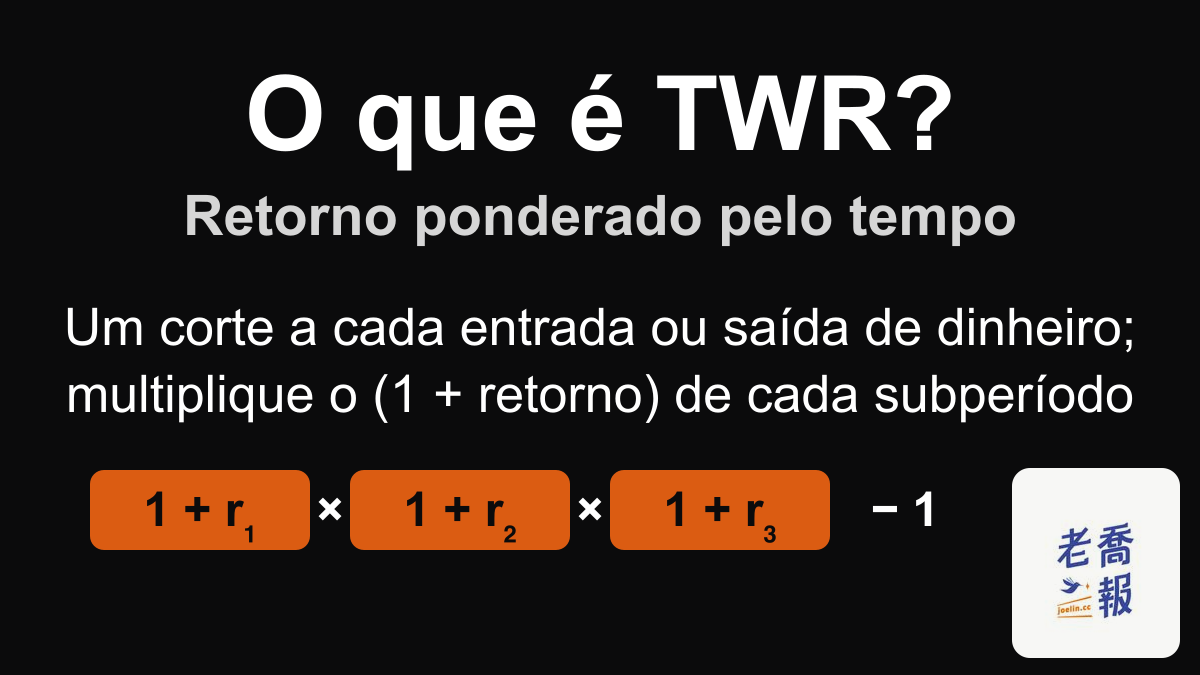
TWR (Time-Weighted Return, retorno ponderado pelo tempo) significa o seguinte: o período do investimento é dividido em subperíodos a cada entrada ou saída de dinheiro, o retorno de cada subperíodo é calculado separadamente e depois os retornos são encadeados por multiplicação. O número resultante não depende de quando o investidor aportou ou resgatou; por isso fundos e gestoras usam o TWR para avaliar o desempenho do gestor.
| Item | Resposta curta |
| --- | --- |
| Nome | Retorno ponderado pelo tempo (também “rentabilidade ponderada pelo tempo”) |
| Fórmula | TWR = (1 + r₁) × (1 + r₂) × … × (1 + rₙ) − 1 |
| Exemplo | 1º semestre +10%, 2º semestre +15% → TWR de 26,5% |
| O que compara | O gestor ou a estratégia, não importa quando você entrou ou saiu |
| Não serve para | Saber quanto você mesmo ganhou (para isso, use o XIRR) |
Essa tabela é a versão de consulta rápida do artigo inteiro. A seguir, em ordem: por que o TWR é calculado assim, a fórmula passo a passo, um mesmo fundo com dois investidores, como calcular no Excel e como escolher entre TWR, XIRR, CAGR e TIR.
Quando você começa a estudar a fundo o desempenho de investimentos, logo esbarra em algo que parece contraintuitivo:
> Por que fundos e gestoras, ao falar de desempenho, quase nunca mencionam o XIRR e usam um indicador chamado TWR?
Não é porque o XIRR seja ruim. É que o TWR e o XIRR respondem a perguntas diferentes.
## Que pergunta o TWR responde?
O TWR é um indicador de desempenho que exclui de propósito o comportamento do investidor.
Ele quer responder a uma única pergunta:
> Sem considerar quando o dinheiro entrou ou saiu da conta, a estratégia de investimento ou a gestão em si foi boa ou não?
Sobre os nomes:
* TWR = retorno ponderado pelo tempo (a forma mais comum em português)
* Em materiais em inglês, TWR, TWRR e Time-Weighted Return são a mesma coisa
* Também aparecem “taxa de retorno ponderada pelo tempo” e “rentabilidade ponderada pelo tempo”, com o mesmo significado
## Por que excluir o comportamento do investidor?
Porque no mundo profissional existe uma distinção muito importante:
* o desempenho do produto ou da estratégia
* a experiência real do investidor
Se o que você quer avaliar é:
* um gestor de fundos
* a estratégia de uma consultoria de investimentos
* um modelo quantitativo
* a habilidade de quem opera
então você não deveria ser influenciado por coisas como:
* quando o investidor fez aportes
* entrar só depois que o mercado já subiu muito
* resgatar em pânico na queda
Tudo isso é comportamento de pessoas, não da estratégia.
## Fórmula do TWR e passos do cálculo
A lógica do TWR cabe em uma frase:
> Trate cada subperíodo de forma independente e depois encadeie os retornos desses subperíodos.
Em forma de fórmula:
> TWR = (1 + r₁) × (1 + r₂) × … × (1 + rₙ) − 1
r₁, r₂… são os retornos de cada subperíodo. Na prática, são quatro passos:
1. Cada vez que entra ou sai dinheiro da conta, corte um subperíodo naquele dia.
2. Retorno de cada subperíodo = valor no fim ÷ (valor no início + aporte do dia) − 1; num resgate, o aporte entra como número negativo.
3. Multiplique o (1 + retorno) de todos os subperíodos e subtraia 1: esse é o TWR do período inteiro.
4. Se o período passa de um ano e você quer comparar com retornos anuais, anualize: (1 + TWR)^(365 ÷ dias) − 1. Para períodos abaixo de um ano, o padrão de divulgação de desempenho do setor de fundos (GIPS) proíbe anualizar, porque um retorno curto anualizado fica facilmente inflado.
O objetivo é um só: fazer com que o momento e o tamanho das entradas de dinheiro não afetem a avaliação da estratégia.
### Fazendo a conta: um aporte no meio do ano
Muita gente trava no TWR porque nunca encontra um exemplo que mostre a conta inteira. Aqui vai a versão mais simples possível.
Suponha uma conta em que, ao longo de um ano, aconteceram três coisas:
* Em 1/1 você investe 1.000.000, que até 30/6 sobe para 1.100.000 (retorno de +10% nesse subperíodo)
* Em 30/6 você aporta mais 500.000, e o saldo da conta passa a 1.600.000
* Em 31/12 a conta vale 1.840.000 (retorno de +15% no segundo subperíodo)
Como o TWR calcula:
1. Retorno do subperíodo 1 = 1.100.000 / 1.000.000 − 1 = +10%
2. Retorno do subperíodo 2 = 1.840.000 / (1.100.000 + 500.000) − 1 = +15%
3. TWR = (1 + 10%) × (1 + 15%) − 1 = +26,5%
```mermaid
flowchart TD
A["1/1: investe 1.000.000"] --> B["30/6: sobe para 1.100.000
Subperíodo 1: +10%"]
B --> C["30/6: aporta 500.000
Saldo da conta: 1.600.000"]
C --> D["31/12: conta em 1.840.000
Subperíodo 2: +15%"]
D --> E["TWR = 1,10 × 1,15 − 1
= 26,5%"]
```
Os dois retornos, +10% e +15%, são multiplicados e depois subtrai-se 1: o TWR é 26,5%. O aporte de 500.000 no meio do caminho não mexe nesse número.
Calculando a mesma conta pelo XIRR (fluxos de −1.000.000, −500.000 e +1.840.000), o resultado é cerca de 27,6%, bem próximo do TWR. Isso acontece porque o aporte foi pequeno e, depois dele, o mercado continuou subindo, então os dois subperíodos tiveram desempenho parecido.
Quando o TWR e o XIRR ficam muito diferentes? Veja o próximo exemplo.
## Mesmo fundo, dois investidores: TWR igual, XIRR muito diferente
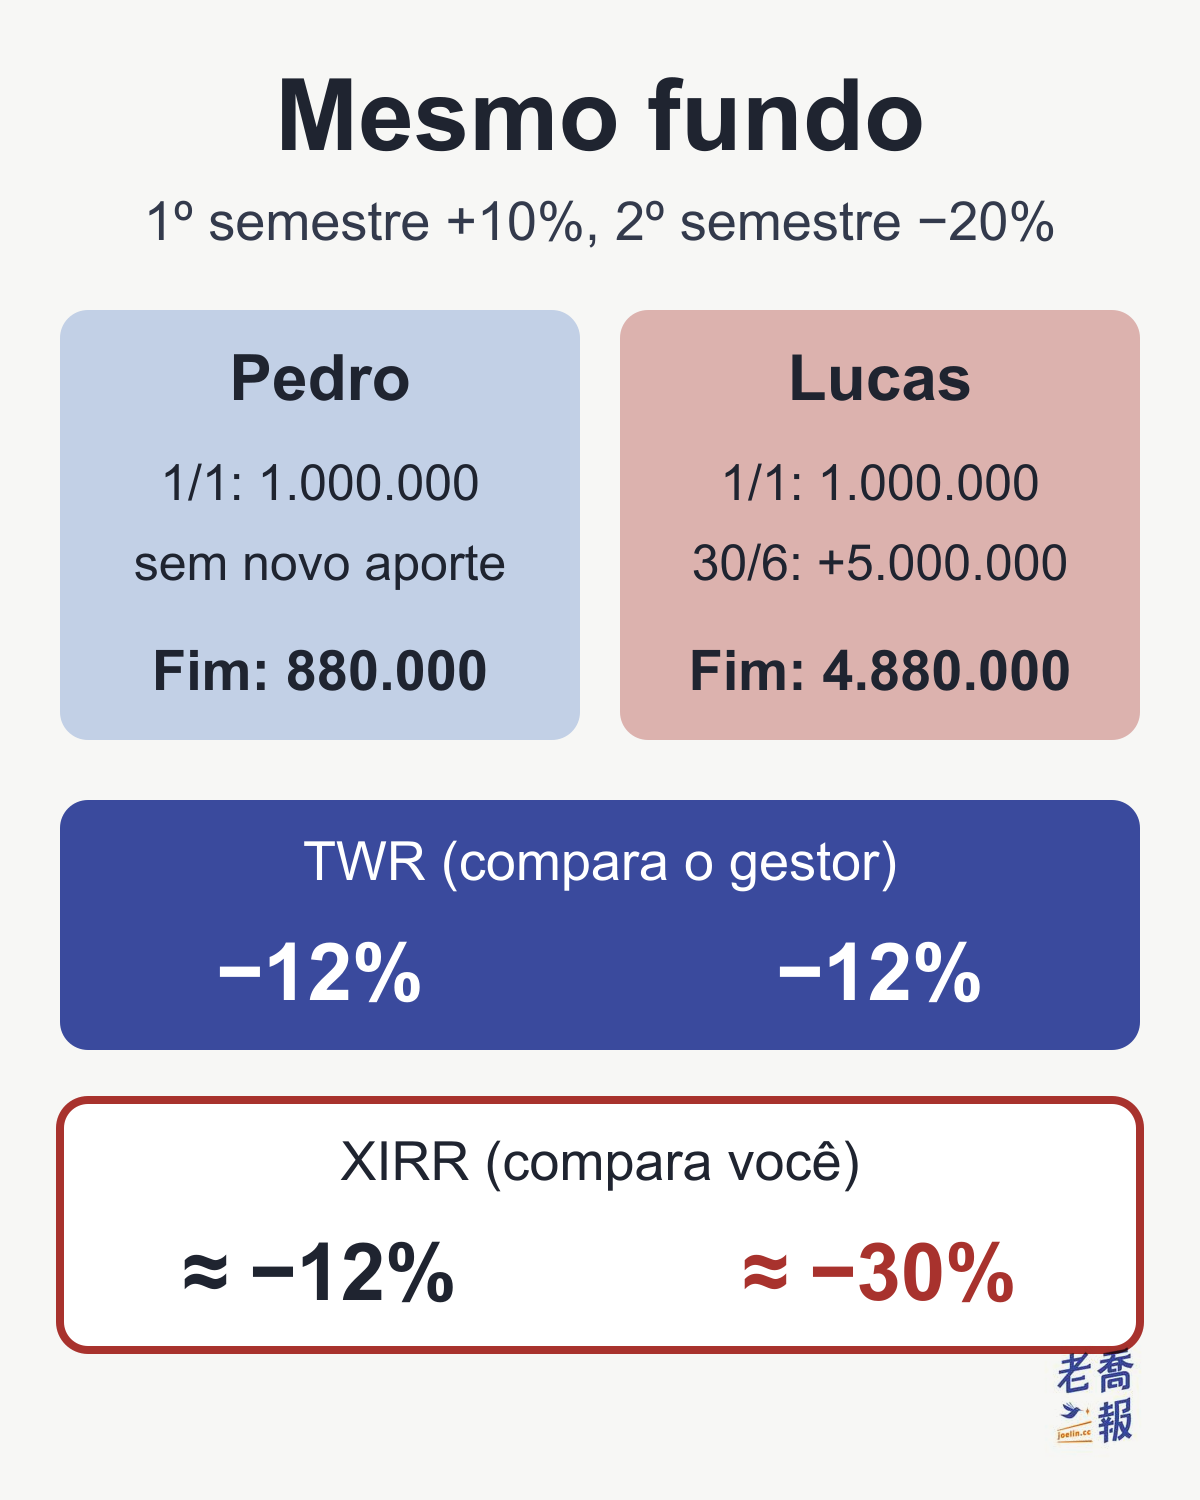
Suponha um fundo que fez +10% no primeiro semestre e −20% no segundo. Pedro e Lucas investem 1.000.000 cada um em 1/1:
| Item | Pedro | Lucas |
| --- | --- | --- |
| Aporte em 1/1 | 1.000.000 | 1.000.000 |
| Aporte em 30/6 | sem novo aporte | 5.000.000 |
| Conta em 31/12 | 880.000 | 4.880.000 |
| TWR | −12% | −12% |
| XIRR | ≈ −12% | ≈ −30% |
Os dois compraram o mesmo fundo, então o TWR dos dois é 1,10 × 0,80 − 1 = −12%: essa é a nota do gestor no ano. Lucas aportou pesado depois da alta do primeiro semestre e pegou em cheio a queda de −20% do segundo; colocou 6.000.000 no total e terminou com 4.880.000, e o XIRR dele cai para cerca de −30%. A parte extra da perda vem do momento do aporte dele, não do gestor.
Por isso:
> O XIRR pergunta “quanto você ganhou”; o TWR pergunta “quão boa foi a estratégia”.
## Como calcular o TWR no Excel ou no Google Planilhas?
Nem o Excel nem o Google Planilhas têm uma função pronta de TWR; é preciso calcular cada subperíodo e depois encadear. Usando o exemplo acima, de um aporte no meio do ano, são três passos.
### Passo 1: organize os dados em três colunas
Coluna A com a data, coluna B com o valor da conta no dia (antes do aporte ou resgate) e coluna C com o aporte do dia; resgate entra negativo:
| A Data | B Valor | C Aporte |
| --- | --- | --- |
| 01/01/2026 | 0 | 1.000.000 |
| 30/06/2026 | 1.100.000 | 500.000 |
| 31/12/2026 | 1.840.000 | 0 |
A primeira linha é o dia da abertura da conta: o saldo era 0 e entram 1.000.000. A última linha é a data de apuração; sem movimentação, preencha 0. A coluna de data precisa estar em formato de data de verdade, senão a anualização não consegue contar os dias.
### Passo 2: calcule o retorno de cada subperíodo
Em D3, digite:
```
=B3/(B2+C2)-1
```
e arraste até D4. D3 mostra 10% e D4 mostra 15%. A leitura é: valor no fim deste subperíodo ÷ (valor no fim do subperíodo anterior + aporte daquele dia) − 1.
### Passo 3: multiplique em cadeia
Em E3, digite `=1+D3` e arraste até E4. Depois, numa célula livre:
```
=MULT(E3:E4)-1
```
O resultado é 0,265; clique no botão “%” para ver 26,5%. No Excel em português do Brasil, a função PRODUCT se chama MULT, conforme a [página de suporte da Microsoft em português do Brasil](https://support.microsoft.com/pt-br/office/fun%C3%A7%C3%A3o-mult-8e6b5b24-90ee-4650-aeec-80982a0512ce); no Google Planilhas, use =PRODUCT(E3:E4)-1. Essa forma, com uma coluna extra e depois a multiplicação, funciona tanto no Excel quanto no Google Planilhas.
Para fazer tudo numa célula só no Excel, também dá para usar:
```
=EXP(SOMARPRODUTO(LN(1+D3:D4)))-1
```
SOMARPRODUTO é o nome em português de SUMPRODUCT; EXP e LN têm o mesmo nome nas duas línguas (fontes: páginas da Microsoft das funções [SOMARPRODUTO](https://support.microsoft.com/pt-br/office/fun%C3%A7%C3%A3o-somarproduto-16753e75-9f68-4874-94ac-4d2145a2fd2e), [EXP](https://support.microsoft.com/pt-br/office/fun%C3%A7%C3%A3o-exp-c578f034-2c45-4c37-bc8c-329660a63abe) e [LN](https://support.microsoft.com/pt-br/office/fun%C3%A7%C3%A3o-ln-81fe1ed7-dac9-4acd-ba1d-07a142c6118f)).
Se o período passar de um ano e você quiser anualizar (supondo o TWR em F1):
```
=(1+F1)^(365/(A4-A2))-1
```
No exemplo, de 1/1 a 31/12 são 364 dias, e o anualizado dá cerca de 26,6%, quase igual aos 26,5%; quanto mais o período se afasta de um ano, maior a diferença. Não force a anualização quando o período for claramente menor que um ano: o padrão de divulgação de desempenho do setor de fundos (GIPS) também proíbe anualizar retornos de menos de um ano.
### Erros comuns
| Fórmula | Resultado |
| --- | --- |
| Esquecer o aporte no denominador: =B4/B3-1 | 67,3% (conta os 500.000 aportados como lucro) |
| Somar os retornos: 10% + 15% | 25% (falta o efeito composto) |
| Final ÷ total aportado: 1.840.000 ÷ 1.500.000 − 1 | 22,7% (retorno simples, não TWR) |
| Resgate de 300.000 digitado positivo | Subperíodo 2 −34,3% e TWR −27,7% (o certo é +26,5%) |
Os dois primeiros são os mais comuns: sem somar de volta o aporte do dia no denominador, o dinheiro que você mesmo depositou vira ganho do gestor. O exemplo da última linha troca o aporte de 30/6 por um resgate de 300.000, com a conta terminando o ano em 920.000; o certo é digitar o resgate como −300.000.
Atenção também ao sinal, que é o oposto do XIRR: nesta tabela de TWR o aporte entra positivo; o XIRR (XTIR no Excel em português) olha do ponto de vista do seu bolso, então o dinheiro investido entra negativo. Os detalhes estão em [Fórmula XIRR explicada para iniciantes, com 5 exemplos resolvidos](/pt/p/6004).
## TWR, XIRR (MWR), CAGR e TIR: qual usar?
Primeiro, um termo que aparece muito em materiais em inglês: MWR (Money-Weighted Return, retorno ponderado pelo dinheiro). Ele mede quanto o seu dinheiro de fato ganhou ou perdeu; os períodos com mais dinheiro investido pesam mais, e o cálculo é o da TIR/XIRR. O TWR é o oposto: cada subperíodo tem o mesmo peso, tenha muito ou pouco dinheiro.
| Indicador | Pergunta que responde |
| --- | --- |
| TWR | Quão bom foi o gestor ou a estratégia? |
| XIRR (MWR) | Quanto eu, de fato, ganhei? |
| CAGR | Quanto um aporte único mantido até o fim cresceu por ano? |
| TIR (IRR) | Um projeto com fluxos em intervalos fixos vale a pena? |
Os quatro indicadores respondem a quatro perguntas diferentes; com o indicador errado, por mais exata que seja a conta, você está respondendo a outra pergunta.
| Indicador | Datas? | Uso |
| --- | --- | --- |
| TWR | Exclui de propósito | Relatórios de fundos, gestoras |
| XIRR | Sim, quanto mais exata, melhor | Conta pessoal |
| CAGR | Supõe nenhum fluxo no meio | Índice, produto único |
| TIR | Sim, mas com intervalos iguais | Projetos, imóveis |
Considerar ou não a data das entradas e saídas de dinheiro é o ponto em que TWR e XIRR se separam; o CAGR simplesmente supõe que não há movimentação.
Uma frase para guardar o papel de cada um:
> O CAGR compara o produto; o XIRR compara você; o TWR compara o gestor.
Leitura complementar:
* [O que é CAGR? Fórmula da taxa de crescimento anual composta, exemplo de cálculo e como se lê](/pt/p/8094)
* [Fórmula XIRR explicada para iniciantes, com 5 exemplos resolvidos](/pt/p/6004)
## Como o mercado usa o TWR na prática?
Na prática financeira:
* TWR = desempenho de quem gere
* XIRR = desempenho do investidor
Por isso você vê:
* relatórios anuais de fundos usando TWR
* apresentações de consultorias usando TWR
* hedge funds e fundos privados divulgando, na maioria, TWR
Porque a pergunta que eles querem responder é:
> “Se você seguisse essa estratégia à risca, como ela teria se saído?”
E não:
> “Quanto ganhou um investidor que, por acaso, entrou em tal momento?”
A exceção são fundos de private equity e de venture capital, em que o próprio gestor decide quando chamar o capital dos investidores: como o momento das entradas de dinheiro é decisão do gestor, o mercado usa a TIR para avaliar esses fundos.
O desempenho de longo prazo de Warren Buffett pode ser comparado diretamente com o índice (nos 61 anos como CEO, de 1965 a 2025, o valor de mercado por ação da Berkshire Hathaway rendeu 19,7% ao ano, contra 10,5% do S&P 500 com dividendos, segundo o relatório anual oficial de 2025) porque o que se compara é o valor de mercado por ação da Berkshire, que não é afetado pelo momento em que cada investidor coloca ou tira dinheiro. A comparação detalhada por prazos está em [Retorno anualizado de Warren Buffett contra o S&P 500](/pt/p/6459), com a tabela ano a ano desde 1965.
## Por que não usar o XIRR?
Não é que não se possa usar; é que não seria justo.
O XIRR é extremamente sensível a quando e quanto dinheiro entra:
* aportar pesado logo antes de uma grande alta → o XIRR fica bonito
* aportar pesado logo antes de uma grande queda → o XIRR fica feio (como o de Lucas acima)
Isso reflete o momento das entradas e saídas do investidor, não a habilidade do gestor. Avaliar o gestor pelo XIRR é pôr na conta dele o momento dos aportes dos clientes.
Numa avaliação profissional, isso é inaceitável.
## Para quem o TWR serve e para quem não serve?
### Serve para
* avaliar fundos, estratégias e modelos
* comparar diferentes formas de gestão
* verificar se uma estratégia de longo prazo é estável
### Não serve para
* gerir uma conta pessoal
* quem tem necessidades reais de caixa
* quem quer saber quanto ganhou de fato
Se a sua pergunta é “quanto meus investimentos realmente renderam nesses anos”, veja a [explicação detalhada do XIRR](/pt/p/6004). Essa é a ferramenta certa para você.
## Um mal-entendido comum
Muita gente, ao ver o TWR, pergunta:
> E o que esse número tem a ver comigo?
A resposta: tem a ver com você, mas não descreve a sua vida.
Ele descreve se a ferramenta é boa, não se você a usou bem.
## Versão para memorizar (para quem tem pressa)
* TWR = retorno ponderado pelo tempo = o padrão do mercado para comparar gestores
* Cálculo: um corte a cada entrada ou saída de dinheiro; multiplique o (1 + retorno) de cada subperíodo e subtraia 1
* Excel: retorno do subperíodo =B3/(B2+C2)-1, depois encadeie com MULT (PRODUCT)
* O TWR não se importa com quando você aportou, só com como a estratégia se saiu
* Viu TWR → está comparando estratégias
* Viu XIRR → está comparando investidores individuais
* Viu CAGR → está comparando um produto com aporte único mantido até o fim
## Perguntas frequentes
### O que significa TWR?
TWR é a sigla de Time-Weighted Return, em português retorno ponderado pelo tempo. É o indicador padrão do mercado financeiro para avaliar o desempenho da estratégia de gestão em si, e exclui de propósito o efeito do momento em que o investidor aporta ou resgata dinheiro.
### Como se calcula o retorno ponderado pelo tempo?
Divida o período do investimento em subperíodos a cada entrada ou saída de dinheiro. O retorno de cada subperíodo = valor no fim ÷ (valor no início + aporte do dia) − 1. Depois multiplique o (1 + retorno) de todos os subperíodos e subtraia 1. Exemplo: subperíodo 1 com +10% e subperíodo 2 com +15% dão TWR = (1,10 × 1,15) − 1 = 26,5%.
### Como calcular o TWR no Excel?
Nem o Excel nem o Google Planilhas têm uma função de TWR. Monte três colunas: data, valor da conta no dia (antes do aporte ou resgate) e aporte do dia (resgate entra negativo). O retorno de cada subperíodo é =B3/(B2+C2)-1, arrastado para baixo; numa coluna extra, =1+D3; por fim, =MULT(E3:E4)-1 no Excel em português do Brasil (PRODUCT em inglês e no Google Planilhas). Para períodos acima de um ano, anualize com =(1+TWR)^(365/dias)-1; para períodos abaixo de um ano, o padrão de desempenho do setor não anualiza.
### Qual a diferença entre TWR e XIRR?
O TWR avalia a estratégia em si; o XIRR avalia quanto o investidor realmente recebeu. Num fundo que fez +10% no primeiro semestre e −20% no segundo, quem nunca aportou de novo e quem aportou 5.000.000 em 30/6 têm o mesmo TWR, −12%; o XIRR, porém, fica em cerca de −12% e cerca de −30%, porque o XIRR leva em conta quando e quanto você colocou, e o TWR não.
### Qual a diferença entre TWR e MWR?
O MWR (Money-Weighted Return, retorno ponderado pelo dinheiro) mede quanto o seu dinheiro de fato ganhou ou perdeu; os períodos com mais dinheiro investido pesam mais, e o cálculo é o da TIR/XIRR. O TWR dá o mesmo peso a cada subperíodo, tenha muito ou pouco dinheiro. O primeiro compara investidores; o segundo, gestores.
### Por que os relatórios de fundos usam TWR e não CAGR?
Porque os fundos têm entradas, saídas e distribuições contínuas de dinheiro, e a premissa do CAGR, um único aporte mantido até o fim, não se sustenta. O TWR divide o período a cada movimentação e, assim, permite avaliar com justiça a habilidade do gestor.
### Vale a pena calcular o TWR dos meus investimentos pessoais?
Em geral, não. O que a maioria das pessoas quer saber é quanto ganhou de fato, e isso é trabalho do [XIRR](/pt/p/6004). Só faz sentido usar o TWR se você quiser comparar a sua própria gestão com um fundo ou com o índice, para medir a habilidade de escolher ativos, e não o efeito do momento dos aportes.
### “Rentabilidade ponderada pelo tempo” é o mesmo que retorno ponderado pelo tempo?
Sim. Em português aparecem “retorno ponderado pelo tempo”, “taxa de retorno ponderada pelo tempo” e “rentabilidade ponderada pelo tempo”; todos se referem ao mesmo indicador, que em inglês é Time-Weighted Return (TWR) ou TWRR (time-weighted rate of return).
## Termos relacionados
Os conceitos que você provavelmente vai querer ver depois deste artigo:
| Termo | Em uma frase |
| --- | --- |
| [Taxa de crescimento anual composta (CAGR)](/pt/p/8094) | Retorno anualizado de um aporte único mantido até o fim |
| [XIRR](/pt/p/6004) | Inclui no cálculo as datas dos fluxos de caixa |
| [Retorno anualizado de Buffett](/pt/p/6459) | Caso real para comparar TWR e CAGR |
| [Mapa da riqueza de Taiwan (em chinês)](/p/8419) | Porta de entrada da série de finanças do Joe |
Esses quatro textos podem ser lidos em sequência com este: primeiro separar os três tipos de retorno, depois ver um caso real.
## Resumo: o lugar certo do TWR
Você pode guardar assim:
> Quando a pergunta é “a estratégia é boa?”, use TWR; quando a pergunta é “quanto eu ganhei?”, use XIRR.
Misturar essas duas coisas é a raiz da maioria dos erros de avaliação dos investidores no longo prazo.
## Série “Relatório da riqueza de Taiwan”, do Joe
Joe reúne o que vê e aprende sobre riqueza na série “Mapa da riqueza de Taiwan”. Não é para dar respostas, e sim para ajudar cada pessoa a saber onde está; a ideia é que esses dados ajudem você a se entender melhor.
[Índice da série “Relatório da riqueza de Taiwan” (em chinês)](/p/8419)
Palavras-chave: TWR, o que é TWR, TWR significado, retorno ponderado pelo tempo, fórmula do retorno ponderado pelo tempo, como calcular TWR, TWR Excel, TWR vs XIRR, MWR
Fontes: Original em chinês publicado em 2026-01-04 e revisado em 2026-10-27. Os exemplos de cálculo usam valores ilustrativos, sem moeda; os números de Buffett seguem o relatório anual oficial de 2025 da Berkshire Hathaway.
Tradução e edição com auxílio de IA: Caddy (AI)
[Artigo original](/p/8097)