---
title: "台灣連三年全球第 5,但錢包裡裝的才是重點|2026 安聯全球財富報告"
url: https://joelin.cc/p/9902
source: https://joelin.cc/p/9902
id: 9902
lang: zh-TW
slug: "allianz-global-wealth-report-2026-taiwan-wallet"
pubDate: 2026-10-12
date_modified: 2026-10-13
updatedDate: 2026-10-13
schema_type: BlogPosting
description: "2026 安聯全球財富報告解讀:台灣人均金融淨資產 164,470 歐元(約 608 萬台幣)連三年全球第 5。今年全球新財富五分之四是市場漲出來的;台灣錢包全球最厚,卻多放在存款與保單,證券只占 34.9%。"
ai_summary: "本文解讀 2026 年安聯全球財富報告(2026-09-29 發布、2025 年底資料)。台灣人均金融淨資產 164,470 歐元(約新台幣 608 萬元)連續三年全球第 5,2005 年為第 12;安聯只算金融資產減負債、不含房地產,與 UBS 含房產的第 16 名口徑不同。2025 年全球家庭金融資產成長 8.6% 至 268.4 兆歐元,五分之四來自資產增值、新增儲蓄減少 5.4%,扣除通膨後 2019 年以來實質只成長 23%。台灣家庭金融資產是 GDP 的 5.8 倍、57 國最高,但證券只占 34.9%(排第 26),存款 33.6%、保險與退休金 24.6%;二十年來存款流向保單而非股市。2025 年台股上漲 25.7%,台灣家庭金融資產僅成長 8.7%。最富 20% 家庭握有全國 62.7% 淨資產、財富 71% 為金融資產,其金融資產近八成是現金存款股票基金,中間層家庭則約七成是保單與退休準備,股市增值主要落在頂層。台灣存款、證券、保險三格占 GDP 分別排第 1、第 3、第 4,三格都大才使錢包全球最厚。報告點名台灣家庭負債約 GDP 的 92%,並以標普 500 下跌 25% 情境提醒 AI 估值風險。"
key_facts: ["台灣人均金融淨資產 164,470 歐元(約 608 萬台幣),連續三年全球第 5,2005 年為第 12", "安聯只算金融資產減負債、不含房地產;UBS 含房產的人均財富台灣排第 16", "2025 年全球家庭金融資產 268.4 兆歐元、成長 8.6%,五分之四來自增值,新增儲蓄減少 5.4%", "台灣家庭金融資產是 GDP 的 5.8 倍,57 國最高;但證券只占 34.9%,排第 26", "台灣家庭金融資產:存款 33.6%、證券 34.9%、保險與退休金 24.6%、其他 7.0%(2025 年底)", "2025 年台股上漲 25.7%,台灣家庭金融資產只成長 8.7%", "最富 20% 家庭握有全國 62.7% 淨資產,財富 71% 是金融資產、負債僅占 4.3%(2021 年底)", "台灣家庭負債約 GDP 的 92%,報告將台灣與南韓並列為家庭負債偏高的亞洲國家", "最富 20% 家庭的金融資產近八成是現金、存款、股票與基金,中間層家庭約七成是保單與退休準備(主計總處 2021 年底)"]
categories: ["台灣財富報告系列", "商業/科技前沿參考", "關於財富與賺錢"]
tags: ["台灣資產報告系列"]
authorship:
origin: written
ai_role: assist
about:
- name: "台灣"
sameAs: ["https://www.wikidata.org/wiki/Q865"]
mentions:
- name: "Allianz"
sameAs: ["https://www.wikidata.org/wiki/Q487292"]
faq: [{"q":"台灣在 2026 安聯全球財富報告排第幾?","a":"台灣人均金融淨資產 164,470 歐元,約新台幣 608 萬元,全球第 5,前面是美國、瑞士、丹麥、新加坡,已經連續三年第 5;人均金融資產總額 195,370 歐元,排第 6。"},{"q":"為什麼台灣在安聯排第 5,在 UBS 只排第 16?","a":"安聯只算金融資產(存款、股票、基金、保單)減負債,不含房子、用歐元、除以全國人口;UBS 連房地產一起算、用美元、除以成年人。台灣家庭的財富特別集中在金融資產,所以在安聯的榜被放大。"},{"q":"人均 608 萬,是一般台灣人的身家嗎?","a":"不是。這是平均值,會被最有錢的人拉高,而且不含房子。台灣最富的 10% 握有約六成的金融淨資產,要看一般人的位置,要用主計總處的十分位或中位數。"},{"q":"台灣家庭的錢都放在哪裡?","a":"依安聯 2025 年底的資料,台灣家庭金融資產有 33.6% 是存款、34.9% 是證券、24.6% 是保險與退休金、7.0% 是其他。證券裡大約四分之一是未上市的自家公司或家族投資公司股份。"},{"q":"台股大漲,為什麼一般台灣家庭沒什麼感覺?","a":"因為股票集中在少數家庭。主計總處 2021 年底的資料顯示,最富 20% 的家庭握有全國 76.6% 的現金、存款、股票和基金,而中間層家庭的金融資產約七成是保單和退休準備。2025 年台股上漲 25.7%,台灣家庭金融資產整體只成長 8.7%,增值大多落在頂層。"},{"q":"安聯全球財富報告什麼時候發布?","a":"每年 9 月底發布,統計前一年年底的資料。2026 年版在 9 月 29 日發布,統計的是 2025 年底。"}]
changelog: [{"date":"2026.10.12","note":"文章發佈","by":"joe+ai"},{"date":"2026.10.13","note":"保單段補上保險專文 9903 的連結,觀點段補上看穿式資產配置 9904 的連結;全文補上 15 張圖表(資產成長、各國錢包組成、台灣二十年錢包變化、證券組成、財富分組、負債比較、AI 下跌情境等);三把尺改用資訊圖並設首圖,各國錢包段補上美國平均被頂層拉高的說明與美國財富報告系列連結;再補三張資訊圖(安聯第 5 與 UBS 第 16 的口徑差、存得多不等於累積多、觀點金句卡);三把尺段補上錢包三格占 GDP 的名次說明,有錢人段補上主計總處各組金融資產組成(最富 20% 近八成是現金存款股票基金、中間層七成是保單與退休準備);台幣換算改用 2025 年底匯率(約 608 萬,原寫 594 萬是媒體用發布時匯率),「錢包最厚」補上「跟收入比」,更正「主計沒有各組金融資產細項」的說法,觀點段與常見問題補上增值集中在頂層;三把尺改為 H3 小標;作者參與度改為人機協作(老喬主導提問、查證方向與核心觀點,AI 執行)","by":"joe+ai"}]
entity_ids:
author: https://me.joelin.cc/#joe
publisher: https://me.joelin.cc/#joelincc
---
# 台灣連三年全球第 5,但錢包裡裝的才是重點|2026 安聯全球財富報告
## 摘要
本文解讀 2026 年安聯全球財富報告(2026-09-29 發布、2025 年底資料)。台灣人均金融淨資產 164,470 歐元(約新台幣 608 萬元)連續三年全球第 5,2005 年為第 12;安聯只算金融資產減負債、不含房地產,與 UBS 含房產的第 16 名口徑不同。2025 年全球家庭金融資產成長 8.6% 至 268.4 兆歐元,五分之四來自資產增值、新增儲蓄減少 5.4%,扣除通膨後 2019 年以來實質只成長 23%。台灣家庭金融資產是 GDP 的 5.8 倍、57 國最高,但證券只占 34.9%(排第 26),存款 33.6%、保險與退休金 24.6%;二十年來存款流向保單而非股市。2025 年台股上漲 25.7%,台灣家庭金融資產僅成長 8.7%。最富 20% 家庭握有全國 62.7% 淨資產、財富 71% 為金融資產,其金融資產近八成是現金存款股票基金,中間層家庭則約七成是保單與退休準備,股市增值主要落在頂層。台灣存款、證券、保險三格占 GDP 分別排第 1、第 3、第 4,三格都大才使錢包全球最厚。報告點名台灣家庭負債約 GDP 的 92%,並以標普 500 下跌 25% 情境提醒 AI 估值風險。
### 重點
- 台灣人均金融淨資產 164,470 歐元(約 608 萬台幣),連續三年全球第 5,2005 年為第 12
- 安聯只算金融資產減負債、不含房地產;UBS 含房產的人均財富台灣排第 16
- 2025 年全球家庭金融資產 268.4 兆歐元、成長 8.6%,五分之四來自增值,新增儲蓄減少 5.4%
- 台灣家庭金融資產是 GDP 的 5.8 倍,57 國最高;但證券只占 34.9%,排第 26
- 台灣家庭金融資產:存款 33.6%、證券 34.9%、保險與退休金 24.6%、其他 7.0%(2025 年底)
- 2025 年台股上漲 25.7%,台灣家庭金融資產只成長 8.7%
- 最富 20% 家庭握有全國 62.7% 淨資產,財富 71% 是金融資產、負債僅占 4.3%(2021 年底)
- 台灣家庭負債約 GDP 的 92%,報告將台灣與南韓並列為家庭負債偏高的亞洲國家
- 最富 20% 家庭的金融資產近八成是現金、存款、股票與基金,中間層家庭約七成是保單與退休準備(主計總處 2021 年底)
2026 年的《安聯全球財富報告》在 9 月 29 日發布了。
台灣人均金融淨資產 164,470 歐元,約新台幣 608 萬元,全球第 5 名。
這是用 2025 年底的匯率換算(1 歐元約 36.9 元),跟安聯報告的計算基準一致;不少媒體寫 594 萬,是用發布時的匯率。
這已經是連續第三年排第 5,二十年前台灣還只排第 12。
但老喬讀完整份報告,覺得今年最值得看的不是排名,而是「錢包裡裝了什麼」。
因為今年全球新增的財富,每 5 歐元有 4 歐元是市場漲出來的,不是存出來的。
誰的錢包裡有股票,誰就分到這一輪的錢。
而台灣人的錢包,跟收入比是全世界最厚的,裡面卻大多放著存款和保單。
這篇老喬帶大家一層一層拆開來看。
## 先看懂這份報告:安聯算的是什麼?
安聯(Allianz)是德國的保險集團,旗下還有 PIMCO 和安聯投信這兩家資產管理公司。
這份《全球財富報告》每年 9 月底發布,今年是第 17 版,統計 57 個國家、涵蓋全球 91% 的 GDP。
它只算一件事:家庭的金融資產。
存款、股票、債券、基金、保單與退休金準備,加起來就是金融資產;再扣掉房貸、信貸等負債,就是金融淨資產。
房子和土地,不算在裡面。
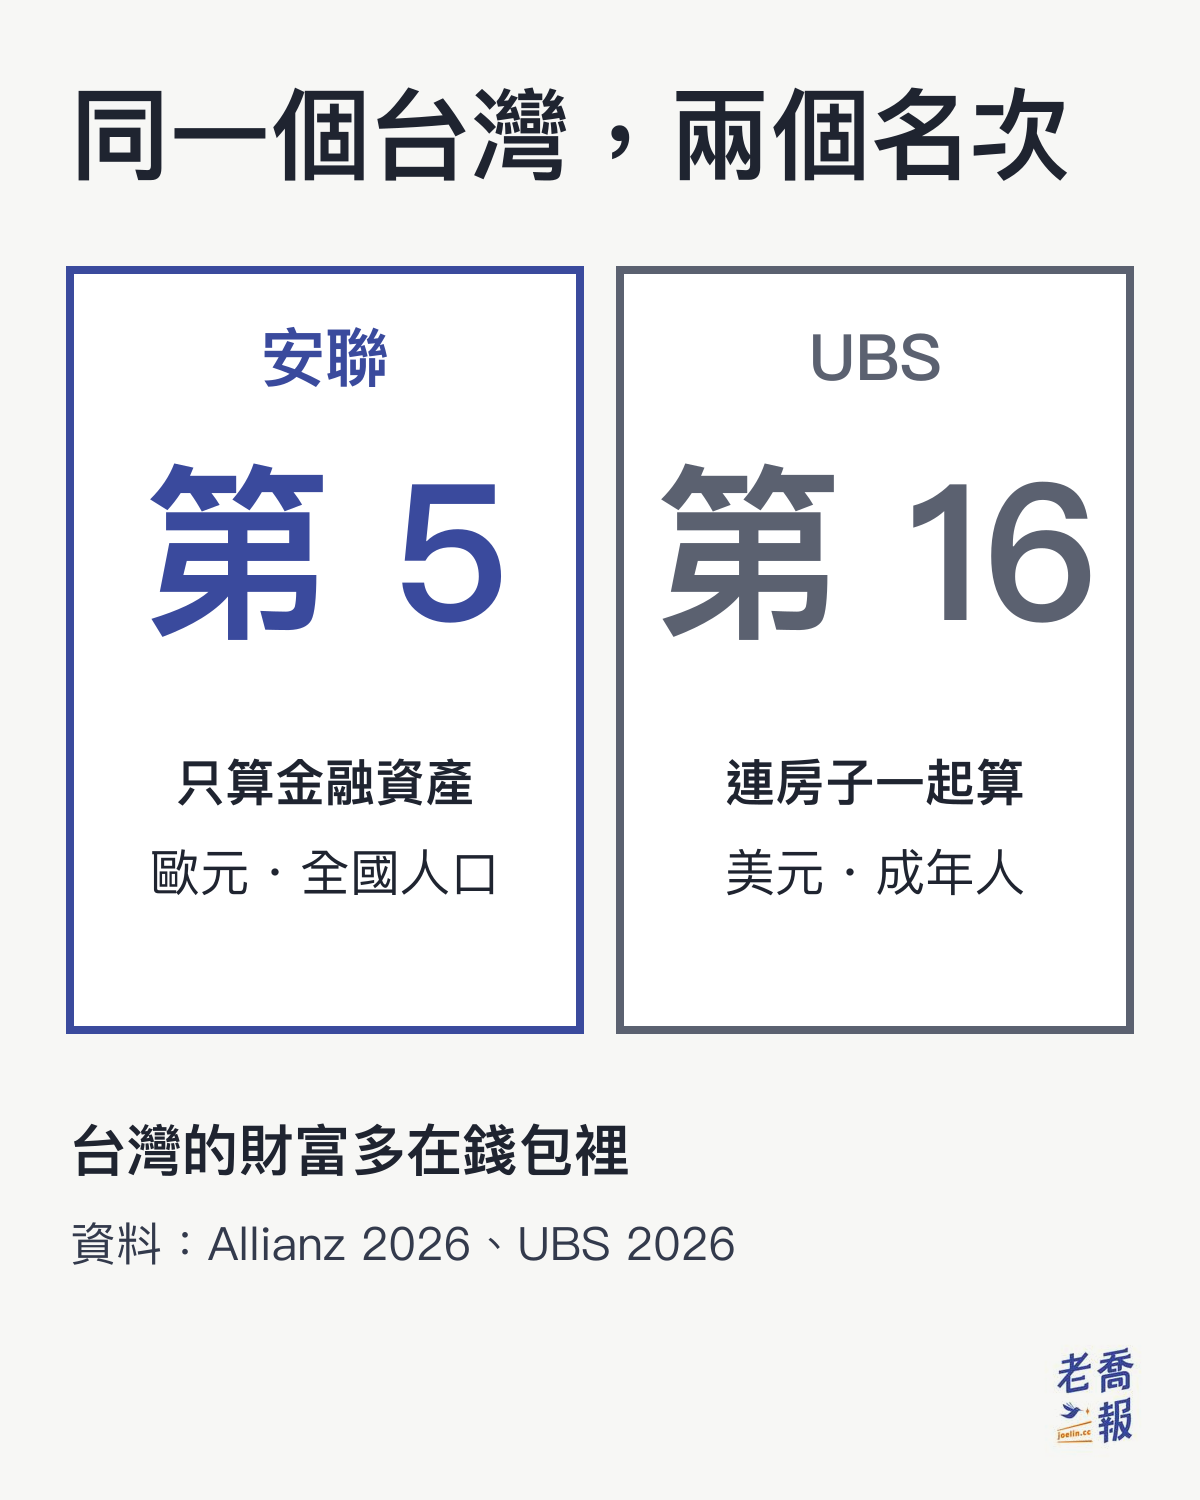
這點非常重要,因為同一個台灣,在不同報告裡的名次差很多:
| 比較項目 | 安聯全球財富報告 | UBS 全球財富報告 |
| --- | --- | --- |
| 發布時間 | 每年 9 月底 | 每年 6 到 7 月 |
| 算什麼 | 只算金融資產減負債,不含房子 | 金融資產加房地產減負債 |
| 幣別 | 歐元,固定年底匯率 | 美元 |
| 人均的分母 | 全國人口(含小孩) | 成年人 |
| 台灣名次 | 人均金融淨資產第 5 | 人均財富第 16、中位數第 16 |
同一個台灣,安聯排第 5、UBS 排第 16,兩個數字都對,只是回答的問題不一樣。
安聯問的是「你的金融資產有多少」,UBS 問的是「連房子一起算,你的身家有多少」。
台灣家庭的財富特別集中在金融資產,所以只看金融資產的榜,台灣就被放大了。
兩份報告怎麼分工,老喬在[財富報告怎麼讀:9 份報告總對照](/p/9357)整理過,想看全貌可以先看那篇。
讀這份報告,還有三個常見的誤會要先講清楚:
1. 164,470 歐元是平均值,會被最有錢的人拉高,不代表一般人手上有這麼多。
2. 這個數字不含房子,所以不是一個人的「身家」。
3. 安聯每年都用當年底的匯率重算歷年數字,所以不能拿去年報告印的數字跟今年直接比。
舉例來說,去年報告寫台灣是 167,530 歐元,今年是 164,470 歐元,看起來變少了,但報告裡寫的台灣年增率其實是 +9.6%。
差的那一段,是 2025 年歐元變強了。
## 全球創新高,但五分之四是漲出來的
2025 年,全球家庭金融資產成長 8.6%,來到 268.4 兆歐元,又創新高。
但這次創新高的方式很特別。
全球家庭新存進去的錢,反而比前一年少了 5.4%,只有 4.1 兆歐元。
新增的財富裡,只有五分之一來自新的儲蓄,另外五分之四,是手上的資產漲價漲出來的。
漲最多的,是證券:
| 資產類別 | 2025 年成長 |
| --- | --- |
| 證券(股票、債券、基金) | +12.4% |
| 銀行存款 | +5.7% |
| 保險與退休金 | +5.0% |
證券的成長速度,是存款和保險的兩倍以上,也已經連續三年領先。
```mermaid
---
config:
xyChart:
width: 360
height: 300
themeVariables:
xyChart:
plotColorPalette: "#3a4a9d"
---
xychart-beta
title "2025 全球資產成長 %"
x-axis ["證券", "存款", "保險"]
y-axis 0 --> 14
bar [12.4, 5.7, 5.0]
```
證券在全球家庭金融資產裡的占比,因此推到 46.9%,創下歷史新高。
但安聯自己也提醒,創新高要扣掉通膨來看。
2019 年到 2025 年,全球家庭金融資產名目上漲了將近 50%,扣掉通膨之後,實質只成長 23%。
不同地區的落差更大:
| 地區 | 2019 年以來實質成長 |
| --- | --- |
| 中國 | +70% |
| 亞洲(不含日本與中國) | +40% |
| 北美 | +21% |
| 日本 | +13% |
| 西歐 | +0.5% |
西歐六年下來實質只成長 0.5%,等於原地踏步,帳面上的數字變大,買得到的東西幾乎沒變。
```mermaid
---
config:
xyChart:
width: 360
height: 300
themeVariables:
xyChart:
plotColorPalette: "#3a4a9d"
---
xychart-beta
title "2019 年後實質成長 %"
x-axis ["中國", "亞洲", "北美", "日本", "西歐"]
y-axis 0 --> 80
bar [70, 40, 21, 13, 0.5]
```
圖中的亞洲不含日本與中國。
## 存得多,不等於累積得多
報告裡最有意思的一組比較,是北美跟西歐。
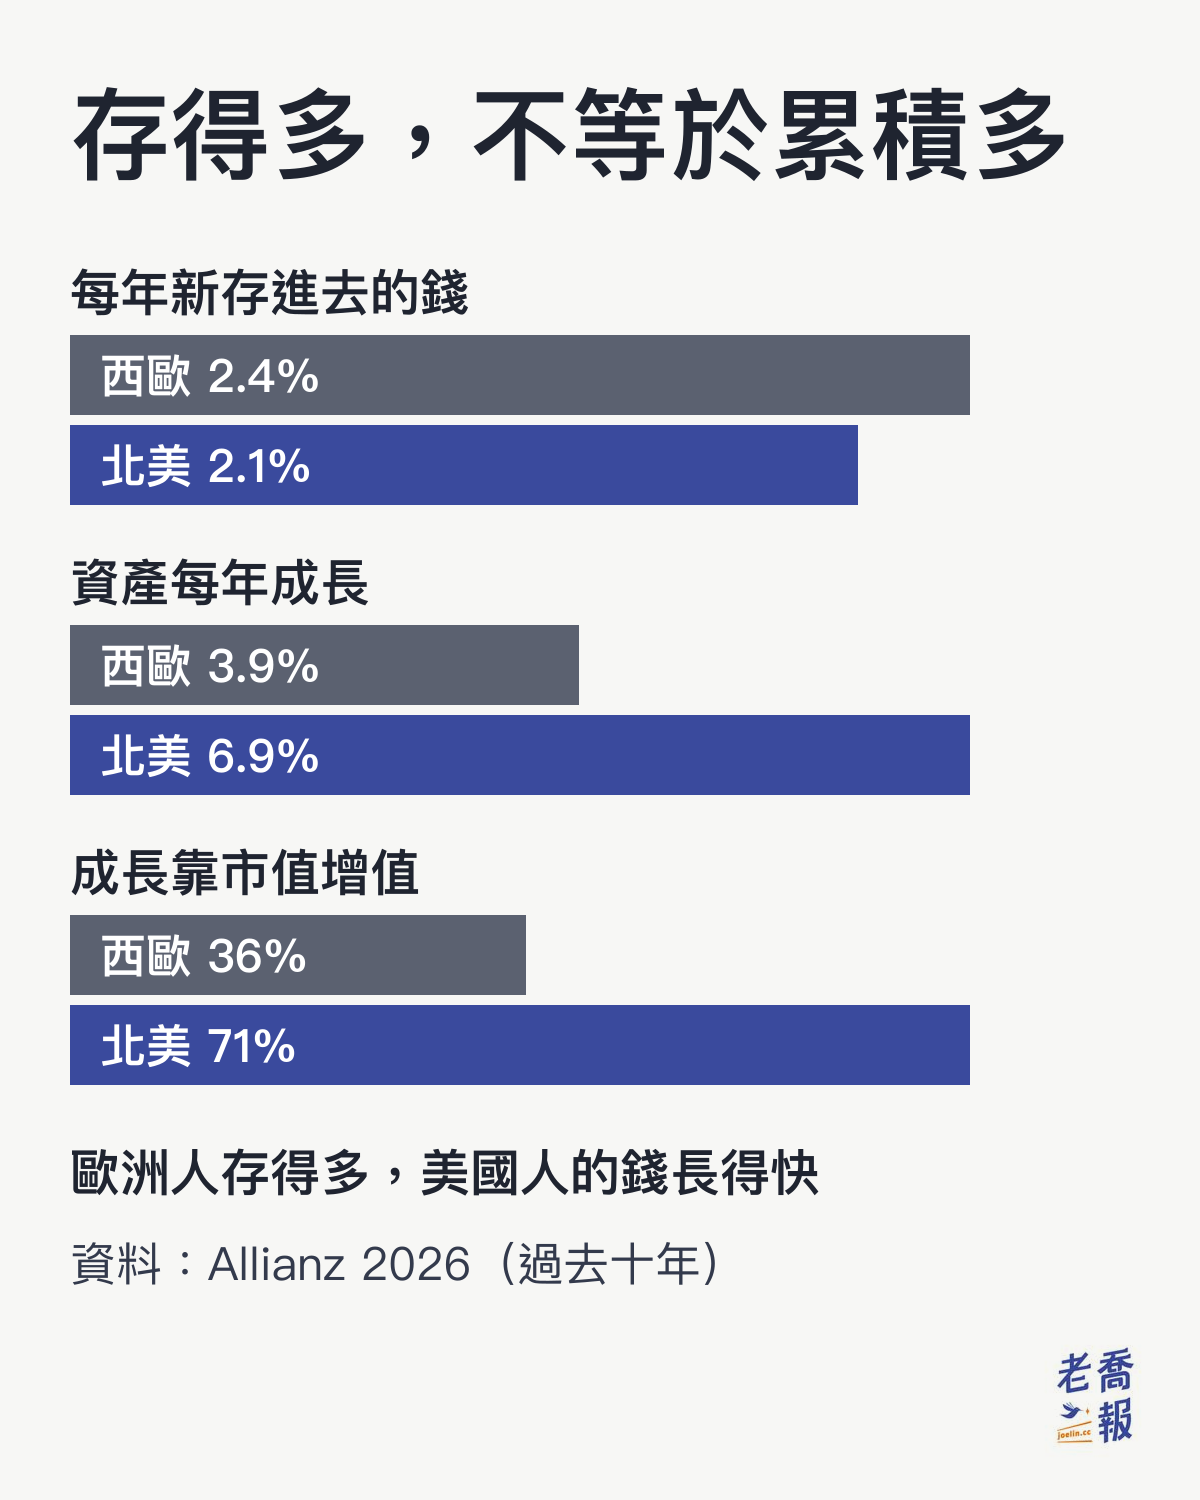
過去十年,西歐家庭每年新存進去的錢,平均是既有資產的 2.4%;北美只有 2.1%。
也就是說,歐洲人比美國人更會存錢。
但結果剛好相反:同一段時間,北美的金融資產每年成長 6.9%,西歐只有 3.9%。
差別在哪?
北美家庭的金融資產有 60.7% 放在證券,資產成長裡有 71% 是市值增值貢獻的;西歐的增值貢獻只有 36%。
德國是最典型的例子。
德國家庭 2025 年的資產成長,有 69% 靠新存進去的錢,只有 31% 來自增值;全球的比例幾乎相反,新存的錢只貢獻 20%。
安聯的結論很直接:歐洲家庭不缺儲蓄,缺的是把儲蓄變成財富的效率。
老喬認為,這段對台灣讀者特別重要,因為台灣人跟歐洲人一樣,非常會存錢。
## 台灣站在哪:用三把尺來看
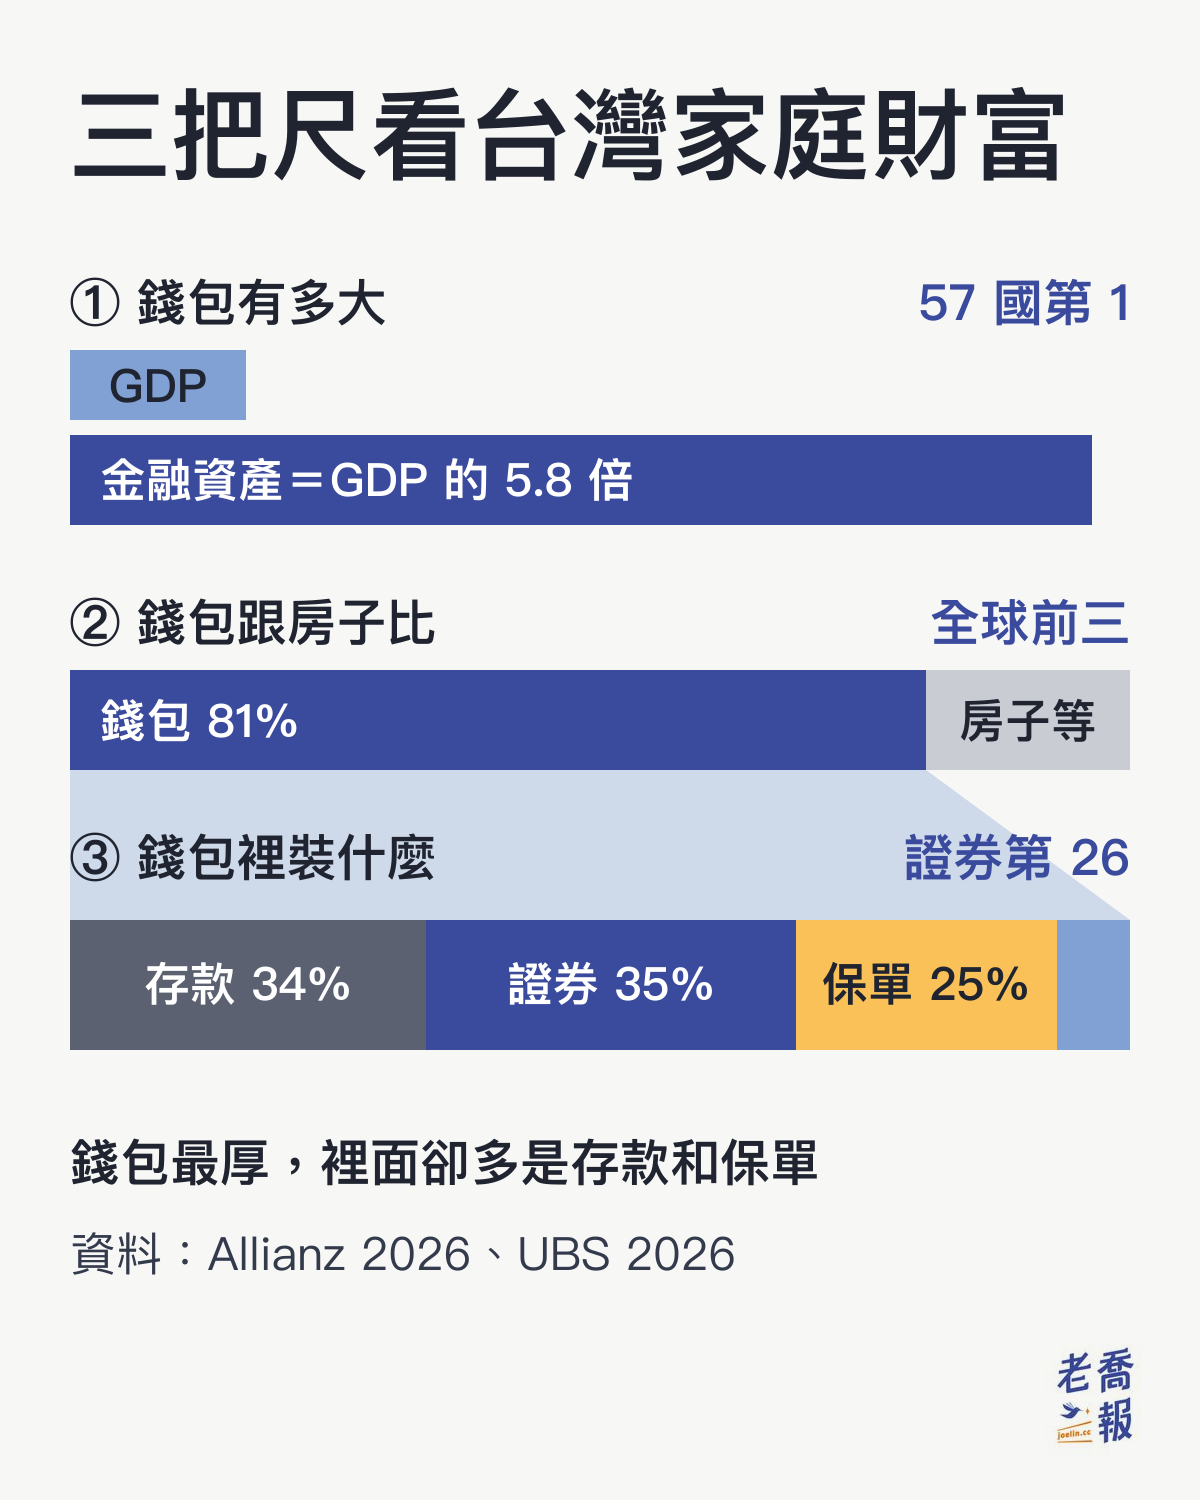
講台灣,老喬建議用三把尺來量,因為三把尺量出來的名次完全不一樣。
| 問的問題 | 用什麼尺 | 台灣 | 名次 |
| --- | --- | --- | --- |
| 錢包有多大? | 家庭金融資產 ÷ GDP | 580.6% | 57 國第 1 |
| 錢包跟房子比,誰大? | 金融資產占總財富(UBS) | 80.8% | 全球前二、前三 |
| 錢包裡裝了什麼? | 證券占金融資產 | 34.9% | 57 國第 26 |
同一個台灣,三把尺量出第 1、前三、第 26 三個名次,下面一把一把拆開來看。
### 第一把尺:錢包有多大?
台灣家庭的金融資產是一年 GDP 的 5.8 倍,美國是 4.6 倍、瑞士 3.9 倍、日本 3.7 倍、南韓 2.3 倍、德國 2.2 倍。
如果用人均金融淨資產除以人均 GDP 來算,台灣是 4.9 倍,一樣是 57 國最高。
白話講,相對於一年賺多少錢,台灣家庭手上的金融資產是全世界最多的。
### 第二把尺:錢包跟房子比,誰大?
UBS 的報告算出,台灣家庭財富裡有 80.8% 是金融資產,全球排在前二、前三。
台灣人的財富,房子沒有大家想像的那麼重;主計總處的國富統計也顯示,2024 年底家庭部門的房地產只占淨值的 29.96%,三十多年前接近六成。
詳細的數字,老喬整理在[房地產佔台灣家庭資產多少](/p/9811)。
### 第三把尺:錢包裡裝了什麼?
這一把,台灣就排到中段了。
錢包很厚、房子相對不重,但錢包裡大多是存款和保單,股票債券基金只占三分之一多一點。
### 證券占比只排中段,為什麼錢包卻是全世界最大?
可以把錢包想成一個披薩。
台灣的披薩是全世界最大的一個,證券這一片只占三分之一,比例上是中段;但三分之一個最大的披薩,還是比多數國家的那一片大。
把台灣家庭的金融資產拆成三格,各自跟 GDP 比:
| 每一格占 GDP | 台灣 | 名次 |
| --- | --- | --- |
| 存款 | 195% | 57 國第 1(日本 181%) |
| 證券 | 203% | 第 3(美國 285%、紐西蘭 274%) |
| 保險與退休金 | 143% | 第 4(澳洲、丹麥、瑞士在前) |
台灣不是哪一格特別大,而是存款、證券、保單三格都塞得很滿,加起來就變成全世界最厚的錢包。
披薩會這麼大,靠的是幾十年的高儲蓄,加上這幾年台股市值大漲。
這張表是老喬用安聯的組成比例乘上金融資產對 GDP 的比例算出來的。
三把尺由上往下看:錢包最厚、房子不重,但錢包裡的證券只排中段。
## 各國的錢包裡,都裝了什麼?
把各國家庭的金融資產拆成四類,差異一目了然:
| 國家 | 存款 | 證券 | 保險與退休金 | 其他 |
| --- | --- | --- | --- | --- |
| 美國 | 10.4% | 61.4% | 25.8% | 2.5% |
| 瑞典 | 12.4% | 45.9% | 38.6% | 3.1% |
| 全球平均 | 26.0% | 46.9% | 24.8% | 2.3% |
| 德國 | 36.4% | 37.1% | 26.4% | 0% |
| 台灣 | 33.6% | 34.9% | 24.6% | 7.0% |
| 中國 | 54.6% | 34.6% | 10.8% | 0% |
| 南韓 | 43.2% | 29.4% | 26.6% | 0.8% |
| 日本 | 48.8% | 26.9% | 22.9% | 1.4% |
| 新加坡 | 33.2% | 19.6% | 47.2% | 0% |
| 英國 | 34.7% | 18.2% | 44.5% | 2.7% |
資料是 2025 年底,來自安聯互動財富地圖。
```mermaid
---
config:
xyChart:
width: 360
height: 300
themeVariables:
xyChart:
plotColorPalette: "#3a4a9d"
---
xychart-beta
title "證券占金融資產 %"
x-axis ["美國", "全球", "瑞典", "德國", "台灣", "南韓", "日本", "英國"]
y-axis 0 --> 70
bar [61.4, 46.9, 45.9, 37.1, 34.9, 29.4, 26.9, 18.2]
```
美國人的錢包裡,六成以上是證券,存款只有一成。
但這個 61.4% 是全美國的平均,被最有錢的人拉高了。
美國最富的 10% 家庭握有 87.3% 的股票和基金,財富後一半的家庭,主要的資產其實是房子;真實的美國家庭長什麼樣子,要看分層後的數字,老喬整理在[美國財富報告系列](/p/8975),股票這一塊可以直接看[股權的財富效應](/p/8991),底層一半家庭的狀況看[底層 50% 的財務真相](/p/8989)。
日本、南韓、中國的錢包,存款都在四成以上。
台灣大概是三等分:存款三分之一、證券三分之一、保單四分之一。
新加坡、英國的「保險與退休金」特別高,是因為新加坡的公積金(CPF)、英國的職業退休金都算在這一類,不代表他們不投資。
台灣這一類,則大約八成是自願買的壽險保單,退休基金只占兩成左右。
## 台灣家庭的錢,二十年來搬去哪裡?
把台灣家庭的錢包拉長到二十年來看,會發現一個很少人講的事:
| 年份 | 存款 | 證券 | 保險與退休金 |
| --- | --- | --- | --- |
| 2005 | 43.4% | 31.5% | 15.3% |
| 2010 | 40.1% | 30.9% | 20.2% |
| 2015 | 40.5% | 25.9% | 25.7% |
| 2018 | 39.0% | 24.4% | 28.9% |
| 2025 | 33.6% | 34.9% | 24.6% |
存款的比重,二十年來降了將近 10 個百分點。
但這些錢搬去的地方,是保單,不是股市。
2005 年到 2018 年,保單從 15.3% 一路長到 28.9%,證券反而從 31.5% 掉到 24.4%。
那段時間,台灣的保險滲透度連續多年全球第一,很多人把儲蓄型保單當成定存在買。
證券的比重,要到 2023 年之後台股大漲,才拉回到 34.9%。
```mermaid
---
config:
xyChart:
width: 360
height: 300
themeVariables:
xyChart:
plotColorPalette: "#3a4a9d"
---
xychart-beta
title "2005 年台灣家庭錢包 %"
x-axis ["存款", "證券", "保單", "其他"]
y-axis 0 --> 50
bar [43.4, 31.5, 15.3, 9.7]
```
```mermaid
---
config:
xyChart:
width: 360
height: 300
themeVariables:
xyChart:
plotColorPalette: "#3a4a9d"
---
xychart-beta
title "2025 年台灣家庭錢包 %"
x-axis ["存款", "證券", "保單", "其他"]
y-axis 0 --> 50
bar [33.6, 34.9, 24.6, 7.0]
```
兩張圖對照看,二十年來縮小的是存款,長大的主要是保單(保險與退休金)。
保單這一段為什麼先升後降、台灣人買保單到底是在買保障還是在存錢,老喬另外開了一篇專文來寫:《[台灣保險滲透度為什麼從 20% 掉到 10%?保單被當存款買的二十年](/p/9903)》,保險滲透度的歷年數字可以先看[台灣保險滲透率](/p/6116)。
### 台股漲了 25.7%,台灣家庭只長了 8.7%
2025 年台股加權指數全年上漲 25.7%,封關站上 28,963 點,新聞算出「每位股民平均賺 149 萬」。
但安聯的數字顯示,台灣家庭金融資產整體只成長 8.7%:
| 台灣家庭的金融資產 | 2025 年成長 |
| --- | --- |
| 證券 | +17.7% |
| 存款 | +4.9% |
| 保險與退休金 | +2.4% |
| 整體 | +8.7% |
原因很簡單,因為證券只占錢包的三分之一。
```mermaid
---
config:
xyChart:
width: 360
height: 300
themeVariables:
xyChart:
plotColorPalette: "#3a4a9d"
---
xychart-beta
title "2025 年成長 %"
x-axis ["台股", "證券", "整體", "存款", "保單"]
y-axis 0 --> 30
bar [25.7, 17.7, 8.7, 4.9, 2.4]
```
第一根是台股加權指數的全年漲幅,後面四根是台灣家庭金融資產各類別與整體的成長。
存款加保單占了 58%,這一大半的錢,沒有搭上這一波行情。
這就是安聯講的「存得多,不等於累積得多」的台灣版。
### 證券裡,有四分之一是自家公司的股份
還有一個細節值得講。
央行的資金流量統計,把家庭持有的證券拆得更細:2024 年底,家庭直接持有的上市櫃股票占金融資產 14.9%,「其他企業權益」占 8.3%,共同基金 2.9%,國外證券 5.7%。
「其他企業權益」是什麼?
央行的定義是「非上市上櫃企業的淨值」,也就是有限公司、合夥、獨資商號,以及家族投資公司的股份。
台灣有 171 萬家中小企業,很多家庭的錢,就是放在自己的公司裡。
有錢的家族也常把上市股票放進家族投資公司,這一塊在統計上也算「其他企業權益」。
所以「台灣家庭有三成五在股市」這句話會高估;比較準確的說法是,直接持有的上市櫃股票大約一成五,另外將近一成是自家公司或家族投資公司的股份。
```mermaid
---
config:
xyChart:
width: 360
height: 300
themeVariables:
xyChart:
plotColorPalette: "#3a4a9d"
---
xychart-beta
title "台灣家庭證券組成 %"
x-axis ["上市櫃", "自家公司", "國外", "基金", "債券"]
y-axis 0 --> 50
bar [46.5, 26.0, 17.7, 9.0, 0.8]
```
把央行的數字換成證券內部的比例,上市櫃股票約占 47%,自家公司或家族投資公司的股份約占 26%,國外證券約 18%,共同基金約 9%。
## 有錢人跟一般人,差在哪裡?
平均數會騙人,所以要拆開來看。
主計總處的家庭財富分配統計,把全台家庭按淨資產分成五組,最新一期是 2021 年底:
| 淨資產分組 | 每戶淨資產 | 占全國淨資產 | 金融資產占總資產 | 負債占總資產 |
| --- | --- | --- | --- | --- |
| 最低 20% | 77 萬 | 0.94% | 46% | 84.0% |
| 20% 到 40% | 493 萬 | 6.02% | 61% | 23.1% |
| 中間 20% | 906 萬 | 11.07% | 64% | 15.5% |
| 60% 到 80% | 1,581 萬 | 19.30% | 65% | 8.6% |
| 最富 20% | 5,133 萬 | 62.68% | 71% | 4.3% |
最富的 20% 家庭,握有全國 62.7% 的淨資產。
```mermaid
---
config:
xyChart:
width: 360
height: 300
themeVariables:
xyChart:
plotColorPalette: "#3a4a9d"
---
xychart-beta
title "各組占全國淨資產 %"
x-axis ["最低", "第二", "中間", "第四", "最富"]
y-axis 0 --> 70
bar [0.94, 6.02, 11.07, 19.3, 62.68]
```
他們的財富有 71% 是金融資產,負債只占 4.3%。
同一組人,持有全國家庭 76.6% 的現金、存款和股票基金,但房地產只持有 53.2%。
也就是說,越有錢,財富越集中在金融資產,房子反而沒那麼重要。
主計總處的同一份統計,還把每一組家庭的金融資產拆成兩塊:一塊是現金、存款、股票和基金,另一塊是其他金融資產,主要是保單和退休準備。
| 淨資產分組 | 每戶金融資產 | 現金、存款、股票、基金 | 其他(主要是保單與退休準備) |
| --- | --- | --- | --- |
| 最低 20% | 222 萬 | 34% | 66% |
| 20% 到 40% | 390 萬 | 26% | 74% |
| 中間 20% | 684 萬 | 32% | 68% |
| 60% 到 80% | 1,120 萬 | 45% | 55% |
| 最富 20% | 3,809 萬 | 78% | 22% |
中間 60% 的家庭,金融資產有七成左右是保單和退休準備;最富的 20% 剛好反過來,將近八成是現金、存款、股票和基金。
最富 20% 的家庭握有全國 76.6% 的「現金、存款、股票、基金」,但保單和退休準備只握有 36%。
這就是這份報告對台灣最重要的一個提醒。
2025 年台股大漲帶來的增值,大部分落在最上面這一層;一般家庭的錢包,主要是靠保單和存款慢慢長。
要注意,主計總處沒有把股票單獨拆出來,存款也混在同一格裡;股票單獨看,集中度應該只會更高,這是老喬的推論。
這份分組資料是 2021 年底的數字,也是目前最新的一期。
那有錢人的錢包裡,裝的東西跟一般人有什麼不同?
用同一把尺(含房子的總資產)來比,會比較清楚:
| 總資產組成 | 台灣全體家庭 | 台灣高資產族群(淨資產 1 億以上) |
| --- | --- | --- |
| 房地產 | 26.4% | 18% |
| 存款 | 22.4% | 26% |
| 股票、債券、基金(含海外) | 24.9% | 36% |
| 保險 | 19.2% | 12% |
| 其他 | 7.1% | 8% |
全體家庭是老喬用主計總處國富統計 2024 年底的數字換算,高資產族群是中信與 BCG 2024 年的調查,兩邊的估價方式不同,看方向就好,不要看小數點。
```mermaid
---
config:
xyChart:
width: 360
height: 300
themeVariables:
xyChart:
plotColorPalette: "#3a4a9d"
---
xychart-beta
title "全體家庭總資產 %"
x-axis ["房地產", "存款", "股債基金", "保險", "其他"]
y-axis 0 --> 40
bar [26.4, 22.4, 24.9, 19.2, 7.1]
```
```mermaid
---
config:
xyChart:
width: 360
height: 300
themeVariables:
xyChart:
plotColorPalette: "#3a4a9d"
---
xychart-beta
title "高資產族群總資產 %"
x-axis ["房地產", "存款", "股債基金", "保險", "其他"]
y-axis 0 --> 40
bar [18, 26, 36, 12, 8]
```
存款的比例,兩邊其實差不多,都是兩成多。
真正的差別,是有錢人把一般人放在房子和保單裡的錢,換成了股票和債券;尤其債券占了 13%,一般家庭幾乎沒有直接買債。
美國的資料差異更明顯。
依美國聯準會的家庭財富分配帳,2023 年底,最富 1% 家庭的金融資產有 72.8% 是股票,財富後 50% 的家庭只有 19.3%。
台灣的主計總處只把各組的金融資產拆成兩格,股票沒有單獨拆出來,所以還沒辦法像美國一樣直接比較「股票占比」,這是目前資料的缺口。
## 負債:報告點名了台灣
這份報告有一段特別點名台灣。
台灣家庭負債約是 GDP 的 92%,跟南韓同一個水準,泰國 87%、馬來西亞 85%。
安聯拿來對照的是金融海嘯前的西方國家:2006 年美國家庭負債是 GDP 的 98.4%、西班牙 84.2%、愛爾蘭 95.0%。
```mermaid
---
config:
xyChart:
width: 360
height: 300
themeVariables:
xyChart:
plotColorPalette: "#3a4a9d"
---
xychart-beta
title "家庭負債占 GDP %"
x-axis ["美國", "愛爾蘭", "台灣", "南韓", "泰國", "大馬", "西班牙"]
y-axis 0 --> 110
bar [98.4, 95.0, 91.8, 91.6, 86.7, 84.8, 84.2]
```
圖中美國、愛爾蘭、西班牙是 2006 年金融海嘯前的數字,台灣、南韓、泰國、馬來西亞是 2025 年。
報告也講得很清楚,負債高不代表馬上出事,但會讓家庭更經不起收入、利率和房市的衝擊。
不過台灣也有另一面。
台灣家庭的負債,只占金融資產的 15.8%,比德國的 22.1%、瑞士的 32% 都健康。
央行的金融穩定報告也有類似的說法:家庭借款持續成長,但擁有龐大淨資產,財務體質尚佳。
錢包很厚,所以扛得住;但負債本身不低,這兩件事要一起看。
## AI 是最大的機會,也是最大的風險
今年報告的標題叫「雙面刃的程式碼」,講的就是 AI。
安聯預估 2026 年全球家庭金融資產會再成長 9%,但之後幾年會慢下來,每年大約 5% 到 6%。
順帶一提,去年報告預估 2025 年只會成長 6%,實際是 8.6%,預測失準了一大截。
報告裡最驚人的一組數字是這個:
1. 美股標普 500 指數從 2022 年底到 2026 年第二季漲了約 95%,其中 43% 的漲幅來自蘋果、微軟、Google、輝達、Meta、亞馬遜這六家。
2. 美國家庭的金融資產有 66.6% 曝險在股票、退休金和共同基金,比長期平均高 7 個百分點。
3. 如果標普 500 跌 25%,美國家庭會蒸發約 27 兆美元財富,消費和 AI 投資一起縮手,即使大幅降息,美國經濟還是會陷入衰退。
要特別注意,這是安聯設計的壓力情境,不是預測。
```mermaid
flowchart TB
A["標普 500 下跌 25%"]
B["家庭財富蒸發 27 兆美元
約淨值的 14%"]
C["信心下滑、消費縮手"]
D["AI 投資急凍"]
E["美國經濟陷入衰退
2027 年 GDP 少 2 個百分點"]
A --> B
B --> C
B --> D
C --> E
D --> E
```
這條連鎖反應的關鍵,是美國家庭有三分之二的金融資產跟股市連動,股市一跌,消費就跟著縮。
報告也用了「K 型經濟」這個詞:美國的經濟動能越來越集中在高所得的消費者和巨型企業身上。
美國最富的 10% 家庭,握有 87.3% 的股票和基金。
美國企業的稅前利潤,已經占國民所得的 18%,是二戰後最高;受雇人員的薪資報酬則降到 60%,是 1950 年代以來最低。
安聯估計,未來三年 AI 會影響主要經濟體四分之一的工作。
如果 AI 帶來的生產力,主要變成企業利潤而不是薪水,那擁有資產的人會拿走大部分的好處。
這對台灣的意義是什麼?
台灣不在安聯的情境模擬裡,但老喬認為台灣的曝險結構其實更集中:台灣家庭的金融化程度全球最高,而台灣熱門的科技 ETF(0052),台積電一家就占了六成以上(2026 年 6 月)。
這是老喬自己的推論,不是報告的結論,但值得每個人回頭看一下自己的持股。
## 平均不是你
最後回到分配。
全球最富的 10% 人口,握有 85.4% 的金融淨資產;二十年前是 91.5%,有改善,但照這個速度,還要將近 80 年才會降到各國國內的水準。
全球的金融淨資產中位數只有 2,490 歐元,平均卻是 36,690 歐元,差了將近 15 倍。
```mermaid
---
config:
xyChart:
width: 360
height: 300
themeVariables:
xyChart:
plotColorPalette: "#3a4a9d"
---
xychart-beta
title "全球人均金融淨資產 €"
x-axis ["中位數", "平均數"]
y-axis 0 --> 40000
bar [2490, 36690]
```
全球最窮的一半人口,將近 30 億人,加起來幾乎沒有金融淨資產。
把各國國內的分配平均起來,最富 10% 握有約六成;這個比例,二十年來幾乎沒有變。
台灣最富的 10% 握有 61.8%,在各國裡算中段;美國是 68.2%,中國是 68.0%。
所以 164,470 歐元這個數字,是「台灣的平均」,不是「你」。
想知道自己在台灣站在哪一層,可以用[老喬的台灣財富地圖](/p/8419),從十分位一層一層對照。
## 老喬報觀點
這份報告老喬讀了三年,今年的感覺最強烈。
台灣人很會存錢,錢包跟收入比是全世界最厚的。
但是財富要長大,靠的不只是存,還要看錢包裡裝了什麼。
過去二十年,台灣人把存款搬去了保單;過去三年,市場告訴大家,真正長得快的是證券。
而且這一輪股市的增值,大多落在最富的那一層;一般家庭的錢包,主要還是靠保單和存款慢慢長。
老喬認為,這不代表大家應該衝進股市追 AI。
參與市場跟押注是兩件事。
AI 這一波是真的,但報告也講得很清楚,市場可能把未來好幾年的成長,一次提前算進了價格。
所以老喬自己的做法一直都一樣:底層用低成本的指數化工具長期參與,分散,不追單一題材,然後記得用「扣掉通膨」的眼光看自己的資產有沒有真的變多。
算自己的錢包裝了什麼時,保單和勞退也要打開來看:保單大多像債、新制勞退約一半是股票,拆法在[保單、勞退、勞保算不算債券?](/p/9904)。
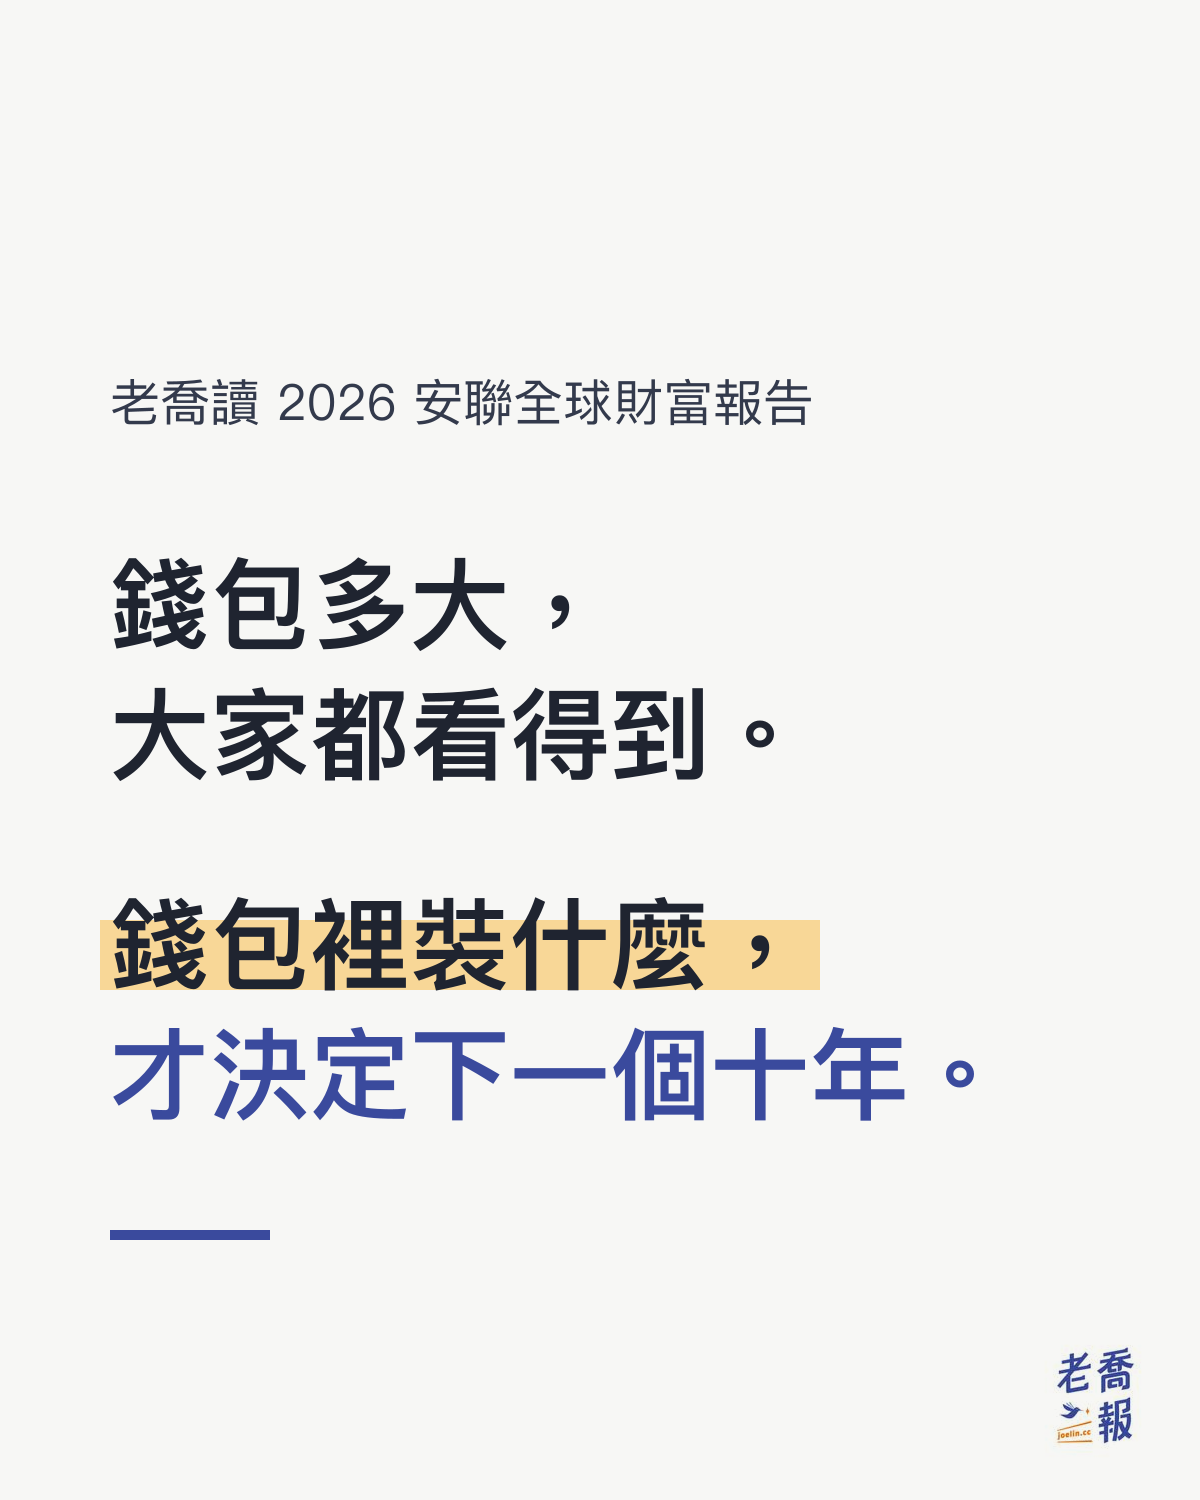
錢包多大,大家都看得到。
錢包裡裝什麼,才決定下一個十年。
本文是個人整理與觀點,不構成任何投資建議。
## 常見問題
### 台灣在 2026 安聯全球財富報告排第幾?
台灣人均金融淨資產 164,470 歐元,約新台幣 608 萬元,全球第 5,前面是美國、瑞士、丹麥、新加坡,已經連續三年第 5;人均金融資產總額 195,370 歐元,排第 6。
### 為什麼台灣在安聯排第 5,在 UBS 只排第 16?
安聯只算金融資產(存款、股票、基金、保單)減負債,不含房子、用歐元、除以全國人口;UBS 連房地產一起算、用美元、除以成年人。台灣家庭的財富特別集中在金融資產,所以在安聯的榜被放大。
### 人均 608 萬,是一般台灣人的身家嗎?
不是。這是平均值,會被最有錢的人拉高,而且不含房子。台灣最富的 10% 握有約六成的金融淨資產,要看一般人的位置,要用主計總處的十分位或中位數。
### 台灣家庭的錢都放在哪裡?
依安聯 2025 年底的資料,台灣家庭金融資產有 33.6% 是存款、34.9% 是證券、24.6% 是保險與退休金、7.0% 是其他。證券裡大約四分之一是未上市的自家公司或家族投資公司股份。
### 台股大漲,為什麼一般台灣家庭沒什麼感覺?
因為股票集中在少數家庭。主計總處 2021 年底的資料顯示,最富 20% 的家庭握有全國 76.6% 的現金、存款、股票和基金,而中間層家庭的金融資產約七成是保單和退休準備。2025 年台股上漲 25.7%,台灣家庭金融資產整體只成長 8.7%,增值大多落在頂層。
### 安聯全球財富報告什麼時候發布?
每年 9 月底發布,統計前一年年底的資料。2026 年版在 9 月 29 日發布,統計的是 2025 年底。
## 資料來源
- [Allianz Global Wealth Report 2026](https://www.allianz.com/en/economic_research/insights/publications/global-wealth-report-2026.html)
- [Allianz 互動財富地圖](https://www.allianz.com/en/economic_research/research-data/interactive-wealth-map.html)
- [中央銀行《民國 113 年資金流量概況》](https://www.cbc.gov.tw/tw/cp-728-189684-4d5e8-1.html)
- [美國聖路易聯準銀行:Comparing household assets across the wealth distribution](https://fred.stlouisfed.org/blog/2024/04/comparing-household-assets-across-the-wealth-distribution/)
延伸閱讀:前兩年的解讀可以看 [2025 安聯全球財富報告](/p/7751)、[2024 安聯全球財富報告](/p/5936)。
## 老喬的台灣財富報告 系列整理頁面
老喬將自己與財富相關的所看所學,整理成系列資訊
叫做「老喬的台灣財富地圖」系列
不是為了給答案,而是讓人知道自己站在哪裡
希望這些資料,能讓你更了解自己
[《老喬的台灣財富報告》系列入口在這裡](/p/8419)
本文關鍵字:安聯全球財富報告、2026 全球財富報告、台灣人均金融資產、台灣金融淨資產全球第五、家庭資產配置