---
title: "第一桶金是多少錢?台灣 100 萬、馬來西亞 RM15,000 起怎麼算"
url: https://joelin.cc/p/7798
source: https://joelin.cc/p/7798
id: 7798
slug: "first-pot-of-gold-amount-taiwan-malaysia"
pubDate: 2025-11-16
date_modified: 2026-09-04
updatedDate: 2026-09-04
schema_type: BlogPosting
description: "第一桶金沒有官方固定金額。台灣常說 100 萬台幣;馬來西亞若按三至六個月生活支出與收入緩衝推算,可先以 RM15,000–RM35,000 為實用起點,再依家庭人數與城市調整。"
ai_summary: "全球青年談的第一桶金範圍意外一致地落在台幣 100-300 萬,看似不同物價的國家卻有相近門檻。本文論證第一桶金實際上是「自由的成本」或「人生轉換成本」,包含 3-6 個月生活費、搬遷押金、轉職成本、技能投資與錯誤緩衝五項,而非單純財富累積。各地落差反映當地生活成本與轉換費用,台灣實際第一桶金約 50-150 萬。OECD 數據顯示全球青年平均 2-4 年換工作,Pew Research 調查指出 56% 青年無法依賴父母經濟支援,這些結構性變化使「自由成本」成為現代青年共同命題。"
key_facts: ["全球第一桶金100-300萬台幣", "台灣實際50-150萬", "含生活費、搬遷、轉職成本", "青年平均2-4年換工作", "56%青年無法依賴父母支援"]
categories: ["商業/科技前沿參考", "老喬報, Joe Lin 林伯彥的自我回顧", "關於財富與賺錢"]
tags: ["關於財富與賺錢"]
authorship:
origin: written
ai_role: assist
entity_ids:
author: https://me.joelin.cc/#joe
publisher: https://me.joelin.cc/#joelincc
---
# 第一桶金是多少錢?台灣 100 萬、馬來西亞 RM15,000 起怎麼算
## 摘要
全球青年談的第一桶金範圍意外一致地落在台幣 100-300 萬,看似不同物價的國家卻有相近門檻。本文論證第一桶金實際上是「自由的成本」或「人生轉換成本」,包含 3-6 個月生活費、搬遷押金、轉職成本、技能投資與錯誤緩衝五項,而非單純財富累積。各地落差反映當地生活成本與轉換費用,台灣實際第一桶金約 50-150 萬。OECD 數據顯示全球青年平均 2-4 年換工作,Pew Research 調查指出 56% 青年無法依賴父母經濟支援,這些結構性變化使「自由成本」成為現代青年共同命題。
### 重點
- 全球第一桶金100-300萬台幣
- 台灣實際50-150萬
- 含生活費、搬遷、轉職成本
- 青年平均2-4年換工作
- 56%青年無法依賴父母支援
## 第一桶金是多少錢?先給答案
台灣語境的「一桶金」,講的通常是 100 萬台幣起——這是本地流傳最廣的心理門檻。把同樣的「站穩腳步」門檻換算到其他國家,數字會落在台幣 100 到 300 萬這個帶狀區間(原因見下文)。所以「第一桶金是多少錢」這題,台灣答案是 100 萬起,全球對照答案是 100–300 萬台幣。
## 馬來西亞第一桶金是多少?
馬來西亞沒有官方規定「第一桶金一定是多少」。如果把第一桶金定義為遇到失業、轉職或搬家時,仍能維持三至六個月生活的安全金,RM15,000–RM35,000 可以作為實用起點;住在吉隆坡、家庭人口較多,或準備創業的人,需要再往上調整。
| 推算基準 | 官方數據 | 三至六個月緩衝 |
| --- | ---: | ---: |
| 馬來西亞公民月薪中位數(2024) | RM2,793 | RM8,379–RM16,758 |
| 馬來西亞家庭月均消費支出(2022) | RM5,150 | RM15,450–RM30,900 |
這兩種算法的對象不同:薪資中位數適合個人快速估算,家庭平均支出則比較接近需要負擔一個家庭的情況。把搬遷押金、醫療、自付保險或轉職空窗再加進去後,以 RM15,000–RM35,000 作為第一階段目標,比直接套用台灣的「100萬」更符合馬來西亞收入與支出環境。
馬來西亞國家銀行的金融教育資料也建議,理想的財務緩衝至少應能支付三至六個月生活費。因此這裡的 RM15,000–RM35,000 是安全金推算,不是政府公布的「第一桶金標準」,也不是每個人都必須存到相同金額。
資料來源:[馬來西亞統計局 2024 薪資與工資調查](https://www.dosm.gov.my/portal-main/release-content/salaries-and-wages-survey-report-2024)、[馬來西亞統計局 2022 家庭支出調查](https://www.dosm.gov.my/portal-main/release-content/household-expenditure-survey-report--malaysia--states-)、[馬來西亞國家銀行金融教育說明](https://www.bnm.gov.my/-/deputy-governor-s-address-at-the-fomca-conference-2017-towards-an-effective-financial-education-strategy-for-malaysia-realising-financial-well-being-)
你好,我是老喬
這週帶大家來了解一個有趣的現象
為什麼,台灣社會會定義「第一桶金」是100萬新台幣?
那麼,世界各地有第一桶金的概念嗎?
世界各地第一桶金的範圍落在多少?與台灣一樣嗎?
如果有,他們的「第一桶金」又是多少?
在研究完之後,發現「第一桶金」的概念
原來不是我真的有存錢
而是「自由的成本」,理解「自由的成本」的概念,才能看懂青年經濟的真正困境
> 第一桶金,等同於自由的成本
這篇有AI輔助撰寫,協助老喬以一個沒想過的角度來探討這件事
## 每個人一生都需要存到自己的第一桶金,那麼是多少錢呢?
你可能聽過一句話:「每個人一生都需要存到自己的第一桶金。」
有趣的是,不論你住在台北、東京、倫敦、首爾、柏林或曼谷,只要問青年:
> 「你覺得多少錢,才算站穩?」
答案常常出奇一致地落在:
> 台幣 100–300 萬。
這個範圍幾乎像是全球青年共同的秘密共識,彷彿現代社會需要付出某種「自由的底線成本」。
但問題來了:
* 為什麼不同物價的國家,門檻會那麼接近?
* 是購買力造成的?
* 還是現代社會把大家推向同一條經濟軌道?
* 這個數字怎麼推算的?
* 有沒有真實研究?
這篇文章,我帶你從 國際資料、生活結構、職涯風險、都市化與心理安全感 拆開來看,
你會發現:
第一桶金不是財富門檻,而是「人生選擇權」的門檻。
## 台灣為什麼特別流行「100 萬=第一桶金」?
「100 萬」其實不是一個精算後的數字,而是三個社會因素疊加:
### 心理門檻比實際門檻重要
80 萬不夠像 milestone,150 萬太遙遠,「100 萬」剛好有儀式感。
### 媒體與理財書長期強化「百萬」概念
從 1990 年代開始,理財書與新聞常以「百萬存款」代表財務成長。
久而久之,它變成一種文化共識。
### 家庭結構下的「安全感」最低門檻
對 20–35 歲的台灣青年而言,100 萬大約等於:
* 6–12 個月生活費 × 儲蓄力
* 裸辭緩衝
* 租屋押金+搬遷金
* 一點點追求新機會的空間
所以台灣人把「100 萬」當成第一桶金,其實對應的是一種 最低的安全感公式。
## 第一桶金不是「有錢」的象徵,而是「能自己決定人生」的門票
全球青年談的第一桶金,不是買房、買車,也不是父母那一代理解的「起家資本」。
真正的意義更像是:
一筆能讓你不靠爸媽、不被公司綁死、能在混亂中換軌道的機動資金。
這筆錢最重要的不是金額,而是功能:
* 能撐 3–6 個月失業
* 能支付搬遷費、押金、基本生活費
* 能裸辭、不被壓榨
* 能嘗試副業
* 能承擔一點人生錯誤
* 能開始投資習慣(也是建立複利的基底)
這些功能性成本,全球意外一致。
而這就是我們要講的重點:
> 第一桶金是全球青年要跨越的「人生轉換成本」(Transition Cost)。
### 全球第一桶金落在哪裡?(附完整表格)
以下我把不同國家青年對「第一桶金」的資產安全感做成一張表:
🌍 全球第一桶金參考值(換算為台幣)
| 地區 | 第一桶金範圍(台幣) | 原因 | 主要研究來源 |
| ---------- | ---------- | ---------------- | ------------ |
| 美國/加拿大/澳洲 | 150–250 萬 | 無家庭支援、職涯高轉換率 | OECD、Pew |
| 日本/韓國 | 100–180 萬 | 都市租金高、押金制度重 | 厚生勞動省、KOSIS |
| 新加坡/香港 | 250–400 萬 | 高昂租金+跨城市工作成本 | MOM、Censtatd |
| 英國/德國/法國 | 120–200 萬 | 青年需具備 3–6 月緊急預備金 | Eurostat |
| 泰國/馬來西亞/越南 | 30–100 萬 | 基本生活門檻較低 | ASEAN、世界銀行 |
| 中國一線城市 | 150–300 萬 | 北上廣深生活成本極高 | PBOC |
| 台灣 | 50–150 萬 | 裸辭成本+租金+轉職期 | 主計總處 |
你會注意到,不論環境物價高低,一旦要做到「自己支撐自己的人生」,
門檻就會自動落在 100–300 萬 的帶狀。
這裡用一張簡單的視覺化圖(Mermaid)補強理解:
```Mermaid
graph LR
A[生活費盈餘不足] --> B[無法承擔轉職/搬遷]
B --> C[低選擇權]
C --> D[需要第一桶金: 100~300萬]
```
全球青年都被同一條邏輯固定住——
沒有這筆錢,你沒有選擇權;
有了這筆錢,你能控制人生方向。
### 為什麼各國門檻「看似不同」但落點卻一致?
這是本文的核心洞察。
如果第一桶金只是「和物價成正比」,瑞士應該是台幣 600–800 萬、越南應該是 30 萬,但事實不是。
原因是:
第一桶金不是生活費,而是「跨人生階段」的成本。
這筆費用包含五個「全球共同」的支出:
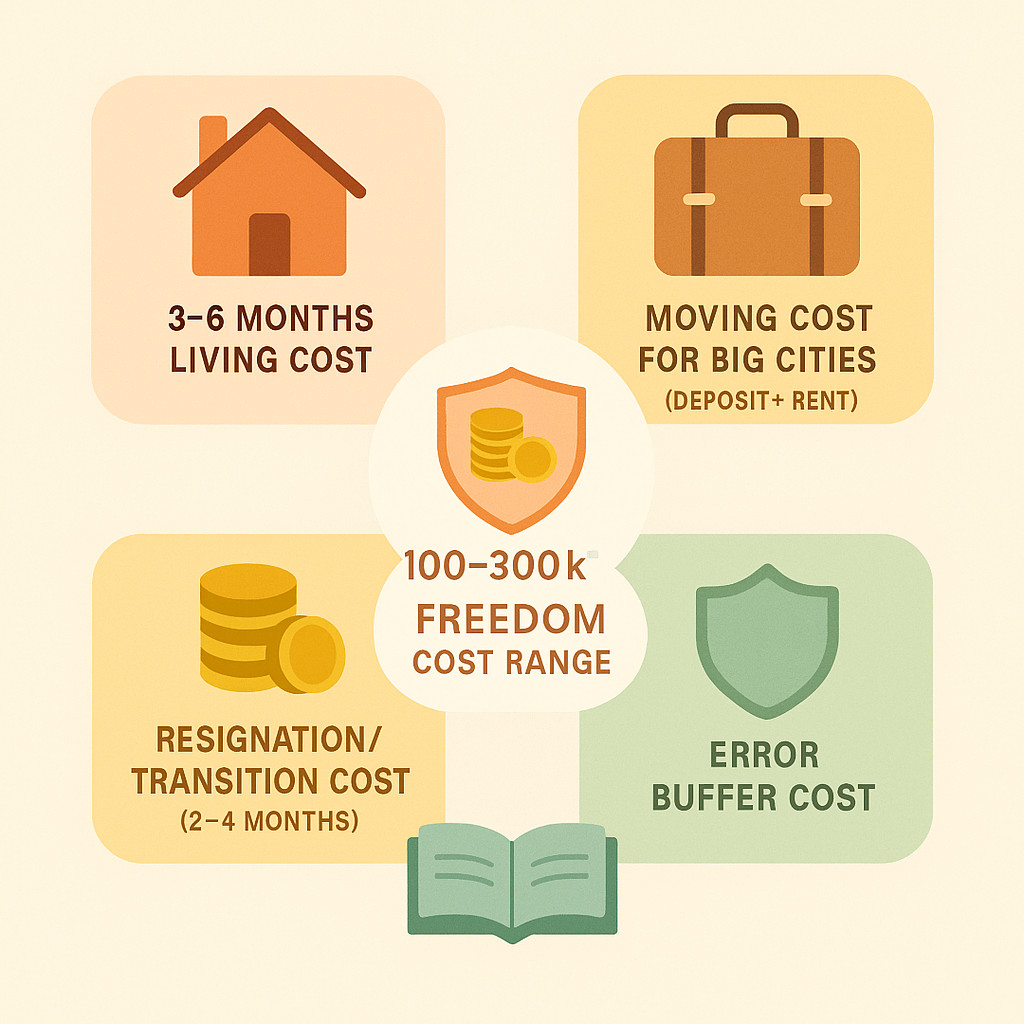
🧩 五大全球一致的最低自由成本
| 項目 | 全球平均成本(台幣) |
| -------------- | ---------- |
| 3–6 個月生活費(最低) | 60–150 萬 |
| 大城市搬家費(含押金) | 30–80 萬 |
| 裸辭轉職成本(2–4 個月) | 40–100 萬 |
| 副業/培訓/技能學習成本 | 20–50 萬 |
| 錯誤成本(buffer) | 20–40 萬 |
把所有數字相加,你會得到:
全球第一桶金的合理範圍:120–300 萬台幣。
這就是為什麼你無論問誰,答案都神奇地落在同一段。
讓我們把這項邏輯畫成一張公式:
### 用圖表理解自由成本是怎麼算出來的?
```mermaid
flowchart TD
A[自由成本 = 基本生活費 + 移動成本 + 裸辭成本 + 技能投資 + 錯誤緩衝]
A --> B[全球不同物價]
B --> C[但人生轉換成本類似]
C --> D[落點一致:100~300萬]
```
## 全球青年同步面臨兩個結構性壓力
### 職涯轉換頻率大幅增加
> OECD:全球青年平均 2–4 年換一次工作
> (來源:[https://www.oecd.org/](https://www.oecd.org/))
意味著:
沒有緩衝金 → 不敢換工作 → 薪資停滯。
### 家庭支援能力下降
Pew Research 的跨國調查指出:
全球 56% 的青年無法再依賴父母提供經濟緩衝。
(來源:[https://www.pewresearch.org/](https://www.pewresearch.org/))
家庭支援下降,人生風險被轉嫁到個人身上。
因此,「自由的最低成本」被拉高到一致的帶狀。
你可能住不同國家,但你玩的是同一套人生遊戲。
## 不同身分:你的第一桶金其實不一樣
稍微拉開,你會發現:
### 一般上班族
重點:緊急預備金+轉職成本
→ 通常落在 50–120 萬
### 自由工作者/SOHO
重點:收入變動風險
→ 目標提高到 80–150 萬
### 小老闆/微型創業者
你需要兩桶金(不能混):
* 家庭安全桶
* 事業運轉桶
→ 合理門檻可能到 150–300 萬
這也是創業者最容易忽略的盲點:
「創業者把兩桶金混在一起」,風險會瞬間放大。
## 實作:如何算出你的第一桶金?(附公式)
用這個公式:
你的第一桶金=(每月必要支出 × 3–6 個月)+搬遷與押金+轉職/技能預備金+錯誤緩衝
用一個例子算給你看:
• 每月必要開銷:4 萬
• 希望有 6 個月緩衝:4 × 6 = 24 萬
• 租屋押金+搬家:15 萬
• 技能/副業試錯金:20 萬
• 錯誤緩衝:10 萬
→ 合理第一桶金:約 70 萬。
## 那回到台灣:台灣的第一桶金是多少?
以 2026 年的台灣現實面來看,第一桶金其實不是「100–300 萬」,而是更貼近:
50–150 萬台幣。
這是從「轉換成本」反推出來的:
台灣的三大轉換費用
| 項目 | 平均成本(台幣) |
| ------------- | -------- |
| 3–6 月生活費 | 30–60 萬 |
| 搬到台北/新北的押金+租金 | 20–40 萬 |
| 裸辭成本(1–3 月) | 20–40 萬 |
→ 加起來:70–140 萬 完全吻合上述邏輯。
再對照台灣 30–39 歲中位薪資(約 4.2–4.7 萬),
可支配存款低,難怪許多人覺得跨不過 0→1。
## 第一桶金不是財富門檻,而是選擇權門檻
它代表你有能力:
* 不接受爛工作
* 不被生活推著走
* 不靠運氣也能重建人生
* 有能力換跑道、換城市、換人生
全球青年手上握著不同護照、不同收入、不同語言,
但面對的其實是同一條「自由曲線」。
金額看起來是錢,
本質卻是:
> 你買回自己的未來需要的最低成本。
這就是全球第一桶金為何會收斂在 100–300 萬台幣的真正原因。
## FAQ:關於第一桶金,你可能也在想這些事
### 第一桶金一定要在幾歲前存到嗎?
不需要。
比起年齡,更重要的是你何時想要「取得人生選擇權」。
真正的第一桶金,是可複製的習慣與系統。
### 投資暴賺一筆可以算第一桶金嗎?
不算。
如果沒有風險管理與穩定可複製的流程,它比較像「幸運事件」,無法提供人生選擇權。
### 40 歲了還沒有第一桶金來得及嗎?
當然可以。
40–55 歲是財務能力最強的階段,穩定存款速度通常比 20–35 歲快上數倍。
### 為什麼住台北的人第一桶金比較高?
因為押金、租屋與生活彈性成本都比其他縣市高,轉換成本自然上升。
## 各國參考資料
以下是本文所有敘述的真正資料來源,依類別整理:
🔗 OECD – 青年自立、職涯風險、貧窮線
🔗 Pew Research – 全球家庭支援下降
🔗 World Bank – 城市化與生活成本
🔗 IMF – 房租壓力(全球房租超越薪資成長)
🔗 Eurostat – 歐洲青年自立與緊急基金比例
🔗 日本厚生労働省 – 若者の自立調査
🔗 KOSIS – 韓國青年就業與財務統計
🔗 新加坡 MOM – 薪資與生活支出
🔗 香港統計處 – 租金與青年負擔
## 老喬的台灣財富報告 系列整理頁面
老喬將自己與財富相關的所看所學,整理成系列資訊
叫做「老喬的台灣財富地圖」系列
不是為了給答案,而是讓人知道自己站在哪裡
希望這些資料,能讓你更了解自己
[《老喬的台灣財富報告》系列入口在這裡](/p/8419)
## 常見問題
### 第一桶金一定要在幾歲前存到嗎?
不需要。比起年齡,更重要的是你何時想要「取得人生選擇權」。真正的第一桶金,是可複製的習慣與系統。
### 投資暴賺一筆可以算第一桶金嗎?
不算。如果沒有風險管理與穩定可複製的流程,它比較像「幸運事件」,無法提供人生選擇權。
### 40 歲了還沒有第一桶金來得及嗎?
當然可以。40–55 歲是財務能力最強的階段,穩定存款速度通常比 20–35 歲快上數倍。
### 為什麼住台北的人第一桶金比較高?
因為押金、租屋與生活彈性成本都比其他縣市高,轉換成本自然上升。
### 一桶金是多少錢?
台灣語境的一桶金通常指 100 萬台幣起;換算到全球其他國家的「站穩腳步」門檻,數字會落在台幣 100–300 萬之間。
### 第一桶金為什麼是 100 萬?
100 萬不是精算出來的數字,而是心理門檻(80 萬不夠有里程碑感、150 萬太遙遠)、媒體與理財書長期強化的「百萬」文化共識,加上對 20–35 歲台灣青年而言,100 萬大約對應 6–12 個月生活費、裸辭緩衝與租屋押金搬遷金這組最低安全感公式疊加而成。
### 馬來西亞第一桶金是多少?
馬來西亞沒有官方規定的第一桶金金額。若把它定義為三至六個月生活與轉職緩衝,依官方薪資與家庭支出數據,可先把 RM15,000–RM35,000 當作實用起點;吉隆坡、家庭人口較多或準備創業者需要再提高。