---
title: "萬代南夢宮 vs 東宝:日本兩種 IP 賺錢法|一個自己養 IP,一個收過路費"
url: https://joelin.cc/p/10148
source: https://joelin.cc/p/10148
id: 10148
lang: zh-Hant
slug: "bandai-namco-vs-toho-ip-business-models"
pubDate: 2026-11-14
date_modified: 2026-11-14
updatedDate: 2026-11-14
schema_type: BlogPosting
description: "同樣靠 IP 吃飯,萬代南夢宮和東宝的賺法相反:萬代自己養 IP,鋼彈一個 IP 一年 2,543 億円,玩具、扭蛋、遊戲、遊戲中心每一段各收一次;東宝靠發行通路、動畫窓口和出租大樓,自有的哥吉拉只占營收 1.8%。兩家的強項和弱點剛好對稱。"
ai_summary: "萬代南夢宮和東宝都靠 IP 吃飯,賺法卻相反。萬代南夢宮自己擁有並培養 IP,同一個 IP 在玩具、扭蛋、遊戲、遊戲中心每一段各收一次錢:鋼彈 2026 年 3 月期集團營收 2,543 億円,約等於東宝全公司營收 3,606 億円的七成;玩具所在的トイホビー事業利益率 18.8%,自己開的遊戲中心所在的アミューズメント事業只有 6.6%。東宝靠通路、窓口與出租大樓:2026 年 2 月期部門利益電影 48%、不動產 25%、IP・動畫 22%,國內票房市占將近三成;動畫多半是出資別人的原作再當窓口代管授權,TOHO animation 收入一半以上是串流授權費;百分之百自有的哥吉拉只貢獻約 65 億円、占營收 1.8%。萬代的風險是 IP 退燒時每一段一起掉,東宝的風險是 IP 本體不在手上。兩家正往對方的方向補:萬代自己開店,遊戲中心等設施營收四年翻倍;東宝買動畫製作公司、成立ゴジラ部、組原創團隊。東映是自己做動畫的工廠(子公司東映アニメーション利益率約 33%),KADOKAWA 從原作起家,2026 年 3 月期動畫部門轉虧。"
key_facts: ["萬代南夢宮 2026 年 3 月期鋼彈 IP 集團營收 2,543 億円;東宝 2026 年 2 月期全公司營收 3,606 億円,鋼彈一個 IP 約等於東宝全公司的七成(自算)", "萬代南夢宮トイホビー事業 2026 年 3 月期營收 6,739.68 億円、部門利益 1,269.38 億円,利益率 18.8%;アミューズメント事業營收 1,527.47 億円、利益 101.06 億円,利益率 6.6%", "萬代南夢宮遊戲中心等設施營收 2022 年 3 月期 615 億円到 2026 年 3 月期 1,219 億円;機台銷售 2024 年 3 月期 340 億円到 2026 年 3 月期 279 億円", "東宝 2026 年 2 月期營收 3,606 億円、營業利益 678 億円;部門利益占比電影 48.4%(其中影城 21.5%)、不動產 24.7%、IP・動畫 22.4%、演劇 4.5%", "東宝 100% 擁有哥吉拉,哥吉拉相關營收約 65 億円、占營收約 1.8%;TOHO animation 2026 年 2 月期收入 52.4% 是串流授權費,多數作品原作權在出版社", "東宝國內票房市占將近三成(2025 年,30% 弱);不動產部門利益率 24.0%", "東映 2026 年 3 月期營收 1,853 億円、營業利益 360 億円,映像関連占部門利益約 80%;KADOKAWA 2026 年 3 月期營業利益 81 億円,動畫・實寫部門虧損 4.7 億円(轉載數字)"]
categories: ["商業/科技前沿參考"]
tags: ["萬代南夢宮", "東宝", "IP經營", "IP授權", "商業模式", "東映", "KADOKAWA"]
authorship:
origin: written
ai_role: assist
about:
- name: "バンダイナムコホールディングス"
sameAs: ["https://www.wikidata.org/wiki/Q806259"]
- name: "東宝"
sameAs: ["https://www.wikidata.org/wiki/Q875920"]
mentions:
- name: "ガンダム"
sameAs: ["https://www.wikidata.org/wiki/Q732120"]
- name: "哥吉拉"
sameAs: ["https://www.wikidata.org/wiki/Q860461"]
- name: "TOHO animation"
sameAs: ["https://www.wikidata.org/wiki/Q17220720"]
faq: [{"q":"萬代南夢宮和東宝的 IP 生意差在哪?","a":"萬代南夢宮自己擁有並培養 IP,再把同一個 IP 做成玩具、扭蛋、遊戲、遊戲中心的機台與獎品,每一段各收一次錢,鋼彈一個 IP 2026 年 3 月期就有 2,543 億円營收。東宝的強項是通路:國內票房市占將近三成的發行與影城網、替別家原作動畫當窓口代管授權,再加上出租大樓當財務地板;它百分之百自有的哥吉拉只占營收約 1.8%。"},{"q":"東宝的動畫為什麼多半不是它的 IP?","a":"TOHO animation 的作品大多改編自出版社的漫畫,原作權在集英社、小學館等出版社手上。東宝出資加入製作委員會,常擔任窓口,替整個委員會代管授權、談串流與商品,收入一半以上是串流平台付的授權費。續集、遊戲的主導權要跟出版社和其他出資方一起決定。"},{"q":"萬代南夢宮的模式有什麼弱點?","a":"同一個 IP 撐起很多段生意,IP 熱度一退,玩具、扭蛋、遊戲、遊戲中心會一起受影響;自己開遊戲中心又是重資產,2026 年 3 月期アミューズメント事業利益率只有 6.6%,遠低於玩具所在的トイホビー事業 18.8%。另外 ONE PIECE、七龍珠等大 IP 是向集英社等版權方取得授權,不是集團自有。"},{"q":"東映和 KADOKAWA 又是哪一種模式?","a":"東映是自己做動畫的工廠,ONE PIECE、七龍珠的動畫由子公司東映アニメーション製作,東映 2026 年 3 月期部門利益約八成來自映像関連。KADOKAWA 從輕小說與漫畫原作起家,再往動畫、遊戲延伸;據轉載的決算數字,2026 年 3 月期動畫・實寫部門虧損 4.7 億円,原作多不等於賺錢。"}]
changelog: [{"date":"2026.11.14","note":"文章發佈,附兩家 logo、兩種模式流程圖與鋼彈對東宝營收比較圖;兩張流程圖改左右排列、縮短節點字,放大手機上的字;東宝強項段補老喬在香港 M+ 實拍的哥吉拉瓷碗,說明自有 IP 的周邊也可交給別人做;窓口段補連製作委員會白話解說","by":"joe+ai"}]
entity_ids:
author: https://me.joelin.cc/#joe
publisher: https://me.joelin.cc/#joelincc
---
# 萬代南夢宮 vs 東宝:日本兩種 IP 賺錢法|一個自己養 IP,一個收過路費
## 摘要
萬代南夢宮和東宝都靠 IP 吃飯,賺法卻相反。萬代南夢宮自己擁有並培養 IP,同一個 IP 在玩具、扭蛋、遊戲、遊戲中心每一段各收一次錢:鋼彈 2026 年 3 月期集團營收 2,543 億円,約等於東宝全公司營收 3,606 億円的七成;玩具所在的トイホビー事業利益率 18.8%,自己開的遊戲中心所在的アミューズメント事業只有 6.6%。東宝靠通路、窓口與出租大樓:2026 年 2 月期部門利益電影 48%、不動產 25%、IP・動畫 22%,國內票房市占將近三成;動畫多半是出資別人的原作再當窓口代管授權,TOHO animation 收入一半以上是串流授權費;百分之百自有的哥吉拉只貢獻約 65 億円、占營收 1.8%。萬代的風險是 IP 退燒時每一段一起掉,東宝的風險是 IP 本體不在手上。兩家正往對方的方向補:萬代自己開店,遊戲中心等設施營收四年翻倍;東宝買動畫製作公司、成立ゴジラ部、組原創團隊。東映是自己做動畫的工廠(子公司東映アニメーション利益率約 33%),KADOKAWA 從原作起家,2026 年 3 月期動畫部門轉虧。
### 重點
- 萬代南夢宮 2026 年 3 月期鋼彈 IP 集團營收 2,543 億円;東宝 2026 年 2 月期全公司營收 3,606 億円,鋼彈一個 IP 約等於東宝全公司的七成(自算)
- 萬代南夢宮トイホビー事業 2026 年 3 月期營收 6,739.68 億円、部門利益 1,269.38 億円,利益率 18.8%;アミューズメント事業營收 1,527.47 億円、利益 101.06 億円,利益率 6.6%
- 萬代南夢宮遊戲中心等設施營收 2022 年 3 月期 615 億円到 2026 年 3 月期 1,219 億円;機台銷售 2024 年 3 月期 340 億円到 2026 年 3 月期 279 億円
- 東宝 2026 年 2 月期營收 3,606 億円、營業利益 678 億円;部門利益占比電影 48.4%(其中影城 21.5%)、不動產 24.7%、IP・動畫 22.4%、演劇 4.5%
- 東宝 100% 擁有哥吉拉,哥吉拉相關營收約 65 億円、占營收約 1.8%;TOHO animation 2026 年 2 月期收入 52.4% 是串流授權費,多數作品原作權在出版社
- 東宝國內票房市占將近三成(2025 年,30% 弱);不動產部門利益率 24.0%
- 東映 2026 年 3 月期營收 1,853 億円、營業利益 360 億円,映像関連占部門利益約 80%;KADOKAWA 2026 年 3 月期營業利益 81 億円,動畫・實寫部門虧損 4.7 億円(轉載數字)
同樣是靠 IP 吃飯的日本娛樂公司,萬代南夢宮和東宝的賺法剛好相反。萬代南夢宮是「自己養 IP、每一段各收一次錢」:鋼彈一個 IP,2026 年 3 月期集團營收 2,543 億円,玩具、扭蛋、遊戲、遊戲中心都在賣它。東宝是「收過路費加收房租」:它握有日本最大的電影發行與影城網,替別家的原作動畫當窓口,腳下還有一排出租大樓;百分之百自有的哥吉拉,只占營收約 1.8%。
用比喻講,萬代像一個自己養牛的牧場,從牛排、牛奶到皮件全部自己賣;東宝像一條高速公路的經營者,車不是它的,但每一台要上戲院、上串流的車都得經過它的收費站,路旁的休息站大樓也是它的。
兩種模式各有強項,弱點也剛好對稱。這篇把兩家放在一起拆,最後再補上東映、KADOKAWA 兩種模式當對照。
## 先對齊兩家的規模
| 項目 | 萬代南夢宮 | 東宝 |
|---|---|---|
| 會計年度 | 2026 年 3 月期 | 2026 年 2 月期 |
| 集團營收 | 約 1.35 兆円 | 3,606 億円 |
| 最大自有 IP | 鋼彈 2,543 億円 | 哥吉拉 約 65 億円 |
| 自有 IP 占營收 | 鋼彈約 19% | 哥吉拉約 1.8% |
| 主要獲利來源 | 玩具與 IP 商品 | 電影、不動產、動畫 |
上表單位是日圓,兩家的決算月份差一個月,比的是結構不是精確對帳。萬代南夢宮的營收大約是東宝的 3.7 倍;更直觀的是,萬代單單一個鋼彈,就約等於東宝整家公司營收的七成。鋼彈占比是本站以 2,543 億除以約 1.35 兆円自算的約略值,IP 別營收是集團主要公司合計、未扣除部門間交易,只能當量級參考。
```mermaid
---
config:
xyChart:
width: 360
height: 300
themeVariables:
xyChart:
plotColorPalette: "#3a4a9d"
---
xychart-beta
title "一個IP對一家公司(億円)"
x-axis ["鋼彈", "東宝", "哥吉拉"]
y-axis 0 --> 4000
bar [2543, 3606, 65]
```
上圖三根柱子分別是:萬代南夢宮的鋼彈 IP 營收(2026 年 3 月期)、東宝全公司營收(2026 年 2 月期)、東宝的哥吉拉相關營收(2026 年 2 月期,主要是周邊商品)。哥吉拉的柱子幾乎看不見,這不代表哥吉拉不重要,而是東宝本來就不靠它吃飯,原因見[東宝怎麼讓哥吉拉活 72 年](/p/10128)。
## 萬代南夢宮:自己養 IP,每一段各收一次錢
圖片來源:株式会社バンダイナムコホールディングス官方網站(bandainamco.co.jp),2026 年 11 月 12 日擷取,僅用於識別本文介紹的公司。
萬代南夢宮是 2005 年玩具公司萬代與遊戲公司南夢宮合併而成的集團,在東京證交所上市(代號 7832)。它的核心邏輯是:同一個 IP,讓粉絲在不同場合、用不同方式各付一次錢。
```mermaid
flowchart LR
A["自有 IP
例:鋼彈"] --> B["模型玩具"]
A --> C["扭蛋"]
A --> D["遊戲"]
A --> E["遊戲中心"]
B --> F["各收
一次錢"]
C --> F
D --> F
E --> F
```
上圖是萬代模式的骨架。以鋼彈為例,粉絲可能買一盒模型、轉一次扭蛋、玩一款遊戲、在遊戲中心夾一隻公仔,這四筆錢都進萬代南夢宮集團。鋼彈的動畫品牌サンライズ與版權公司創通都在集團內,所以這條線從頭到尾是自己的。
### 賺錢的是 IP 商品,不是店
萬代南夢宮也自己開遊戲中心,但從 2026 年 3 月期兩個事業的利益率,看得出錢主要從哪裡來:
| 事業 | 營收 | 利益 | 利益率 |
|---|---|---|---|
| 玩具 | 6,740 億 | 1,269 億 | 18.8% |
| 遊戲中心 | 1,527 億 | 101 億 | 6.6% |
表中「玩具」是トイホビー事業(玩具、扭蛋、卡牌等,營收 6,739.68 億円、部門利益 1,269.38 億円),「遊戲中心」是アミューズメント事業(遊戲中心與機台,營收 1,527.47 億円、部門利益 101.06 億円)。玩具所在的トイホビー事業,利益率是遊戲中心所在的アミューズメント事業將近三倍。開店要付租金、人事、機台折舊,是重資產生意;真正賺錢的是把 IP 做成商品賣出去。遊戲中心在萬代的模式裡比較像「最靠近粉絲的展示櫃」,讓粉絲在那裡碰到 IP 商品。
### 萬代的強項:一個 IP 吃到底
- 同一份熱度可以收很多次錢。一部動畫紅了,玩具、扭蛋、遊戲、遊戲中心同時受惠,不必每一段重新談授權。
- 自有 IP 的錢留在集團內。鋼彈從動畫、模型到遊戲,利潤不用跟外人分。
- 商品線能持續推新。玩具和扭蛋每個月都能出新款,不像電影要等下一部上映。
### 萬代的弱點:IP 退燒時一起掉
- 熱度集中。同一個 IP 撐起好幾段生意,一旦退燒,每一段會一起受影響。萬代南夢宮各 IP 營收每年起伏的細節,見[萬代怎麼把漫畫做成卡](/p/10129)。
- 大 IP 不全是自己的。ONE PIECE、七龍珠是向集英社等版權方取得授權,萬代是被授權方,這部分的利潤要分給版權方。
- 自己開店是重資產。上面那張表已經看到,遊戲中心的利益率只有 6.6%。
## 東宝:收過路費、當窓口,再加一排出租大樓
圖片來源:Wikimedia Commons(Toho Logo.svg,公有領域),僅用於識別本文介紹的公司。
東宝是日本最大的電影公司,在東京證交所上市(代號 9602),2026 年 2 月期營收 3,606 億円、營業利益 678 億円,雙雙創新高。它的錢從三個地方來:
```mermaid
flowchart LR
A["別家作品"] --> B["發行與影城"]
A --> C["動畫窓口"]
D["哥吉拉"] --> B
B --> G["票房"]
C --> H["授權分潤"]
E["出租大樓"] --> F["房租"]
```
上圖是東宝模式的骨架:別家的原作與電影經過東宝的發行網、影城與動畫窓口,變成票房、授權費與分潤;自有的哥吉拉也走同一條發行網;出租大樓另外帶來穩定房租。最左邊的「別家作品」是重點:東宝賺的錢,有很大一部分來自不是它擁有的作品。各部門的拆解與表格,在[哥吉拉只占東宝營收 1.8%](/p/10126) 那篇寫得比較完整,這裡只拉出跟萬代對照用的三件事。
### 通路:國內票房將近三成經過它
東宝發行的電影加上自己的影城網,2025 年在日本國內票房的市占將近三成(30% 弱)。不管片子是誰拍的,只要在東宝的影城上映、由東宝發行,它就收得到錢。2026 年 2 月期部門利益裡,電影占 48.4%,其中光是影城就占 21.5%。
### 窓口:動畫多半不是它的,但大家都找它
東宝的動畫品牌 TOHO animation 做了很多熱門作品,但這些作品的原作大多屬於集英社、小學館等出版社。東宝的角色是出資加入製作委員會(多家公司合資出片的組織),並常擔任「窓口」,替整個委員會代管授權、談串流和商品,再收手續費與分潤。2026 年 2 月期 TOHO animation 的收入,52.4% 是串流平台付的授權費。製作委員會怎麼分錢、窓口為什麼能先抽手續費、畫的人為什麼常常只拿製作費,另寫在[製作委員會白話解說](/p/10149)。
比喻來說,東宝不是蓋房子的建商,而是替很多建商代租、代管的大仲介。
### 地板:出租大樓是穩定的那一塊
東宝在東京日比谷等地有大量出租物業,2026 年 2 月期不動產部門利益率 24.0%,占部門利益 24.7%。電影是會大起大落的引擎,大樓是不會跑的地板。
### 東宝的強項:不用賭單一 IP
- 別人的 IP 紅了,它也賺。不管紅的是哪一部,上戲院、上串流都要經過發行與窓口這一關。
- 有房租墊底。電影大年賺很多、小年賺少,不動產收入讓公司撐得過起伏。
- 自有 IP 不必扛全公司。哥吉拉只占營收約 1.8%,東宝可以讓牠休息、換作者重拍,不必每年上場拚票房。
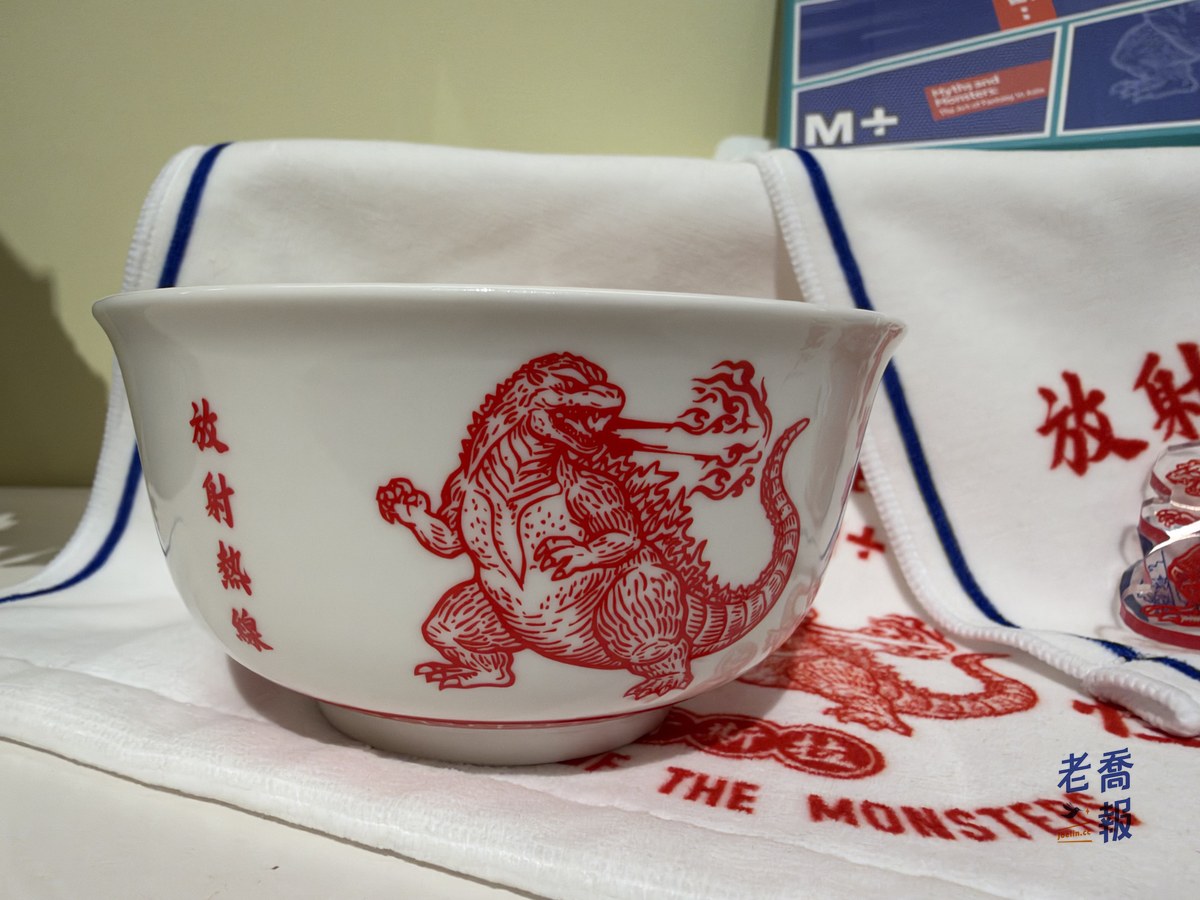
老喬 2026 年 10 月實拍,香港 M+ 博物館商店。
就算是自己的哥吉拉,東宝也不必每樣東西都自己做,這點跟萬代剛好相反。2026 年 10 月我在香港 M+ 的《[神話與怪獸](/p/9987)》展看到這個碗:把港式公雞碗的公雞換成噴放射熱線的哥吉拉,碗底印的是 M+ 的標誌。做商品、開店、扛庫存的是別人,東宝是權利人。這套碗和毛巾我去的時候已經賣完,買不到。
### 東宝的弱點:IP 本體不在手上
- 續集與衍生商品的主導權在出版社。動畫紅了,續集什麼時候做、遊戲誰來做,東宝要跟出版社和其他出資方一起決定。
- 熱潮一過就斷崖。窓口與周邊收入跟著作品檔期走,大作上映那年周邊大賣,隔年就掉,細節見 [p/10126](/p/10126) 的動畫收入表。
- 原創 IP 很難做出來。東宝社長在 2026 年 10 月的法說會問答中承認,哥吉拉之後 70 多年,百分之百自家原創的 IP 一直沒做出來,公司已另組原創團隊。
## 兩種模式的強項與弱點剛好對稱
| 比較 | 萬代南夢宮 | 東宝 |
|---|---|---|
| 擁有什麼 | IP 本體 | 通路與大樓 |
| 怎麼收錢 | 一個 IP 收很多段 | 很多 IP 收一段 |
| 最怕什麼 | 自家 IP 退燒 | 手上沒有 IP |
| 穩定來源 | 長壽 IP 的商品 | 房租 |
上表是本站的整理。萬代南夢宮的錢是「一個 IP 往下挖得很深」,東宝的錢是「很多 IP 從同一個關卡經過」。所以萬代的強項正是東宝的弱點,反過來也一樣:萬代不缺 IP、缺的是穩定的地板;東宝不缺地板、缺的是自己的 IP。
更有意思的是,兩家正在往對方的方向補:
- 萬代南夢宮在補「通路」。遊戲中心等設施營收從 2022 年 3 月期 615 億円長到 2026 年 3 月期 1,219 億円,四年翻倍;同期賣機台給別人的收入沒有跟著長,2024 年 3 月期 340 億円、2026 年 3 月期 279 億円。收入重心從「賣機台給別人」轉向「自己開店」,把離粉絲最近的那一段也收進來。
- 東宝在補「IP」。它收購動畫製作公司サイエンスSARU、把哥吉拉的專責單位擴編成四個室的「ゴジラ部」、中期經營計畫 3 年投入約 150 億円在哥吉拉上,並組原創團隊。
一個從 IP 往通路走,一個從通路往 IP 走。這不是誰抄誰,而是兩種模式各自碰到了天花板:只有 IP 的公司想把離粉絲最近的那一段收回來,只有通路的公司想擁有自己能做主的作品。
## 第三種與第四種:東映、KADOKAWA
日本還有兩家常被拿來比較的娛樂公司,剛好代表另外兩種模式:
| 公司 | 營收 | 營業利益 | 模式 |
|---|---|---|---|
| 東映 | 1,853 億 | 360 億 | 自做動畫 |
| KADOKAWA | 2,829 億 | 81 億 | 原作起家 |
上表都是 2026 年 3 月期、單位日圓。東映的數字取自東映的連結決算說明資料;KADOKAWA 的數字是本站經 gamebiz 轉載的決算報導取得,原決算短信未逐項核對。
### 東映:自己做動畫的工廠
ONE PIECE、七龍珠的動畫,是由東映的子公司東映アニメーション自己製作的。東映 2026 年 3 月期的部門利益,約八成來自含東映アニメーション在內的映像関連;據東映アニメーション公布、經轉載取得的決算數字,它 2026 年 3 月期營收 936.7 億円、營業利益 310.2 億円,利益率約 33%。
它跟萬代的差別在於原作:東映做的是動畫本身,原作權仍在出版社;跟東宝的差別在於它自己動手做,不只出資與當窓口。
### KADOKAWA:從原作起家
KADOKAWA 手上有大量輕小說與漫畫原作,再往動畫、遊戲延伸。但據 gamebiz 轉載的決算數字,2026 年 3 月期它的動畫・實寫部門虧損 4.7 億円,遊戲部門賺 75.4 億円、出版部門 40.5 億円。手上原作最多,不代表動畫就賺錢。
把四家放在一起看,日本娛樂業的 IP 生意大致分成四種站位:萬代擁有 IP 並把它做成商品,東映自己動手做動畫,KADOKAWA 擁有原作,東宝握有把作品送到觀眾面前的通路。站位不同,賺錢的地方和最怕的風險就不同。
## 這篇沒有回答的問題
- 授權費率:萬代付給集英社等版權方多少、東宝當窓口收多少手續費,兩家都沒有公開。
- 萬代南夢宮 IP 別營收的範圍:是集團主要公司合計、未扣除部門間交易,不能直接跟集團營收相除得出精確占比,本文的「約 19%」「約七成」都是量級參考。
- 本文談的是兩家公司的經營方法,不談股價,也不構成任何投資建議。
## 常見問題
### 萬代南夢宮和東宝的 IP 生意差在哪?
萬代南夢宮自己擁有並培養 IP,再把同一個 IP 做成玩具、扭蛋、遊戲、遊戲中心的機台與獎品,每一段各收一次錢,鋼彈一個 IP 2026 年 3 月期就有 2,543 億円營收。東宝的強項是通路:國內票房市占將近三成的發行與影城網、替別家原作動畫當窓口代管授權,再加上出租大樓當財務地板;它百分之百自有的哥吉拉只占營收約 1.8%。
### 東宝的動畫為什麼多半不是它的 IP?
TOHO animation 的作品大多改編自出版社的漫畫,原作權在集英社、小學館等出版社手上。東宝出資加入製作委員會,常擔任窓口,替整個委員會代管授權、談串流與商品,收入一半以上是串流平台付的授權費。續集、遊戲的主導權要跟出版社和其他出資方一起決定。
### 萬代南夢宮的模式有什麼弱點?
同一個 IP 撐起很多段生意,IP 熱度一退,玩具、扭蛋、遊戲、遊戲中心會一起受影響;自己開遊戲中心又是重資產,2026 年 3 月期アミューズメント事業利益率只有 6.6%,遠低於玩具所在的トイホビー事業 18.8%。另外 ONE PIECE、七龍珠等大 IP 是向集英社等版權方取得授權,不是集團自有。
### 東映和 KADOKAWA 又是哪一種模式?
東映是自己做動畫的工廠,ONE PIECE、七龍珠的動畫由子公司東映アニメーション製作,東映 2026 年 3 月期部門利益約八成來自映像関連。KADOKAWA 從輕小說與漫畫原作起家,再往動畫、遊戲延伸;據轉載的決算數字,2026 年 3 月期動畫・實寫部門虧損 4.7 億円,原作多不等於賺錢。
本文關鍵字:萬代南夢宮、東宝、IP 商業模式、鋼彈、哥吉拉、製作委員會、窓口、東映、KADOKAWA