---
title: TWR 뜻은? 시간가중수익률 공식·엑셀 계산법·계산 예시|XIRR과의 차이
url: https://joelin.cc/ko/p/8097
source: https://joelin.cc/ko/p/8097
lang: ko
pubDate: '2026-10-27'
date_modified: '2026-10-27'
description: TWR(시간가중수익률)은 입출금이 있을 때마다 기간을 나누고 구간별 수익률을 곱해, 투자자가 추가 납입·인출한 시점의 영향을 빼는 지표입니다. 공식, 엑셀 계산법, 두 투자자 비교 예시, XIRR·CAGR·IRR 중 무엇을 쓸지까지 정리했습니다.
schema_type: BlogPosting
author: joe
entity_ids:
author: https://me.joelin.cc/#joe
ai_role: ai_only
translation_assistant: caddy
ai_credit: 'AI 번역·편집 지원: Caddy (AI)'
faq:
- q: TWR은 무슨 뜻인가요?
a: TWR은 Time-Weighted Return의 약자로, 한국어로는 시간가중수익률이라고 합니다. 운용 전략 자체의 성과를 평가할 때 금융업계가 쓰는 표준 지표로, 투자자가 추가 납입하거나 인출한 시점의 영향을 일부러 빼고 계산합니다.
- q: 시간가중수익률은 어떻게 계산하나요?
a: 투자 기간을 입출금이 있을 때마다 여러 구간으로 나누고, 구간별 수익률 = 구간 말 평가액 ÷ (구간 초 평가액 + 그날 추가 납입액) − 1을 구한 뒤, 각 구간의 (1 + 수익률)을 모두 곱하고 1을 뺍니다. 예를 들어 첫 구간이 +10%, 둘째 구간이 +15%라면 TWR = (1.10 × 1.15) − 1 = 26.5%입니다.
- q: 엑셀로 TWR은 어떻게 계산하나요?
a: 엑셀과 구글 스프레드시트에는 TWR을 바로 구하는 내장 함수가 없습니다. 날짜, 그날 평가액(입출금 전), 그날 추가 납입액(인출은 음수)을 세 열로 놓고, 구간 수익률을 =B3/(B2+C2)-1로 아래로 채운 다음, 열을 하나 더 만들어 =1+D3을 넣고 마지막에 =PRODUCT(E3:E4)-1로 곱합니다. 기간이 1년을 넘으면 =(1+TWR)^(365/일수)-1로 연환산합니다. 1년이 안 되는 기간은 업계 성과 공시 기준상 연환산하지 않습니다.
- q: TWR과 XIRR은 무엇이 다른가요?
a: TWR은 ‘전략 자체’를 평가하고, XIRR은 ‘투자자가 실제로 얼마를 벌었는가’를 평가합니다. 상반기 +10%, 하반기 −20%인 같은 펀드에서 추가 납입을 하지 않은 사람과 6/30에 500만을 추가한 사람은 TWR이 둘 다 −12%지만, XIRR은 각각 약 −12%와 약 −30%입니다. XIRR은 ‘언제, 얼마를 넣었는가’를 계산에 넣고 TWR은 넣지 않기 때문입니다.
- q: TWR과 MWR은 무엇이 다른가요?
a: MWR(Money-Weighted Return, 금액가중수익률)은 내 돈이 실제로 얼마나 늘고 줄었는지를 보는 지표로, 돈을 많이 넣어 둔 기간일수록 결과에 미치는 영향이 커집니다. 계산 방식은 IRR·XIRR과 같습니다. TWR은 돈이 많든 적든 각 기간에 같은 비중을 줍니다. 앞의 것은 투자자를, 뒤의 것은 운용자를 비교합니다.
- q: 펀드 운용보고서는 왜 CAGR이 아니라 TWR을 쓰나요?
a: 펀드에는 자금 유입·유출과 분배가 계속 일어나서 ‘한 번에 넣고 끝까지 둔다’는 CAGR의 전제가 성립하지 않기 때문입니다. TWR은 입출금 시점으로 기간을 나누기 때문에 운용자의 실력을 공정하게 평가할 수 있습니다.
- q: 개인 투자에서도 TWR을 계산해야 하나요?
a: 대개는 필요 없습니다. 개인이 알고 싶은 것은 ‘내가 실제로 얼마를 벌었나’이고, 그것은 [XIRR](/ko/p/6004)의 몫입니다. 내 투자를 펀드나 시장 지수와 비교해 ‘종목 고르는 실력’을 확인하고 싶을 때만 TWR로 ‘전략 자체’를 봅니다.
- q: ‘시간가중 수익률’과 ‘TWRR’은 같은 것인가요?
a: 같습니다. 한국에서는 보통 ‘시간가중수익률’로 붙여 쓰고, ‘시간가중 수익률’처럼 띄어 쓰기도 합니다. 영어로는 모두 Time-Weighted Return(TWR)이며 TWRR(time-weighted rate of return)이라고도 씁니다.
translation_of: /p/8097
about:
- name: 시간가중수익률
sameAs:
- https://www.wikidata.org/wiki/Q7847580
- https://en.wikipedia.org/wiki/Time-weighted_return
mentions:
- name: 내부수익률
sameAs:
- https://www.wikidata.org/wiki/Q507477
- name: 연평균 성장률
sameAs:
- https://www.wikidata.org/wiki/Q1422850
- name: 워런 버핏
sameAs:
- https://www.wikidata.org/wiki/Q47213
- name: 버크셔 해서웨이
sameAs:
- https://www.wikidata.org/wiki/Q217583
---
# TWR 뜻은? 시간가중수익률 공식·엑셀 계산법·계산 예시|XIRR과의 차이
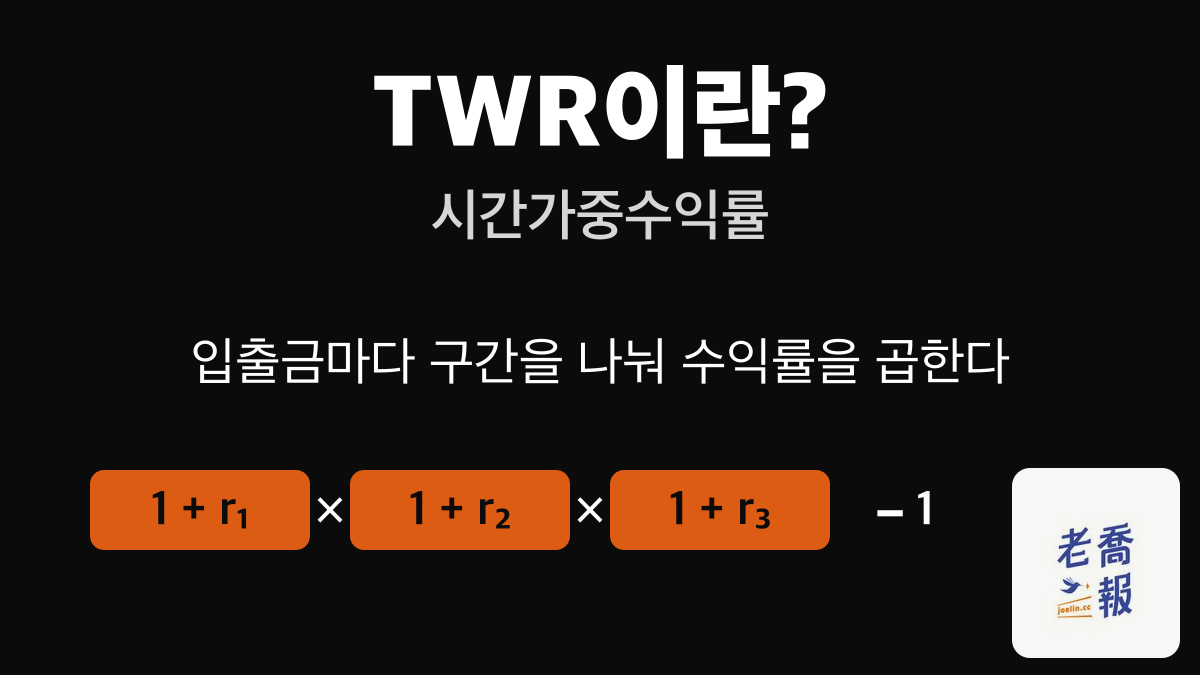
TWR(Time-Weighted Return, 시간가중수익률)이란 투자 기간을 입출금이 있을 때마다 여러 구간으로 나누고, 구간별 수익률을 구해 서로 곱해서 잇는 지표입니다. 이렇게 구한 숫자는 투자자가 언제 추가 납입하거나 인출했는지에 영향을 받지 않기 때문에, 펀드와 투자자문사는 운용자의 성과를 이것으로 평가합니다.
| 항목 | 한 줄 답 |
| --- | --- |
| 한국어 | 시간가중수익률(영어로 TWR 또는 TWRR) |
| 공식 | TWR = (1 + r₁) × (1 + r₂) × … × (1 + rₙ) − 1 |
| 예시 | 상반기 +10%, 하반기 +15% → TWR 26.5% |
| 무엇을 비교하나 | 운용자나 전략 자체(언제 넣고 뺐는지는 상관없음) |
| 맞지 않는 경우 | ‘내가 실제로 얼마를 벌었나’가 궁금할 때(XIRR을 씀) |
이 표가 글 전체의 요약판입니다. 아래에서는 TWR을 왜 이렇게 계산하는지, 공식의 단계, 같은 펀드를 산 두 투자자의 비교, 엑셀 계산법, 그리고 XIRR·CAGR·IRR 중 무엇을 고를지를 차례로 설명합니다.
투자 성과를 깊이 공부하기 시작하면 직관과 어긋나는 현상을 반드시 만나게 됩니다.
> 펀드나 투자자문사는 성과를 이야기할 때
> 왜 XIRR은 거의 언급하지 않고 TWR이라는 지표를 쓸까?
XIRR이 나쁜 지표여서가 아닙니다. TWR과 XIRR은 애초에 서로 다른 질문에 답하고 있기 때문입니다.
## TWR은 어떤 질문에 답할까?
TWR은 ‘투자자의 행동을 일부러 빼는’ 성과 지표입니다.
TWR이 답하려는 질문은 하나뿐입니다.
> 돈이 언제 계좌에 들어오고 나갔는지를 따지지 않는다면,
> 이 투자 전략이나 운용 자체의 성과는 좋았는가?
한국어 용어도 정리해 두겠습니다.
* TWR = 시간가중수익률(국내 금융 자료에서 가장 흔한 표현)
* ‘시간가중 수익률’처럼 띄어 쓰는 자료도 있지만 같은 개념입니다
* 영어 자료에 나오는 TWR, TWRR, Time-Weighted Return도 모두 같은 지표입니다
## 왜 ‘투자자의 행동’을 빼야 할까?
전문가의 세계에는 아주 중요한 구분이 있기 때문입니다.
* 상품·전략의 성과
* 투자자가 실제로 겪은 성과
평가하려는 대상이 다음과 같다고 해 봅시다.
* 펀드매니저
* 투자자문사의 전략
* 퀀트 모델
* 운용 실력
그렇다면 다음과 같은 일에 평가가 흔들려서는 안 됩니다.
* 투자자가 언제 추가 납입했는가
* 시장이 크게 오른 뒤에야 뛰어들었다
* 떨어질 때 겁을 먹고 환매했다
이것은 모두 ‘사람’의 행동이지 ‘전략’이 아닙니다.
## TWR 공식과 계산 단계
TWR의 논리는 한 문장으로 줄일 수 있습니다.
> 각 기간을 따로따로 보고,
> 기간별 수익률을 이어 붙인다.
공식으로 쓰면 다음과 같습니다.
> TWR = (1 + r₁) × (1 + r₂) × … × (1 + rₙ) − 1
r₁, r₂……는 구간별 수익률입니다. 실제로 계산할 때는 네 단계를 거칩니다.
1. 계좌에 돈이 들어오거나 나갈 때마다 그날을 기준으로 구간을 나눈다.
2. 구간별 수익률 = 구간 말 평가액 ÷ (구간 초 평가액 + 그날 추가 납입액) − 1. 인출이라면 추가 납입액을 음수로 바꾼다.
3. 각 구간의 (1 + 수익률)을 모두 곱하고 마지막에 1을 빼면 전체 기간의 TWR이 된다.
4. 기간이 1년을 넘고 다른 연간 수익률과 비교하고 싶다면 (1 + TWR)^(365 ÷ 일수) − 1로 연환산한다. 1년이 안 되는 기간은 운용업계의 성과 공시 기준(GIPS)에 따라 연환산하면 안 된다. 짧은 기간의 수익률은 연환산하면 쉽게 부풀려지기 때문이다.
목적은 단 하나, ‘돈이 언제, 얼마나 들어왔는가’가 전략의 평가에 영향을 주지 않게 하는 것입니다.
### 직접 계산해 보기: 1년 중간에 한 번 추가 납입
TWR에서 막히는 사람이 많은 것은 ‘직접 계산해서 보여 주는’ 예시를 찾기 어렵기 때문입니다. 여기서는 가장 단순한 버전으로 한 번 끝까지 계산해 보겠습니다.
어떤 계좌에서 지난 1년 동안 세 가지 일이 있었다고 합시다.
* 1/1에 100만을 투자했고, 6/30에는 110만으로 늘었다(이 기간 수익률 +10%)
* 6/30에 50만을 추가 납입해 계좌 잔액이 160만이 되었다
* 12/31에 계좌 평가액이 184만이 되었다(하반기 수익률 +15%)
TWR 계산법:
1. 첫째 구간 수익률 = 110 ÷ 100 − 1 = +10%
2. 둘째 구간 수익률 = 184 ÷ (110 + 50) − 1 = +15%
3. TWR = (1 + 10%) × (1 + 15%) − 1 = +26.5%
```mermaid
flowchart TD
A["1/1 100만 투자"] --> B["6/30 110만으로 증가
첫째 구간 +10%"]
B --> C["6/30 50만 추가 납입
잔액 160만"]
C --> D["12/31 잔액 184만
둘째 구간 +15%"]
D --> E["TWR = 1.10 × 1.15 − 1
= 26.5%"]
```
두 구간의 +10%와 +15%를 곱하고 1을 빼면 TWR은 26.5%입니다. 중간에 추가한 50만은 이 숫자에 전혀 영향을 주지 않습니다.
같은 계좌를 XIRR로 계산하면(현금흐름 −100만, −50만, +184만) 약 27.6%로, TWR과 거의 같습니다. 추가 납입액이 크지 않았고, 추가한 뒤에도 시장이 계속 올라 앞뒤 두 구간의 성과가 비슷했기 때문입니다.
그렇다면 TWR과 XIRR은 언제 크게 벌어질까요? 다음 예시를 보겠습니다.
## 같은 펀드, 두 투자자: TWR은 같고 XIRR은 크게 다르다
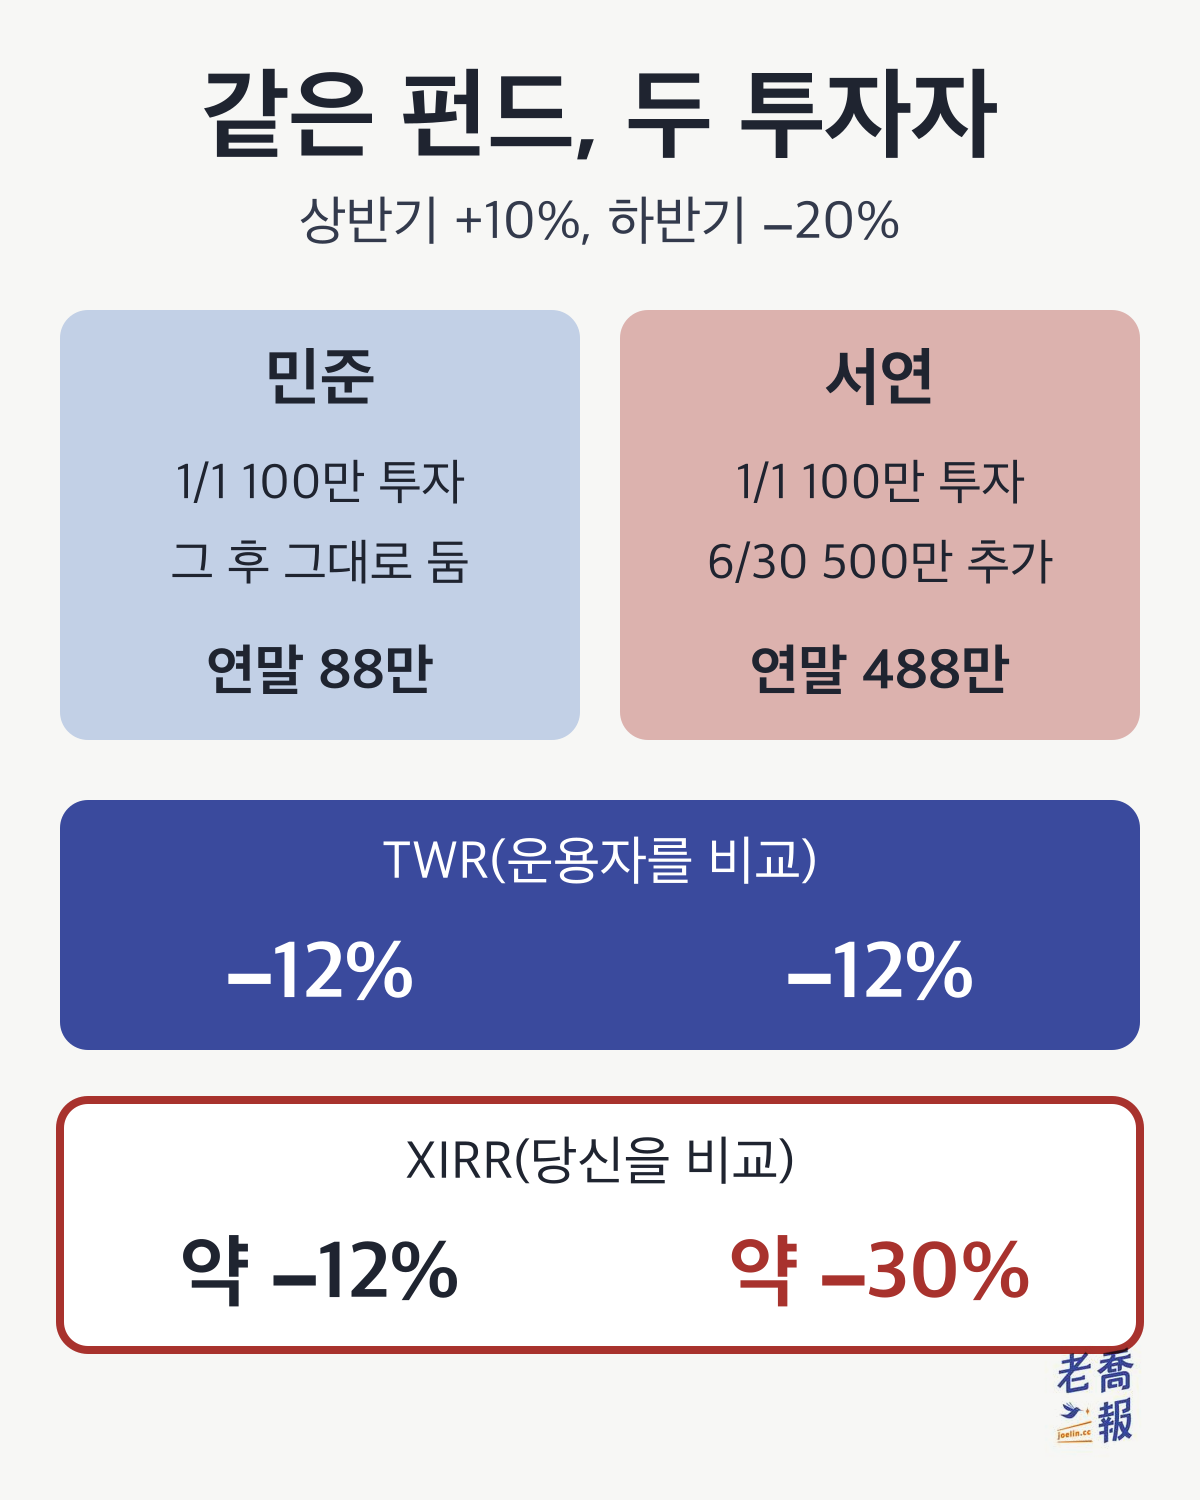
어떤 펀드가 올해 상반기에 +10%, 하반기에 −20%였다고 합시다. 민준과 서연은 둘 다 1/1에 100만씩 샀습니다.
| 항목 | 민준 | 서연 |
| --- | --- | --- |
| 1/1 투자 | 100만 | 100만 |
| 6/30 추가 | 없음 | 500만 |
| 12/31 잔액 | 88만 | 488만 |
| TWR | −12% | −12% |
| XIRR | 약 −12% | 약 −30% |
두 사람이 산 것은 같은 펀드이므로 TWR은 둘 다 1.10 × 0.80 − 1 = −12%입니다. 이것이 운용자의 올해 성적입니다. 서연은 상반기에 오른 뒤 큰돈을 추가했다가 하반기 −20%를 그대로 맞았고, 600만을 넣어 488만만 남아 XIRR이 약 −30%까지 떨어졌습니다. 더 잃은 부분은 본인의 추가 납입 시점 때문이지 운용자 탓이 아닙니다.
그래서 이렇게 정리할 수 있습니다.
> XIRR은 ‘당신은 얼마를 벌었나’를 묻고, TWR은 ‘전략의 성과가 얼마나 좋았나’를 묻는다.
## 엑셀·구글 스프레드시트로 TWR 계산하기
엑셀과 구글 스프레드시트에는 TWR을 바로 구하는 내장 함수가 없어서, 구간별로 먼저 계산한 뒤 이어 붙여야 합니다. 앞의 ‘1년 중간에 한 번 추가 납입’ 예시로 세 단계를 보겠습니다.
### 1단계: 데이터를 세 열로 놓기
A열에 날짜, B열에 ‘그날 평가액(입출금 전)’, C열에 ‘그날 추가 납입액’을 넣습니다. 인출은 음수로 입력합니다.
| A 날짜 | B 그날 평가액 | C 추가 납입 |
| --- | --- | --- |
| 2026-01-01 | 0 | 1,000,000 |
| 2026-06-30 | 1,100,000 | 500,000 |
| 2026-12-31 | 1,840,000 | 0 |
첫 행은 계좌를 연 날로, 원래 잔액 0에 100만을 넣었습니다. 마지막 행은 정산일이며 입출금이 없으면 0을 넣습니다. 날짜 열은 진짜 날짜 서식이어야 나중에 연환산할 때 일수를 계산할 수 있습니다.
### 2단계: 구간별 수익률 구하기
D3에 다음을 입력합니다.
```
=B3/(B2+C2)-1
```
D4까지 아래로 채우면 D3은 10%, D4는 15%가 됩니다. 뜻은 ‘이 구간 말 평가액 ÷ (앞 구간 말 평가액 + 그날 추가 납입액) − 1’입니다.
### 3단계: 이어서 곱하기
E3에 `=1+D3`을 입력해 E4까지 채우고, 빈 셀에 다음을 입력합니다.
```
=PRODUCT(E3:E4)-1
```
결과는 0.265이고, ‘%’ 버튼을 눌러 백분율로 바꾸면 26.5%입니다. 이렇게 ‘열을 하나 더 만들고 PRODUCT로 곱하는’ 방식은 엑셀과 구글 스프레드시트 모두에서 쓸 수 있습니다.
엑셀에서 한 셀로 끝내고 싶다면 다음 식도 쓸 수 있습니다.
```
=EXP(SUMPRODUCT(LN(1+D3:D4)))-1
```
기간이 1년을 넘어 연환산하고 싶을 때는(TWR이 F1에 있다고 가정) 다음과 같이 입력합니다.
```
=(1+F1)^(365/(A4-A2))-1
```
예시에서 1/1부터 12/31까지는 364일이고, 연환산하면 약 26.6%로 26.5%와 거의 같습니다. 기간이 1년에서 멀어질수록 차이는 커집니다. 1년보다 확실히 짧은 기간은 억지로 연환산하지 마세요. 운용업계의 성과 공시 기준(GIPS)도 1년 미만의 수익률은 연환산하면 안 된다고 정하고 있습니다.
### 흔한 실수
| 쓴 식 | 나오는 결과 |
| --- | --- |
| 분모에 추가 납입액 빠뜨림: =B4/B3-1 | 67.3%(추가한 50만을 이익으로 계산) |
| 구간 수익률을 그냥 더함: 10% + 15% | 25%(복리가 빠짐) |
| 기말 ÷ 총투자액: 184 ÷ 150 − 1 | 22.7%(단순 수익률이지 TWR이 아님) |
| 30만 인출을 양수로 입력 | 둘째 구간 −34.3%, TWR −27.7%(정답은 +26.5%) |
가장 흔한 것은 위의 두 가지입니다. 분모에 그날 추가 납입액을 다시 더하지 않으면, 내가 넣은 돈을 운용자가 번 돈으로 계산하게 됩니다. 마지막 행은 6/30에 30만을 인출하고 연말 잔액이 92만이었던 경우로, 올바르게 쓰려면 인출을 −300,000으로 입력해야 합니다.
부호가 XIRR과 반대라는 점도 주의하세요. 이 TWR 표에서는 추가 납입을 양수로 넣지만, XIRR은 ‘내 지갑’ 쪽에서 보기 때문에 투자금을 음수로 넣습니다. 자세한 내용은 [초보자를 위한 XIRR 수익률 공식](/ko/p/6004)을 참고하세요.
## TWR, XIRR(MWR), CAGR, IRR 중 무엇을 쓸까?
먼저 영어 자료에서 자주 보이는 용어를 하나 보충합니다. MWR(Money-Weighted Return, 금액가중수익률)입니다. 내 돈이 실제로 얼마나 늘고 줄었는지를 보는 지표로, 돈을 많이 넣어 둔 기간일수록 영향이 크고, 계산은 IRR·XIRR 방식 그대로입니다. TWR은 정반대로, 돈이 많든 적든 각 기간의 비중이 같습니다.
| 지표 | 답하는 질문 |
| --- | --- |
| TWR | 운용자나 전략 자체의 성과는? |
| XIRR(MWR) | 나는 실제로 얼마를 벌었나? |
| CAGR | 한 번 넣고 두면 매년 평균 얼마나 컸나? |
| IRR | 일정 간격 현금흐름의 투자안은 수지가 맞나? |
네 지표는 서로 다른 네 가지 질문에 답합니다. 지표를 잘못 고르면 숫자를 아무리 정확히 계산해도 다른 질문에 답하는 셈입니다.
| 지표 | 입출금 시점을 보나 | 주로 쓰는 곳 |
| --- | --- | --- |
| TWR | 일부러 뺌 | 펀드 운용보고서, 자문사 자료 |
| XIRR | 봄(날짜가 정확할수록 좋음) | 개인 계좌 |
| CAGR | 중간 입출금 없다고 가정 | 시장 지수, 단일 상품 |
| IRR | 봄(단, 간격이 같아야 함) | 프로젝트, 부동산 |
입출금 시점을 보느냐가 TWR과 XIRR이 갈리는 지점이고, CAGR은 아예 입출금이 없다고 가정합니다.
세 지표의 역할은 한 문장으로 기억하면 됩니다.
> CAGR은 상품을, XIRR은 당신을, TWR은 운용자를 비교한다.
함께 읽기:
* [CAGR 뜻은? 연평균 성장률 공식·계산 예시·읽는 법](/ko/p/8094)
* [초보자를 위한 XIRR 수익률 공식과 계산 예시](/ko/p/6004)
## 업계는 TWR을 어떻게 쓸까?
금융 실무에서는 다음과 같이 나뉩니다.
* TWR = 운용자의 성과
* XIRR = 투자자의 성과
그래서 다음과 같은 곳에서 TWR을 씁니다.
* 펀드 운용보고서는 TWR
* 투자자문사의 발표 자료는 TWR
* 헤지펀드 같은 사모펀드의 대외 공시도 대부분 TWR
이들이 답하려는 질문은 다음과 같기 때문입니다.
> “이 전략을 처음부터 끝까지 그대로 따랐다면 성과는 어땠을까?”
다음과 같은 질문이 아닙니다.
> “어떤 투자자가 우연히 언제 들어와서 결과적으로 얼마를 벌었나.”
예외는 사모투자펀드(PEF)나 벤처캐피털 펀드처럼 투자자에게 언제 자금 납입을 요청할지 운용자가 정하는 펀드입니다. 자금이 들어오고 나가는 시점 자체가 운용자의 결정이기 때문에, 업계에서는 이런 펀드를 오히려 IRR로 평가합니다.
버핏의 장기 성과를 시장 지수와 바로 비교할 수 있는 것은, 비교 대상이 버크셔 해서웨이의 주당 시가라서 개별 투자자가 언제 돈을 넣고 뺐는지에 영향을 받지 않기 때문입니다. 버핏이 CEO로 있던 61년(1965–2025) 동안 버크셔 해서웨이의 주당 시가 연환산 수익률은 19.7%, S&P 500(배당 포함)은 10.5%였습니다(버크셔 해서웨이 2025년 연차보고서). 기간별 자세한 비교는 [버핏의 연환산 수익률은 미국 시장과 얼마나 차이 날까?](/ko/p/6459)에서 볼 수 있습니다(1965년부터의 연도별 전체 표 포함).
## 왜 XIRR을 쓰지 않을까?
쓸 수 없어서가 아니라 공정하지 않아서입니다.
XIRR은 ‘언제, 얼마를 넣었나’에 매우 민감합니다.
* 우연히 크게 오르기 직전에 큰돈을 추가 → XIRR이 좋아 보임
* 우연히 크게 떨어지기 직전에 큰돈을 추가 → XIRR이 나빠 보임(앞의 서연처럼)
이것이 반영하는 것은 투자자의 입출금 시점이지 운용자의 실력이 아닙니다. XIRR로 운용자를 평가하면 고객의 입출금 시점을 운용자 책임으로 돌리는 셈입니다.
전문적인 평가에서는 받아들일 수 없는 일입니다.
## TWR은 누구에게 맞고, 누구에게 맞지 않을까?
### 맞는 경우
* 펀드, 전략, 모델 평가
* 서로 다른 운용 방식 비교
* 장기 전략이 안정적인지 판단
### 맞지 않는 경우
* 개인 계좌 관리
* 실제로 돈을 써야 할 일이 있는 사람
* ‘내가 실제로 얼마를 벌었나’를 알고 싶은 사람
목표가 ‘지난 몇 년 투자로 결국 얼마를 벌었나’라면 [XIRR 자세한 설명](/ko/p/6004)을 보세요. 그것이 당신이 써야 할 도구입니다.
## 흔한 오해
TWR을 보고 이렇게 묻는 사람이 많습니다.
> 그래서 이 숫자가 나랑 무슨 상관인데?
답은 이렇습니다. 상관은 있습니다. 하지만 당신의 인생을 설명하는 숫자는 아닙니다.
TWR이 설명하는 것은 ‘도구가 좋은가’이지, ‘당신이 그 도구를 잘 썼는가’가 아닙니다.
## 빠르게 기억하기(바쁜 사람용)
* TWR = 시간가중수익률 = 업계가 운용자를 비교하는 표준
* 계산법: 입출금마다 구간을 나눠 수익률을 곱한다(각 구간의 (1 + 수익률)을 곱하고 1을 뺌)
* 엑셀: 구간 수익률 =B3/(B2+C2)-1을 구한 뒤 PRODUCT로 곱함
* TWR은 ‘당신이 언제 추가 납입했나’는 신경 쓰지 않고 ‘전략 자체가 어떻게 움직였나’만 봄
* TWR을 보면 → 전략을 비교하는 중
* XIRR을 보면 → 개인 투자자를 비교하는 중
* CAGR을 보면 → 한 번 넣고 둔 상품을 비교하는 중
## 자주 묻는 질문(FAQ)
### TWR은 무슨 뜻인가요?
TWR은 Time-Weighted Return의 약자로, 한국어로는 시간가중수익률이라고 합니다. 운용 전략 자체의 성과를 평가할 때 금융업계가 쓰는 표준 지표로, 투자자가 추가 납입하거나 인출한 시점의 영향을 일부러 빼고 계산합니다.
### 시간가중수익률은 어떻게 계산하나요?
투자 기간을 입출금이 있을 때마다 여러 구간으로 나누고, 구간별 수익률 = 구간 말 평가액 ÷ (구간 초 평가액 + 그날 추가 납입액) − 1을 구한 뒤, 각 구간의 (1 + 수익률)을 모두 곱하고 1을 뺍니다. 예를 들어 첫 구간이 +10%, 둘째 구간이 +15%라면 TWR = (1.10 × 1.15) − 1 = 26.5%입니다.
### 엑셀로 TWR은 어떻게 계산하나요?
엑셀과 구글 스프레드시트에는 TWR을 바로 구하는 내장 함수가 없습니다. 날짜, 그날 평가액(입출금 전), 그날 추가 납입액(인출은 음수)을 세 열로 놓고, 구간 수익률을 =B3/(B2+C2)-1로 아래로 채운 다음, 열을 하나 더 만들어 =1+D3을 넣고 마지막에 =PRODUCT(E3:E4)-1로 곱합니다. 기간이 1년을 넘으면 =(1+TWR)^(365/일수)-1로 연환산합니다. 1년이 안 되는 기간은 업계 성과 공시 기준상 연환산하지 않습니다.
### TWR과 XIRR은 무엇이 다른가요?
TWR은 ‘전략 자체’를 평가하고, XIRR은 ‘투자자가 실제로 얼마를 벌었는가’를 평가합니다. 상반기 +10%, 하반기 −20%인 같은 펀드에서 추가 납입을 하지 않은 사람과 6/30에 500만을 추가한 사람은 TWR이 둘 다 −12%지만, XIRR은 각각 약 −12%와 약 −30%입니다. XIRR은 ‘언제, 얼마를 넣었는가’를 계산에 넣고 TWR은 넣지 않기 때문입니다.
### TWR과 MWR은 무엇이 다른가요?
MWR(Money-Weighted Return, 금액가중수익률)은 내 돈이 실제로 얼마나 늘고 줄었는지를 보는 지표로, 돈을 많이 넣어 둔 기간일수록 결과에 미치는 영향이 커집니다. 계산 방식은 IRR·XIRR과 같습니다. TWR은 돈이 많든 적든 각 기간에 같은 비중을 줍니다. 앞의 것은 투자자를, 뒤의 것은 운용자를 비교합니다.
### 펀드 운용보고서는 왜 CAGR이 아니라 TWR을 쓰나요?
펀드에는 자금 유입·유출과 분배가 계속 일어나서 ‘한 번에 넣고 끝까지 둔다’는 CAGR의 전제가 성립하지 않기 때문입니다. TWR은 입출금 시점으로 기간을 나누기 때문에 운용자의 실력을 공정하게 평가할 수 있습니다.
### 개인 투자에서도 TWR을 계산해야 하나요?
대개는 필요 없습니다. 개인이 알고 싶은 것은 ‘내가 실제로 얼마를 벌었나’이고, 그것은 [XIRR](/ko/p/6004)의 몫입니다. 내 투자를 펀드나 시장 지수와 비교해 ‘종목 고르는 실력’을 확인하고 싶을 때만 TWR로 ‘전략 자체’를 봅니다.
### ‘시간가중 수익률’과 ‘TWRR’은 같은 것인가요?
같습니다. 한국에서는 보통 ‘시간가중수익률’로 붙여 쓰고, ‘시간가중 수익률’처럼 띄어 쓰기도 합니다. 영어로는 모두 Time-Weighted Return(TWR)이며 TWRR(time-weighted rate of return)이라고도 씁니다.
## 관련 용어
이 글을 읽은 뒤 이어서 궁금해질 만한 개념입니다.
| 용어 | 한 줄 설명 |
| --- | --- |
| [연평균 성장률 CAGR](/ko/p/8094) | 한 번 넣고 끝까지 둔다고 가정한 장기 연환산 |
| [내부수익률 XIRR](/ko/p/6004) | 현금흐름 시점을 계산에 넣음 |
| [버핏의 장기 연환산](/ko/p/6459) | TWR·CAGR을 실무에서 비교한 사례 |
| [대만 부 지도(중국어)](/p/8419) | Joe의 재무 시리즈 입구 |
이 네 편은 이 글과 이어서 읽을 수 있습니다. 먼저 세 가지 수익률을 구분한 뒤 실제 사례를 보세요.
## 정리: TWR의 올바른 자리
TWR은 이렇게 기억하면 됩니다.
> 질문이 ‘전략이 좋은가’라면 TWR을,
> 질문이 ‘내가 얼마를 벌었나’라면 XIRR을 쓴다.
이 둘을 섞어 쓰는 것이 많은 투자자가 오랫동안 잘못 판단하는 근본 원인입니다.
## Joe의 「대만 부 보고서」 시리즈
Joe는 부와 관련해 보고 배운 것을 「Joe의 대만 부 지도」 시리즈로 정리하고 있습니다.
답을 주려는 것이 아니라 자신이 어디에 서 있는지 알 수 있게 하려는 자료입니다. 이 자료들이 당신 자신을 조금 더 이해하는 데 도움이 되기를 바랍니다.
[Joe의 「대만 부 보고서」 시리즈 입구(중국어 원문)](/p/8419)
이 글의 키워드: TWR, TWR 뜻, TWR이란, 시간가중수익률, 시간가중수익률 공식, TWR 계산법, TWR 엑셀, TWR XIRR 차이, MWR, 금액가중수익률
출처: 중국어 원문 최초 게시일: 2026-01-04; 원문 수정일: 2026-10-27. 계산 예시는 단위 없는 설명용 가정 숫자입니다. 버크셔 해서웨이와 S&P 500의 연환산 수익률은 버크셔 해서웨이 2025년 연차보고서 수치입니다. 원문의 중국어 용어 비교 단락은 한국어 용어 안내로 바꿨습니다.
AI 번역·편집 지원: Caddy (AI)
[원문](/p/8097)