---
title: TWR क्या है? टाइम-वेटेड रिटर्न का फॉर्मूला, Excel में हिसाब और उदाहरण|TWR और XIRR में फ़र्क
url: https://joelin.cc/hi/p/8097
source: https://joelin.cc/hi/p/8097
lang: hi
pubDate: '2026-10-31'
date_modified: '2026-10-31'
description: TWR (टाइम-वेटेड रिटर्न) हर बार पैसा आने-जाने पर अवधि को हिस्सों में बाँटकर उनके रिटर्न का गुणा करता है, ताकि निवेशक के पैसा डालने-निकालने का असर न पड़े। फॉर्मूला, Excel और उदाहरण।
schema_type: BlogPosting
author: joe
entity_ids:
author: https://me.joelin.cc/#joe
ai_role: ai_only
translation_assistant: caddy
ai_credit: 'AI की सहायता से अनुवाद और संपादन: Caddy (AI)'
faq:
- q: TWR का मतलब क्या है?
a: TWR, Time-Weighted Return का छोटा रूप है, हिंदी में टाइम-वेटेड रिटर्न (समय-भारित रिटर्न)। फ़ाइनेंस इंडस्ट्री में किसी निवेश रणनीति या फ़ंड मैनेजर के अपने प्रदर्शन को मापने का यही मानक तरीका है, और इसमें निवेशकों के पैसा बढ़ाने-घटाने के समय का असर जानबूझकर हटा दिया जाता है।
- q: टाइम-वेटेड रिटर्न कैसे निकालते हैं?
a: 'निवेश की अवधि को हर बार पैसा आने या जाने पर हिस्सों में बाँटें। हर हिस्से का रिटर्न = हिस्से के अंत का मूल्य ÷ (हिस्से की शुरुआत का मूल्य + उस दिन जोड़ा गया पैसा) − 1। फिर सभी हिस्सों के (1 + रिटर्न) का गुणा करके 1 घटाएँ। उदाहरण: पहला हिस्सा +10%, दूसरा +15%, तो TWR = (1.10 × 1.15) − 1 = 26.5%।'
- q: Excel में TWR कैसे निकालें?
a: 'Excel और Google Sheets, दोनों में TWR का कोई बिल्ट-इन फ़ंक्शन नहीं है। तीन कॉलम बनाएँ: तारीख, उस दिन का मूल्य (पैसा जोड़ने-निकालने से पहले) और उस दिन जोड़ा गया पैसा (निकासी माइनस में)। हर हिस्से का रिटर्न =B3/(B2+C2)-1 से निकालकर नीचे खींचें, एक और कॉलम में =1+D3 लिखें, और आख़िर में =PRODUCT(E3:E4)-1 से सबका गुणा करें। अवधि एक साल से ज़्यादा हो तो =(1+TWR)^(365/दिन)-1 से सालाना बनाएँ; एक साल से कम की अवधि को इंडस्ट्री के मानक के अनुसार सालाना नहीं बनाया जाता।'
- q: TWR और XIRR में क्या फ़र्क है?
a: TWR 'रणनीति' को परखता है, XIRR यह बताता है कि 'निवेशक को असल में कितना मिला'। एक फ़ंड पहली छमाही में +10% और दूसरी छमाही में −20% चला। जिसने बीच में कुछ नहीं जोड़ा और जिसने 30 जून को 5,000,000 और लगाए, दोनों का TWR −12% है; लेकिन XIRR क्रमशः लगभग −12% और लगभग −30% है, क्योंकि XIRR यह गिनता है कि आपने कब और कितना पैसा डाला, TWR नहीं गिनता।
- q: TWR और MWR में क्या फ़र्क है?
a: MWR (Money-Weighted Return, मनी-वेटेड रिटर्न) देखता है कि आपके पैसे ने असल में कितना कमाया या गँवाया; जिस अवधि में ज़्यादा पैसा लगा था, उसका असर ज़्यादा होता है। इसका हिसाब IRR/XIRR वाला ही है। TWR में हर अवधि का वज़न बराबर होता है, चाहे उसमें कम पैसा लगा हो या ज़्यादा। पहला निवेशक को मापता है, दूसरा फ़ंड मैनेजर को।
- q: फ़ंड की सालाना रिपोर्ट में CAGR नहीं, TWR क्यों होता है?
a: क्योंकि फ़ंड में लगातार पैसा आता-जाता रहता है और डिविडेंड बँटते हैं। CAGR मानता है कि एक बार पैसा लगाकर अंत तक छोड़ दिया गया, और फ़ंड पर यह मान्यता लागू नहीं होती। TWR पैसा आने-जाने के हिसाब से अवधि को बाँटता है, तभी फ़ंड मैनेजर की काबिलियत का सही आकलन हो पाता है।
- q: क्या आम निवेशक को अपना TWR निकालना चाहिए?
a: आमतौर पर नहीं। आम निवेशक जानना चाहता है कि 'मैंने असल में कितना कमाया', और यह [XIRR](/hi/p/6004) का काम है। TWR तभी चाहिए जब आप अपनी शेयर चुनने की काबिलियत की तुलना किसी फ़ंड या बाज़ार से करना चाहें, यानी 'रणनीति' को अलग से देखना हो।
- q: टाइम-वेटेड रिटर्न, TWR और TWRR एक ही चीज़ हैं?
a: हाँ। हिंदी में इसे टाइम-वेटेड रिटर्न या समय-भारित रिटर्न कहते हैं, अंग्रेज़ी में Time-Weighted Return (TWR), कभी-कभी Time-Weighted Rate of Return (TWRR)। तीनों का मतलब एक ही तरीका है। इसका उल्टा मनी-वेटेड रिटर्न (MWR) है।
translation_of: /p/8097
about:
- name: टाइम-वेटेड रिटर्न
sameAs:
- https://www.wikidata.org/wiki/Q7847580
- https://en.wikipedia.org/wiki/Time-weighted_return
mentions:
- name: इंटरनल रेट ऑफ़ रिटर्न
sameAs:
- https://www.wikidata.org/wiki/Q507477
- name: कंपाउंड एनुअल ग्रोथ रेट
sameAs:
- https://www.wikidata.org/wiki/Q1422850
- name: वॉरेन बफ़ेट
sameAs:
- https://www.wikidata.org/wiki/Q47213
- name: बर्कशायर हैथवे
sameAs:
- https://www.wikidata.org/wiki/Q217583
- name: S&P 500
sameAs:
- https://www.wikidata.org/wiki/Q242345
---
# TWR क्या है? टाइम-वेटेड रिटर्न का फॉर्मूला, Excel में हिसाब और उदाहरण|TWR और XIRR में फ़र्क
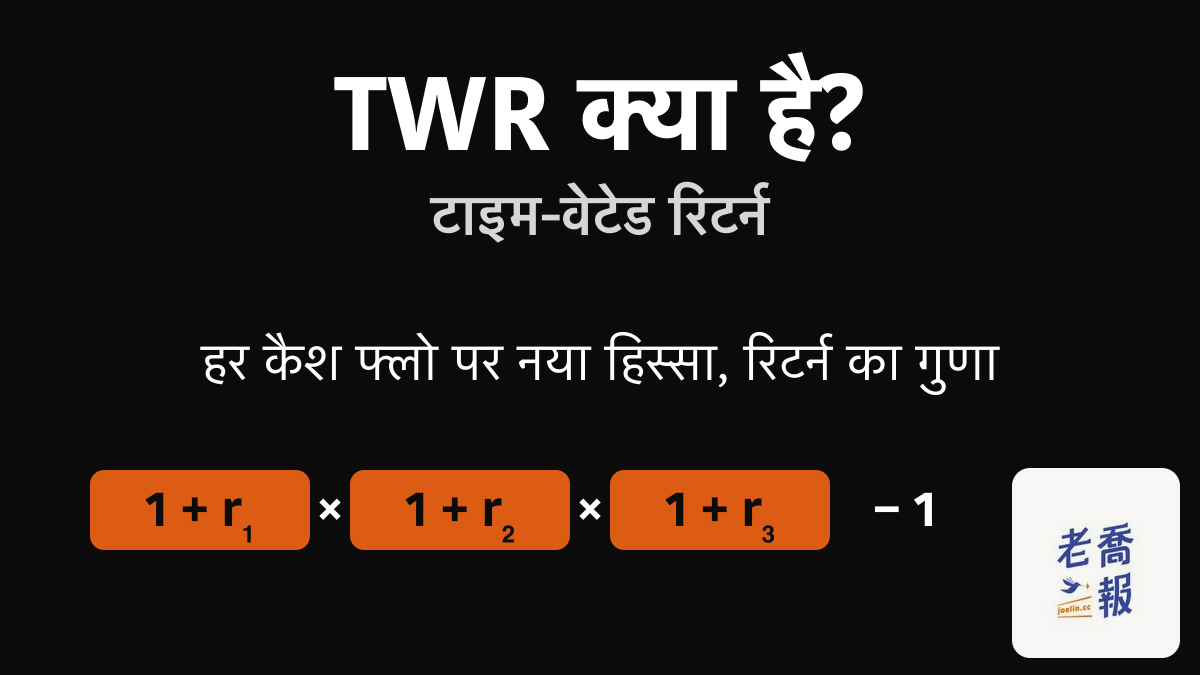
TWR (Time-Weighted Return, टाइम-वेटेड रिटर्न) का मतलब है: निवेश की अवधि को हर बार पैसा आने या जाने पर कुछ हिस्सों में बाँटना, हर हिस्से का रिटर्न अलग निकालना और फिर उन सबका आपस में गुणा करना। इस तरह निकला आँकड़ा इस बात से नहीं बदलता कि निवेशक ने कब और पैसा लगाया या निकाला। इसीलिए फ़ंड और एसेट मैनेजमेंट कंपनियाँ फ़ंड मैनेजर का प्रदर्शन इसी से मापती हैं।
| बिंदु | एक लाइन में जवाब |
| --- | --- |
| हिंदी नाम | टाइम-वेटेड रिटर्न (अंग्रेज़ी में TWRR भी) |
| फॉर्मूला | TWR = (1 + r₁) × (1 + r₂) × … × (1 + rₙ) − 1 |
| उदाहरण | पहली छमाही +10%, दूसरी +15% → TWR 26.5% |
| क्या मापता है | फ़ंड मैनेजर या रणनीति को, आप कब पैसा लगाते-निकालते हैं इससे फ़र्क नहीं |
| कब नहीं | जब जानना हो कि आपने खुद कितना कमाया (तब XIRR) |
ऊपर की तालिका पूरे लेख का सार है। आगे क्रम से बात होगी कि TWR ऐसे क्यों निकाला जाता है, स्टेप-बाय-स्टेप फॉर्मूला, एक ही फ़ंड के दो निवेशकों की तुलना, Excel में हिसाब, और XIRR, CAGR व IRR में से कब कौन-सा लें।
जब आप निवेश के प्रदर्शन को गहराई से समझने लगते हैं, तो एक बात अजीब लगती है:
> फ़ंड और एसेट मैनेजर प्रदर्शन की बात करते समय XIRR का ज़िक्र लगभग क्यों नहीं करते, और TWR नाम का एक पैमाना क्यों इस्तेमाल करते हैं?
वजह यह नहीं कि XIRR खराब है। TWR और XIRR असल में अलग-अलग सवालों के जवाब देते हैं।
## TWR किस सवाल का जवाब देता है?
TWR ऐसा पैमाना है जो निवेशक के व्यवहार को जानबूझकर हिसाब से बाहर रखता है।
यह बस एक सवाल का जवाब देना चाहता है:
> अगर यह न देखें कि खाते में पैसा कब आया और कब गया, तो यह निवेश रणनीति या फ़ंड मैनेजर खुद कितना अच्छा चला?
शब्दों को एक बार साफ़ कर लें:
* TWR = टाइम-वेटेड रिटर्न (हिंदी में समय-भारित रिटर्न भी कहा जाता है)
* अंग्रेज़ी सामग्री में TWR, TWRR और Time-Weighted Return एक ही चीज़ हैं
* इसका उल्टा मनी-वेटेड रिटर्न (Money-Weighted Return, MWR) है, XIRR भी उसी परिवार का है
## निवेशक के व्यवहार को बाहर क्यों रखें?
क्योंकि प्रोफ़ेशनल दुनिया में एक बहुत अहम फ़र्क किया जाता है:
* प्रोडक्ट या रणनीति का प्रदर्शन
* निवेशक का असली अनुभव
अगर आपको इनका आकलन करना है:
* फ़ंड मैनेजर
* किसी एसेट मैनेजर की रणनीति
* क्वांट मॉडल
* पोर्टफ़ोलियो संभालने की काबिलियत
तो आपको इन बातों से भटकना नहीं चाहिए:
* निवेशक ने कब और पैसा लगाया
* बाज़ार बहुत चढ़ जाने के बाद ही लोग कूद पड़े
* गिरावट में घबराकर पैसा निकाल लिया
ये सब "इंसान" हैं, "रणनीति" नहीं।
## TWR फॉर्मूला और हिसाब के स्टेप
TWR का तर्क एक वाक्य में:
> हर अवधि को अलग से देखो, फिर उन अवधियों के रिटर्न को आपस में जोड़ो (गुणा करो)।
फॉर्मूले में:
> TWR = (1 + r₁) × (1 + r₂) × … × (1 + rₙ) − 1
r₁, r₂… हर अवधि का रिटर्न है। असल हिसाब चार स्टेप में होता है:
1. जब भी खाते में पैसा आए या जाए, उसी दिन एक नया हिस्सा शुरू करें।
2. हर हिस्से का रिटर्न = हिस्से के अंत का मूल्य ÷ (हिस्से की शुरुआत का मूल्य + उस दिन जोड़ा गया पैसा) − 1; निकासी हो तो जोड़े गए पैसे की जगह माइनस संख्या लिखें।
3. सभी हिस्सों के (1 + रिटर्न) का गुणा करें और आख़िर में 1 घटाएँ। यही पूरी अवधि का TWR है।
4. अगर अवधि एक साल से ज़्यादा है और दूसरों के सालाना रिटर्न से तुलना करनी है, तो सालाना बनाएँ: (1 + TWR)^(365 ÷ दिन) − 1। एक साल से कम की अवधि के लिए फ़ंड इंडस्ट्री का प्रदर्शन दिखाने का मानक (GIPS) सालाना बनाने की मनाही करता है, क्योंकि छोटी अवधि का रिटर्न सालाना बनाते ही आसानी से बढ़ा-चढ़ा दिखता है।
इसका मकसद बस एक है: पैसा कब और कितना आया, इससे रणनीति के आकलन पर असर न पड़े।
### करके दिखाते हैं: साल के बीच में एक बार और निवेश
बहुत से लोग TWR पर इसलिए अटकते हैं कि उन्हें कोई "करके दिखाने वाला" उदाहरण नहीं मिलता। यहाँ सबसे आसान रूप में एक बार चलकर देखते हैं।
मान लीजिए आपके खाते में पिछले साल तीन चीज़ें हुईं:
* 1/1 को 1,000,000 लगाए, 30/6 तक यह 1,100,000 हो गया (इस अवधि का रिटर्न +10%)
* 30/6 को आपने 500,000 और लगाए, खाता 1,600,000 हो गया
* 31/12 को खाते का कुल मूल्य 1,840,000 (दूसरी छमाही का रिटर्न +15%)
TWR का हिसाब:
1. पहले हिस्से का रिटर्न = 1,100,000 / 1,000,000 − 1 = +10%
2. दूसरे हिस्से का रिटर्न = 1,840,000 / (1,100,000 + 500,000) − 1 = +15%
3. TWR = (1 + 10%) × (1 + 15%) − 1 = +26.5%
```mermaid
flowchart TD
A["1/1: 1,000,000 लगाए"] --> B["30/6: मूल्य 1,100,000
हिस्सा 1: +10%"]
B --> C["30/6: 500,000 और लगाए
खाता 1,600,000"]
C --> D["31/12: खाता 1,840,000
हिस्सा 2: +15%"]
D --> E["TWR = 1.10 × 1.15 − 1
= 26.5%"]
```
दोनों हिस्सों के रिटर्न +10% और +15% का गुणा करके 1 घटाया, तो TWR 26.5% आया; बीच में जोड़े गए 500,000 का इस आँकड़े पर कोई असर नहीं।
इसी खाते का XIRR निकालें (कैश फ्लो −1,000,000, −500,000, +1,840,000), तो लगभग 27.6% आता है, TWR के करीब। वजह यह है कि बाद में जोड़ा गया पैसा ज़्यादा नहीं था और उसके बाद भी बाज़ार चढ़ता रहा, इसलिए दोनों हिस्सों का प्रदर्शन मिलता-जुलता रहा।
TWR और XIRR में बड़ा फ़र्क कब आता है? यह अगला उदाहरण दिखाता है।
## एक ही फ़ंड, दो निवेशक: TWR एक जैसा, XIRR में बड़ा फ़र्क
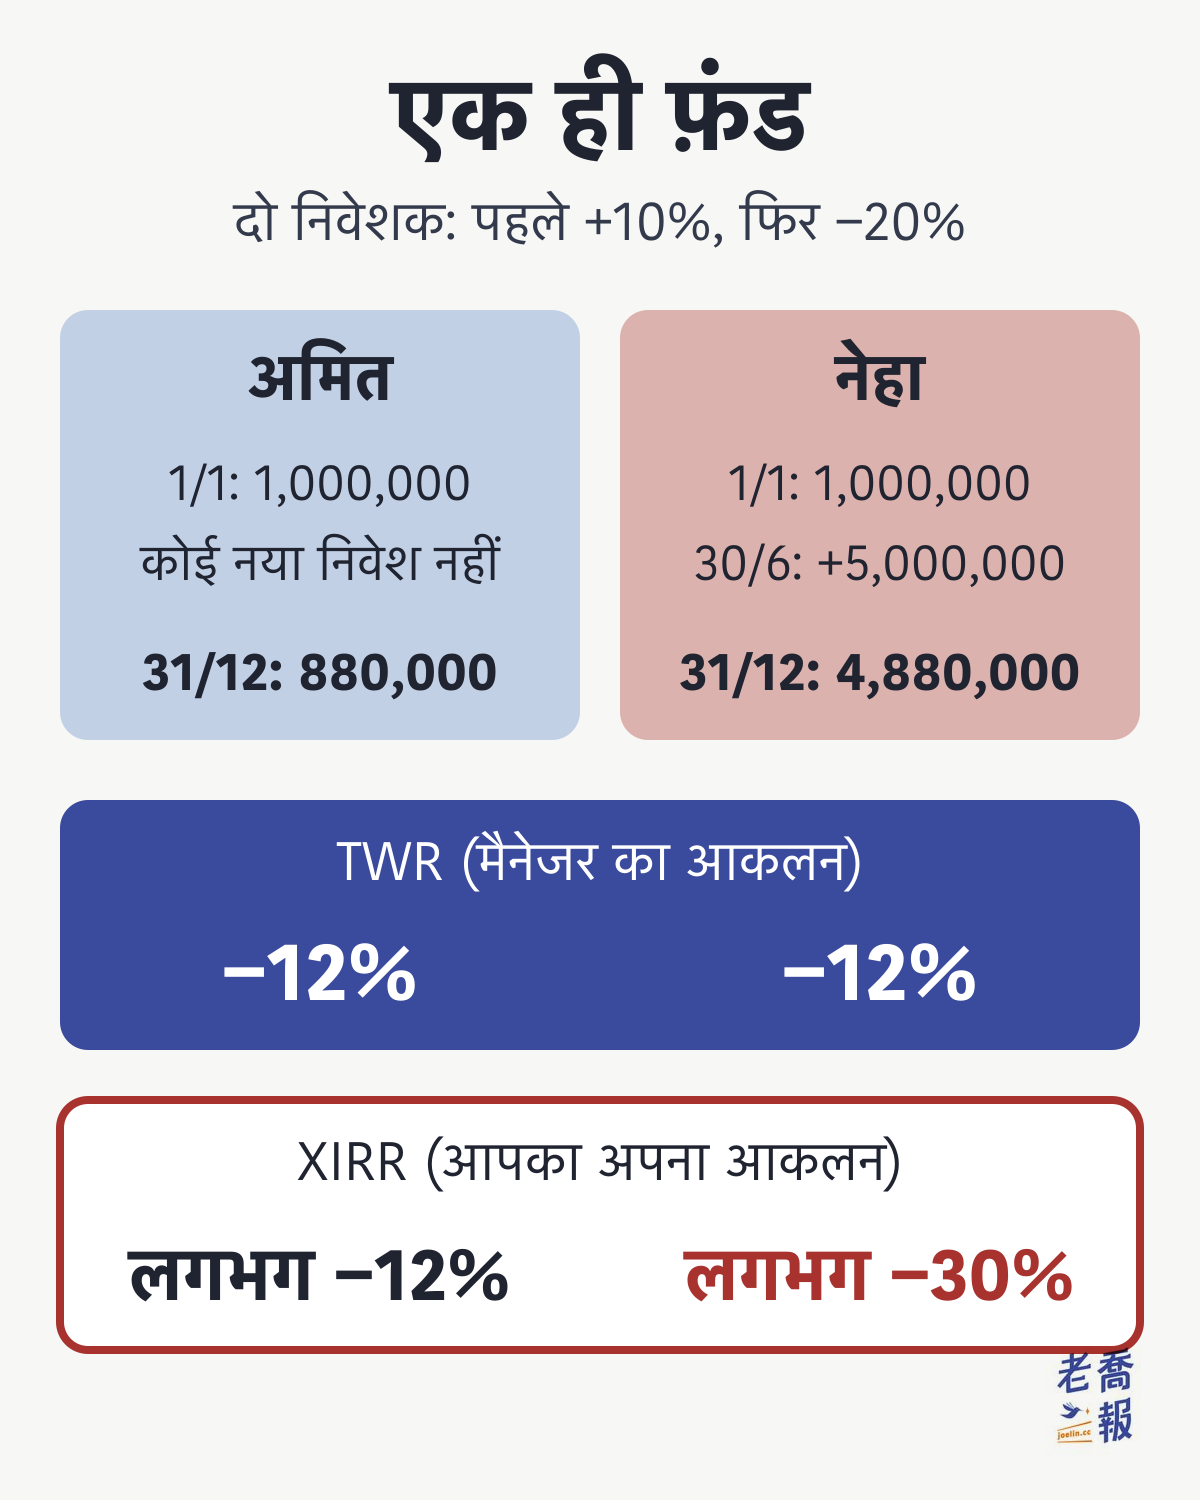
मान लीजिए एक फ़ंड इस साल पहली छमाही में +10% और दूसरी छमाही में −20% चला। अमित और नेहा, दोनों ने 1/1 को 1,000,000 लगाए:
| बिंदु | अमित | नेहा |
| --- | --- | --- |
| 1/1 निवेश | 1,000,000 | 1,000,000 |
| 30/6 और निवेश | कुछ नहीं | 5,000,000 |
| 31/12 खाता | 880,000 | 4,880,000 |
| TWR | −12% | −12% |
| XIRR | लगभग −12% | लगभग −30% |
दोनों ने एक ही फ़ंड खरीदा, इसलिए दोनों का TWR 1.10 × 0.80 − 1 = −12% है, यही इस साल फ़ंड मैनेजर का नतीजा है। नेहा ने पहली छमाही की तेज़ी के बाद बड़ी रकम और लगाई और ठीक दूसरी छमाही की −20% गिरावट में फँस गई: 6,000,000 लगाकर 4,880,000 बचे, उसका XIRR लगभग −30% पर आ गया। यह अतिरिक्त नुकसान उसके अपने निवेश के समय से आया, फ़ंड मैनेजर से नहीं।
यानी:
> XIRR पूछता है "आपने कितना कमाया", TWR पूछता है "रणनीति कितनी अच्छी चली"।
## Excel या Google Sheets में TWR कैसे निकालें?
Excel और Google Sheets, दोनों में TWR का कोई बिल्ट-इन फ़ंक्शन नहीं है। हर हिस्सा खुद निकालना होता है, फिर सबको जोड़ना (गुणा करना) होता है। ऊपर वाले "साल के बीच में एक बार और निवेश" उदाहरण से, तीन स्टेप में:
### स्टेप 1: डेटा को तीन कॉलम में लिखें
कॉलम A में तारीख, कॉलम B में "उस दिन का मूल्य (पैसा जोड़ने-निकालने से पहले)", कॉलम C में "उस दिन जोड़ा गया पैसा"; निकासी माइनस में लिखें:
| A तारीख | B मूल्य | C जमा |
| --- | --- | --- |
| 2026/1/1 | 0 | 1,000,000 |
| 2026/6/30 | 1,100,000 | 500,000 |
| 2026/12/31 | 1,840,000 | 0 |
पहली पंक्ति खाता खुलने का दिन है: खाते में पहले 0 था, आपने 1,000,000 डाले। आख़िरी पंक्ति हिसाब की तारीख है; अगर उस दिन कोई लेन-देन नहीं हुआ तो 0 लिखें। तारीख वाला कॉलम असली तारीख फ़ॉर्मेट में होना चाहिए, वरना बाद में सालाना बनाते समय दिन नहीं गिने जा सकेंगे।
### स्टेप 2: हर हिस्से का रिटर्न निकालें
D3 में लिखें:
```
=B3/(B2+C2)-1
```
फिर इसे D4 तक नीचे खींचें। D3 में 10% और D4 में 15% आएगा। मतलब है: "इस हिस्से के अंत का मूल्य ÷ (पिछले हिस्से के अंत का मूल्य + उस दिन जोड़ा गया पैसा) − 1"।
### स्टेप 3: सबका गुणा करें
E3 में `=1+D3` लिखकर E4 तक खींचें, फिर किसी भी सेल में लिखें:
```
=PRODUCT(E3:E4)-1
```
नतीजा 0.265 आएगा; "%" बटन दबाकर प्रतिशत बनाएँ, तो 26.5%। "एक कॉलम और, फिर PRODUCT" वाला यह तरीका Excel और Google Sheets, दोनों में चलता है।
Excel में एक ही सेल में सब लिखना हो तो यह भी चलेगा:
```
=EXP(SUMPRODUCT(LN(1+D3:D4)))-1
```
अवधि एक साल से ज़्यादा हो और सालाना बनाना हो (मान लें TWR सेल F1 में है):
```
=(1+F1)^(365/(A4-A2))-1
```
उदाहरण में 1/1 से 31/12 तक 364 दिन हैं; सालाना बनाने पर लगभग 26.6% आता है, 26.5% के लगभग बराबर; अवधि एक साल से जितनी दूर होगी, फ़र्क उतना बढ़ेगा। अवधि साफ़ तौर पर एक साल से छोटी हो तो उसे ज़बरदस्ती सालाना न बनाएँ; फ़ंड इंडस्ट्री का प्रदर्शन दिखाने का मानक (GIPS) भी कहता है कि एक साल से कम की अवधि का रिटर्न सालाना नहीं बनाया जा सकता।
### आम गलतियाँ
| गलत तरीका | नतीजा |
| --- | --- |
| भाजक में उस दिन का निवेश भूल गए: =B4/B3-1 | 67.3% (और लगाए 500,000 को मुनाफ़ा मान लिया) |
| हिस्सों के रिटर्न सीधे जोड़ दिए: 10% + 15% | 25% (कंपाउंडिंग छूट गई) |
| अंतिम मूल्य ÷ कुल निवेश: 1,840,000 ÷ 1,500,000 − 1 | 22.7% (यह सिंपल रिटर्न है, TWR नहीं) |
| 300,000 की निकासी प्लस में लिखी | हिस्सा 2 −34.3%, TWR −27.7% (सही: +26.5%) |
पहली दो गलतियाँ सबसे आम हैं: भाजक में उस दिन जोड़ा गया पैसा वापस न जोड़ें, तो आपका खुद डाला हुआ पैसा फ़ंड मैनेजर की कमाई गिन लिया जाता है। आख़िरी पंक्ति वाला उदाहरण यह मानता है कि 30/6 को 300,000 निकाले गए और साल के अंत में खाता 920,000 है; सही तरीका है निकासी को −300,000 लिखना।
एक और ध्यान रखने वाली बात: प्लस-माइनस का नियम XIRR से उल्टा है। इस TWR तालिका में जोड़ा गया पैसा प्लस में है; XIRR आपकी जेब की नज़र से देखता है, वहाँ निवेश माइनस में लिखा जाता है। विस्तार से देखें: [XIRR फॉर्मूला: Excel में अपना असली सालाना रिटर्न](/hi/p/6004)।
## TWR, XIRR (MWR), CAGR, IRR: कब कौन-सा?
पहले एक शब्द जो अंग्रेज़ी सामग्री में अक्सर दिखता है: MWR (Money-Weighted Return, मनी-वेटेड रिटर्न)। यह देखता है कि आपके पैसे ने असल में कितना कमाया या गँवाया; जिस अवधि में ज़्यादा पैसा लगा था, उसका असर ज़्यादा होता है। इसका हिसाब IRR/XIRR वाला ही है। TWR ठीक उल्टा है: हर अवधि का वज़न बराबर, चाहे उसमें कम पैसा लगा हो या ज़्यादा।
| पैमाना | किस सवाल का जवाब |
| --- | --- |
| TWR | फ़ंड मैनेजर या रणनीति खुद कितनी अच्छी चली? |
| XIRR (MWR) | मैंने खुद असल में कितना कमाया? |
| CAGR | एक बार लगाया पैसा अंत तक छोड़ें, तो हर साल औसतन कितना बढ़ा? |
| IRR | तय अंतराल वाले कैश फ्लो का निवेश फ़ायदेमंद है या नहीं? |
चारों पैमाने चार अलग सवालों के जवाब देते हैं। गलत पैमाना चुना, तो हिसाब कितना भी सटीक हो, जवाब किसी और सवाल का होगा।
| पैमाना | समय गिनता? | कहाँ |
| --- | --- | --- |
| TWR | जानबूझकर नहीं | फ़ंड रिपोर्ट, सलाहकार |
| XIRR | हाँ, तारीख सटीक हो | निजी खाता |
| CAGR | बीच में लेन-देन नहीं मानता | इंडेक्स, एक प्रोडक्ट |
| IRR | हाँ, पर बराबर अंतराल | प्रोजेक्ट, प्रॉपर्टी |
पैसा आने-जाने का समय गिना जाए या नहीं, यहीं TWR और XIRR अलग होते हैं; CAGR तो मानकर ही चलता है कि बीच में कोई लेन-देन नहीं हुआ।
तीनों की भूमिका एक वाक्य में याद रखें:
> CAGR प्रोडक्ट की तुलना करता है; XIRR आपकी; TWR फ़ंड मैनेजर की।
आगे पढ़ें:
* [CAGR क्या है? फॉर्मूला, उदाहरण और Excel में हिसाब](/hi/p/8094)
* [XIRR फॉर्मूला: Excel में अपना असली सालाना रिटर्न, उदाहरणों के साथ](/hi/p/6004)
## इंडस्ट्री में TWR असल में कैसे इस्तेमाल होता है?
फ़ाइनेंस की असल दुनिया में:
* TWR = फ़ंड मैनेजर का प्रदर्शन
* XIRR = निवेशक का प्रदर्शन
इसलिए आप देखेंगे:
* फ़ंड की सालाना रिपोर्ट में TWR
* एसेट मैनेजर के प्रेज़ेंटेशन में TWR
* हेज फ़ंड और प्राइवेट फ़ंड भी बाहर प्रदर्शन बताते समय ज़्यादातर TWR ही देते हैं
क्योंकि उन्हें इस सवाल का जवाब देना है:
> "अगर आप ठीक इसी रणनीति पर चलते, तो यह कैसी चलती?"
न कि:
> "कोई निवेशक संयोग से किस समय आया और उसने कितना कमाया।"
अपवाद हैं प्राइवेट इक्विटी और वेंचर कैपिटल जैसे फ़ंड, जहाँ फ़ंड मैनेजर तय करता है कि निवेशकों से पैसा कब माँगा जाए (कैपिटल कॉल): यहाँ पैसा आने-जाने का समय खुद मैनेजर का फ़ैसला है, इसलिए इंडस्ट्री ऐसे फ़ंड को IRR से ही परखती है।
वॉरेन बफ़ेट के लंबे समय के प्रदर्शन की सीधी तुलना बाज़ार से की जा सकती है (CEO के रूप में 61 साल, 1965–2025, में बर्कशायर के प्रति शेयर बाज़ार मूल्य का सालाना रिटर्न 19.7% और डिविडेंड सहित S&P 500 का 10.5%, आधिकारिक 2025 सालाना रिपोर्ट के अनुसार), क्योंकि तुलना बर्कशायर के प्रति शेयर बाज़ार मूल्य से होती है, जिस पर इस बात का असर नहीं पड़ता कि अलग-अलग निवेशक कब पैसा डालते या निकालते हैं। अलग-अलग अवधियों की तुलना यहाँ देखें: [बफ़ेट का सालाना रिटर्न बनाम अमेरिकी बाज़ार](/hi/p/6459) (1965 से हर साल की पूरी तालिका के साथ)।
## XIRR क्यों नहीं?
इस्तेमाल कर तो सकते हैं, पर यह न्यायपूर्ण नहीं होगा।
XIRR इस बात पर बेहद संवेदनशील है कि पैसा कब और कितना आया:
* बड़ी तेज़ी से ठीक पहले बड़ी रकम लगाई → XIRR शानदार दिखता है
* बड़ी गिरावट से ठीक पहले बड़ी रकम लगाई → XIRR बुरा दिखता है (ऊपर नेहा की तरह)
ये आँकड़े निवेशक के आने-जाने का समय दिखाते हैं, फ़ंड मैनेजर की काबिलियत नहीं। फ़ंड मैनेजर को XIRR से परखना, ग्राहकों के आने-जाने के समय का दोष मैनेजर पर डालना है।
प्रोफ़ेशनल आकलन में यह मंज़ूर नहीं।
## TWR किसके लिए सही है, किसके लिए नहीं?
### सही है
* फ़ंड, रणनीति और मॉडल परखने के लिए
* निवेश संभालने के अलग-अलग तरीकों की तुलना के लिए
* यह देखने के लिए कि लंबी अवधि की रणनीति स्थिर है या नहीं
### सही नहीं है
* निजी खाते का हिसाब रखने के लिए
* जिन्हें असल ज़िंदगी में पैसे की ज़रूरत है
* जब जानना हो कि "मैंने असल में कितना कमाया"
अगर आपका सवाल है "पिछले कुछ सालों में मेरे निवेश ने असल में कितना कमाया", तो [XIRR की पूरी जानकारी](/hi/p/6004) पढ़ें, आपके काम का टूल वही है।
## एक आम गलतफ़हमी
TWR देखकर बहुत लोग पूछते हैं:
> इस आँकड़े का मुझसे क्या लेना-देना?
जवाब: लेना-देना है, पर यह आपकी ज़िंदगी का हाल नहीं बताता।
यह बताता है कि "टूल कितना अच्छा है", यह नहीं कि "आपने उसे कितना अच्छा इस्तेमाल किया"।
## जल्दी याद रखने के लिए (कम समय वालों के लिए)
* TWR = टाइम-वेटेड रिटर्न = फ़ंड मैनेजरों की तुलना का इंडस्ट्री मानक
* तरीका: हर बार पैसा आने-जाने पर नया हिस्सा, सभी हिस्सों के (1 + रिटर्न) का गुणा, फिर 1 घटाएँ
* Excel: हिस्से का रिटर्न =B3/(B2+C2)-1, फिर PRODUCT से गुणा
* TWR को फ़र्क नहीं पड़ता कि "आपने कब और पैसा लगाया", यह सिर्फ़ देखता है कि "रणनीति खुद कैसी चली"
* TWR दिखे → रणनीति की तुलना हो रही है
* XIRR दिखे → किसी एक निवेशक की तुलना हो रही है
* CAGR दिखे → एक बार लगाकर अंत तक छोड़े गए प्रोडक्ट की तुलना हो रही है
## सवाल-जवाब (FAQ)
### TWR का मतलब क्या है?
TWR, Time-Weighted Return का छोटा रूप है, हिंदी में टाइम-वेटेड रिटर्न (समय-भारित रिटर्न)। फ़ाइनेंस इंडस्ट्री में किसी निवेश रणनीति या फ़ंड मैनेजर के अपने प्रदर्शन को मापने का यही मानक तरीका है, और इसमें निवेशकों के पैसा बढ़ाने-घटाने के समय का असर जानबूझकर हटा दिया जाता है।
### टाइम-वेटेड रिटर्न कैसे निकालते हैं?
निवेश की अवधि को हर बार पैसा आने या जाने पर हिस्सों में बाँटें। हर हिस्से का रिटर्न = हिस्से के अंत का मूल्य ÷ (हिस्से की शुरुआत का मूल्य + उस दिन जोड़ा गया पैसा) − 1। फिर सभी हिस्सों के (1 + रिटर्न) का गुणा करके 1 घटाएँ। उदाहरण: पहला हिस्सा +10%, दूसरा +15%, तो TWR = (1.10 × 1.15) − 1 = 26.5%।
### Excel में TWR कैसे निकालें?
Excel और Google Sheets, दोनों में TWR का कोई बिल्ट-इन फ़ंक्शन नहीं है। तीन कॉलम बनाएँ: तारीख, उस दिन का मूल्य (पैसा जोड़ने-निकालने से पहले) और उस दिन जोड़ा गया पैसा (निकासी माइनस में)। हर हिस्से का रिटर्न =B3/(B2+C2)-1 से निकालकर नीचे खींचें, एक और कॉलम में =1+D3 लिखें, और आख़िर में =PRODUCT(E3:E4)-1 से सबका गुणा करें। अवधि एक साल से ज़्यादा हो तो =(1+TWR)^(365/दिन)-1 से सालाना बनाएँ; एक साल से कम की अवधि को इंडस्ट्री के मानक के अनुसार सालाना नहीं बनाया जाता।
### TWR और XIRR में क्या फ़र्क है?
TWR 'रणनीति' को परखता है, XIRR यह बताता है कि 'निवेशक को असल में कितना मिला'। एक फ़ंड पहली छमाही में +10% और दूसरी छमाही में −20% चला। जिसने बीच में कुछ नहीं जोड़ा और जिसने 30 जून को 5,000,000 और लगाए, दोनों का TWR −12% है; लेकिन XIRR क्रमशः लगभग −12% और लगभग −30% है, क्योंकि XIRR यह गिनता है कि आपने कब और कितना पैसा डाला, TWR नहीं गिनता।
### TWR और MWR में क्या फ़र्क है?
MWR (Money-Weighted Return, मनी-वेटेड रिटर्न) देखता है कि आपके पैसे ने असल में कितना कमाया या गँवाया; जिस अवधि में ज़्यादा पैसा लगा था, उसका असर ज़्यादा होता है। इसका हिसाब IRR/XIRR वाला ही है। TWR में हर अवधि का वज़न बराबर होता है, चाहे उसमें कम पैसा लगा हो या ज़्यादा। पहला निवेशक को मापता है, दूसरा फ़ंड मैनेजर को।
### फ़ंड की सालाना रिपोर्ट में CAGR नहीं, TWR क्यों होता है?
क्योंकि फ़ंड में लगातार पैसा आता-जाता रहता है और डिविडेंड बँटते हैं। CAGR मानता है कि एक बार पैसा लगाकर अंत तक छोड़ दिया गया, और फ़ंड पर यह मान्यता लागू नहीं होती। TWR पैसा आने-जाने के हिसाब से अवधि को बाँटता है, तभी फ़ंड मैनेजर की काबिलियत का सही आकलन हो पाता है।
### क्या आम निवेशक को अपना TWR निकालना चाहिए?
आमतौर पर नहीं। आम निवेशक जानना चाहता है कि 'मैंने असल में कितना कमाया', और यह [XIRR](/hi/p/6004) का काम है। TWR तभी चाहिए जब आप अपनी शेयर चुनने की काबिलियत की तुलना किसी फ़ंड या बाज़ार से करना चाहें, यानी 'रणनीति' को अलग से देखना हो।
### टाइम-वेटेड रिटर्न, TWR और TWRR एक ही चीज़ हैं?
हाँ। हिंदी में इसे टाइम-वेटेड रिटर्न या समय-भारित रिटर्न कहते हैं, अंग्रेज़ी में Time-Weighted Return (TWR), कभी-कभी Time-Weighted Rate of Return (TWRR)। तीनों का मतलब एक ही तरीका है। इसका उल्टा मनी-वेटेड रिटर्न (MWR) है।
## जुड़े हुए शब्द
यह लेख पढ़ने के बाद आप सबसे ज़्यादा इन्हें जानना चाहेंगे:
| शब्द | एक लाइन में |
| --- | --- |
| [कंपाउंड एनुअल ग्रोथ रेट CAGR](/hi/p/8094) | एक बार लगाकर अंत तक छोड़ने पर लंबी अवधि का सालाना रिटर्न |
| [इंटरनल रेट ऑफ़ रिटर्न XIRR](/hi/p/6004) | कैश फ्लो की तारीखें भी हिसाब में |
| [बफ़ेट का लंबा सालाना रिटर्न](/hi/p/6459) | TWR/CAGR का असल उदाहरण |
| [ताइवान वेल्थ मैप (चीनी में)](/p/8419) | Joe की फ़ाइनेंस सीरीज़ का मुख्य पेज |
इन चारों को इस लेख के साथ पढ़ सकते हैं: पहले तीनों तरह के रिटर्न का फ़र्क समझें, फिर असल उदाहरण देखें।
## निष्कर्ष: TWR की सही जगह
TWR को ऐसे याद रखें:
> सवाल हो "रणनीति अच्छी है या नहीं", तो TWR; सवाल हो "मैंने कितना कमाया", तो XIRR।
इन दोनों को मिला देना ही ज़्यादातर निवेशकों की लंबी गलतफ़हमियों की जड़ है।
## Joe की 'ताइवान वेल्थ रिपोर्ट' सीरीज़
Joe ने संपत्ति और पैसे के बारे में जो देखा और सीखा, उसे 'Joe का ताइवान वेल्थ मैप' नाम की सीरीज़ में इकट्ठा किया है। मकसद जवाब देना नहीं, बल्कि यह दिखाना है कि आप कहाँ खड़े हैं।
[《ताइवान वेल्थ रिपोर्ट》 सीरीज़ का मुख्य पेज (चीनी में)](/p/8419)
कीवर्ड: TWR, TWR का मतलब, TWR क्या है, टाइम-वेटेड रिटर्न, टाइम-वेटेड रिटर्न फॉर्मूला, TWR कैसे निकालें, TWR Excel, TWR और XIRR में फ़र्क, MWR, मनी-वेटेड रिटर्न
स्रोत: चीनी मूल लेख पहली बार 2026-01-04 को प्रकाशित हुआ और 2026-10-27 को संशोधित किया गया। सभी राशियाँ बिना मुद्रा के उदाहरण मान हैं। चीनी नाम वाले हिस्से की जगह हिंदी और अंग्रेज़ी शब्दावली दी गई है।
AI की सहायता से अनुवाद और संपादन: Caddy (AI)
[मूल लेख](/p/8097)